

仏具・仏壇に相続税はかかる?金の仏具が非課税にならない境界
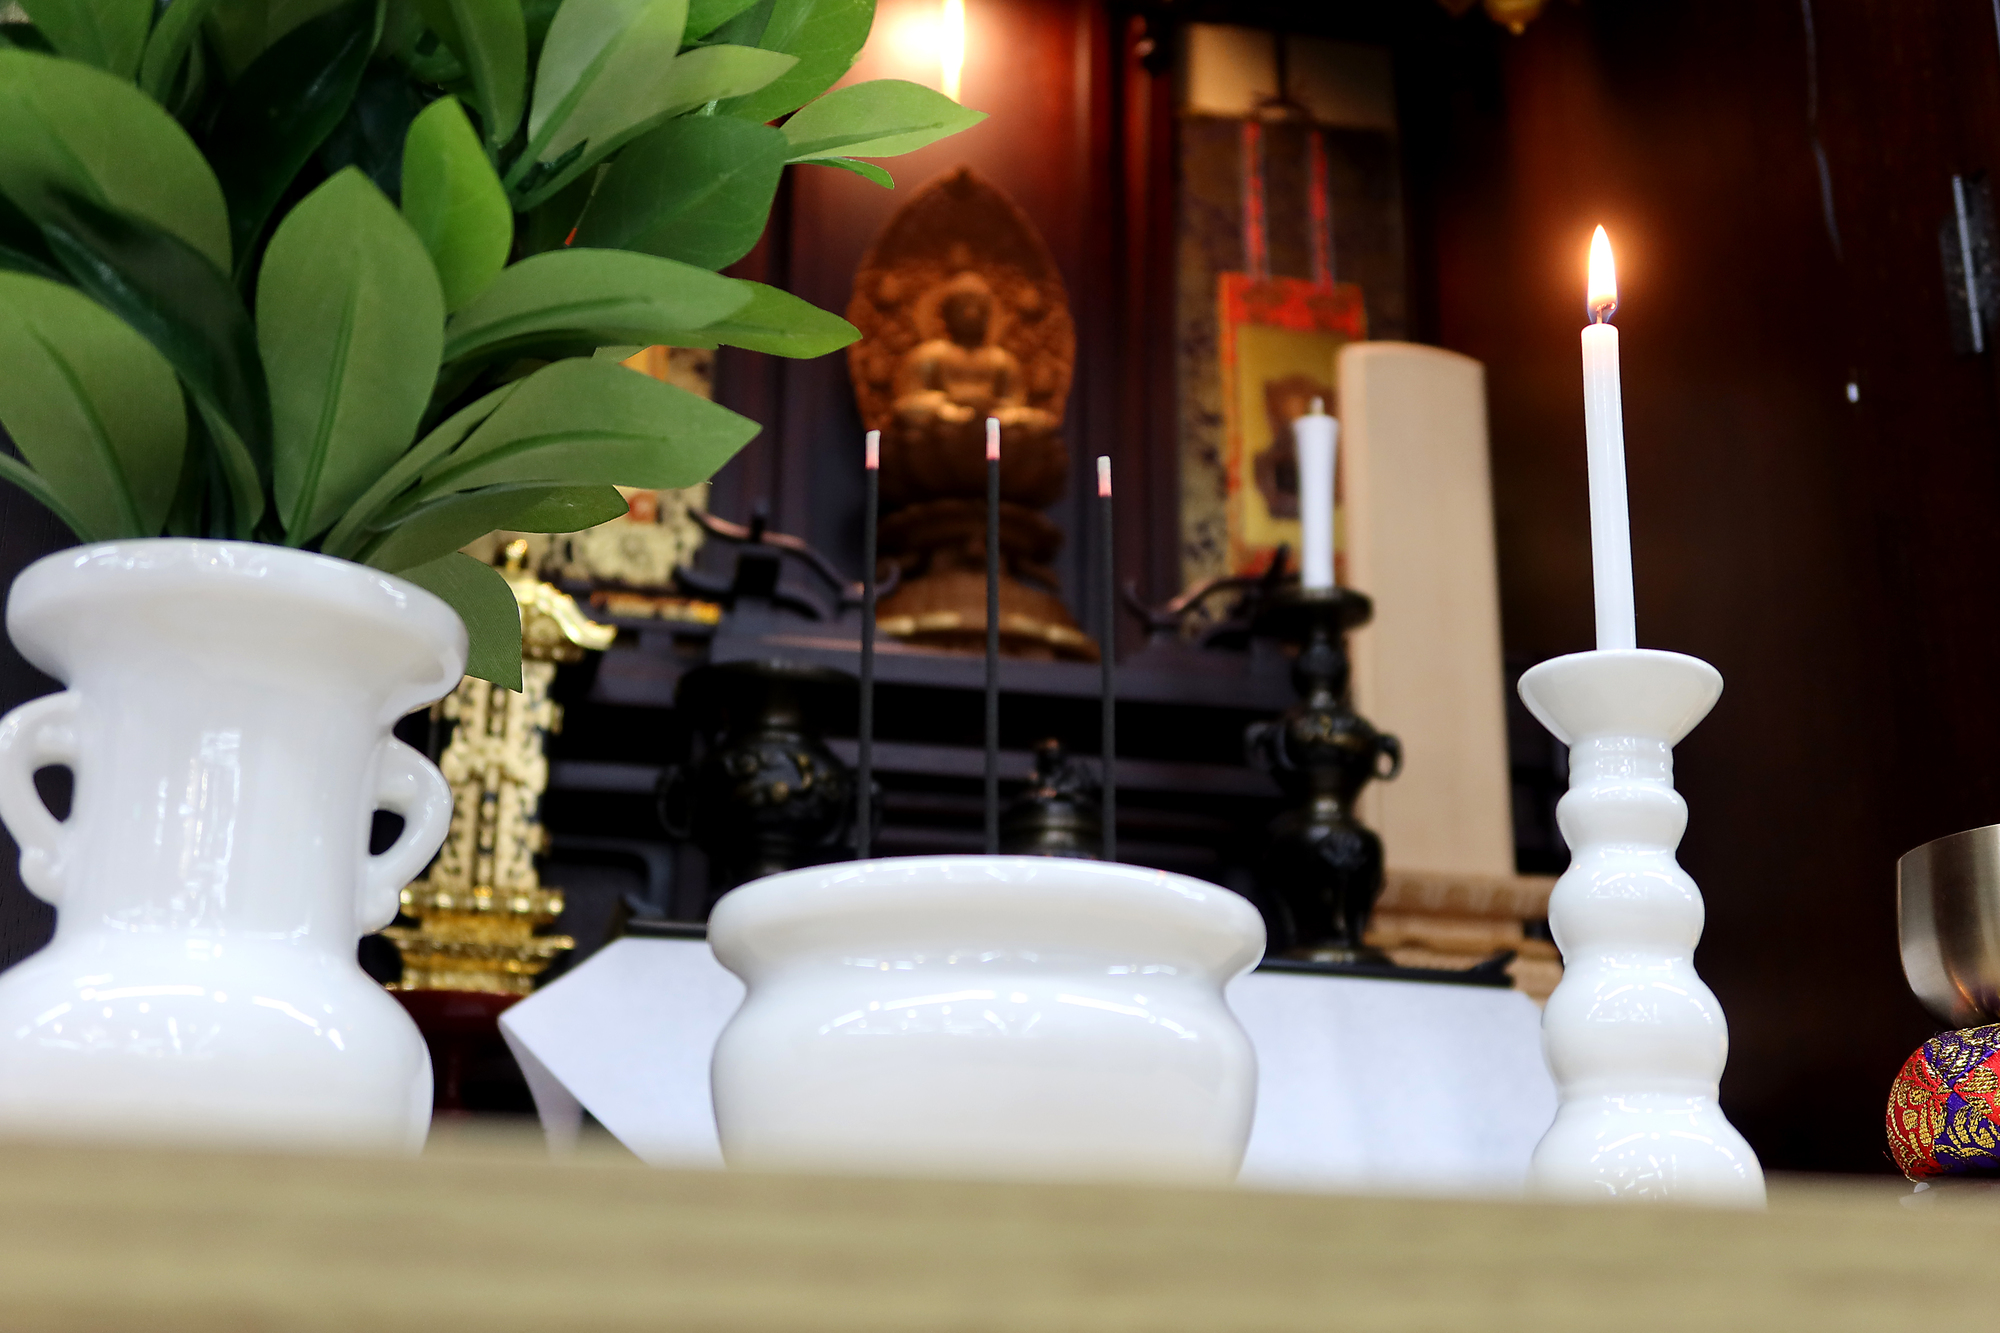
仏具や仏壇に相続税はかかりません。相続税法12条1項2号が、墓所や祭具を課税価格に入れないと定めています。
ただし条件があります。非課税になるのは日常の礼拝に使っているものだけで、投資の対象として持っているものは外れます。
この線引きがはっきり効いてくるのが、純金でできた仏具です。「金のおりんを買えば相続税が減る」という話を聞いたことがある方もいると思います。
ところが金額を並べてみると、非課税と認められた場合でも損になることのほうが多くなります。
理由は単純で、減る相続税は購入額に税率を掛けた分しかないのに、買値と買取相場の差はまるごと失うからです。
課税されると評価は買値ではなく買取相場になるため、そちらはさらに条件が悪くなります。
本記事では、非課税になる条件と外れる4つのケース、課税されたときの評価方法、買って得か損かの判定式、生前に買うときの条件までを解説します。
▼ この記事の3行まとめ
- 仏具・仏壇は原則として非課税。条件は「日常の礼拝に使っていること」で、投資や商品として持っているものは外れる(相続税法基本通達12-2)
- 買って得になるのは買取率と限界税率を足して1を超えるときだけ。一般的な仏壇・仏具は買取率が1〜2割なので、どの税率帯でも損になる
- 課税された場合の評価は買値ではなく売買実例価額(財産評価基本通達129)。この場合は必ず損になる
非課税になるのは日常の礼拝に使っているものだけ
仏具や仏壇に相続税がかからないのは、相続税法12条1項2号が「墓所、霊びよう及び祭具並びにこれらに準ずるもの」を課税価格に入れないと定めているからです。条文はこれだけなので、何が「これらに準ずるもの」に当たるかは通達で決まっています。
通達が挙げている9つのもの
相続税法基本通達12-2が、具体的な名前を挙げています。
相続税法基本通達12-2(祭具等の範囲)
- 庭内神し(敷地内の祠)
- 神たな
- 神体
- 神具
- 仏壇
- 位はい
- 仏像
- 仏具
- 古墳
……等で日常礼拝の用に供しているものをいうのであるが、商品、骨とう品又は投資の対象として所有するものはこれに含まれないものとする。
見落とされやすいのが最後の一文です。9つに名前が挙がっていても、持ち方が違えば非課税から外れます。
つまり非課税かどうかは「何を持っているか」ではなく「どう持っているか」で決まります。同じ仏具でも、仏壇に納めて手を合わせていれば非課税、金庫に保管しているだけなら課税という分かれ方をします。
参照元:国税庁 相続税法基本通達 〔墓所、霊びょう、祭具等関係〕
国税庁のタックスアンサーも同じことを書いています。
国税庁 No.4108(相続税がかからない財産)
- 墓地や墓石、仏壇、仏具、神を祭る道具など日常礼拝をしている物
ただし、骨とう的価値があるなど投資の対象となるものや商品として所有しているものは相続税がかかります。
お墓・墓石・永代使用料の扱い
お墓まわりで何が非課税になるかを整理します。
| 対象 | 相続税 | 補足 |
|---|---|---|
| 墓地・墓所 | 非課税 | 霊園の永代使用権を含む |
| 墓石・外柵・灯籠 | 非課税 | 墓所と一体のものとして扱う |
| 永代使用料(支払済み) | 非課税 | 墓地を使う権利の対価 |
| 永代供養料(支払済み) | 非課税 | 寺院に供養を委託する対価 |
| 管理費の未払分 | 債務控除できない | 非課税財産に対応する債務のため |
| 納骨堂の使用権 | 非課税 | 墓所に準ずるものとして扱う |
表の見方:上から4つは課税されません。一方で5行目のとおり、非課税の財産に対応する未払いは債務控除にも使えません。
重要ポイント:永代使用料や永代供養料は、生前に払い終えていればその分だけ現金が減るので課税価格も下がります。払い終えていない場合は、財産も債務も両方が計算から外れるため、相続税は変わりません。
非課税財産の全体像は、下記の記事で解説しています。
あわせて読みたい


相続税の非課税財産とは?8種類の一覧と課税される境界ケース
相続税の非課税財産とは、相続税法12条が「課税価格に算入しない」と定めている財産のことです。 相続した財産のすべてに相続税がかかるわけではありません。墓地や仏壇…
仏壇やお墓は遺産分割の対象にならない
仏壇やお墓は、ほかの財産と分け方の決め方が違います。民法897条が、祭具や墳墓は慣習に従って祖先の祭祀を主宰すべき者が承継すると定めているからです。
そのためお墓を引き継いだ人の取り分がその分減るということはありません。遺産分割協議書にも書く必要はなく、書いても効力の対象外です。
もっとも実務では、管理費や法要の負担が続くため、承継する人に別途いくらか多く配分する取り決めをすることがあります。これは相続税の計算とは関係のない、相続人の間の調整です。
庭内神しは敷地も非課税になることがある
通達が真っ先に挙げているのが庭内神しです。敷地内に建てた祠や小さな社を指します。ここで問題になるのが祠が建っている土地まで非課税になるかです。
国税庁は、祠と敷地が一体のものとして日常礼拝に使われている場合、その敷地部分も非課税として扱う取り扱いを示しています。
敷地も非課税として扱われる条件
- 祠や社が設置され、移動が難しい状態で定着している
- その土地が祠と一体のものとして使われている
- 日常的に礼拝の対象になっている
庭の一角に祠があるだけで庭全体が非課税になるわけではありません。祠とその周辺の、一体として使われている範囲に限られます。
重要ポイント:同じ敷地内でも、祠の部分と住宅の敷地は分けて評価します。住宅の敷地は小規模宅地等の特例の対象になり得るため、線をどこで引くかで税額が変わります。
参照元:国税庁 相続税法基本通達 〔墓所、霊びょう、祭具等関係〕
仏間・仏壇のある部屋はどう扱われるか
仏壇そのものは非課税ですが、仏壇を置いている部屋や建物は非課税になりません。通達が挙げているのは祭具そのもので、建物の一部は含まれないためです。仏間があっても、家屋は通常どおり固定資産税評価額で評価します。
お墓と混同されやすい部分です。お墓は墓地という土地の使用権ごと非課税ですが、仏壇は家の中に置く動産なので、家屋とは切り離して考えます。
先祖代々の仏壇はそもそも課税の対象外
ここまでは新しく買う話でしたが、先代から受け継いできた仏壇やお墓もあります。この場合も非課税です。買った時期を問わず、日常礼拝に使っていれば対象になります。
ただし1つ注意があります。古い仏壇や仏像は、年月が経つほど骨とう的な価値が生じている可能性が出てきます。
古い祭具で気をつけること
- 文化財に指定されている、または指定の打診を受けたことがある
- 作者が特定できる(銘が入っている、由来が記録されている)
- 博物館や寺院から借用の依頼を受けたことがある
- 過去に鑑定を受けて金額が付いたことがある
これらに当たる場合は、非課税として申告してよいかを事前に確認してください。
一方で、量産された一般的な仏壇であれば、どれだけ古くても骨とう品にはなりません。中古市場でほとんど値が付かないためです。
計算ロジック:骨とう的価値があるかどうかは、美術品として市場で取引される価格が付くかで判断します。財産評価基本通達135が書画骨とう品の評価方法を別に定めているのは、そうした市場があるからです。市場がないものは、そもそもこの通達の対象になりません。
相続財産にどんなものが含まれるかは、下記の記事で解説しています。
あわせて読みたい
みなし相続財産とは?相続税がかかる生命保険金などの種類と非課税枠の計算
みなし相続財産とは、民法上の相続財産ではないものの、相続税の計算では相続財産とみなして課税される財産のことです。 代表例は、死亡をきっかけに支払われる生命保険…
非課税から外れる4つのケース|どこで線が引かれるか
通達が外しているのは「商品」「骨とう品」「投資の対象」の3つです。実務ではこれに亡くなる直前のまとまった購入が加わります。
| 外れるケース | 何を見られるか | 典型例 |
|---|---|---|
| 投資の対象として持っている | 使用の実態・保管の状態 | 純金のおりんを金庫に保管したまま |
| 骨とう的・美術的な価値がある | 鑑定の有無・市場での取引 | 文化財に指定された仏像 |
| 商品として持っている | 事業として扱っているか | 仏具店の在庫 |
| 亡くなる直前にまとめて買った | 購入の時期・回数・金額 | 入院後に複数の仏具を購入 |
表の見方:左が外れる理由、真ん中が税務署が見る点、右が当てはまりやすい例です。
投資の対象として持っている
最も争いになりやすいのがここです。金額そのものではなく、使っているかどうかで判断されます。
投資の対象と判断されやすい要素
- 仏壇に納めておらず、金庫や保管庫に入れたままになっている
- 同じ仏具を複数そろえている
- 購入したときの目的を「資産として」と説明している
- 買取業者の見積りや鑑定書を持っている
- 家族が存在を知らず、日常の供養に使われていない
- 家の暮らしぶりに対して明らかに高額である
1つ当てはまれば直ちに課税というものではなく、全体を見て判断されます。
逆にいえば、仏壇に納めて日々手を合わせているのであれば、純金製というだけで課税されるわけではありません。
投資用の金の延べ棒や金貨を相続した場合の評価額と、売るときの税金は、下記の記事で解説しています。
あわせて読みたい
金の相続税はいくら?評価額の計算方法と売るときの税金・手取りの試算
相続した金(ゴールド)には相続税がかかります。金の延べ棒(インゴット)、金貨、純金積立のどれも、預金や不動産と同じ相続財産です。 相続税での金の値段は、亡くな…
骨とう的・美術的な価値がある
通達が外している「骨とう品」は、古いものという意味ではなく美術品として市場で取引される価値があるものを指します。文化財に指定された仏像、著名な作家の手による仏壇、蒔絵や彫金に美術的な価値があるものが当たります。
判断の目安は、礼拝の道具としてではなく美術品として値が付くかどうかです。同じ仏像でも、量産品なら非課税、作者が特定できて市場価格が付くなら課税という分かれ方をします。
商品として持っている
仏具店が在庫として持っている仏具は、礼拝の道具ではなく棚卸資産です。この場合は事業用の財産として課税されます。被相続人が仏具の販売業を営んでいた場合は、自宅の仏壇と店の在庫を分けて申告する必要があります。
亡くなる直前にまとめて買った
通達に直接は書かれていませんが、実務で最も指摘されやすいのが相続が近い時期のまとまった購入です。入院してから、あるいは余命の告知を受けてから高額な仏具を複数買った場合、日常の礼拝に使う目的とは考えにくいと見られます。
重要ポイント:購入の時期そのものを禁じる規定はありません。ただし「日常礼拝の用に供している」という条件を満たしているかを説明できるかどうかが問われます。買ってから相続開始までの期間が短いほど、説明の材料が乏しくなります。
税務調査で何を見られるかは、下記の記事で解説しています。
あわせて読みたい
相続税の税務調査に選ばれやすい家庭はある?一般家庭にも来るか・いくら以上で来るのかと確率
相続税の税務調査とは、申告した内容に漏れや誤りがないかを税務署が確認する手続きです。 申告を終えた人の多くが「うちにも来るのか」「いくら以上の財産だと来るのか…
実際にどう判定されるか|5つのケース
同じ純金のおりんでも、持ち方で結論が変わります。判定されやすい方向を具体例で並べます。
| 状況 | 判定の向き | 理由 |
|---|---|---|
| 10年前に買い、仏壇に納めて毎日使っている | 非課税になりやすい | 日常礼拝の実態がある |
| 5年前に買ったが、箱に入れたまま押入れにある | 課税されやすい | 礼拝に使われていない |
| 入院後に3個まとめて買い、仏壇に1つだけ置いた | 課税されやすい | 購入時期と数量が不自然 |
| 2年前に買い、法要のたびに使っている(1個) | 判断が分かれる | 期間は短いが実態はある |
| 先代から受け継いだ古い仏具で、美術品として鑑定済み | 課税されやすい | 骨とう的価値が明らかになっている |
表の見方:真ん中が判定の向きです。購入からの期間と、使っている実態の2つで見られます。
重要ポイント:4行目のように判断が分かれるケースでは、設置した状態の写真や、法要で使った記録が効きます。説明の材料を持っている側が有利になります。
金額はいくらまでなら問題ないか
通達にも法令にも金額の基準はありません。ただし実務ではその家の暮らしぶりに見合う範囲かどうかが見られます。
金額を見るときの考え方
- 仏壇の一般的な価格帯は数十万円〜200万円程度
- この範囲なら、金額を理由に否認されることは考えにくい
- 数百万円を超えると、使用の実態を説明する必要が出てくる
- 1,000万円を超える仏具は、相続財産全体に占める割合も見られる
財産が1億円の家庭で200万円の仏壇を買うのと、財産が3,000万円の家庭で同じものを買うのとでは、見え方が違います。金額だけで線が引かれるわけではありませんが、高額になるほど条件4つ(時期・支払い・使用・記録)をそろえておく必要が増します。
税務調査では何を聞かれるか
高額な仏具を非課税として申告した場合、税務調査で確認されるのは買った経緯と、いま使っている状態の2点です。
| 聞かれること | 何を確かめているか | 用意しておくもの |
|---|---|---|
| いつ、いくらで買いましたか | 購入の時期と金額 | 領収書・納品書 |
| どこに置いていますか | 設置の場所と状態 | 設置した状態の写真 |
| どなたが使っていましたか | 日常礼拝の実態 | 家族の証言・法要の記録 |
| なぜこれを選んだのですか | 購入の目的 | 購入の経緯を書いたメモ |
| ほかにも同じものがありますか | 数量の不自然さ | 家財の一覧 |
| 査定や買取の相談をしたことはありますか | 売却を前提にしていたか | — |
表の見方:右端が用意しておくと答えやすくなるものです。最後の行だけは、持っていないほうがよい材料になります。
重要ポイント:調査で聞かれるのは相続人です。買った本人はもういないため、本人しか知らない事情は説明できません。生前に購入の経緯を家族に伝えておくことが、最も確実な備えになります。
相続税の税務調査で何をどこまで調べられるかは、下記の記事で解説しています。
あわせて読みたい
相続税の税務調査とは?流れ・どこまで調べられるか・聞かれることと対策
相続税の税務調査とは、提出された申告書の内容が正しいかどうかを、税務署が実際に確認する手続きです。多くは調査官が自宅を訪れ、書類や現物を確認します。 調査の対…
課税されたらいくらで評価される?|買値ではなく買取相場
非課税から外れた仏具は、相続財産として評価します。ここで買った値段で評価されるわけではない点が重要です。
一般動産の評価は売買実例価額
財産評価基本通達129が、一般動産の評価方法を定めています。
財産評価基本通達129(一般動産の評価)
- 原則:売買実例価額、精通者意見価格等を参酌して評価する
- 売買実例価額等が明らかでないとき:同種同規格の新品の小売価額から償却費の額を控除した金額で評価する
売買実例価額とは、実際にその種類のものが売買されている価格です。仏具でいえば買取業者が付ける値段がこれに当たります。骨とう品として扱われる場合も、財産評価基本通達135により同じく売買実例価額と精通者意見価格で評価します。
参照元:国税庁 財産評価基本通達 第6章 動産 第1節 一般動産
参照元:国税庁 財産評価基本通達 第6章 第4節 書画骨とう品
純金の仏具は何で決まるか
純金製の仏具の場合、売買実例価額は金の地金としての価値が土台になります。ただし買値には加工賃・デザイン料・販売店の利益が乗っているため、買値と買取価格は一致しません。
| 買値に含まれるもの | 買取価格に反映されるか |
|---|---|
| 地金としての金の価値 | 反映される |
| 加工賃・彫金の手間 | ほとんど反映されない |
| デザイン料・ブランド料 | 反映されない |
| 販売店の利益・店舗の費用 | 反映されない |
| 消費税 | 反映されない |
表の見方:買値のうち買取価格に返ってくるのは1行目だけです。2行目から下は買った時点で失う部分になります。
計算ロジック:純金製の仏具の評価額は、おおまかには「重さ(グラム)×相続が起きた日の金の買取価格」で決まります。純度が18金なら地金の75%、22金なら約92%が金の含有量です。加工品はここから買取業者の手数料が引かれます。
買値との差はどれくらい開くか
買値に対して買取価格が何割になるかを買取率と呼ぶことにします。
| 種類 | 買取率の目安 | 買値100万円なら |
|---|---|---|
| 一般的な仏壇・仏具 | 15% | 15万円 |
| 高級な木製仏壇 | 25% | 25万円 |
| 純金製の仏具(加工品) | 40% | 40万円 |
| 金地金に近いもの | 70% | 70万円 |
表の見方:一般的な木製の仏壇は、買値の1〜2割程度しか付きません。純金製でも加工品なら4割前後です。
重要ポイント:買取率が低いこと自体は問題ではありません。仏壇は供養のために買うものであって、売ることを前提にした資産ではないからです。問題になるのは、これを節税の手段として買う場合です。
次の章で、その損得を数字で見ます。
株式など、ほかの財産の評価方法は、下記の記事で解説しています。
あわせて読みたい
上場株式の相続税評価額の調べ方と計算方法|休日の株価・非上場株式の評価も
上場株式の相続税評価額は、亡くなった日の終値と、亡くなった月・前月・前々月の終値の月平均額の4つのうち、最も低い株価に株数を掛けて計算します。 4つの株価は、Ya…
純金の仏具の評価額を自分で出す手順
課税されそうな場合に、評価額の見当をつける手順です。
評価額を出す4ステップ
- 1.重さを確認する:納品書やカタログにグラム数が書かれています
- 2.純度を確認する:24金は100%、22金は約92%、18金は75%
- 3.相続開始日の買取価格を調べる:地金商が毎日公表している1グラムあたりの価格を使います
- 4.掛け合わせる:重さ × 純度 × 1グラムあたりの買取価格
たとえば18金で1,200グラムのおりんなら、金の含有量は900グラムです。1グラムあたりの買取価格が1万2,000円なら、地金としての価値は約1,080万円になります。
計算ロジック:1,200グラム × 75%(18金)= 900グラム。900グラム × 1万2,000円 = 1,080万円。加工品の場合、業者はここから手数料を引くため、実際の買取価格はもう少し下がります。
重要ポイント:販売価格が3,000万円だったとしても、評価額は地金としての価値が土台です。買値と評価額の差がそのまま、買った時点で失った分になります。
参照元:国税庁 財産評価基本通達 第6章 動産 第1節 一般動産
買うと得か損か|購入額・買取率・税率で決まる
仏具を買って相続税が減るのは事実です。ただし減るのは購入額に税率を掛けた分だけで、買値と買取相場の差はまるごと失います。この2つを並べると、得になる条件がはっきり出ます。
減るのは購入額に税率を掛けた分だけ
現金300万円で仏具を買うと、課税価格が300万円減ります。ただし相続税が300万円減るわけではありません。減るのは、その分に税率を掛けた額です。
計算ロジック:相続税は課税遺産総額を法定相続分で分けてから税率を当て、それを足し戻して総額を出します。課税価格が300万円減ったときに相続税の総額がいくら減るかを、財産規模ごとに計算しました。
財産規模で変わる税率
相続人が子2人(基礎控除4,200万円)の場合で、300万円の仏具を買ったときに減る相続税です。
| 課税価格 | 買わない場合の相続税 | 買った場合 | 減る相続税 | 実質的な税率 |
|---|---|---|---|---|
| 8,000万円 | 470万円 | 425万円 | 45万円 | 15% |
| 1億5,000万円 | 1,840万円 | 1,750万円 | 90万円 | 30% |
| 3億円 | 6,920万円 | 6,800万円 | 120万円 | 40% |
| 5億円 | 15,210万円 | 15,075万円 | 135万円 | 45% |
表の見方:右端が実質的にいくらの税率が効いているかです。財産が8,000万円なら15%、3億円なら40%です。
重要ポイント:財産が8,000万円の家庭で300万円の仏具を買っても、減る相続税は45万円にとどまります。購入額がそのまま返ってくるわけではありません。
判定式|買取率と税率を足して1を超えるか
一方で、買った時点で失うものがあります。買値と買取相場の差です。
得になるかどうかの判定
- 減る相続税 = 購入額 × 税率
- 失う価値 = 購入額 × (1 − 買取率)
この2つを比べると、買取率 + 税率 が1を超えるときだけ得になります。
たとえば買取率が40%の純金仏具なら、税率が60%を超えないと得になりません。相続税の最高税率は55%なので、どの財産規模でも得にならないという結論です。
早見表|買取率と税率で見る損得
購入額300万円で、買取率と税率の組み合わせごとに損得を出しました。
| 種類 | 買取率 | 税率10% | 税率20% | 税率30% | 税率40% | 税率50% | 税率55% |
|---|---|---|---|---|---|---|---|
| 一般的な仏壇・仏具 | 15% | -225万円 | -195万円 | -165万円 | -135万円 | -105万円 | -90万円 |
| 高級な木製仏壇 | 25% | -195万円 | -165万円 | -135万円 | -105万円 | -75万円 | -60万円 |
| 純金製の仏具(加工品) | 40% | -150万円 | -120万円 | -90万円 | -60万円 | -30万円 | -15万円 |
| 金地金に近いもの | 70% | -60万円 | -30万円 | 0円 | +30万円 | +60万円 | +75万円 |
表の見方:数字は買ったことで最終的に増えた財産です。マイナスなら損、プラスなら得を意味します。
この表から分かること
- 一般的な仏壇・仏具(買取率15%)は、最高税率の55%でも-90万円の損
- 純金製の仏具(買取率40%)も、最高税率で-15万円の損
- 得になるのは金地金に近いもの(買取率70%)を税率30%以上の帯で買った場合だけ
節税だけを目的に仏具を買うと、ほとんどの場合は損になります。
計算ロジック:購入額300万円、買取率 r、税率 t として、得になる額は「300万円 ×(t + r − 1)」で出しています。税率は前の表の実質的な税率に当たります。
供養のために仏壇を用意するのであれば、この表は関係ありません。必要なものを買うのは当然です。この表が意味を持つのは、節税の手段として買うかどうかを迷っている場合だけです。
課税されたら必ず損になる
ここまでは非課税と認められた場合の話です。投資の対象と判断されて課税された場合はどうなるでしょうか。評価額は買値ではなく売買実例価額なので、現金のまま持っていた場合より課税価格は下がります。ただし下がった分より失った価値のほうが必ず大きくなります。
| 種類 | 買取率 | 減る相続税 | 失う価値 | 差引 |
|---|---|---|---|---|
| 一般的な仏壇・仏具 | 15% | 76万円 | 255万円 | -178万円 |
| 高級な木製仏壇 | 25% | 68万円 | 225万円 | -158万円 |
| 純金製の仏具(加工品) | 40% | 54万円 | 180万円 | -126万円 |
| 金地金に近いもの | 70% | 27万円 | 90万円 | -63万円 |
表の見方:税率30%のケースです。どの買取率でも差引がマイナスになります。
計算ロジック:課税された場合、評価額は「購入額×買取率」です。現金のままなら購入額に税率が当たるので、減る相続税は「購入額×(1−買取率)×税率」。一方で失う価値は「購入額×(1−買取率)」です。税率は1を超えないので、差引は必ずマイナスになります。
つまり課税されるリスクを取ってまで買う理由はありません。
節税の手段を一通り比べたい場合は、下記の記事で解説しています。
あわせて読みたい
相続税対策15選|相続税を減らす節税の方法と効果・死後にできる対策
相続税対策とは、生前贈与や非課税枠・特例の活用で、相続税の負担を合法的に減らす取り組みです。主な方法は生前贈与・生命保険・不動産の活用・小規模宅地等の特例・…
購入額を変えるとどうなるか
税率30%の帯で、購入額を変えた場合の損得です。
| 購入額 | 一般的な仏壇・仏具 | 高級な木製仏壇 | 純金製の仏具(加工品) | 金地金に近いもの |
|---|---|---|---|---|
| 100万円 | -55万円 | -45万円 | -30万円 | 0円 |
| 300万円 | -165万円 | -135万円 | -90万円 | 0円 |
| 500万円 | -275万円 | -225万円 | -150万円 | 0円 |
| 1,000万円 | -550万円 | -450万円 | -300万円 | 0円 |
表の見方:買えば買うほど損の額も比例して大きくなります。買取率が低いものほど傾きが急です。
計算ロジック:得になる額は「購入額 ×(税率 + 買取率 − 1)」です。かっこの中が固定なので、購入額に比例します。税率30%・買取率15%なら、かっこの中は −0.55。購入額の55%が失われる計算です。
この表から分かること
- 購入額を増やしても損が減ることはない
- 「もっと高いものを買えば節税になる」という考え方は成り立たない
- 得になる可能性があるのは、買取率が高いものだけ
節税を目的にするなら、仏具ではなく生命保険の非課税枠などを先に使うほうが確実です。
生命保険の非課税枠は、下記の記事で解説しています。
あわせて読みたい
生命保険で相続税がかからない方法とは?基礎控除と非課税枠・生命保険控除の違い
生命保険の死亡保険金には、相続税がかからない場合が多くあります。かからないのは、保険金が非課税枠(500万円×法定相続人の数)以内か、遺産全体が基礎控除以内のと…
それでも仏具を買う意味があるとき
ここまで損得を並べましたが、供養のために必要なら買えばよいというのが前提です。
買う意味があるケース
- そもそも仏壇がなく、これから用意する必要がある
- 古くなった仏壇を買い替える時期が来ている
- 家族が納得する形で供養の場を整えたい
- 生前に本人の意思で選んでおきたい
この場合、相続税が多少減るのは結果であって目的ではありません。
避けたいのは、供養のためでもないのに「節税になるから」という理由だけで高額な仏具を買うことです。その場合は前の表のとおり、失う額のほうが減る税額より大きくなります。
生前に買うときの4つの条件|時期・支払い・使用・記録
供養のために仏壇や仏具を用意するなら、4つの条件をそろえておくと非課税で通ります。どれか1つでも欠けると、税務署に説明する材料が減ります。
条件1
亡くなる前に買う
相続が起きたあとに買っても課税価格は減りません。非課税になるのは被相続人が生前に取得していたものだけです。
相続が起きたあとに買っても課税価格は減りません。非課税になるのは被相続人が生前に取得していたものだけです。
⬇
条件2
現金で払い終える
ローンや分割で残債があると、その未払分は債務控除にできません(相続税法13条3項)。財産は非課税なのに借金だけ残る形になります。
ローンや分割で残債があると、その未払分は債務控除にできません(相続税法13条3項)。財産は非課税なのに借金だけ残る形になります。
⬇
条件3
実際に礼拝に使う
仏壇に納めて日々手を合わせている状態にします。保管したままだと「投資の対象」と見られます。
仏壇に納めて日々手を合わせている状態にします。保管したままだと「投資の対象」と見られます。
⬇
条件4
記録を残す
領収書・納品書を保管し、設置した状態が分かる写真を撮っておきます。
領収書・納品書を保管し、設置した状態が分かる写真を撮っておきます。
亡くなる前に買う
非課税になるのは、被相続人が生前に取得していた祭祀財産です。相続が起きたあとに相続人が買っても、買うのに使った現金はすでに相続財産に含まれています。課税価格は1円も減りません。
「相続税の申告までに買えば間に合う」という誤解がありますが、課税価格は相続が起きた日の状態で決まります。
現金で払い終える
生前に買っても、代金を払い終えていなければ効果が薄れます。相続税法13条3項は、非課税財産の取得のための債務は債務控除にできないと定めています。
| 買い方 | 仏具の扱い | 未払分の扱い | 課税価格への影響 |
|---|---|---|---|
| 生前に現金で購入 | 非課税 | — | 購入額だけ下がる |
| 生前に購入・代金が未払い | 非課税 | 債務控除できない | 変わらない |
| 相続開始後に購入 | 現金のまま課税 | — | 変わらない |
表の見方:課税価格が下がるのは1行目だけです。
重要ポイント:2行目が最も損な形です。財産は非課税になるのに借金は引けないため、手元の現金が減っただけで相続税は変わりません。ローンで買うくらいなら買わないほうがましです。
債務控除の対象になる債務は、下記の記事で解説しています。
あわせて読みたい
相続税の債務控除とは|対象になる債務・葬式費用の○×と計算方法を解説
相続税の債務控除とは、亡くなった人が残した借入金などの債務や葬式費用を、遺産の総額から差し引ける仕組みです。差し引いた分だけ、相続税がかかる金額が小さくなり…
実際に礼拝に使う
通達の条件は「日常礼拝の用に供している」ことです。買っただけでは条件を満たしません。
使っている状態にするためにやること
- 仏壇に納める、または仏間・床の間など定位置に設置する
- 毎日の供養に使う(線香・花・灯明とあわせて置く)
- 家族が存在と場所を知っている状態にする
- 金庫・保管庫・押入れにしまい込まない
- 同じ種類のものを複数そろえない
高額なものほど、この点を問われます。純金のおりんを買ったなら、実際に鳴らして使っている状態にしておくことです。
記録を残す
相続が起きたときに説明するのは相続人です。買った本人はもういません。
残しておくとよい記録
- 領収書・納品書(購入日と金額が分かるもの)
- 設置した状態の写真(日付が分かるとよい)
- カタログや仕様書(材質・重さが分かるもの)
- 購入の経緯を書いたメモ(誰の供養のために買ったか)
重要ポイント:買取業者の査定書や鑑定書はあえて残さないほうが無難です。「売ることを前提にしていた」と受け取られる材料になります。
買う前のチェックリスト
生前に仏壇・仏具を用意するときに、買う前に確かめておく項目です。
購入前に確認すること
- □ 供養のために必要なものか(節税だけが目的になっていないか)
- □ 家の暮らしぶりに見合う金額か
- □ 現金で一括して払えるか(ローンを組まなくて済むか)
- □ 設置する場所が決まっているか
- □ 家族が存在と場所を知っているか
- □ 領収書と納品書を保管する用意があるか
- □ 同じ種類のものを複数買おうとしていないか
重要ポイント:1つ目が最も大事です。供養のために必要なら、損得の計算は要りません。そうでないなら、前の章の早見表で自分のケースがどこに当たるかを確かめてください。
相続税の節税手段を一通り比べたい場合は、下記の記事で解説しています。
あわせて読みたい
相続税の財産評価を下げる方法|財産種類別に見る評価減の余地と2027年改正後も使える手法
相続税の財産評価を下げるとは、相続財産そのものを減らすのではなく、財産に付ける値段(相続税評価額)を通達で認められた方法によって引き下げることをいいます。財…
相続が起きたあとの扱い|買っても遅い・未払いも引けない
相続が起きてから仏壇を買う場面はよくあります。そのとき相続税の計算にどう影響するかを整理します。結論からいうと相続後に買ったものは、相続税の計算に一切関係しません。
相続後に買っても課税価格は減らない
課税価格は相続が起きた日の財産で決まります。そのあと何を買っても、その日の財産は変わりません。たとえば預金3,000万円を相続し、そこから200万円で仏壇を買っても、申告する預金は3,000万円のままです。
計算ロジック:相続税は「相続が起きた時点で被相続人が持っていた財産」にかかります。相続人が相続したあとに何に使うかは、この計算に影響しません。仏壇を買っても、旅行に行っても、課税価格は同じです。
葬式費用との違い
紛らわしいのが葬式費用です。こちらは相続開始後に発生するものですが、債務控除として課税価格から引けます。
| 支出 | 控除できるか | 区分 |
|---|---|---|
| 通夜・告別式の費用 | 引ける | 葬式費用 |
| 火葬料・埋葬料 | 引ける | 葬式費用 |
| お寺へのお布施・読経料 | 引ける | 葬式費用 |
| 遺体の搬送費 | 引ける | 葬式費用 |
| 香典返しの費用 | 引けない | 香典が非課税のため |
| 初七日・四十九日の法要 | 引けない | 葬式そのものではないため |
| 墓地・墓石の購入代金 | 引けない | 非課税財産の取得のため |
| 仏壇・仏具の購入代金 | 引けない | 同上 |
表の見方:上4つは引けますが、下4つは引けません。
重要ポイント:最下2行が今回のテーマに直結します。相続後に買った仏壇の代金は、葬式費用としても引けません。葬儀と同じ時期に買うことが多いため混同されやすい部分です。
参照元:国税庁 No.4129 相続財産から控除できる葬式費用
相続にかかった費用のどれが引けるかは、下記の記事で解説しています。
あわせて読みたい
相続税で控除できる費用・経費になるもの|相続財産から引けるもの・引けないものと登記費用
相続では、葬儀費用や登記費用、税理士報酬など、さまざまな費用がかかります。 これらの費用が税金から引けるかどうかは、「相続税」と「所得税」で扱いが分かれます。…
生前の購入と相続後の購入で何が違うか
同じ200万円の仏壇でも、買うタイミングで結果が変わります。
| 生前に現金で購入 | 相続後に購入 | |
|---|---|---|
| 課税価格 | 200万円下がる | 変わらない |
| 仏壇そのもの | 非課税財産 | 相続人の財産 |
| 減る相続税(税率30%なら) | 60万円 | 0円 |
| 手元から出る現金 | 200万円 | 200万円 |
表の見方:出ていく現金は同じ200万円ですが、相続税が減るのは生前に買った場合だけです。ただし前の章で見たとおり、減る60万円より失う価値のほうが大きくなることが多い点は変わりません。
相続後でも課税価格を下げられるもの
相続後に仏壇を買っても課税価格は減りませんが、相続後の支出で課税価格を下げられるものはあります。
| 支出 | 課税価格への影響 | 期限 |
|---|---|---|
| 通夜・告別式の費用 | 債務控除で下がる | — |
| 火葬料・埋葬料 | 債務控除で下がる | — |
| お寺への読経料・戒名料 | 債務控除で下がる | — |
| 被相続人の未払医療費 | 債務控除で下がる | — |
| 被相続人の未払いの税金・社会保険料 | 債務控除で下がる | — |
| 公益法人への寄付 | 寄付した分が非課税になる | 申告期限(10ヶ月)まで |
| 仏壇・墓石の購入 | 下がらない | — |
表の見方:下から2行目までは課税価格を下げられます。最下行だけが効きません。
重要ポイント:葬儀の前後は出ていく金額が大きいため、「どれが引けてどれが引けないか」を取り違えやすい時期です。領収書はすべて残したうえで、引けるものを選ぶのが確実です。
相続税がかからない財産の全体像は、下記の記事で解説しています。
あわせて読みたい
相続税の申告が不要・必要ない場合とは?0円でも申告が必要なケース
相続税の申告が必要ないのは、正味の遺産額が基礎控除以下のケースです。基礎控除は「3,000万円+600万円×法定相続人の数」で計算します。 実際、亡くなった人のうち相…
生前贈与で仏具を渡した場合
生前に仏具を子や孫へ贈与した場合の扱いです。祭祀財産が非課税になるのは相続税の話であって、贈与税では非課税になりません。
相続税法12条は相続税の非課税財産を定めた条文で、贈与税の非課税財産は21条の3に別に定められています。そこに祭祀財産は入っていません。
生前に仏具を贈与すると起きること
- 受け取った側に贈与税がかかる(年110万円の基礎控除を超える分)
- 相続開始前7年以内の贈与なら、相続財産に加算される
- 加算された分は非課税財産にならず、課税価格に入る
- 仏壇そのものを渡すより、被相続人が持ったままのほうが有利
計算ロジック:被相続人が持ったまま相続を迎えれば、仏具は非課税財産として課税価格に入りません。一方で生前に贈与すると、贈与税がかかるうえに7年以内なら相続財産にも戻ります。同じものを渡すのに、税負担だけが増える形です。
生前贈与が相続財産に戻る期間は、下記の記事で解説しています。
あわせて読みたい
生前贈与は何年前までさかのぼる?相続税の7年ルールと20年前の贈与の扱い
生前贈与は、贈与した人が亡くなると一定期間さかのぼって相続財産に加算されます。この仕組みを生前贈与加算といいます。 2024年の税制改正でさかのぼる期間が3年から7…
お墓や仏壇は誰が引き継ぐ?|遺産分割とは別に決まる
仏壇やお墓は、ほかの財産と分け方の決め方が違います。遺産分割協議で分けるものではありません。
承継者の決まり方は3段階
民法897条が決め方を定めています。
1番目
被相続人が指定した人
遺言で指定されていればその人が承継します。口頭やメモでの指定も有効とされています。
遺言で指定されていればその人が承継します。口頭やメモでの指定も有効とされています。
⬇
2番目
慣習に従って決まる人
指定がなければ、その地方や家の慣習に従います。長男が継ぐという慣習がある地域ならその人です。
指定がなければ、その地方や家の慣習に従います。長男が継ぐという慣習がある地域ならその人です。
⬇
3番目
家庭裁判所が決める
慣習が明らかでない場合や争いがある場合は、家庭裁判所に申し立てて決めてもらいます。
慣習が明らかでない場合や争いがある場合は、家庭裁判所に申し立てて決めてもらいます。
承継する人は相続人でなくても構いません。内縁のパートナーや友人が承継することもできます。
引き継いでも相続分は減らない
祭祀財産は相続財産に含まれないため、承継した人の取り分が減ることはありません。お墓を引き継いだ長男と、何も引き継がない次男がいても、遺産分割では同じ立場です。
重要ポイント:相続税の申告書にも祭祀財産は書きません。非課税財産であると同時に、遺産分割の対象でもないためです。協議書に書いても、その部分は効力の対象外になります。
引き継いだあとに続く負担
承継する人には費用の負担が続きます。
承継したあとにかかるもの
- 霊園・寺院への年間管理費(年5,000円〜2万円程度)
- 法要のたびのお布施
- 墓石の修繕費
- 改葬や墓じまいをする場合の費用
これらは相続税の計算には入りませんが、実際の負担としては続きます。
そのため実務では、承継する人にほかの財産を多めに配分する取り決めをすることがあります。これは相続人の間の調整であって、相続税の計算とは別の話です。
遺産分割の進め方は、下記の記事で解説しています。
あわせて読みたい
遺産分割協議書は相続税申告に必須?書き方とひな形・分け方で変わる税額
遺産分割協議書とは、相続人全員が「誰が何をいくら受け取るか」で合意した内容を書き残す書類です。 相続税の申告に協議書が必須かというと、必須ではありません。分け…
課税された場合の申告|どの表に書くか
非課税から外れた仏具は、相続財産として申告書に書きます。書く場所は第11表です。
第11表に書く
相続税の申告書第11表は「相続税がかかる財産の明細書」です。仏具は家庭用財産などと同じ区分で記載します。
| 記入欄 | 書く内容 | 書き方の例 |
|---|---|---|
| 種類 | 財産の大分類 | その他の財産 |
| 細目 | 財産の中分類 | 家庭用財産 |
| 利用区分・銘柄等 | 何かが分かる名称 | 純金製おりん(18金・重量1,200g) |
| 所在場所等 | 置いてある場所 | 東京都○○区○○1-2-3 |
| 数量 | 個数・重量 | 1個 |
| 価額 | 評価額 | 1,160万円 |
表の見方:3行目で材質と重さまで書いておくと、評価額の根拠が分かる形になります。
申告書のどの表に何を書くかは、下記の記事で解説しています。
あわせて読みたい
相続税申告書の書き方|第9表から書く順番と記載例・コード表(令和8年分対応)
相続税の申告書は、第1表から第15表までの表と、その付表を組み合わせて作ります。すべての表を書くわけではなく、自分の相続に関係する表だけを選びます。 書く順番に…
評価額の根拠をどう用意するか
評価は売買実例価額で行うため、相続が起きた日の買取相場を調べることになります。
評価額の根拠として使えるもの
- 買取業者の査定書(相続開始日の相場で出してもらう)
- 地金の公表相場(純金製なら重量×1グラムあたりの価格)
- 同種同規格の中古品の販売価格
- 購入時の納品書に記載された材質・重量
計算ロジック:純金製なら「重量(グラム)×相続開始日の1グラムあたり買取価格」が土台になります。18金なら金の含有率は75%、22金なら約92%です。加工品はここから業者の手数料が引かれます。
評価額が高くなりそうな場合は、複数の業者から査定を取って根拠を揃えておくと、税務調査で説明しやすくなります。
申告漏れが税務署に把握される経路は、下記の記事で解説しています。
あわせて読みたい
相続税を申告しないとどうなる?無申告がバレる理由と脱税のペナルティ
相続税の無申告は、ほぼ確実に把握されます。税務署は人が亡くなった事実を、遅くとも2ヶ月ほどで知る仕組みになっています。 市区町村は死亡届を受理すると、税務署へ…
相続したあとに売るときの税金|譲渡所得と取得費加算
相続した仏具を売ると、相続税とは別に譲渡所得として所得税がかかります。譲渡所得とは、資産を売って得た利益にかかる所得のことです。
売ると譲渡所得がかかる
売った金額から、取得費と譲渡費用を引いた残りが利益です。そこから特別控除50万円を引いた額に課税されます。
| 所有期間 | 課税される額 | 税率 |
|---|---|---|
| 5年以下(短期) | 利益 − 50万円 | 全額が総合課税 |
| 5年超(長期) | (利益 − 50万円)× 2分の1 | 半分が総合課税 |
表の見方:5年を超えて持っていた場合は課税される額が半分になります。
計算ロジック:所有期間は被相続人が買った日から数えます。相続した日からではありません。親が10年前に買ったものなら、相続した翌日に売っても長期になります。
株式を相続して売るときの税金は、下記の記事で解説しています。
あわせて読みたい
株(株式)の相続税はいくら?かからないケースと相続した株を売ったときの税金
株を相続すると、2つの税金が関わります。相続したときの相続税と、相続した株を売ったときの譲渡所得税です。 相続税は、株だけで決まるわけではありません。株を亡く…
3年10ヶ月以内なら取得費加算が使える
相続税を納めた財産を売る場合、納めた相続税の一部を取得費に足せます。これを取得費加算の特例といいます。使えるのは相続税の申告期限の翌日から3年以内に売った場合です。相続開始からは3年10ヶ月以内になります。
重要ポイント:この特例が使えるのは相続税を納めた財産だけです。非課税財産として扱われた仏具には相続税がかかっていないため、加算できる金額もありません。
参照元:国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
取得費加算の要件と計算は、下記の記事で解説しています。
あわせて読みたい
取得費加算の特例とは?相続税を取得費に足せる要件・計算式と使えないケース
取得費加算の特例とは、相続した財産を相続開始から3年10ヶ月以内に売ったとき、納めた相続税の一部を売却時の経費(取得費)に足せる制度です。 加算できる額は、自分…
非課税だったものを売るとどうなるか
非課税財産として申告しなかった仏具を、あとから売る場合です。売ること自体は自由ですが、売った事実は「投資の対象だった」ことの裏づけになり得ます。
売るタイミングで気をつけること
- 申告してすぐに売ると、非課税の判断そのものを問われやすい
- 売却代金が大きいと、金の売買として税務署に把握される
- 売った年の翌年に譲渡所得の確定申告が必要になる
- 取得費が分からないと、売却代金の5%しか引けない
非課税で申告した以上は、手元に置いて供養に使い続けるのが筋です。
計算ロジック:取得費が分からない場合は売却代金の5%を取得費とみなすルールがあります。100万円で売れたなら取得費は5万円となり、利益は95万円として計算されます。納品書を残しておくべき理由はここにもあります。
売らずに持ち続ける場合の扱い
非課税財産として引き継いだ仏具を、そのまま持ち続ける場合はその後に税金がかかることはありません。固定資産税の対象にもなりません。固定資産税がかかるのは土地・家屋・償却資産で、家庭で使う動産は対象外だからです。
| 持ち方 | 相続税 | 所得税 | 固定資産税 |
|---|---|---|---|
| 引き継いで供養に使い続ける | かからない | かからない | かからない |
| 引き継いで保管したままにする | かからない | かからない | かからない |
| 引き継いだあとに売る | かからない | 譲渡所得がかかる | かからない |
| 次の相続で引き継がれる | 再び非課税 | — | — |
表の見方:税金が発生するのは売ったときだけです。
重要ポイント:4行目のとおり、次の相続でも同じように非課税になります。条件は同じで、そのときも日常の礼拝に使っているかどうかで判断されます。
つまり供養のために持ち続けるかぎり、世代をまたいでも課税されることはありません。仏壇や墓石が非課税とされているのは、もともとそういう性質の財産だからです。
祭祀財産が非課税とされている理由は、国民感情への配慮にあるといわれます。先祖を祀るための道具に課税するのは適当でない、という考え方です。
この趣旨から考えると、投資の対象として持っているものが外される理由も分かります。売って利益を得ることを想定しているなら、それは祀るための道具ではなく資産だからです。
判断に迷ったときは、「先祖を祀るために持っているものか」という素朴な問いに立ち返ると、結論が見えやすくなります。
金の仏具の相続税の相談は相続税の対応実績がある税理士へ|一括相談・見積り
仏具が非課税になるかどうかは、条文を読めば答えが出る話ではありません。使っている状態を見て判断する仕事です。判定を誤ると、非課税のつもりで申告して調査で指摘されるか、課税のつもりで申告して払わなくてよい税を払うかのどちらかになります。
相続税の対応実績がある税理士が必要な理由
高額な仏具がある相続では、税務署に説明できる形で申告できるかが分かれ目になります。
相続税の対応実績がある税理士に相談する理由
- 通達の基準に当てはめて、非課税で通るかどうかを判断できる
- 課税になりそうな場合に、評価額の根拠をどうそろえるかを示せる
- 生前の購入なら、条件4つをそろえる段取りを組める
- 未払金が債務控除にならないことを踏まえて支払い方を助言できる
- 第11表への書き方と、添える資料を整えられる
- 書面添付や税務調査の立会いまで引き受けられる
例を出します。財産1億5,000万円・相続人が子2人で、純金製の仏具を500万円で購入していたケースです。
| 非課税で申告 | 課税されて評価 | |
|---|---|---|
| 課税価格 | 1億5,000万円 | 1億5,200万円 |
| 仏具の扱い | 0円 | 200万円(買取相場) |
| 相続税の総額 | 1,840万円 | 1,900万円 |
判定が変わるだけで60万円の差です。しかも調査で覆された場合は、これに加算税と延滞税が乗ります。
計算ロジック:純金製の仏具の買取率を40%として、評価額を500万円×40%=200万円としました。財産1億5,000万円の帯の税率30%を当てています。
一括相談・見積りのメリット|判定の根拠を言えるかで実務力が見える
見積りを並べると報酬額を比べられますが、差が出るのは判定の根拠を示せるかです。次の3点を各事務所に同じ質問で聞き、答えを突き合わせてください。
判定ポイント1:非課税かどうかの根拠を言えるか
- A事務所:「たぶん大丈夫です」
- B事務所:「相続税法基本通達12-2で投資の対象として所有しているものは外れます。使用状況を確認させてください」
→ B事務所の方が、税務署に説明できる形で申告すると判定できます。
判定ポイント2:課税されたときの評価方法を示せるか
- A事務所:「買った金額です」
- B事務所:「財産評価基本通達129で売買実例価額です。買取相場を確認します」
→ B事務所の答えが正しく、評価額も低く出ます。
判定ポイント3:生前の相談に対応するか
- A事務所:「相続が起きてからご相談ください」
- B事務所:「支払い方と設置の仕方で結論が変わるので、買う前にご相談ください」
→ B事務所の方が、条件4つをそろえる段取りまで見ています。
相談しないまま進めるリスク
仏具の判定は、間違えても税務署から連絡が来ないほうに倒れることがあります。
自分だけで判断したときに起きること
- 非課税のつもりで申告し、調査で課税と指摘される
- 指摘されると本税に加えて加算税と延滞税がかかる
- 逆に課税のつもりで申告し、払わなくてよい税を払う
- 評価額を買値で計算し、必要以上に高く申告する
- 未払いのまま相続が起きて、財産も債務も計算から外れる
- 節税になると思って買い、失う額のほうが大きくなる
前の表のとおり、判定が変わるだけで60万円動きます。複数の事務所に同じ資料を渡せば、どこを見ているかの差が見えます。
重要ポイント:比べるのは報酬額だけではありません。「非課税の根拠を言えるか」「評価方法を示せるか」「生前の相談に対応するか」の3点を同じ質問で聞いてください。
一括相談・見積りの手順|STEP1〜STEP4
申し込みから依頼先を決めるまでは、相続開始から7ヶ月以内に終えるのが目安です。
STEP1
相続の概要を整理する
財産の種類と概算額、相続人の人数と続柄、遺言の有無を書き出します。仏具については材質・重さ・購入時期・購入額を控えておきます。
財産の種類と概算額、相続人の人数と続柄、遺言の有無を書き出します。仏具については材質・重さ・購入時期・購入額を控えておきます。
⬇
STEP2
一括相談・見積りサービスに依頼する
フォームに「相続税申告」などの希望内容を書き、複数の税理士(目安3〜5社)への同時打診を依頼します。不動産があれば所在地と広さも記載します。財産の種類と相続人の人数はできるだけ正確に伝えてください。記入自体は5分程度です。
フォームに「相続税申告」などの希望内容を書き、複数の税理士(目安3〜5社)への同時打診を依頼します。不動産があれば所在地と広さも記載します。財産の種類と相続人の人数はできるだけ正確に伝えてください。記入自体は5分程度です。
⬇
STEP3
見積りと初回相談を受ける
各事務所から提案内容・試算した相続税額・報酬額が届きます。気になった事務所と初回相談を行い、仏具の判定をどう考えるかを確認します。
各事務所から提案内容・試算した相続税額・報酬額が届きます。気になった事務所と初回相談を行い、仏具の判定をどう考えるかを確認します。
⬇
STEP4
税理士を選定・正式依頼する
提案内容の質・説明の丁寧さ・報酬の納得性で選びます。相続開始から7ヶ月以内に決めておくと、申告期限までの段取りに余裕が残ります。
提案内容の質・説明の丁寧さ・報酬の納得性で選びます。相続開始から7ヶ月以内に決めておくと、申告期限までの段取りに余裕が残ります。
初回相談で確認すべきチェックリスト
聞く順番より、同じ質問を全社に投げて答えを並べることが大事です。
初回相談で確認すること
- □ 相続税申告の年間件数と実績年数を確認した
- □ 仏具の非課税判定を何を基準に行うかを聞いた
- □ 課税された場合の評価方法を説明してもらった
- □ 税務調査で指摘されたときの対応を聞いた
- □ 書面添付に対応するかを確認した
- □ 生前の購入について相談できるかを聞いた
- □ 第11表への記載まで対応するかを確認した
見積りで確認すべきチェックリスト
見積書は総額が書面で出ているかを最優先で確かめてください。基本報酬だけ安く、加算報酬で膨らむ形が見分けにくい部分です。
見積書で確認すること
- □ 基本報酬の計算根拠(遺産額×何%か、固定額か)が書かれているか
- □ 土地1筆ごと・非上場株式1銘柄ごとの加算報酬の条件と金額
- □ 相続人の人数による加算があるか
- □ 準確定申告・遺産分割協議書の作成が別料金か
- □ 書面添付に対応するか、その費用はいくらか
- □ 税務調査になった場合の立会費用が含まれるか
- □ 総額(基本報酬+加算報酬の合計)が書面で示されているか
報酬の相場そのものを確かめたい場合は、下記の記事で解説しています。
あわせて読みたい
相続税申告の税理士費用・報酬の相場はいくら?遺産額別の早見表
相続税申告の税理士費用とは、相続税の申告を税理士に頼んだときに払う報酬のことです。相場は遺産総額の0.5〜1%程度で、遺産1億円なら50万〜100万円が目安です。 報酬…
相続税の対応実績をどう見分けるかは、下記の記事で解説しています。
あわせて読みたい
相続税に強い税理士の探し方と選び方|失敗しない8つのポイント
相続税に強い税理士とは、相続税の申告を数多く手がけ、土地の評価や特例の判断に慣れている税理士のことです。 税理士には専門分野があり、法人税が中心の税理士と相続…
よくある質問(FAQ)
Q1. 仏壇を買えば相続税は必ず減りますか?
減りますが、減るのは購入額に税率を掛けた分だけです。買値と買取相場の差はまるごと失うため、買取率と税率を足して1を超えないと差引では損になります。
一般的な仏壇・仏具は買取率が1〜2割なので、最高税率の55%でも損になる計算です。供養のために必要なら買えばよく、節税だけを目的にするなら勧められません。
Q2. 純金の仏具は必ず課税されますか?
必ず課税されるわけではありません。相続税法基本通達12-2が外しているのは「商品、骨とう品又は投資の対象として所有するもの」です。
仏壇に納めて日常の礼拝に使っていれば、純金製というだけで課税されることはありません。金庫に保管したままだと投資の対象と見られやすくなります。
Q3. 相続が起きたあとに仏壇を買っても相続税は減りますか?
減りません。課税価格は相続が起きた日の財産で決まるため、そのあと何に使っても計算は変わりません。葬式費用は債務控除できますが、墓地・墓石・仏壇の購入代金は葬式費用にも含まれません。
Q4. ローンで仏壇を買った場合はどうなりますか?
仏壇は非課税財産のままですが、未払いの残債は債務控除にできません(相続税法13条3項)。財産も債務も計算から外れるため、相続税は買わなかった場合と変わりません。手元の現金だけが減る形になるので、買うなら生前に現金で払い終えておくことです。
Q5. お墓を引き継ぐと相続分は減りますか?
減りません。お墓や仏壇は民法897条により遺産分割の対象外で、祭祀を主宰する人が承継します。承継した人の取り分がその分減ることはなく、相続税の申告書にも書きません。ただし管理費や法要の負担が続くため、相続人の間で別途調整することはあります。
まとめ|仏具の相続税で押さえる3点
非課税になる条件
- 仏具・仏壇・墓地は相続税法12条1項2号により非課税
- 条件は「日常礼拝の用に供している」こと(相続税法基本通達12-2)
- 商品・骨とう品・投資の対象として持っているものは外れる
買うと得か損か
- 減る相続税は購入額×税率だけ。買値と買取相場の差はまるごと失う
- 得になるのは買取率+税率が1を超えるときだけ
- 一般的な仏壇・仏具(買取率15%)は最高税率55%でも-90万円の損
- 課税された場合は評価が売買実例価額になり、必ず損になる
生前に買うときの条件
- 亡くなる前に買う(相続後の購入は課税価格に影響しない)
- 現金で払い終える(未払分は債務控除にできない)
- 実際に礼拝に使う(保管したままは投資の対象と見られる)
- 領収書・納品書・設置した状態の写真を残す
今すぐ取るべき行動
- 供養のために仏壇が必要なら、金額の損得は考えずに用意する
- 節税を目的に検討しているなら、早見表で自分のケースがどこに当たるかを確かめる
- 高額な仏具がすでにある場合は、設置した状態の写真と購入時の書類をそろえる
- 買う予定があるなら、支払いを現金一括にできるかを先に確認する
- 判定に迷う仏具があるなら、申告前に相続税の対応実績がある税理士に見てもらう
※本記事は2026年9月時点の法令・通達に基づいて作成しています。相続税法の改正により内容が変更となる場合があります。個別の相続税申告については、必ず税理士等の専門家にご相談ください。