


相続税対策とは、生前贈与や非課税枠・特例の活用で、相続税の負担を合法的に減らす取り組みです。主な方法は生前贈与・生命保険・不動産の活用・小規模宅地等の特例・養子縁組などで、この記事では15種類に整理しています。
方法は、課税される財産を減らす、財産の評価額を下げる、非課税枠や特例を使う、の3つに分かれます。
相続税は、対策をするかどうかで納税額が数百万円単位で変わる税金です。同じ財産でも、渡し方と準備しだいで結果が大きく違います。
2015年の改正で基礎控除が4割縮小され、都市部に自宅がある家庭にとって、相続税は誰にでも起こり得る身近な問題になりました。
一方で、2024年以後の贈与から持ち戻し期間が7年に延び、教育資金の一括贈与は新規受付を終え、2027年からは一部の賃貸不動産の評価も変わります。
古い情報のまま対策すると、効果が出ないばかりか、税務署に否認されるリスクさえあります。
この記事では、相続税対策15選の効果と手軽さの比較、計算例、死後にできる対策、やってはいけない対策、始める時期を解説します。
▼ この記事の3行まとめ


相続税対策は種類が多く、手当たりしだいに始めると効果が出ません。まず全体像と優先順位をつかんでから着手することが成功の条件です。
ここでは対策が必要な人、節税の3本柱、15の対策の比較一覧、状況別の始め方を解説します。
相続税がかかるのは、財産の合計が基礎控除「3,000万円+600万円×法定相続人の数」を超える場合です。
たとえば妻と子2人の家庭なら、基礎控除は4,800万円です。財産がこれ以下なら相続税はかからず、節税対策も基本的に不要です。
国税庁の集計では、2024年(令和6年分)に亡くなった約160万人のうち、相続税の課税対象になったのは10.4%でした。およそ10人に1人です。
自宅の土地・建物と預貯金、生命保険金などを合計して、基礎控除を超えそうかをまず確認しましょう。ここが対策のスタートラインです。
財産には、生命保険金などのみなし相続財産や、亡くなる前に受けた贈与(2026年中の相続なら3年以内、2027年以後は段階的に最長7年)も含めて判定します。
不動産の価格は、固定資産税の課税明細書に載っている評価額が手がかりになります。毎年届く書類なので探してみましょう。
重要ポイント:対策の前に財産の概算が基礎控除を超えるかを必ず確認してください。超えないなら、無理な対策はかえって損になります。
相続税がかかるかどうかの判定は、下記の記事で解説しています。
相続税の節税は、アプローチで整理すると3つに分かれます。どの対策もこの3本柱のどれかに当てはまります。
【柱1】課税される財産そのものを減らす
生前贈与や非課税財産の購入で、相続時に残る財産を減らします。
【柱2】財産の評価額を下げる
現金を不動産に換えるなど、同じ価値でも相続税評価額が低い形に組み替えます。
【柱3】非課税枠・特例・控除を使う
生命保険の非課税枠や小規模宅地等の特例など、制度上の枠を最大限活用します。
たとえば「贈与で財産を減らしながら、自宅は特例の要件を整え、預貯金の一部は保険に換える」というように、3本柱は同時に進められます。
重要ポイント:効果が大きいのは3本柱を組み合わせたときです。1つの対策に偏らず、複数を並行して進めましょう。
この記事で扱う15の対策を、節税効果と手軽さで一覧にしました。◎○△の3段階で比較しています。
効果は財産の内容や規模で変わるため、あくまで一般的な家庭を想定した目安です。詳細は各セクションで解説します。
| 対策 | 効果 | 手軽さ | 注意点 |
|---|---|---|---|
| ①暦年贈与(年110万円) | ○ | ◎ | 7年加算 |
| ②孫への贈与 | ○ | ◎ | 2割加算の場合あり |
| ③相続時精算課税 | ○ | ○ | 暦年課税に戻れない |
| ④住宅取得資金の贈与 | ◎ | ○ | 2026年12月まで |
| ⑤結婚・子育て資金の贈与 | ○ | ○ | 2027年3月まで |
| ⑥生命保険の非課税枠 | ◎ | ◎ | 受取人の設定 |
| ⑦保険料贈与プラン | ○ | ○ | 契約形態に注意 |
| ⑧死亡退職金の非課税枠 | ○ | ○ | 経営者・個人事業主向け |
| ⑨現金を不動産に換える | ◎ | △ | 2027年からの評価見直し |
| ⑩賃貸アパート経営 | ◎ | △ | 空室リスク・5年ルール |
| ⑪小規模宅地等の特例 | ◎ | ○ | 要件が細かい |
| ⑫墓地・仏壇の生前購入 | △ | ◎ | 生前の支払いが条件 |
| ⑬養子縁組 | ○ | △ | 家族トラブル・否認 |
| ⑭配偶者の税額軽減 | ◎ | ○ | 二次相続で逆転も |
| ⑮国・公益法人への寄付 | ○ | ○ | 期限・寄付先の要件 |
表の見方:迷ったら効果と手軽さがともに高い「⑥生命保険」と「①暦年贈与」から始めるのが定石です。不動産系は効果が大きい分、リスクの検討が必要です。
家庭の状況によって、優先すべき対策は変わります。自分に近いケースから確認してみましょう。
| 状況 | 優先したい対策 |
|---|---|
| 預貯金が多い | 暦年贈与・生命保険・不動産への組み替え |
| 自宅の土地がある | 小規模宅地等の特例の要件確認 |
| 子・孫が多い | 暦年贈与・孫への贈与(人数分の非課税枠) |
| 高齢で時間がない | 生命保険・墓地仏壇・相続時精算課税の110万円枠 |
| 配偶者がいる | 配偶者の税額軽減(二次相続まで設計) |
表の見方:特に高齢で時間がない場合は、期間に左右されない対策を優先します。生命保険と非課税財産の購入は短期間でも効果が出ます。
生前贈与は、課税される財産そのものを減らせる節税の王道です。早く始めるほど非課税で渡せる総額が大きくなります。
ここでは暦年贈与、孫への贈与、相続時精算課税、目的別の非課税特例、年110万円を超える贈与を解説します。
贈与税には、もらう人1人あたり年110万円の基礎控除があります。この範囲内の贈与を毎年続けるのが暦年贈与です。
子2人に10年間続ければ、110万円×2人×10年=2,200万円を贈与税なしで渡せます。人数と年数が多いほど効果は拡大します。
ただし相続人への贈与は、亡くなる前7年分が相続財産に戻ります。2031年以後の相続で亡くなる直前まで続けた場合、相続税の対象から外れるのは2,200万円のうち860万円です。
贈与は渡す側ともらう側の合意で成立する契約です。もらう側が通帳と印鑑を自分で管理していることも、贈与と認められる条件になります。
毎年同じ日に同じ額を機械的に渡すと、まとまった贈与の分割払い(定期贈与)とみなされるおそれがあります。金額や時期を変え、そのつど契約書を交わしましょう。
2024年1月1日以後の贈与から、相続人などへの贈与は亡くなる前7年以内の分が加算されるようになりました。加算期間は相続の時期に応じて段階的に延びます。
| 相続開始の時期 | 加算される贈与の期間 |
|---|---|
| 2026年12月まで | 相続開始前3年以内 |
| 2027年1月〜2030年12月 | 2024年1月1日以降の贈与 |
| 2031年1月以降 | 相続開始前7年以内 |
表の見方:加算期間は2031年に完全に7年へ移行します。直前の駆け込み贈与は効かなくなったため、早く始めることが最大の対策です。
延びた4年分(亡くなる前3年超〜7年以内)の贈与は、受贈者ごとに合計100万円を差し引いてから加算します。3年以内の分は全額が加算されます。
上の860万円は、この100万円を子2人分差し引いた額です。子への年110万円なら、7年加算のない相続時精算課税のほうが有利になります。
重要ポイント:贈与のたびに贈与契約書を作り、銀行振込で記録を残してください。記録がないと名義預金と判断され、贈与自体が否認されます。
7年加算の対象になるのは、原則として相続人への贈与です。相続で財産を受け取らない孫への贈与は、亡くなる直前でも加算されません。
子の配偶者など、相続人以外への贈与も同じく加算の対象外です。渡す相手を広げることで、加算の影響を抑えられます。
さらに、子から孫への相続を待つと相続税は2回かかりますが、孫へ直接贈与すれば課税を1回分飛ばせます。
加算の対象外・世代飛ばし・非課税枠の人数増という3つの効果があり、7年加算時代の有力な選択肢です。
孫が未成年の場合は、親権者が代わりに贈与契約を結びます。孫名義の口座の管理状況にも気を配りましょう。
注意:孫が遺言で財産を受け取る場合や生命保険金の受取人の場合は加算対象になるうえ、相続税の2割加算もあります。受け取らせ方の設計が重要です。
孫への贈与の使い分けは、下記の記事で解説しています。
相続時精算課税は、60歳以上の親・祖父母から18歳以上の子・孫への贈与で、累計2,500万円まで贈与税がかからない制度です。
2024年に新設された年110万円の基礎控除分は、贈与者が亡くなっても相続財産に加算されません。高齢で贈与期間が短い場合でも確実に財産を減らせます。
累計2,500万円を超えた分には一律20%の贈与税がかかりますが、納めた分は相続時に精算されます。大きな財産を早く動かしたい場合に向く制度です。
ただし、精算課税で贈与した宅地には小規模宅地等の特例が使えません。自宅や事業用の土地の贈与には慎重な判断が必要です。
また、精算課税で贈与した財産は贈与時の価額で相続財産に加算されます。値上がりが見込まれる株式や不動産を早めに渡す使い方に向いています。
子への年110万円の贈与なら、精算課税は暦年課税より不利にならず、7年加算に入る分だけ有利になります。財産1億円・配偶者と子2人の試算では、子2人に5年続けた場合の節税額(相続税の総額)は暦年課税30万円、精算課税165万円でした。
注意:相続時精算課税は一度選ぶと暦年課税に戻せません。年110万円を超える贈与まで含めると有利不利は財産規模と期間で変わるため、試算してから選びましょう。
相続時精算課税の要件と使うべきケースは、下記の記事で解説しています。
使いみちを限定した大型の非課税特例もあります。2026年10月時点で使える制度と期限は次のとおりです。
いずれも受贈者の年齢や所得などの要件があり、金融機関や税務署での手続きが必要です。利用前に最新の要件を確認しましょう。
| 特例 | 非課税限度額 | 期限 |
|---|---|---|
| 住宅取得等資金の贈与 | 最大1,000万円(省エネ等住宅) | 2026年12月31日まで |
| 結婚・子育て資金の一括贈与 | 最大1,000万円(結婚は300万円) | 2027年3月31日まで |
| 教育資金の一括贈与 | 最大1,500万円 | 2026年3月末で新規受付終了 |
表の見方:教育資金の一括贈与は2026年3月末で新規受付を終了しました。すでに拠出済みの分は引き続き非課税で使えます。今後の教育費支援は暦年贈与や都度の援助が中心になります。
重要ポイント:なお、生活費や教育費をその都度援助する分は、もともと贈与税がかかりません。特例が終了しても「必要な時に必要な分を渡す」援助は非課税です。
参照元:国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税
注意:住宅取得等資金の贈与で子が持ち家を買うと、親の自宅の土地を相続するときに「家なき子特例」(小規模宅地等の特例)が使えなくなります。どちらの効果が大きいかを比べてから使いましょう。
財産が多い家庭では、贈与税を払ってでも年110万円を超えて贈与したほうが、相続税と合わせた負担が軽くなる場合があります。判断の目安は、贈与税の実効税率が相続税の限界税率より低いかどうかです。
限界税率とは、遺産が最後に増えた分にかかる税率のことです。まず、子・孫1人に贈与したときの贈与税の実効税率です。
| 子・孫1人への年間の贈与額 | 贈与税 | 実効税率 |
|---|---|---|
| 310万円 | 20万円 | 6.5% |
| 500万円 | 48万5,000円 | 9.7% |
| 1,000万円 | 177万円 | 17.7% |
| 1,500万円 | 366万円 | 24.4% |
次に、遺産を1,000万円減らしたときに家族が納める相続税がいくら減るか(限界税率)です。
| 遺産額 | 配偶者と子2人 | 子2人のみ |
|---|---|---|
| 1億円 | 7.5% | 15% |
| 2億円 | 12.5% | 30% |
| 3億円 | 17.5% | 40% |
| 5億円 | 約21% | 45% |
表の見方:2つの表を見比べ、実効税率が限界税率を下回る贈与額までが得になる範囲です。子2人のみで遺産2億円なら、年1,000万円(実効17.7%)の贈与でも相続税(30%)より軽くなります。
重要ポイント:7年以内の暦年贈与は相続財産に戻り、払った贈与税は相続税から差し引かれるだけです。贈与税を払う贈与は、7年より前から始められる人向けです。
計算ロジック:贈与税は18歳以上の子・孫への特例税率で計算しました。限界税率は遺産を1,000万円減らしたときの納税額(配偶者の税額軽減後)の差を1,000万円で割った値で、配偶者は法定相続分を取得する前提です。
参照元:国税庁 No.4408 贈与税の計算と税率(暦年課税)
7年加算後も効く贈与の組み立て方は、下記の記事で解説しています。
婚姻期間20年以上の夫婦なら、居住用の不動産(またはその購入資金)を2,000万円まで非課税で配偶者に贈与できます。
基礎控除110万円とあわせて、1年で最大2,110万円を非課税で移せる制度です。この贈与は生前贈与加算の対象にもなりません。
ただし、不動産取得税や登録免許税などの移転コストがかかります。また、自宅は相続で渡せば小規模宅地等の特例や配偶者の税額軽減が使えるため、贈与が常に有利とは限りません。
重要ポイント:おしどり贈与は相続で渡した場合との比較試算をしてから使いましょう。移転コストを含めると相続のほうが有利なケースも多くあります。


生命保険は、手軽さと確実性で最初に検討したい対策です。預貯金を保険に換えるだけで非課税枠が生まれます。
ここでは生命保険の非課税枠、保険料贈与プラン、死亡退職金の非課税枠を解説します。
死亡保険金には「500万円×法定相続人の数」の非課税枠があります。妻と子2人なら1,500万円まで相続税がかかりません。
預貯金のままでは非課税枠はゼロです。同じ1,500万円でも、一時払い終身保険などに換えるだけで課税対象から外せます。
高齢でも加入しやすい商品が多く、受取人を指定できるため納税資金の準備や遺産分割対策にもなります。
ただし、非課税枠を超える保険への加入は節税効果がありません。枠の範囲を目安に、入りすぎないことも大切です。
計算ロジック:【例】法定相続人3人・保険金1,500万円の場合、非課税枠500万円×3人=1,500万円ですべて非課税。相続税率20%なら約300万円の節税になります。
重要ポイント:非課税枠を使うには受取人を相続人にしておく必要があります。相続放棄をした人が受け取る保険金には枠を使えません。
参照元:国税庁 No.4114 相続税の課税対象になる死亡保険金
死亡保険金の非課税枠と契約形態は、下記の記事で解説しています。
もう一歩進んだ活用が、保険料贈与プランです。親が子に現金を贈与し、子がそのお金で親に保険をかけ、子自身が受取人になります。
この形なら、保険金は相続税ではなく子の一時所得(所得税)になります。一時所得は「(受取額−払込保険料−50万円)×2分の1」にしか課税されず、税負担を抑えやすい仕組みです。
相続税率が高い家庭ほど、相続税から所得税へ切り替える効果は大きくなります。生命保険の非課税枠を使い切った後の上乗せ対策に向いています。
贈与の事実を示すため、保険料相当額の贈与にも契約書と振込記録を残しましょう。ここが崩れると相続税の対象に戻ってしまいます。
贈与された保険料は暦年贈与の110万円枠を使えるため、贈与と保険の合わせ技として機能します。
生命保険にかかる税金は、「契約者(保険料負担者)・被保険者・受取人」の組み合わせで決まります。
| 契約者 | 被保険者 | 受取人 | かかる税金 |
|---|---|---|---|
| 父 | 父 | 子 | 相続税(非課税枠あり) |
| 子 | 父 | 子 | 所得税(一時所得) |
| 母 | 父 | 子 | 贈与税 |
表の見方:3行目の形は贈与税がかかる最も不利なパターンです。契約時に組み合わせを確認しないと、思わぬ税負担が生じます。
重要ポイント:効果は「契約者・保険料負担者・受取人」の組み合わせで決まります。設計を誤ると贈与税や相続税の対象になるため、契約形態は必ず確認してください。
会社経営者や個人事業主には、死亡退職金の非課税枠も使えます。生命保険とは別枠で「500万円×法定相続人の数」まで非課税です。
会社から遺族へ死亡退職金を支給する形にすれば、生命保険の枠と合わせて非課税枠を2倍にできます。
個人事業主は小規模企業共済に加入しておくと、共済金がこの死亡退職金の非課税枠の対象になります。
非課税枠の対象になるのは、亡くなってから3年以内に支給が確定した退職金です。会社の退職金規程も整備しておきましょう。
業務外の死亡で支給される弔慰金にも、給与の6ヶ月分(業務上は3年分)まで非課税の枠があります。退職金と組み合わせて活用できます。
重要ポイント:生命保険と死亡退職金の非課税枠は別々に使えます。相続人3人なら合計3,000万円を非課税にできる計算です。

不動産の活用は、節税効果の大きさで群を抜く対策です。現金より不動産のほうが相続税評価額が低くなる性質を利用します。
ここでは評価が下がる仕組み、賃貸経営、2027年からの評価見直し、小規模宅地等の特例、タワマン節税の現状を解説します。
現金1億円の相続税評価額は1億円のままです。しかし不動産は、土地が路線価(時価の約8割)、建物が固定資産税評価額(建築費の5〜6割程度)で評価されます。
つまり現金で持つより不動産で持つほうが、同じ価値でも課税対象が小さくなります。1億円で購入した不動産の評価額が7,000万円程度になることも珍しくありません。
少額で買える不動産小口化商品を勧められることもありますが、2027年1月以後の相続では、取得時期を問わず時価に近い額で評価されることが決まっています。
ただし、不動産は分けにくく、価格変動や維持費のリスクもあります。節税だけを目的にした購入は避け、活用計画とセットで考えましょう。
相続の直前に駆け込みで購入すると、否認リスクが高まります。不動産の対策は時間の余裕があるうちに実行することが大切です。
計算ロジック:【目安】土地は時価の約8割、建物は建築費の5〜6割程度で評価されます。現金1億円→不動産評価約7,000万円なら、課税対象を3,000万円分減らせます。
購入・建築した不動産を人に貸すと、評価額はさらに下がります。土地は「貸家建付地」、建物は「貸家」として、借主の権利の分だけ減額されるためです。
賃貸割合などにもよりますが、貸すことで土地は約2割、建物は3割の追加減額が見込めます。
なお、建築資金を借り入れても、借入金と手元の現金が同じ額だけ増えるので、借入そのもので評価は下がりません。下がるのは、現金が建物に変わった分です。
物件の規模が大きい場合は、不動産を法人で持つ資産管理会社の設立も選択肢になります。家賃収入を役員報酬として家族に分配でき、財産の集中を防げます。
一方で、空室が続けば収支が悪化し、財産そのものが目減りします。節税効果と経営リスクを天秤にかけ、立地と需要を慎重に見極める必要があります。
注意:賃貸経営は空室リスク・借入リスクと隣り合わせです。「節税になるから」だけで始めると、節税額以上の損失を招くことがあります。
令和8年度の税制改正で、賃貸用の不動産(貸付用不動産)の評価方法が見直されます。2027年1月1日以後の相続・贈与では、5年以内に購入・新築した貸付用不動産は「通常の取引価額」で評価されます。
通常の取引価額は時価に近い額です。課税上の弊害がなければ、取得価額をもとに地価の変動などを反映した額の80%で評価できるとされています。
| 対象 | 2026年12月までの相続 | 2027年1月以後の相続 |
|---|---|---|
| 5年以内に購入・新築した貸付用不動産 | 路線価・固定資産税評価額など | 通常の取引価額(取得価額ベースの80%も可) |
| 5年より前から持つ貸付用不動産 | 路線価・固定資産税評価額など | 従来どおり |
| 不動産小口化商品(一定の共同事業・信託受益権) | 路線価・固定資産税評価額など | 取得時期を問わず通常の取引価額 |
表の見方:これから現金で賃貸物件を買う対策は、亡くなる前5年以内だと評価が下がらないことを前提に考える必要があります。5年より前から持っている物件は従来の評価のままです。
重要ポイント:通達で定める日までに、5年以上前から持っている土地に新築した家屋(建築中を含む)は、この見直しの対象外とする経過措置があります。
計算ロジック:対象は「課税時期前5年以内に対価を伴う取引で取得・新築した一定の貸付用不動産」と、一定の不動産小口化商品です(令和8年度税制改正大綱)。評価の具体的な計算は、国税庁が2026年9月に公表した通達案の段階で、確定内容は変わる可能性があります。
アパート建築の節税効果と5年ルールは、下記の記事で解説しています。
亡くなった人の自宅の土地は、配偶者や同居親族が相続すれば、330㎡まで評価額を80%減額できます。
たとえば評価額5,000万円の自宅の土地なら、特例の適用で1,000万円まで下がります。この特例が使えるかどうかで、税額はけた違いに変わります。
生前の対策としては、適用要件を満たす状態を作っておくことが重要です。同居の実現や、別居の子の持ち家状況(家なき子特例の要件)などが検討ポイントになります。
減額は面積の上限までの「割合」で決まるため、同じ評価額なら面積が小さく地価の高い土地ほど減る金額が大きくなります。郊外の広い家から都心の家へ住み替えると、減額が増えることがあります。
たとえば評価額1億円の自宅なら、郊外の660㎡では330㎡分だけが対象で減額は4,000万円、都心の330㎡なら全体が対象で8,000万円です。
自宅のほか、事業用の土地は400㎡まで80%減、賃貸物件の土地は200㎡まで50%減の枠もあります。事業や賃貸経営をしている場合は必ず確認しましょう。
重要ポイント:自宅を生前贈与すると、この特例は使えなくなります。自宅は相続で渡し、特例の要件を生前に整えておくのが基本戦略です。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
特例の要件と4類型は、下記の記事で解説しています。

かつては、時価と評価額の差が大きいタワーマンションの高層階を買う「タワマン節税」が流行しました。
しかし2024年から区分マンションの評価方法が見直され、評価額は市場価格の最低6割程度になるよう補正されます。以前ほどの圧縮効果は期待できません。
行きすぎた事例では、改正前でも国税当局に評価を否認された最高裁判例があります。時価との乖離だけを狙う手法はリスクが高いと考えてください。
三大都市圏で500㎡以上、それ以外で1,000㎡以上の広い宅地は、「地積規模の大きな宅地の評価」により評価額を減額できます。
広い土地は分譲などの開発でつぶれ地が生じるため、その分を織り込んで評価を下げる仕組みです。要件を満たせば2〜3割程度の減額が見込めます。
また、複数の道路に面した土地を分筆して評価単位を分けるなど、土地の分け方の工夫でも評価を下げられる場合があります。
重要ポイント:広い土地を持っているなら地積規模の大きな宅地の評価に該当しないか必ず確認しましょう。適用の有無で数百万円変わることもあります。
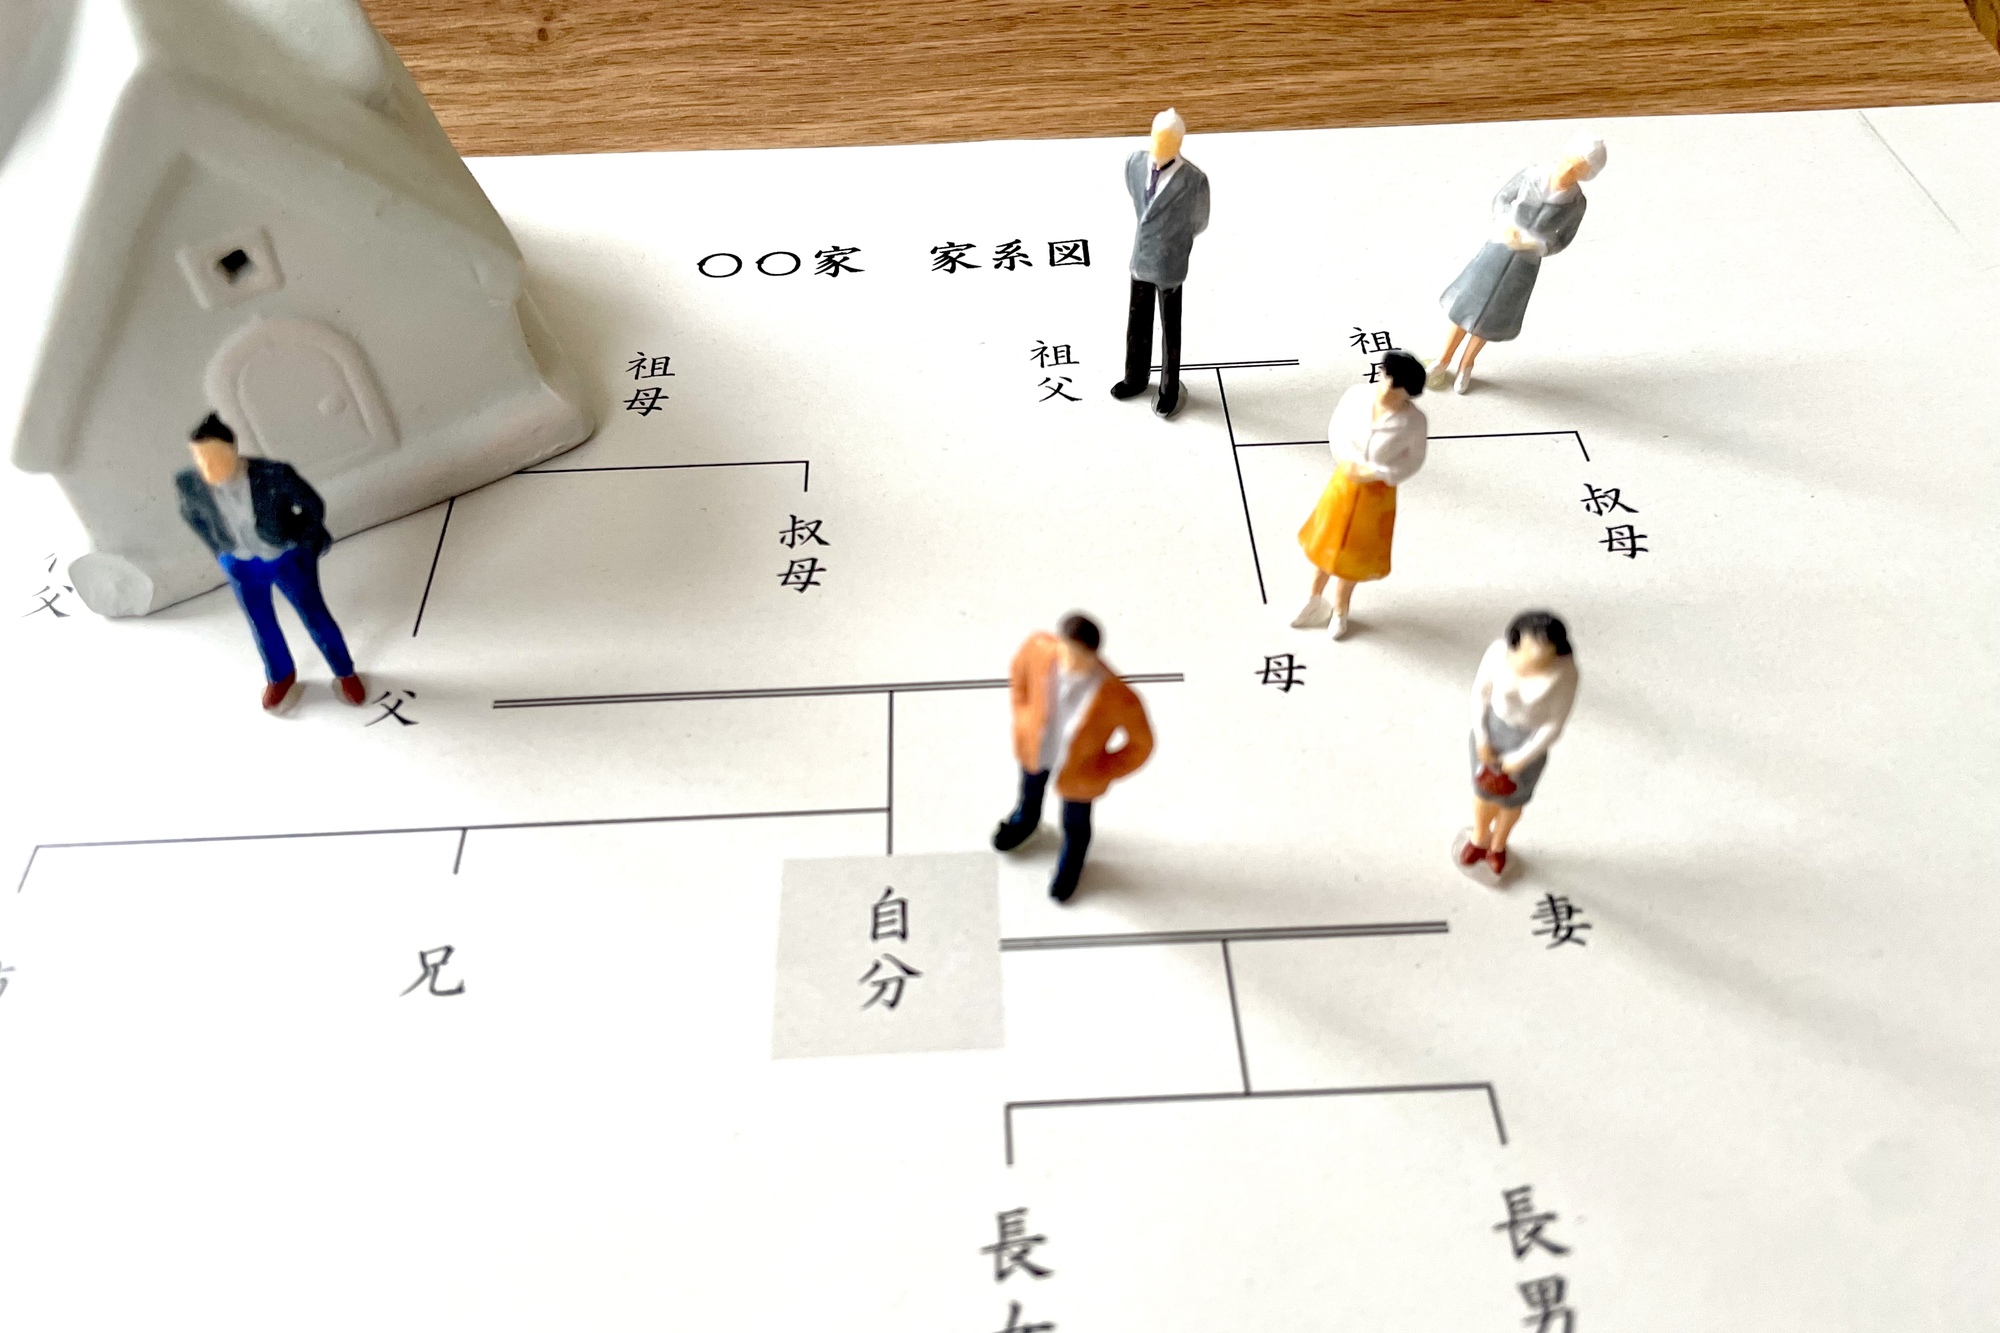
贈与や不動産のほかにも、確実に効く対策があります。非課税財産と家族構成の見直しは、コストをかけずにできるのが特徴です。
ここでは墓地・仏壇の購入と自宅の修繕、養子縁組、配偶者の税額軽減、寄付を解説します。
墓地・墓石・仏壇・仏具などの祭祀財産には、相続税がかかりません。生前に購入すれば、その分の現金を非課税財産に換えられます。
いずれ必要になるものを先に買っておくだけの、リスクのない対策です。200万円の墓地・仏壇なら、税率20%の家庭で約40万円の節税になります。
いずれ払う支出を前倒しする点では、自宅の修繕も同じです。雨漏りの修理や外壁の補修などを生前に済ませれば、その費用の分だけ現金が減ります。
ただし増築など家屋の価値を上げる工事は、その分が家屋の評価額に加わるため、減る額は支払額より小さくなります。
ただし、亡くなった後に購入しても効果はなく、ローンの未払い分は債務控除の対象になりません。純金の仏具など投資目的とみられるものも非課税と認められないおそれがあります。
重要ポイント:効果があるのは生前に購入して支払いまで済ませた場合だけです。いずれ買うものなら早めに準備しましょう。
孫や子の配偶者と養子縁組をすると法定相続人が増え、基礎控除が600万円、生命保険と死亡退職金の非課税枠が各500万円広がります。
合計1,600万円分の枠の拡大となり、税率構造上も有利になるため、効果の大きい対策です。
相続税は取得額が大きいほど税率が上がる累進課税のため、相続人が増えて1人あたりの取得額が下がると、適用される税率も下がります。
ただし、基礎控除に算入できる養子は実子がいる場合1人まで、いない場合2人までです。孫養子の相続税は2割加算され、節税目的だけと判断されれば否認のリスクもあります。
注意:養子縁組は相続分の変動で他の相続人との争いの火種になりがちです。家族の理解を得てから進めてください。
配偶者が相続した財産は、1億6,000万円または法定相続分まで相続税がかかりません。最も強力な軽減制度です。
一般的な家庭の財産規模なら、配偶者の相続分はほぼ全額が無税になります。ただし適用には申告が必要です。
ただし、配偶者に財産を寄せすぎると、次に配偶者が亡くなる二次相続で税負担が膨らみ、合計では損になることがあります。
一次相続と二次相続の合計で最も税負担が軽くなる配分を試算して決めるのが、正しい使い方です。
遺産1億円・2億円の家庭で、配偶者の取得分を変えたときの一次相続と二次相続の合計税額を比べます。
| 配偶者の取得分 | 遺産1億円 | 遺産2億円 |
|---|---|---|
| 取得しない | 630万円 | 2,700万円 |
| 試算上の最適な割合 | 365万4,000円(42%) | 2,063万円(31%) |
| 法定相続分(2分の1) | 395万円 | 2,120万円 |
| 軽減を限度まで使う(1億円は全額、2億円は1億6,000万円) | 770万円 | 2,680万円 |
表の見方:一次相続の納税額と二次相続の相続税の合計です。遺産2億円なら、限度まで配偶者に寄せる分け方と最適な割合の差は617万円になります。
重要ポイント:法定相続分で分けても最適とは限りません。配偶者が自分の財産を持っていれば、最適な割合はさらに下がります。
計算ロジック:【前提】子2人・配偶者の固有財産なし・二次相続は10年以上後で相次相続控除なし・財産額は変わらない。一次相続は配偶者の税額軽減を引いた後の納税額、二次相続は子2人が法定相続分で取得した場合の相続税額です。
配偶者に渡す割合の決め方は、下記の記事で解説しています。
重要ポイント:配偶者の税額軽減は「一次+二次の合計」で使い方を決めるのが鉄則です。目先の0円に飛びつかないでください。
相続した財産を国や地方公共団体、一定の公益法人に寄付すると、その分は相続税の課税対象から外れます。
社会貢献をしながら課税対象を減らせる方法ですが、申告期限(10ヶ月)内の寄付であること、財産をそのままの形で寄付することなどの要件があります。
要件を満たせば、寄付した相続人の所得税で寄附金控除も受けられます。相続税と所得税の両方で効果がある方法です。
重要ポイント:寄付の非課税は申告期限内・対象団体・現物のままという3つの要件を満たす必要があります。寄付先が対象かを事前に確認しましょう。
対策でどれだけ税額が変わるのか、具体的な数字で確認します。組み合わせしだいで相続税を0円にできるケースもあります。
税額は「相続税の総額」と、配偶者の税額軽減を引いた後に家族が実際に納める額の両方で示します。いずれも一般的な条件による目安です。
自宅の土地3,000万円・建物500万円・預貯金4,500万円の合計8,000万円を、妻と子2人が相続するケースです。
| 項目 | 金額 |
|---|---|
| 遺産総額 | 8,000万円 |
| 基礎控除(3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 相続税の総額 | 350万円 |
| 家族が納める額(配偶者の税額軽減後) | 175万円 |
表の見方:何も対策しなければ、相続税の総額は350万円です。妻の分は税額軽減で0円になるため、家族が実際に納めるのは子2人分の175万円です。
計算ロジック:【前提】妻と子2人・法定相続分で分割。課税遺産総額3,200万円を法定相続分で按分し、相続税率(2026年時点)を適用して総額を算出しています。妻の按分額175万円は配偶者の税額軽減で0円になります。
同じ家庭が3つの対策を実行した場合を試算します。①子2人へ年110万円ずつ5年間の暦年贈与、②預貯金1,500万円を一時払い終身保険へ、③自宅に小規模宅地等の特例を適用です。
| 対策 | 効果 |
|---|---|
| ①暦年贈与(110万円×2人×5年) | 財産1,100万円減 |
| ②生命保険1,500万円(非課税枠3人分) | 課税対象1,500万円減 |
| ③小規模宅地等の特例(土地80%減) | 評価額2,400万円減 |
| 対策後の課税対象 | 3,000万円(基礎控除以下) |
表の見方:3つの対策で課税対象は8,000万円から3,000万円まで下がり、基礎控除4,800万円を下回ります。相続税の総額350万円(納める額175万円)が0円になる計算です。
計算ロジック:【前提】贈与は7年加算の対象外の期間に完了、特例の要件はすべて充足。土地3,000万円×80%減=600万円、預貯金は贈与と保険料支払い後1,900万円で算出しています。
対策の実行度合い別に、相続税の総額を3パターンで比較します。
パターンA:何も対策しない。
パターンB:暦年贈与と生命保険だけ実行する。
パターンC:贈与・保険に加えて小規模宅地等の特例も使う。
| パターン | 課税対象 | 相続税の総額 | 家族が納める額 |
|---|---|---|---|
| A|対策なし | 8,000万円 | 350万円 | 175万円 |
| B|贈与+保険 | 5,400万円 | 60万円 | 30万円 |
| C|贈与+保険+小規模宅地 | 3,000万円 | 0円 | 0円 |
表の見方:手軽な対策だけでも納める額は175万円から30万円に下がり、特例まで使えば0円です。AとCの差は、家族が納める額で175万円です。妻が受け取った財産は、妻が亡くなる二次相続で課税されます。
贈与期間を10年に延ばせば、パターンBの段階でも課税対象はさらに1,100万円減ります。時間をかけるほど結果は良くなります。
重要ポイント:パターンCでも小規模宅地等の特例の適用には申告が必要です。「0円だから申告不要」ではない点に注意してください。
計算ロジック:【前提】遺産8,000万円・妻と子2人・法定相続分で分割・2026年時点の税率。Bは8,000万円−贈与1,100万円−保険非課税1,500万円=5,400万円。納める額は総額のうち子2人の按分額(2分の1)です。
ここまでは遺産8,000万円のケースで見てきました。同じ対策をしても、遺産額によって減る税額は大きく変わります。
理由は相続税が累進税率だからです。遺産が大きいほど高い税率の部分から削れるため、同じ金額を圧縮しても効果が大きくなります。
先ほどの3つの対策(暦年贈与1,100万円+生命保険1,500万円+小規模宅地等の特例2,400万円=計5,000万円の圧縮)を、遺産額を変えて当てはめた結果です。
| 遺産総額 | 対策なし(総額/納める額) | 対策後(総額/納める額) | 納める額の減少 |
|---|---|---|---|
| 5,000万円 | 20万円/10万円 | 0円/0円 | 10万円 |
| 8,000万円 | 350万円/175万円 | 0円/0円 | 175万円 |
| 1億円 | 630万円/315万円 | 20万円/10万円 | 305万円 |
| 1億5,000万円 | 1,495万円/747万5,000円 | 630万円/315万円 | 432万5,000円 |
| 2億円 | 2,700万円/1,350万円 | 1,495万円/747万5,000円 | 602万5,000円 |
| 3億円 | 5,720万円/2,860万円 | 3,970万円/1,985万円 | 875万円 |
表の見方:黄色の行が前の項で試算したケースです。同じ5,000万円の圧縮で、家族が納める額の減少は10万円から875万円まで開きます。
圧縮した金額に対してどれだけ税金が減ったかを見ると、差はさらに明確です。
重要ポイント:遺産が大きい家庭ほど対策1円あたりの効果が高くなります。逆に基礎控除を少し超える程度なら、手軽な対策だけで0円にできるため大がかりな対策は不要です。
計算ロジック:【前提】配偶者と子2人(基礎控除4,800万円)・法定相続分で分割・2026年時点の税率。対策後の課税対象は遺産総額から5,000万円を差し引いた金額。納める額は妻の分が配偶者の税額軽減で0円になった後の子2人分で、二次相続の税額は含みません。
対策ごとに「○○万円の節税」という数字を見かけます。ところがそれらを足しても実際に減る税額にはなりません。
相続税は累進税率です。1つ目の対策で税率区分が下がると、2つ目の対策が削る税率も低くなります。
先ほどと同じ遺産8,000万円ではなく、遺産1億円のケースで3つの対策を比べます。単独で実行した場合と、3つまとめて実行した場合の差を見てください。
| 対策 | 単独で実行した場合の納める額の減少 |
|---|---|
| ①生命保険の非課税枠1,500万円を使う | 108万7,500円 |
| ②小規模宅地等の特例(土地3,000万円→600万円) | 165万円 |
| ③暦年贈与を10年続ける(圧縮860万円) | 64万5,000円 |
| 単独の減少額を単純に合計した金額 | 338万2,500円 |
| 3つを組み合わせた実際の減少額 | 293万円 |
| 差(単純合計で過大評価される分) | 45万2,500円(13.4%の過大評価) |
表の見方:黄色の行が実際の金額です。単独の効果を足すと45万2,500円も過大に見積もってしまいます。
重要ポイント:対策を増やせば節税額は増えますが増え方は鈍っていきます。「この対策で○○万円」という数字は、他の対策を使っていない前提の金額だと考えてください。
もう1つ知っておきたいのが、適用する順番で各対策の「見かけの効果」が変わることです。
| 適用の順番 | 生命保険の減少額 | 小規模宅地の減少額 | 暦年贈与の減少額 | 合計 |
|---|---|---|---|---|
| 保険 → 小規模宅地 → 贈与 | 108万7,500円 | 141万2,500円 | 43万円 | 293万円 |
| 小規模宅地 → 保険 → 贈与 | 85万円 | 165万円 | 43万円 | 293万円 |
表の見方:合計はどちらも293万円で同じです。ただし先に適用した対策のほうが大きく見えます。生命保険は順番次第で108万7,500円と85万円に変わります。
注意:対策を勧められたときに示される節税額は、その対策だけを実行した前提の金額であることが多いものです。すでに別の対策をしているなら、実際の効果はそれより小さくなります。
計算ロジック:【前提】遺産1億円・配偶者と子2人(基礎控除4,800万円)・法定相続分で分割・2026年時点の税率。対策なしの相続税の総額は630万円、家族が納める額は315万円です。
補足:3つすべてを実行すると課税価格は5,240万円、課税遺産総額は440万円まで下がり、相続税の総額は44万円、家族が納める額は22万円になります。
「もう亡くなってしまったから手遅れ」ではありません。相続が起きた後でも、税額を減らす方法は残っています。
ここでは土地の評価の見直しと分筆、特例・控除と葬式費用、遺産分割の工夫、更正の請求、配偶者居住権を解説します。
土地の相続税評価額は、形状や環境によって減額できます。いびつな形の土地、奥行きが極端な土地、線路沿いの土地などは補正の対象です。
評価の減額要素は数十種類あり、どこまで反映できるかは評価する人の力量で変わります。同じ土地でも税理士によって評価額が数百万円違うことがあります。
【減額されやすい土地の例】
例1:形がいびつな土地・間口が狭い土地
例2:線路沿い・高圧線下など環境に難がある土地
例3:高低差やがけ地を含む土地
例4:500㎡以上(三大都市圏)の広い土地
机上の資料だけでなく、現地を確認してはじめて見つかる減額要素もあります。土地の評価は現地調査まで行う税理士に任せるのが理想です。
2つの道路に面した土地などは、相続人ごとに分けて取得するために分筆すると、評価が下がることがあります。分筆は申告期限までに登記を済ませる必要があります。
分けた土地はそれぞれ別の相続人が取得し、別々に使える形にしなければなりません。相続税を減らすためだけの不合理な分け方は認められません。
重要ポイント:土地の評価は減額要素をどれだけ拾えるかの勝負です。土地の多い相続ほど、相続税の対応実績がある税理士への依頼が効果的です。
土地の分筆で評価が下がる仕組みと失敗しない分け方は、下記の記事で解説しています。
相続発生後の最大の節税は、使える特例・控除を漏らさないことです。小規模宅地等の特例と配偶者の税額軽減が2本柱になります。
さらに、未成年者控除・障害者控除・相次相続控除などの税額控除も確認します。障害者控除や相次相続控除は、見落としが特に多い制度です。
配偶者の税額軽減と小規模宅地等の特例は、税額が0円になる場合でも申告が条件です。申告漏れで適用を失わないよう注意しましょう。
葬式費用や未払金などの債務も、遺産から差し引けます。差し引けるものと差し引けないものは次のとおりです。
【差し引ける債務・葬式費用の例】
【差し引けないものの例】
重要ポイント:特例・控除は「使えるものをすべて洗い出す」ことが相続後の節税の基本です。1つの見落としが数十万円の差になります。
参照元:国税庁 No.4129 相続財産から控除できる葬式費用
葬儀費用のうち控除できるものの一覧は、下記の記事で解説しています。
使える控除と特例を一覧で確かめるには、下記の記事が役立ちます。
誰が何を相続するかによっても、税額は変わります。相続発生後でも、分け方は自分たちで決められる数少ない変数です。
小規模宅地等の特例が使える人が自宅を相続する、配偶者の取得割合を二次相続まで見据えて調整する、といった工夫が代表例です。
いったん分割協議がまとまると、やり直しは原則できません。協議書に署名する前の試算が肝心です。
重要ポイント:遺産分割は相続後にできる最も効果的な節税手段です。分割協議の前に、分け方ごとの税額を試算しましょう。
すでに申告を終えた場合でも、払いすぎに気づいたら「更正の請求」で還付を受けられます。期限は原則、申告期限から5年以内です。
土地の評価が高すぎた、控除を使い忘れた、という理由での還付請求は珍しくありません。
過去の申告書を相続税の対応実績がある税理士に見直してもらうと、数百万円が戻るケースもあります。
重要ポイント:申告済みでも5年以内なら払いすぎた相続税を取り戻せます。土地の多かった相続は見直す価値があります。
2020年から使えるようになった配偶者居住権も、相続発生後に検討できる対策です。自宅を「所有権」と「住む権利(居住権)」に分けて相続します。
配偶者は居住権を取得して自宅に住み続け、所有権は子が相続します。居住権は配偶者が亡くなると消滅するため、二次相続では課税対象になりません。
設定には登記が必要で、途中で売却しにくくなるなどの制約もあります。メリットと制約を比べて判断しましょう。
重要ポイント:配偶者居住権は二次相続で消滅し、課税されずに自宅が子のものになります。設定の可否は遺産分割の段階で検討しましょう。
節税対策には、やり方を誤ると逆効果になる落とし穴があります。「効果が大きい対策ほどリスクも大きい」と心得てください。
ここでは否認リスク、老後資金、争族、トンデモ対策の4つの注意点を解説します。
節税は合法ですが、度を越すと税務署に認められません。評価額が「著しく不適当」と判断されると、通常と異なる方法で評価し直されます。
実際に、多額の借入で購入したマンションの評価が否認され、追徴課税が確定した最高裁判例があります。節税効果だけを狙った不自然な取引は狙われます。
否認されると、節税どころか本来の税額に加算税・延滞税が上乗せされます。「節税額が大きい提案ほど疑ってかかる」姿勢が自衛になります。
事例:90代で多額の借入をして収益物件を購入し、相続直後に売却したケースで、路線価評価が否認された。
対策:経済的な合理性のある取引にとどめ、実行前に税理士へ否認リスクの確認を依頼します。購入時期・借入の必要性・保有の継続性が判断材料になります。
注意:節税だけが目的の不自然な取引は否認されて追徴課税になるおそれがあります。「うまい話」ほど慎重に検証してください。
贈与のしすぎで自分の生活資金が不足しては本末転倒です。長生きするほど、医療費や介護費用はかさみます。
事例:毎年の贈与を頑張りすぎた結果、施設入居の一時金が払えず、贈与した子に頭を下げて援助を頼むことになった。
対策:平均余命と介護費用を見込んだ資金計画を先に立て、「渡してよい上限」を決めてから贈与を始めます。
介護施設の費用は月20万円前後かかることも珍しくありません。10年分で2,000万円超と考えると、手元に残すべき金額が見えてきます。
重要ポイント:節税より自分の老後資金の確保が最優先です。「いくら残すか」を決めてから「いくら渡すか」を決めましょう。
相続対策は節税がすべてではありません。「節税対策」「もめごと対策」「納税資金対策」の3本柱で考える必要があります。
事例:節税のために長男へ不動産を集中させた結果、他の相続人が不満を持ち、遺産分割調停に発展した。
争いが長引いて申告期限までに分割がまとまらないと、小規模宅地等の特例や配偶者の税額軽減が使えず、節税どころか税負担が増える悪循環に陥ります。
対策:遺言書の作成と、遺留分に配慮した配分設計をセットで行います。分けにくい財産が多い場合は、生命保険で代償金の原資を用意する方法も有効です。
トラブルを防ぐために、次の項目を確認しておきましょう。
重要ポイント:数百万円の節税より、家族の争いで失うもののほうがはるかに大きいものです。節税・もめごと・納税資金の3点セットで設計しましょう。
相続税対策をうたう詐欺的なスキームも存在します。海外資産の隠匿、非現実的な離婚・再婚スキーム、換金性の高い純金仏具などが典型です。
海外に資産を移しても、相続財産に含めなければ脱税です。金の仏具のように売却価値のあるものは、非課税財産と認められないおそれがあります。
「相続税がゼロになる」「税務署にばれない」という売り文句は、ほぼ確実に危険信号です。
注意:「絶対にばれない節税」は存在しません。判断に迷う提案は、契約前に必ず税理士に相談してください。
「子ども名義の口座にお金を移しておけば大丈夫」という誤解は、最も多い失敗パターンです。
名義が家族でも、実質的に管理しているのが本人なら「名義預金」として相続財産に含まれます。名義を変えるだけでは、1円も節税になりません。
名義預金は税務調査で指摘されやすい項目です。令和6事務年度の相続税の実地調査で見つかった申告漏れ財産の29.1%が現金・預貯金でした。
証券口座や生命保険でも、名義だけを家族にした場合は同じ問題が起こります。
対策:贈与契約書を作り、振込で記録を残し、通帳・印鑑をもらった側が管理する。この3点で「本当の贈与」であることを示せます。
すでに名義だけ移してある口座は、今からでも贈与契約を交わして管理を本人に移せば、以後の分は贈与として整えられます。放置せず早めに是正しましょう。
注意:名義を変えただけのお金は税務調査で必ず狙われます。贈与の証拠づくりまでが節税対策です。
名義預金の判定基準と解消方法は、下記の記事で解説しています。
相続税対策でよくある12の失敗と、それぞれの損失額は下記の記事で解説しています。
相続税対策の効果は、始める時期でほぼ決まります。「思い立った今」が最も効果の大きいタイミングです。
ここでは早く始めるべき理由、年代別の進め方、最初の3ステップを解説します。
贈与も遺言も、本人の意思能力があるうちしかできません。認知症が進むと、ほぼすべての生前対策が実行不能になります。
認知症発症後に成年後見制度を使っても、後見人の役割は財産の保護であり、節税のための贈与や組み替えは原則できません。
7年加算の面でも、贈与は早いほど加算を避けられます。対策は元気なうちに始めることがすべての前提です。
どうしても間に合わない場合に備え、元気なうちに家族信託で財産管理を家族に託しておく方法もあります。信託しておけば、判断能力が低下した後も家族が財産を動かせます。
注意:認知症になってからでは贈与も遺言もできません。判断能力への不安が出る前に、対策の設計を終えておきましょう。
⬇
⬇
年代はあくまで目安です。健康状態や財産の内容によって、前倒しすべきことは変わります。
重要ポイント:年代が上がるほど「期間に頼らない対策」へ軸足を移すのがコツです。何歳からでもできることは残っています。
対策の目的ごとに何をいつから始めるかは、下記の記事で解説しています。
⬇
⬇
重要ポイント:すべての出発点は財産の棚卸しです。現状がわからないまま対策を始めると、効果の薄い施策にお金と時間を使うことになります。
節税対策は親本人しか実行できませんが、きっかけを作るのは子の役割になることが多いものです。切り出し方には工夫が要ります。
【切り出し方の工夫】
工夫1:「税金で損してほしくない」と親の利益を主語にして話す
工夫2:エンディングノートや財産一覧づくりを一緒に始める
工夫3:税理士の無料相談など第三者の場を活用する
兄弟姉妹がいる場合は、特定の子だけで進めず全員で共有しながら進めると、後の誤解を防げます。
重要ポイント:子からの提案は「財産目当て」と受け取られない伝え方が肝心です。第三者である税理士を交えると話が進みやすくなります。



相続税対策は15の選択肢をどう組み合わせるかで結果が変わります。相続税の対応実績がある税理士なら、財産構成と残り時間から優先順位を組み立てられます。複数の税理士に一括で相談し、比較して選ぶのがおすすめです。
節税対策に「誰にでも効く正解」はありません。同じ財産額でも、現金が多いか不動産が多いかで打つ手が全く変わります。
相続税の対応実績がある税理士が必要な理由
本記事の試算では、遺産8,000万円の家庭が贈与・保険・小規模宅地を組み合わせるだけで家族が納める相続税175万円を0円にできます。組み合わせ方の設計が、そのまま節税額の差になります。
相続税に対応している税理士でも、生前対策の提案力には差があります。見積りや初回相談で、次の3点を比べてみてください。
「申告実績数・複数の対策を組み合わせて試算するか・二次相続まで見るか」の3点で見分けられます。
判定ポイント1:相続税申告の実績数
年間の相続税申告の件数を確認します。「年間5件」と「年間100件以上」では、土地の評価や特例の活用に差が出ます。→ 実績数が多い税理士のほうが、拾える減額要素が多いと判定できます。
判定ポイント2:複数の対策を組み合わせて試算するか
「贈与だけ」「保険だけ」ではなく、組み合わせた場合の税額を数値で示してくれるかを見ます。→ 組み合わせで試算する税理士のほうが、節税額を最大化できると判定できます。
判定ポイント3:二次相続まで見るか
配偶者の税額軽減を使う場合、次の相続までの合計税額を示してくれるかを確認します。→ 二次相続まで見る税理士のほうが、家族全体で損しない案を出せると判定できます。
自己判断の対策は、効果がないか逆効果になることがあります。名義を変えただけの預金は節税にならず、税務調査で必ず狙われます。
対策は実行してからでは戻せないものもあります。具体的には次のようなリスクがあります。
相談せずに進めた場合のリスク
これらの多くは、実行前の試算で防げます。相談は無料のことが多く、動くなら早いほど選択肢が広がります。
実際に一括相談・見積りを利用する流れは、次の4ステップです。フォームの記入自体は5分ほどで終わります。
認知症になると対策そのものができなくなります。元気なうちに相談してください。
⬇
⬇
⬇
重要ポイント:「対策前」と「対策後」の税額を並べて試算してもらってください。数値で示せない提案は、効果を検証できません。
目安は基礎控除「3,000万円+600万円×法定相続人の数」を超えるかどうかです。妻と子2人なら4,800万円です。都市部に自宅があると超えるケースが多いため、まず財産の概算を出して確認しましょう。
家庭によって変わりますが、多くの家庭では「小規模宅地等の特例の要件づくり」「生命保険の非課税枠」「早めの暦年贈与」の3つが柱になります。効果と手軽さのバランスがよく、組み合わせることで相続税が0円になるケースもあります。
できます。土地の評価の見直し、特例・控除の漏れのない適用、遺産分割の工夫が主な方法です。申告後でも5年以内なら、更正の請求で払いすぎた分を取り戻せる可能性があります。
相続税評価だけなら不動産が有利で、現金より2〜3割低く評価されるのが一般的です。ただし不動産は分けにくく、価格変動や空室のリスクがあります。納税資金として一定の現金も残すなど、バランスが重要です。
また2027年1月以後の相続では、5年以内に購入・新築した賃貸用の不動産と一定の不動産小口化商品は、時価に近い額で評価されます。
意思能力が失われると、贈与や遺言などの生前対策は原則できなくなります。軽度のうちなら公正証書遺言などが可能な場合もあるため、早めに専門家へ相談してください。発症前なら家族信託で財産管理を託す方法もあります。
相続税対策の基本
対策の注意点
今すぐ取るべき行動
※本記事は2026年10月時点の法令・税率に基づいて作成しています。相続税法や贈与の特例の改正により取り扱いが変わる場合があります。最新の制度や個別の判断については、国税庁の情報や相続税の対応実績がある税理士に必ずご確認ください。
