

代襲相続で相続税はどう変わる?基礎控除の増え方と孫・甥姪の2割加算
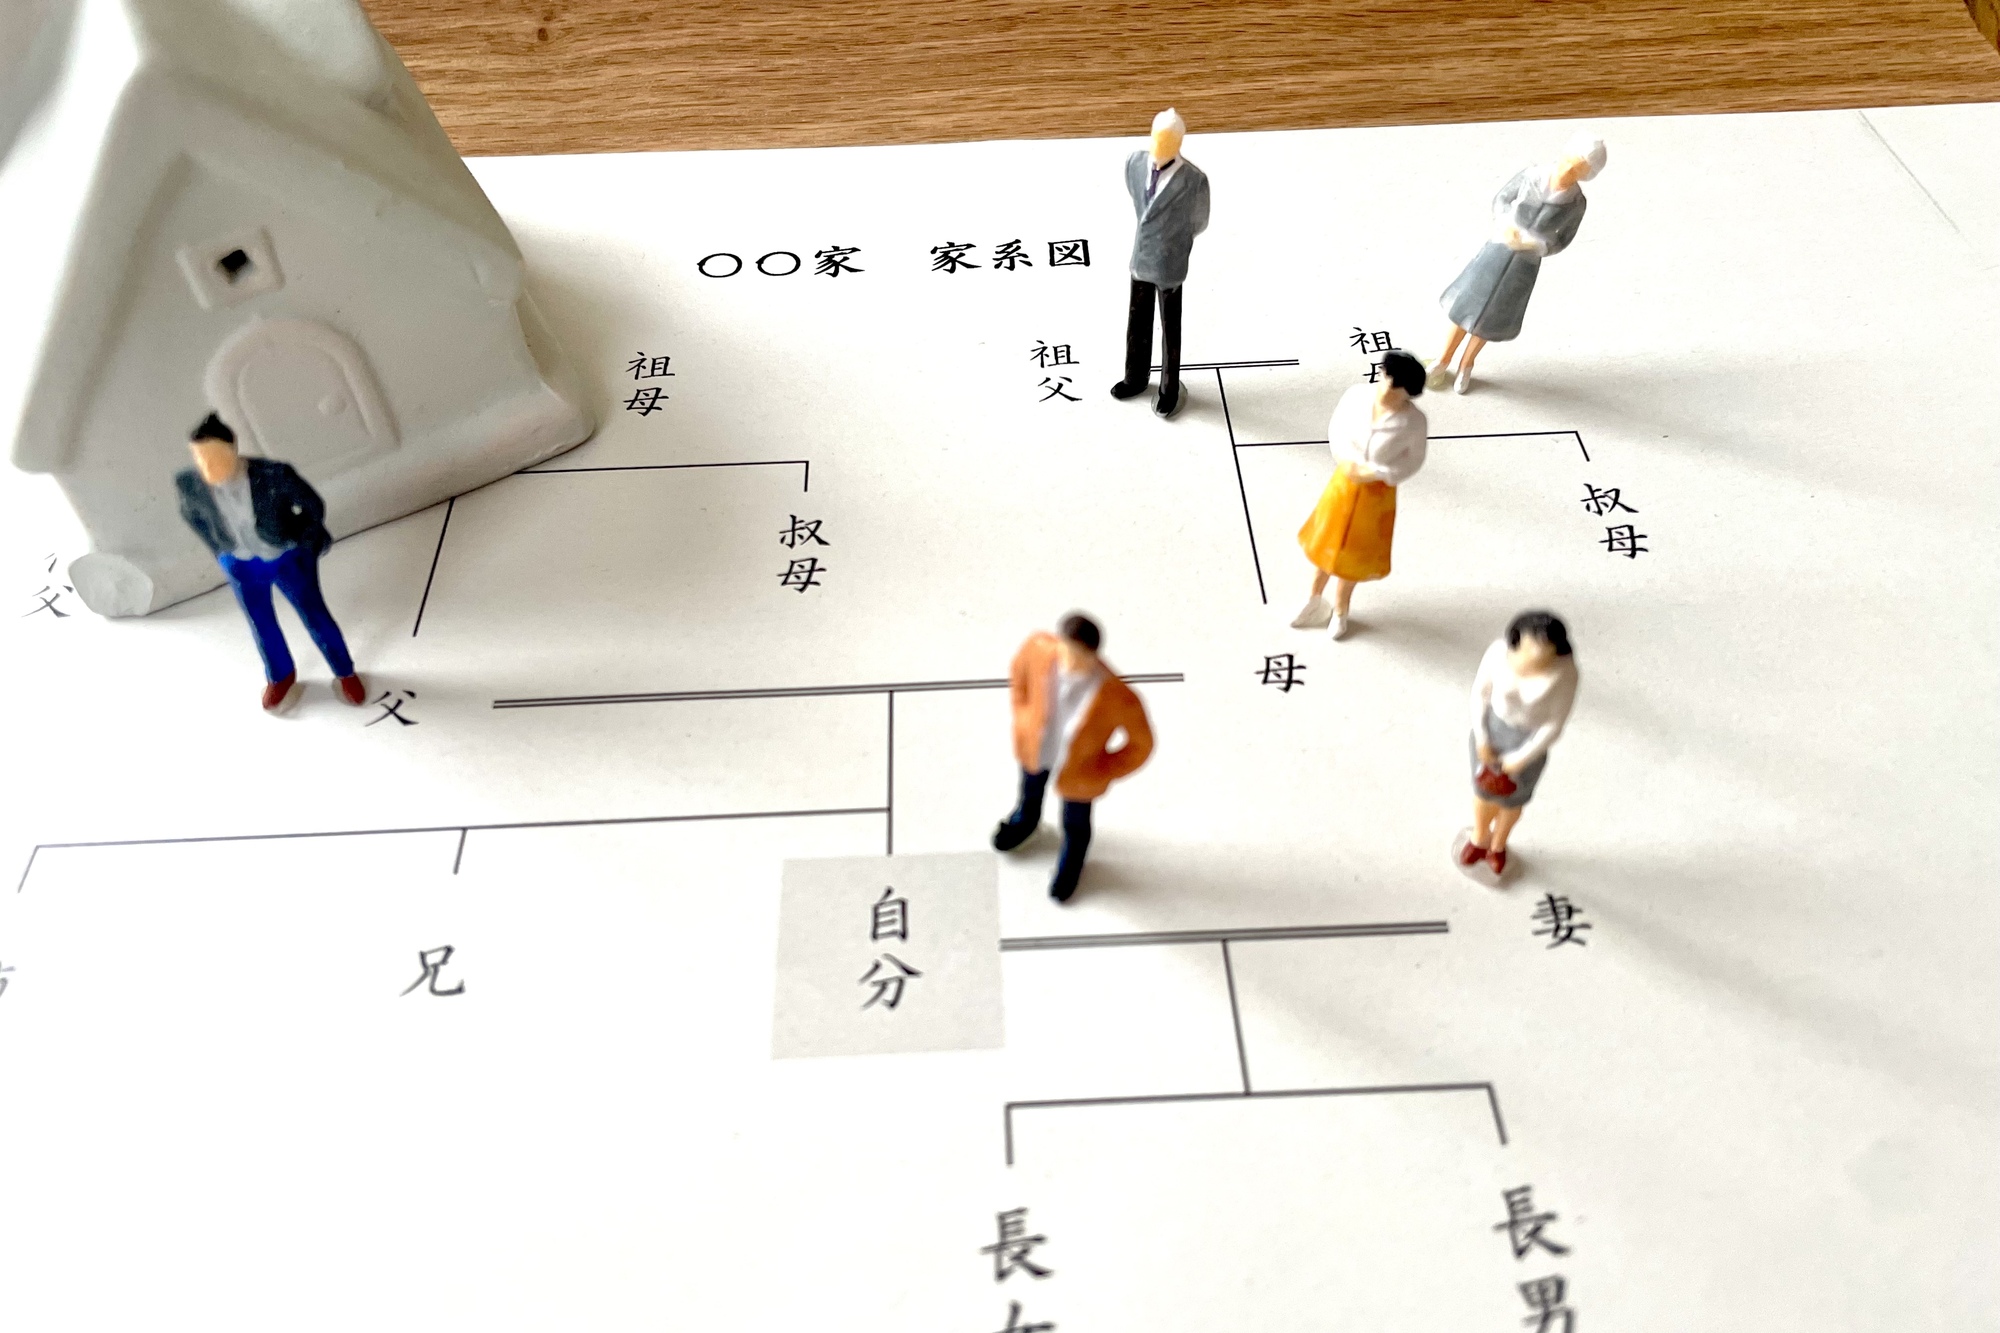
代襲相続が起きると、相続税の計算が3か所で変わります。基礎控除、生命保険などの非課税枠、そして2割加算の扱いです。
法定相続人の数が増えれば基礎控除も増えます。子1人だけなら3,600万円ですが、その子が先に亡くなって孫3人が代襲すれば4,800万円になります。
2割加算は誰が代襲するかで正反対になります。孫が代襲相続人なら加算されませんが、甥や姪は代襲相続人でも加算されます。
見落とされやすいのが、代襲相続人が相続放棄をした場合です。遺贈で財産を受け取ると、同じ孫でも2割加算の対象になります。
孫を養子にして相続人を増やす方法と比べると、代襲相続のほうが有利です。養子は数に制限がありますが、代襲相続人には制限がありません。
遺産1億円で比べると、孫3人が代襲する場合は630.0万円、孫3人を養子にする場合は885.5万円で255.5万円の差が出ます。
この記事では、相続税が変わる3か所と遺産額別の早見表、孫と甥姪で違う2割加算、放棄した場合の扱い、養子との比較、非課税枠、使える控除、代襲相続が起きる条件と養子の子の扱い、数次相続との違い、申告の実務までを解説します。
▼ この記事の3行まとめ
- 代襲相続で変わるのは3か所。基礎控除・非課税枠・2割加算の扱いだけ
- 孫が代襲するなら2割加算されない。ただし甥や姪は代襲相続人でも加算される
- 養子には人数制限があるが代襲相続人にはない。遺産1億円で255.5万円の差になる
代襲相続で相続税が変わるのは3つだけ|基礎控除・非課税枠・2割加算
代襲相続は民法の制度ですが、相続税の計算に影響するのは3か所に限られます。どこが変わるのかを先に押さえれば、あとは金額を当てはめるだけです。
税率も申告期限も、代襲相続だからといって変わることはありません。民法上は相続人の顔ぶれが入れ替わる大きな出来事ですが、税額に効くのは法定相続人の数と、誰が財産を取得したかという2点に絞られます。
代襲相続とは|先に亡くなった子や兄弟姉妹の代わりに孫・甥姪が相続人になる
代襲相続とは、本来の相続人が被相続人より先に亡くなっていた場合などに、その人の子が代わりに相続人になる制度です。代わりに相続する人を代襲相続人、亡くなっていた本来の相続人を被代襲者と呼びます。
代襲相続が起きるのは、本来の相続人が「子」か「兄弟姉妹」のときだけです。親や配偶者が先に亡くなっていても代襲相続は起きません。
| 本来の相続人(被代襲者) | 代わりに相続する人 | さらに下の世代へ | 相続税の2割加算 |
|---|---|---|---|
| 子 | 孫(孫も亡くなっていればひ孫) | 何代でも続く | かからない |
| 兄弟姉妹 | 甥・姪 | 甥姪の子には続かない | かかる |
| 父母・配偶者 | 代襲相続は起きない | - | - |
表の見方:孫と甥姪はどちらも代襲相続人ですが、相続税の扱いは2割加算の欄で正反対になります。税額に効くのはこの違いと、代襲相続人の人数です。
参照元:e-Gov 法令検索 民法(第887条・第889条)
変わるのは法定相続人の数に連動する3か所
代襲相続で動くのは法定相続人の数です。相続税の計算式のうち、この数が使われている箇所だけが変わります。逆にいえば、法定相続人の数が変わらない代襲相続では税額も動きません。
| 項目 | 代襲相続の影響 | 内容 |
|---|---|---|
| 基礎控除 | 増える | 3,000万円+600万円×法定相続人の数 |
| 生命保険金の非課税枠 | 増える | 500万円×法定相続人の数 |
| 死亡退職金の非課税枠 | 増える | 500万円×法定相続人の数 |
| 2割加算 | 扱いが変わる | 孫は加算されないが、甥姪は加算される |
| 相続税の税率 | 変わらない | 法定相続分で分けた金額で決まる |
| 申告期限 | 変わらない | 知った日の翌日から10か月 |
表の見方:上の3つは法定相続人の数が増えれば自動的に増えます。2割加算だけは人数ではなく誰が代襲したかで決まります。
重要ポイント:代襲相続人が1人増えるだけで、基礎控除600万円と非課税枠1,000万円(保険500万円+退職金500万円)が増えます。合計1,600万円分の枠が動きます。
法定相続人は代襲する孫を全員数える|2人以上なら人数が増える
代襲相続人は民法上の相続人なので、何人いても全員が法定相続人の数に入ります。孫3人が代襲すれば3人と数え、基礎控除は1人あたり600万円ずつ増えていきます。あとで見る養子縁組と違い、人数の上限がない点が特徴です。
子1人が先に亡くなり、その子(孫)が代襲するケースで比べます。孫が1人だけなら人数は変わりませんが、2人以上いれば代襲したことで人数が増えます。
| 状況 | 法定相続人 | 人数 | 基礎控除 |
|---|---|---|---|
| 子1人だけ(代襲する孫がいない) | 子1人 | 1人 | 3,600万円 |
| 亡くなった子に孫1人 | 孫1人 | 1人 | 3,600万円 |
| 亡くなった子に孫2人 | 孫2人 | 2人 | 4,200万円 |
| 亡くなった子に孫3人 | 孫3人 | 3人 | 4,800万円 |
| 生存の子1人+亡くなった子に孫2人 | 子1人+孫2人 | 3人 | 4,800万円 |
表の見方:孫が1人なら人数は変わりませんが、2人以上いれば増えます。代襲相続は「1人の枠を子の数で分ける」のではなく、人数がそのまま加算されます。
計算ロジック:相続税法15条2項は法定相続人の数を「民法の規定による相続人の数」と定めています。代襲相続人は民法887条2項で相続人になるため、そのまま数に入ります。
遺産額別の相続税 早見表
子2人のうち1人が先に亡くなり、その子(孫)が代襲する家庭で、孫の人数ごとに相続税の総額を並べました。遺産1億円なら、孫3人が代襲すると770.0万円が525.0万円まで下がります。
| 遺産の総額 | 子2人(代襲なし) | 子1人+孫1人 | 子1人+孫2人 | 子1人+孫3人 |
|---|---|---|---|---|
| 5,000万円 | 80.0万円 | 80.0万円 | 20.0万円 | 0円 |
| 6,000万円 | 180.0万円 | 180.0万円 | 120.0万円 | 60.0万円 |
| 8,000万円 | 470.0万円 | 470.0万円 | 350.0万円 | 275.0万円 |
| 1億円 | 770.0万円 | 770.0万円 | 630.0万円 | 525.0万円 |
| 1億5,000万円 | 1,840.0万円 | 1,840.0万円 | 1,495.0万円 | 1,330.0万円 |
| 2億円 | 3,340.0万円 | 3,340.0万円 | 2,700.0万円 | 2,435.0万円 |
表の見方:配偶者がおらず、子だけが相続人のケースです。左端は2人の子がどちらも健在の場合で、右へ行くほど亡くなった子の代わりに代襲する孫が増えます。孫が1人なら人数は変わらないため、税額も変わりません。
重要ポイント:人数が増えると基礎控除が増え、課税される部分も減ります。遺産5,000万円なら、孫3人が代襲すれば相続税は0円です。
計算ロジック:遺産1億円・子1人+孫3人なら課税遺産総額は4,600万円です。子2分の1の2,300万円は15%-50万円で295万円、孫各6分の1の約766万円は10%で約76.7万円、3人で約230万円、合計525.0万円です。
配偶者がいる場合の早見表
配偶者が健在なら配偶者の税額軽減が使えるため、実際の納税額は大きく下がります。ただし軽減は配偶者が取得した分にしか効きません。相続税の総額そのものも、代襲相続人が増えれば下がります。
| 遺産の総額 | 配偶者と子1人(2人) | 配偶者と子1人+孫1人(3人) | 配偶者と子1人+孫2人(4人) |
|---|---|---|---|
| 8,000万円 | 470.0万円 | 350.0万円 | 275.0万円 |
| 1億円 | 770.0万円 | 630.0万円 | 532.5万円 |
| 1億5,000万円 | 1,840.0万円 | 1,495.0万円 | 1,330.0万円 |
表の見方:いずれも相続税の総額です。実際の納税額は配偶者がいくら取得するかで変わります。配偶者の取得分は1億6,000万円まで軽減されます。
配偶者にいくら渡すのが有利かという判断は、下記の記事で解説しています。
あわせて読みたい

夫婦間の相続税はかかる?夫から妻への配偶者控除はいくらまで無税か
夫婦の間でも相続税はかかります。配偶者に相続税がかからないと言われるのは、配偶者控除という制度を使った結果です。 この制度を使うと、配偶者が受け取った遺産が1…
代襲相続でも変わらないもの
変わるのは人数に連動する3か所だけです。申告期限・財産の評価方法・使える特例は通常の相続と同じです。
代襲相続人は法定相続人なので、相続人であることが条件になっている特例もそのまま使えます。「孫だから使えないのではないか」と心配される部分をまとめました。
| 項目 | 代襲相続での扱い | 補足 |
|---|---|---|
| 申告期限 | 変わらない | 亡くなったことを知った日の翌日から10か月 |
| 財産の評価方法 | 変わらない | 土地は路線価、建物は固定資産税評価額など |
| 小規模宅地等の特例 | 使える | 同居していた孫が取得すれば同居親族として適用できる |
| 配偶者の税額軽減 | 使える | 配偶者が健在なら1億6,000万円まで軽減される |
| 債務控除・葬式費用 | 引ける | 代襲相続人は相続人なので控除できる |
| 相続税の税率 | 変わらない | 10%〜55%の速算表は同じ |
重要ポイント:小規模宅地等の特例を受けられるのは、宅地を取得した被相続人の親族です。相続人である必要はありません。同居していた孫が取得すれば、代襲相続人でも遺贈で受け取った孫でも、330平方メートルまで8割減を受けられます。
注意点:申告期限は相続人ごとに判定します。代襲相続人が被相続人の死亡を知ったのが遅れた場合、その人の期限だけ後ろにずれます。遠方に住んでいて連絡が遅れたケースが該当します。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
孫と甥姪で2割加算の扱いが正反対になる
代襲相続でいちばん間違えやすいのが2割加算です。孫が代襲すれば加算されず、甥や姪が代襲すれば加算されます。
同じ「代襲相続人」でも結論が逆になるため、条文の書き方から確認します。なぜこう分かれるのかを押さえておけば、孫養子や相続放棄が絡む場面でも判断できます。税務署から指摘されやすい部分でもあり、申告書の第4表で誤りが出やすい箇所です。
代襲相続人の孫は2割加算されない
2割加算の対象は「一親等の血族と配偶者以外の人」です。孫は本来二親等なので対象になりますが、代襲して相続人となった直系卑属は一親等の血族に含めると条文が定めています。
つまり子の代わりに相続する立場なので、子と同じ扱いになります。2割加算はもともと「世代を飛ばして財産を渡すこと」や「血のつながりが遠い人が受け取ること」への調整として設けられた仕組みなので、子の代わりに受け取る孫には理由が当てはまりません。
【条文の書き方】
- 相続税法18条1項は2割加算の対象を「一親等の血族及び配偶者以外の者」と定めている
- その「一親等の血族」の括弧書きに「代襲して相続人となった当該被相続人の直系卑属を含む」とある
- したがって代襲相続人の孫・ひ孫は2割加算されない
- 一方で甥や姪は直系卑属ではないため、この括弧書きに当てはまらない
甥や姪は代襲相続人でも2割加算される
兄弟姉妹が相続人になる場合、兄弟姉妹そのものが2割加算の対象です。一親等の血族ではないためです。
その兄弟姉妹が先に亡くなって甥姪が代襲しても、甥姪は直系卑属ではないので条文の括弧書きに当てはまりません。代襲相続人になっても2割加算されます。孫のケースと真逆になるため、ここを取り違えると税額が2割ずれます。
| 立場 | 親等 | 直系卑属か | 2割加算 |
|---|---|---|---|
| 子 | 一親等 | 該当する | かからない |
| 孫(代襲相続人) | 二親等 | 該当する | かからない |
| 孫(代襲でない・遺贈や養子) | 二親等 | 該当する | かかる |
| 兄弟姉妹 | 二親等 | 該当しない | かかる |
| 甥姪(代襲相続人) | 三親等 | 該当しない | かかる |
| 配偶者 | - | - | かからない |
| 父母 | 一親等 | - | かからない |
表の見方:分かれ目は直系卑属かどうかです。孫は被相続人の直系の子孫なので該当し、甥姪は兄弟姉妹の子なので該当しません。
重要ポイント:3行目に注意してください。同じ孫でも、代襲相続人ではなく遺贈や養子として財産を受け取る場合は2割加算されます。「孫だから加算されない」ではなく「代襲相続人だから加算されない」という理解が正確です。
【計算例】孫が代襲する場合と甥姪が代襲する場合
同じ遺産額・同じ人数でも、2割加算の有無で126.0万円変わります。遺産1億円・相続人3人という条件を揃えて比べます。基礎控除も相続税の総額もまったく同じで、最後の加算だけが違うケースです。
| 子1人+代襲孫2人 | 兄1人+代襲甥2人 | |
|---|---|---|
| 基礎控除 | 4,800万円 | 4,800万円 |
| 相続税の総額 | 630.0万円 | 630.0万円 |
| 2割加算 | なし | 全員が対象 |
| 納める相続税 | 630.0万円 | 756.0万円 |
計算ロジック:基礎控除も相続税の総額も同じ630.0万円です。甥姪のケースだけ全員に2割が上乗せされ、630.0万円×1.2=756.0万円になります。差は126.0万円です。
重要ポイント:甥姪が相続人になるのは、被相続人に子も親もいない場合です。子どもがいない夫婦では起こりやすく、遺言がなければ配偶者が義理の甥姪と遺産分割協議をすることになります。
兄弟姉妹や甥姪が相続人になる場合の税額と注意点は、下記の記事で解説しています。
あわせて読みたい
兄弟の相続税はいくら?2割加算と基礎控除・遺産額別の早見表
兄弟姉妹が相続人になると、相続税が通常より2割多くなります。配偶者や子が相続する場合にはない上乗せです。 ただし税額を左右するのは加算だけではありません。配偶…
代襲相続人が放棄すると2割加算される
孫は代襲相続人なら2割加算されませんが、相続放棄をすると同じ孫でも加算の対象になります。
条文の要件が「代襲して相続人となった」ことだからです。放棄すると相続人でなくなるため、この要件を外れます。孫という続柄は変わらないのに扱いが変わるので、放棄を検討する段階で税額まで確認しておく必要があります。
条文の要件は「代襲して相続人となった」こと
相続税法18条1項の括弧書きは、代襲して相続人となった直系卑属を一親等の血族に含めると定めています。「相続人となった」が条件なので、孫という血縁だけでは足りません。実際に相続人の立場に就いたかどうかで判定します。
相続放棄をした人は、民法939条により初めから相続人でなかったものとみなされます。したがって「相続人となった」に当てはまらなくなり、一親等の血族に含める括弧書きの対象から外れます。結果として、二親等の孫として2割加算されることになります。
放棄しても遺贈や保険金は受け取れる
放棄したうえで、遺言による財産や生命保険金を受け取ることはできます。相続を放棄しても、遺贈や保険金の受取人としての立場は失わないためです。ただしその財産には2割加算がかかります。
| 孫の状況 | 相続人か | 2割加算 |
|---|---|---|
| 代襲相続人として相続した | 相続人 | かからない |
| 代襲相続を放棄し、遺言で財産をもらった | 相続人でない | かかる |
| 代襲相続を放棄し、生命保険金を受け取った | 相続人でない | かかる |
| 代襲相続人でもあり、孫養子でもある | 相続人 | かからない |
重要ポイント:放棄すると2割加算がかかるうえに、生命保険金と死亡退職金の非課税枠も使えません。相続人でないと非課税枠の適用がないためです。一方で基礎控除の人数には、放棄がなかったものとして数えられます。
注意点:相続放棄をすると代襲相続そのものが発生しません。ここで言っているのは、代襲相続人になった孫が、自分の相続を放棄した場合です。子が放棄した場合に孫が代襲することはありません。
放棄しても基礎控除の人数には入る
相続税の基礎控除では、相続放棄がなかったものとして法定相続人の数を数えます。放棄によって他の相続人の税額が変わるのを防ぐためです。
代襲相続人の孫3人のうち1人が放棄しても、基礎控除は4,800万円のままです。生命保険金と死亡退職金の非課税枠も1,500万円のまま変わりません。放棄によって他の相続人の税額が動いてしまうと不公平になるためです。
【放棄した代襲相続人の扱い】
- 基礎控除の人数:放棄がなかったものとして数える(人数は減らない)
- 非課税枠の人数:同じく減らない
- 2割加算:相続人でなくなるため、遺贈や保険金には加算される
- 非課税枠の適用:相続人ではないので保険金の非課税枠は使えない
- 未成年者控除・障害者控除:「放棄がなかったものとした場合の相続人」が要件なので使える
計算ロジック:相続税法15条2項が「相続の放棄があつた場合には、その放棄がなかつたものとした場合における相続人の数とする」と定めています。人数を数える場面と、加算や非課税を判定する場面で扱いが分かれます。
孫養子より代襲相続のほうが有利になる
孫を養子にして相続人を増やす対策がありますが、代襲相続とは有利さが違います。
分かれ目は2つです。人数に制限があるかどうかと、2割加算がかかるかどうかです。どちらも代襲相続のほうが有利に働くため、「孫を養子にすれば代襲相続と同じ効果が得られる」とはなりません。
養子は数に制限があるが、代襲相続人にはない
相続税法は基礎控除を計算するときの養子の数に上限を設けています。実子がいれば1人まで、実子がいなければ2人までです。
代襲相続人は養子ではないので、この制限を受けません。孫が3人いれば3人とも法定相続人の数に入り、基礎控除は1,800万円分増えます。養子で同じことをしようとしても、実子がいれば600万円までしか増えません。
| 増やし方 | 人数の制限 | 孫3人の場合に数えられる人数 |
|---|---|---|
| 代襲相続 | 制限なし | 3人 |
| 孫を養子にする(実子がいる) | 1人まで | 1人 |
| 孫を養子にする(実子がいない) | 2人まで | 2人 |
重要ポイント:養子縁組で節税しようとしても、実子が1人でもいれば養子は1人しか数えられません。孫を3人養子にしても基礎控除は600万円しか増えません。
注意点:この制限は基礎控除・非課税枠・相続税の総額の計算に使う「法定相続人の数」だけの話です。民法上は3人とも相続人なので、遺産分割では3人で分けます。
【比較】孫3人が代襲する場合と孫3人を養子にする場合
遺産1億円で比べます。代襲相続のほうが255.5万円軽くなります。孫3人という条件を揃え、代襲した場合と養子にした場合を並べました。
| A:子1人が先に死亡し孫3人が代襲 | B:子1人が健在で孫3人を養子にする | |
|---|---|---|
| 民法上の相続人 | 孫3人 | 子1人+孫養子3人 |
| 法定相続人の数 | 3人(制限なし) | 2人(養子は1人まで) |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 相続税の総額 | 630.0万円 | 770.0万円 |
| 2割加算 | なし | 孫養子にかかる |
| 納める相続税 | 630.0万円 | 885.5万円 |
計算ロジック:Bの民法上の相続人は子と孫養子3人の4人で、法定相続分は4分の1ずつです。総額770.0万円のうち子は192.5万円、孫養子3人は577.5万円に2割を加えて693.0万円、合計885.5万円でAより255.5万円多くなります。
重要ポイント:代襲相続は選べるものではありません。先に子が亡くなるという不幸があって初めて発生します。ここでの比較は、養子縁組を検討するときに「代襲相続ほど有利ではない」と知っておくためのものです。
養子縁組で相続税がいくら減るかと、否認されるリスクは下記の記事で解説しています。
あわせて読みたい
相続税は養子縁組でいくら安くなる?節税額の早見表と孫養子の2割加算・否認リスク
養子縁組による相続税対策とは、養子を迎えて法定相続人の数を増やし、相続税の基礎控除や非課税枠を拡大する方法です。 養子は民法上、実子とまったく同じ相続権を持ち…
孫養子かつ代襲相続人なら2割加算されない
孫を養子にしていて、かつその孫の親(子)が先に亡くなった場合は例外です。代襲相続人でもあるため2割加算されません。
条文は、養子になっている直系卑属を一親等の血族から除いたうえで、ただし代襲して相続人となっている場合はこの限りでないと定めています。養子縁組をしたあとに親が亡くなれば、養子であることより代襲相続人であることが優先されるという構造です。
【18条2項の構造】
- 原則:直系卑属が養子になっている場合は一親等の血族に含めない(=孫養子は2割加算)
- ただし書き:直系卑属が相続開始以前に死亡し、または相続権を失ったため代襲して相続人となっている場合はこの限りでない
- つまり孫養子であっても代襲相続人なら2割加算されない
- 養子縁組をしたあとに子が亡くなれば、この扱いになる
重要ポイント:代襲相続人でもある孫養子は、基礎控除の人数を数えるときも実子とみなされ、養子の人数制限を受けません(相続税法15条3項2号)。ただし1人が2つの立場を持っていても、人数は1人と数えます。
法定相続分:こちらは2つの立場の分を合計します。子Aが健在で、先に亡くなった子Bの子Cが祖父の養子でもある場合、子A3分の1に対し、Cは養子分3分の1と代襲分3分の1で3分の2です。
孫が相続人になる場合の2割加算の判定と、孫養子の使い方は下記の記事で解説しています。
あわせて読みたい
孫への相続税はいくら?2割加算の対象と計算方法・孫養子の判定
孫は原則として相続人ではないため、祖父母の財産が孫に渡るのは決まった形をとったときだけです。 その形は4つあり、どれを選んだかで孫が払う相続税が変わります。同…
甥姪を養子にすると、相続税がかえって増えることがある
子のいない人が甥や姪を養子にすると、その甥姪は子として相続するので2割加算は外れます。ただし相続人が養子だけになり、法定相続人の数が減ることがあります。
兄弟姉妹2人がすでに亡くなり、甥姪が4人いる場合で比べます。遺産は1億円、配偶者も親もいないケースです。
| 相続人の形 | 法定相続人の数 | 基礎控除 | 2割加算 | 納める相続税 |
|---|---|---|---|---|
| 甥姪4人が代襲相続 | 4人 | 5,400万円 | かかる | 588.0万円 |
| 甥1人を養子にする | 1人 | 3,600万円 | かからない | 1,220.0万円 |
| 甥姪2人を養子にする | 2人 | 4,200万円 | かからない | 770.0万円 |
表の見方:養子がいると子として第1順位の相続人になるため、他の甥姪は相続人でなくなります。人数が4人から1人に減ると、2割加算が外れても税額は増えます。
計算ロジック:甥姪4人なら課税遺産総額4,600万円を4等分して1人1,150万円、15%-50万円で122.5万円、4人で490.0万円に2割を加えて588.0万円です。養子1人なら6,400万円×30%-700万円=1,220.0万円です。
重要ポイント:甥姪への養子縁組は、2割加算が外れるかだけでなく人数がどう変わるかまで計算してから決めてください。遺言で甥姪に遺贈する方法なら、相続人の数は変わりません。
生命保険と死亡退職金の非課税枠も増える
人数に連動するのは基礎控除だけではありません。生命保険金と死亡退職金の非課税枠も、法定相続人の数で決まります。
基礎控除より見落とされやすい部分なので、金額で確認します。保険や退職金がある家庭では、基礎控除の増加より効果が大きくなることもあります。
それぞれ500万円×法定相続人の数
生命保険金には「500万円×法定相続人の数」の非課税枠があります。死亡退職金にも同額の枠が別に用意されています。
つまり法定相続人が1人増えると、保険と退職金で合わせて1,000万円分の枠が増えます。基礎控除の600万円と足すと1,600万円です。孫3人が代襲すれば、この1,600万円が3人分で4,800万円まで広がります。
| 状況 | 法定相続人の数 | 基礎控除 | 保険金の枠 | 退職金の枠 | 合計 |
|---|---|---|---|---|---|
| 代襲なし(子1人) | 1人 | 3,600万円 | 500万円 | 500万円 | 4,600万円 |
| 孫1人が代襲 | 1人 | 3,600万円 | 500万円 | 500万円 | 4,600万円 |
| 孫2人が代襲 | 2人 | 4,200万円 | 1,000万円 | 1,000万円 | 6,200万円 |
| 孫3人が代襲 | 3人 | 4,800万円 | 1,500万円 | 1,500万円 | 7,800万円 |
| 生存の子1人+孫3人が代襲 | 4人 | 5,400万円 | 2,000万円 | 2,000万円 | 9,400万円 |
表の見方:合計は3つの枠を足した金額です。保険金や退職金が実際にその金額あるとは限りませんが、枠の上限がここまで広がります。
重要ポイント:孫3人が代襲する場合、代襲がない場合と比べて3,200万円分の枠が増えます。基礎控除1,200万円に非課税枠2,000万円を足した金額です。
参照元:国税庁 No.4114 相続税の課税対象になる死亡保険金
参照元:国税庁 No.4117 相続税の課税対象になる死亡退職金
枠が広がっても使えるのは受け取った人だけ
非課税枠は法定相続人の数で計算しますが、実際に使えるのは保険金や退職金を受け取った相続人です。受取人が1人なら、その人の受取額に対して枠が適用されます。
代襲相続で相続人が増えたのに受取人を変えていない場合、枠が広がったまま使い切れないことがあります。亡くなった子を受取人に指定したままだと、保険金の受け取り自体で手続きが増えます。
重要ポイント:受取人が相続人でないと非課税枠は使えません。代襲相続人になった孫を受取人にしていれば枠を使えますが、子が健在のうちに指定した受取人が亡くなっている場合は、受取人の変更手続きが必要です。
代襲相続人が使える控除
代襲相続人になった孫や甥姪も、法定相続人なので各種の税額控除を使えます。
孫が未成年であることは珍しくないため、控除の確認は税額に直結します。代襲相続は子が先に亡くなって発生するので、孫が幼いケースが多くなります。
孫が未成年なら未成年者控除が使える
18歳未満の相続人は、18歳になるまでの年数1年につき10万円を相続税から引けます。代襲相続人の孫は法定相続人なので対象です。年数に1年未満の端数があれば切り上げるため、17歳11か月でも10万円を引けます。
| 代襲相続人の年齢 | 控除額 | 代襲相続人の年齢 | 控除額 |
|---|---|---|---|
| 0歳 | 180万円 | 10歳 | 80万円 |
| 3歳 | 150万円 | 13歳 | 50万円 |
| 5歳 | 130万円 | 15歳 | 30万円 |
| 8歳 | 100万円 | 17歳 | 10万円 |
重要ポイント:本人の相続税で引ききれない分は、親や祖父母など扶養義務者の相続税から差し引けます。孫3人が代襲していずれも未成年なら、控除額の合計は数百万円になります。
注意点:孫が財産を1円も取得しないと控除は発生しません。扶養義務者へ振り替えることもできなくなるため、少額でも取得させます。
年齢の数え方や扶養義務者への振り替えは、下記の記事で詳しく解説しています。
あわせて読みたい
相続税の未成年者控除とは?計算方法・適用要件と年齢別の早見表・申告不要のケース
相続税の未成年者控除(未成年控除)とは、18歳未満の相続人の相続税を年齢に応じて減らす制度です。控除額は18歳になるまでの年数1年につき10万円で計算します。 たと…
障害のある代襲相続人には障害者控除がある
85歳になるまでの年数1年につき10万円、特別障害者なら20万円を引けます。年数が長いため金額は大きくなります。
10歳の一般障害者なら750万円、特別障害者なら1,500万円です。未成年者控除と併用できるので、10歳の一般障害者なら合計830万円になります。本人の相続税を大きく超えることが多く、余りは扶養義務者の税額から引きます。
対象になる範囲と2回目以降の制限は、下記の記事で解説しています。
あわせて読みたい
相続税の障害者控除とは?要件・計算方法と控除額の早見表、扶養義務者・2回目の注意点
相続税の障害者控除は、障害のある相続人の税額を直接減らす制度です。将来の生活費や医療費の負担を考慮して設けられています。 控除額は「85歳になるまでの年数×10万…
10年以内に相続が続いていれば相次相続控除も使える
被相続人が亡くなる前10年以内に相続で財産を取得し、相続税を納めていた場合、その相続税の一部を差し引けます。
代襲相続だからといって使えなくなることはありません。祖父が10年以内に相続で財産を得ていれば、代襲相続人の孫も対象になります。祖母の相続から間もなく祖父が亡くなった、という順番で起こりやすい場面です。
注意点:相続放棄をした人は使えません。相次相続控除は「相続人であること」が条件なので、放棄して遺贈で受け取った場合は対象外になります。
計算式と使えるケースの判定は、下記の記事で解説しています。
あわせて読みたい
相次相続控除とは?10年以内の二次相続で使える条件と計算方法
相次相続控除(そうじそうぞくこうじょ)は、10年以内に続けて相続が起きたとき、前の相続で納めた相続税の一部を今回の相続税から差し引ける制度です。 差し引ける額は…
配偶者がいるなら二次相続まで見て分ける
配偶者の税額軽減も使えますが、代襲相続では二次相続の相続人も孫になります。子が先に亡くなっているため、配偶者が亡くなったときも孫が代襲するからです。
つまり二次相続でも基礎控除は孫の人数分になります。孫3人なら4,800万円です。この4,800万円が、配偶者にいくら渡すかの目安になります。
遺産1億円・配偶者に固有の財産がない場合で、配偶者の取得割合を変えて一次と二次の合計を比べます。
| 配偶者の取得割合 | 配偶者の取得額 | 一次相続 | 二次相続 | 一次+二次の合計 |
|---|---|---|---|---|
| 0% | 0円 | 525.0万円 | 0円 | 525.0万円 |
| 20% | 2,000万円 | 420.0万円 | 0円 | 420.0万円 |
| 40% | 4,000万円 | 315.0万円 | 0円 | 315.0万円 |
| 48% | 4,800万円 | 273.0万円 | 0円 | 273.0万円 |
| 60% | 6,000万円 | 210.0万円 | 120.0万円 | 330.0万円 |
| 80% | 8,000万円 | 105.0万円 | 329.9万円 | 434.9万円 |
| 100% | 1億円 | 0円 | 630.0万円 | 630.0万円 |
表の見方:配偶者の税額軽減を使えば一次相続の税額は下がりますが、配偶者に集めた財産は二次相続で課税されます。合計が最も少ないのは48%(4,800万円)を渡したときです。
計算ロジック:二次相続の相続人は代襲相続人の孫3人なので、基礎控除は3,000万円+600万円×3人=4,800万円です。配偶者の取得額が4,800万円までなら二次相続の税額は0円になります。
重要ポイント:4,800万円を超えた分から二次相続の課税が始まるため、1億円のうち48%が境目になります。この境目は配偶者の固有財産と二次相続の相続人の数で動きます。
注意すべき点:配偶者に全部渡すと合計630.0万円、48%に抑えると273.0万円です。357.0万円の差があります。一次相続だけを見て「配偶者に集めれば0円」と判断すると、二次相続でこの差が出ます。
注意点:配偶者にすでに固有の財産がある場合、4,800万円からその金額を引いた額が目安になります。配偶者が2,000万円持っているなら、渡す目安は2,800万円です。
二次相続まで含めた分け方の考え方は、下記の記事で解説しています。
あわせて読みたい
一人っ子の相続税はいくら?遺産額別の早見表と高くなる理由・二次相続の対策
一人っ子の相続税は、兄弟がいる場合より高くなります。相続人の数が少ないほど基礎控除が小さく、税率も上がる仕組みだからです。 両親とも亡くなって子1人だけが相続…
控除を引く順番は決まっている
複数の控除があるとき、引く順番は相続税法の条文の並びどおりです。2割加算はすべての控除より先に計算するので、甥姪のケースでは加算された税額から控除を引いていきます。
| 順番 | 計算する内容 |
|---|---|
| 1 | 2割加算(甥姪などが対象) |
| 2 | 贈与税額控除(暦年課税分) |
| 3 | 配偶者の税額軽減 |
| 4 | 未成年者控除 |
| 5 | 障害者控除 |
| 6 | 相次相続控除 |
| 7 | 外国税額控除 |
| 8 | 贈与税額控除(相続時精算課税分) |
重要ポイント:2割加算が先なので、甥姪の場合は加算された後の税額から控除を引きます。加算されてから控除するため、控除の効果が相対的に小さく見えます。
参照元:国税庁 相続税法基本通達 第20条《相次相続控除》関係
代襲相続が起きる場合と起きない場合
代襲相続は自動的に起きるものではありません。民法が定める3つの原因に当てはまったときだけ発生します。
とくに相続放棄との違いは間違えやすいので、条文の言葉で確認します。放棄では代襲相続が起きないため、相続人の顔ぶれがまったく変わります。
起きるのは死亡・欠格・廃除の3つ
民法887条2項は、子が相続の開始以前に死亡したとき、欠格に該当したとき、廃除されたときに、その子(孫)が代襲して相続人になると定めています。
| 原因 | 内容 | 代襲相続 |
|---|---|---|
| 死亡 | 相続開始以前に亡くなっていた | 起きる |
| 相続欠格 | 被相続人を殺害した、遺言書を偽造したなど(民法891条) | 起きる |
| 推定相続人の廃除 | 虐待や重大な侮辱があり家庭裁判所が認めた(民法892条) | 起きる |
| 相続放棄 | 自分の意思で相続権を手放した | 起きない |
表の見方:「相続開始以前」なので、被相続人と子が同時に亡くなった場合も代襲相続が起きます。事故などでどちらが先か分からない場合は、同時に亡くなったものと推定されます(民法32条の2)。
重要ポイント:相続放棄だけが例外です。放棄した人は初めから相続人でなかったものとみなされるため、代襲する立場そのものが生まれません。相続権は、同じ順位の他の子がいればその子へ、いなければ次の順位(親、親もいなければ兄弟姉妹)へ移ります。
参照元:e-Gov 法令検索 民法(第887条・第891条・第892条)
孫の代襲はどこまでも続くが、甥姪の子は代襲できない
直系卑属の代襲は何代でも続きます。孫が亡くなっていればひ孫、ひ孫が亡くなっていれば玄孫が代襲します。
一方で甥姪は違います。兄弟姉妹の代襲を定める民法889条2項は887条2項だけを準用しており、再代襲を定める3項は準用していません。そのため甥姪が先に亡くなっていても、その子が代襲することはありません。
| 被代襲者 | 代襲する人 | 再代襲 | 根拠 |
|---|---|---|---|
| 子 | 孫 | ひ孫・玄孫まで続く | 民法887条2項・3項 |
| 兄弟姉妹 | 甥姪 | 甥姪の子は代襲できない | 民法889条2項(887条2項のみを準用) |
| 父母 | - | 代襲の制度がない | 祖父母は次順位として相続人になる |
重要ポイント:祖父母は代襲相続人ではありません。父母が亡くなっていれば祖父母が相続人になりますが、これは代襲ではなく「直系尊属のうち親等の近い者が先」というルールによるものです。2割加算の扱いも代襲相続人とは異なります。
養子の子は、縁組の前に生まれていると代襲相続人になれない
亡くなった子が養子だった場合、その子(孫)が代襲できるかは生まれた時期で決まります。縁組の後に生まれた孫は代襲相続人になりますが、縁組の前に生まれた孫はなれません。
代襲相続人は被相続人の直系卑属に限られ、縁組前に生まれた子は被相続人と血族関係がないためです(民法887条2項ただし書き)。
| ケース | 代襲相続人になるか | 基礎控除の人数 |
|---|---|---|
| 養子の子で、縁組の後に生まれた | なる | 数に入る |
| 養子の子で、縁組の前に生まれた(連れ子) | ならない | 数に入らない |
| 養子だった兄弟姉妹の子で、縁組の前に生まれた | ならない | 数に入らない |
重要ポイント:兄弟姉妹の代襲でも同じ扱いになることを、令和6年11月12日の最高裁判決が示しました。縁組前に生まれた甥姪を人数に入れると基礎控除を多く計算してしまうため、養子の縁組日と子の生年月日を戸籍で照合してください。
代襲相続人の法定相続分は被代襲者の分を分ける
代襲相続人の相続分は、本来相続するはずだった人が受け取る分と同じです。複数いればその分を人数で分けます。
子2人のうち1人が亡くなり、その子(孫)が3人いる場合、孫3人で2分の1を分けるので1人6分の1です。人数が増えても、亡くなった子が受け取るはずだった取り分の合計は変わりません。
| 家族構成 | 各人の法定相続分 |
|---|---|
| 配偶者+子2人 | 配偶者1/2、子 各1/4 |
| 配偶者+子1人+代襲孫2人 | 配偶者1/2、子1/4、孫 各1/8 |
| 子2人(配偶者なし) | 子 各1/2 |
| 子1人+代襲孫3人(配偶者なし) | 子1/2、孫 各1/6 |
計算ロジック:民法901条が「その直系尊属が受けるべきであったものと同じ」と定め、複数いる場合は頭割りにすると規定しています。孫が3人いても取り分の合計は子1人分です。
重要ポイント:相続分は増えないのに、法定相続人の数は3人と数えます。だから基礎控除と非課税枠だけが増えて、分ける総額は変わりません。
代襲相続かどうかを判定する4つの手順
ここまでの内容を順番に当てはめれば判定できます。迷うのは2つ目と3つ目なので、その2つを確実に押さえてください。
STEP1
亡くなっている相続人がいるか確認する
戸籍で被相続人の子を全員洗い出し、そのなかに亡くなっている人がいるかを見ます。子がいなければ兄弟姉妹について同じ確認をします。
戸籍で被相続人の子を全員洗い出し、そのなかに亡くなっている人がいるかを見ます。子がいなければ兄弟姉妹について同じ確認をします。
⬇
STEP2
被相続人より先に亡くなったかを確認する
先(同時を含む)なら代襲相続、後なら数次相続です。同じ日でも時刻に先後があれば、その順番で判定します。どちらが先か分からないときは同時に亡くなったものと推定され、代襲相続になります。
先(同時を含む)なら代襲相続、後なら数次相続です。同じ日でも時刻に先後があれば、その順番で判定します。どちらが先か分からないときは同時に亡くなったものと推定され、代襲相続になります。
⬇
STEP3
亡くなった以外の原因かを確認する
相続欠格や廃除でも代襲相続は起きます。ただし相続放棄では起きません。放棄なら相続権は次の順位へ移ります。
相続欠格や廃除でも代襲相続は起きます。ただし相続放棄では起きません。放棄なら相続権は次の順位へ移ります。
⬇
STEP4
代襲する人が直系卑属かを確認する
孫やひ孫なら2割加算されません。甥姪なら2割加算されます。ここで税額が2割変わります。
孫やひ孫なら2割加算されません。甥姪なら2割加算されます。ここで税額が2割変わります。
重要ポイント:STEP2で「後」だった場合は代襲相続ではありません。数次相続として、申告を2回に分けて計算します。基礎控除の人数も申告期限も変わるため、判定を誤ると申告全体がずれます。
誰が法定相続人になるかの範囲と数え方は、下記の記事で解説しています。
あわせて読みたい
法定相続人とは?相続税を左右する人数の数え方と範囲・順位を解説
法定相続人とは、民法で定められた「遺産を相続する権利を持つ人」のことです。 亡くなった人(被相続人)の配偶者は常に法定相続人となり、子・親・兄弟姉妹は順位に従…
数次相続と混同しない
代襲相続とよく取り違えられるのが数次相続です。亡くなった順番が違うだけで、基礎控除が600万円変わります。
どちらも「相続人が亡くなっている」状態なので、判定を誤りやすい部分です。違いは亡くなった時期だけですが、そこから先の扱いがほぼすべて変わります。
分かれ目は被相続人より先か後か
子が被相続人より先に亡くなっていれば代襲相続、後に亡くなっていれば数次相続です。1日違いでも結論が変わり、基礎控除の人数も申告の回数も違ってきます。まずは被相続人と子の死亡日時を並べて、どちらが先かを時刻まで確認してください。
| 代襲相続 | 数次相続 | |
|---|---|---|
| 子が亡くなった時期 | 被相続人より先(同時を含む) | 被相続人より後 |
| 父の相続人 | 孫(代襲相続人) | 子(そのあと孫が子の分を引き継ぐ) |
| 孫の立場 | 父の相続人 | 子の相続人として協議に参加 |
| 申告の回数 | 1回 | 2回 |
| 申告期限 | 原則どおり10か月 | 亡くなった相続人の分だけ延びる |
表の見方:代襲相続では孫が父の相続人そのものになります。数次相続では孫は父の相続人ではなく、亡くなった子の立場を引き継いで協議に加わるだけです。
基礎控除が600万円変わる
同じ家族構成でも人数の数え方が変わります。子3人のうち1人が亡くなり、その子(孫)が2人いるケースで比べます。
| 代襲相続(子が父より先に死亡) | 数次相続(子が父より後に死亡) | |
|---|---|---|
| 父の法定相続人 | 子2人+孫2人=4人 | 子3人=3人 |
| 基礎控除 | 5,400万円 | 4,800万円 |
| 孫は父の相続人か | なる | ならない |
計算ロジック:代襲相続では孫が父の相続人になるため人数に加わります。数次相続では亡くなった子が父の死亡時点で生きていたので1人と数え、孫2人に置き換わることはありません。
重要ポイント:代襲相続のほうが基礎控除は大きくなります。亡くなる順番は選べませんが、どちらに当たるかを取り違えると申告を誤ります。
代襲相続と数次相続が同時に起きることもある
1つの相続で両方が発生する場合があります。子が3人いて、1人は父より先に、もう1人は父より後に亡くなったケースです。
この場合、先に亡くなった子については孫が代襲相続人になり、後に亡くなった子については数次相続として扱います。同じ相続の中で扱いが分かれるため、人数の数え方を1人ずつ確認します。
| 子の状況 | 扱い | 父の相続人になるのは |
|---|---|---|
| 健在 | 通常の相続 | 子本人 |
| 父より先に死亡 | 代襲相続 | その子(孫)全員 |
| 父より後に死亡 | 数次相続 | 子本人(1人と数える) |
重要ポイント:先に亡くなった子に孫が2人いれば人数は2人分に増えますが、後に亡くなった子は1人と数えたままです。同じように見えて結果が違うため、死亡年月日の照合が欠かせません。
数次相続の申告期限や相次相続控除の扱いは、下記の記事で解説しています。
あわせて読みたい
数次相続の相続税|申告の注意点と父の遺産が未分割で母が亡くなった場合
数次相続とは、遺産分割が終わらないうちに相続人の1人が亡くなり、相続が二重に起きた状態をいいます。読み方は「すうじそうぞく」です。 たとえば父が亡くなり、話し…
申告の実務で注意すること
必要書類は通常の相続より増えます。遺産分割協議書にも、誰の代わりに相続したかを書く決まりがあります。
提出前に確認すべき点をまとめます。書類の取得に時間がかかるものもあるため、早い段階で洗い出しておくと安全です。
被代襲者の戸籍謄本が追加で必要になる
相続人を証明するには、亡くなった子(被代襲者)が先に死亡している事実を示す戸籍が必要です。さらにその子の子(代襲相続人)が誰かを確定するための戸籍も要るため、通常の相続より取得する通数が増えます。
【代襲相続で追加になる書類】
- 被代襲者の出生から死亡までの戸籍謄本|被相続人より先に亡くなったことと、その子が誰かを示す
- 代襲相続人全員の戸籍謄本|被代襲者の子であることを示す
- 代襲相続人全員の印鑑証明書|遺産分割協議書に押印したもの
- 甥姪が代襲する場合はさらに増える|被相続人の父母の出生から死亡までの戸籍まで必要になる
注意点:甥姪が代襲する場合は、兄弟姉妹を確定するために被相続人の父母の戸籍をすべてさかのぼります。転籍が多いと取得に数か月かかることもあるため、早めに着手してください。
遺産分割協議書には被代襲者を明記する
代襲相続人は本来の相続人の立場を引き継いでいるため、誰の代わりに相続しているのかを書きます。記載がないと、金融機関や法務局で相続関係を読み取れず、手続きのやり直しを求められることがあります。
【記載の例】
- 代襲相続人 住所 ○○ (被代襲者 △△) 氏名 ○○ ○○ 印
- 被相続人の表示には、亡くなった子の死亡年月日も記載する
- 代襲相続人が複数いる場合は全員が署名押印する(1人でも欠けると協議は無効)
- 未成年の代襲相続人がいる場合は特別代理人の選任が必要になることがある
- 未成年の孫が2人以上いて同じ親が代理する場合は、1人を除いて特別代理人が必要(民法826条2項)
重要ポイント:孫が未成年で、その親(亡くなった子の配偶者)も相続人ではない場合、親が代理できます。ただし親自身が相続人なら利益相反になり、特別代理人が必要です。
申告書のどこに書くか
代襲相続に固有の様式はありません。通常の申告書のなかで、人数と加算・控除を正しく書き込みます。
| 表 | 書く内容 | 代襲相続で注意する点 |
|---|---|---|
| 第1表 | 各人の課税価格と納める税額 | 代襲相続人を全員行に加える |
| 第2表 | 相続税の総額 | 法定相続人の数を書く欄がある。代襲相続人を全員数える |
| 第4表 | 2割加算の計算 | 甥姪が代襲した場合はここで加算する。孫なら記載しない |
| 第6表 | 未成年者控除・障害者控除 | 孫が未成年なら記載する |
| 第9表 | 生命保険金の非課税枠 | 法定相続人の数で枠を計算する |
| 第10表 | 死亡退職金の非課税枠 | 同じく人数で計算する |
重要ポイント:誤りが起きやすいのは第2表と第4表です。第2表で人数を少なく書くと基礎控除が足りず、第4表で孫に加算すると納めすぎになります。どちらも金額に直結するため、提出前に必ず見直してください。
申告書のどの表を使い、どの順番で書くかは下記の記事で解説しています。
あわせて読みたい
相続税申告書の書き方|第9表から書く順番と記載例・コード表(令和8年分対応)
相続税の申告書は、第1表から第15表までの表と、その付表を組み合わせて作ります。すべての表を書くわけではなく、自分の相続に関係する表だけを選びます。 書く順番に…
提出前のチェックリスト
申告書を出す前に、代襲相続で落としやすい項目を確認します。
チェックリスト:代襲相続の申告で確認すること
- □ 代襲相続人の人数を全員数えたか(孫3人なら3人)
- □ 子が被相続人より先に亡くなっているか(後なら数次相続)
- □ 相続放棄ではないか(放棄では代襲相続は起きない)
- □ 生命保険金と死亡退職金の非課税枠を人数分で計算したか
- □ 孫が代襲相続人なら2割加算していないか
- □ 甥姪が代襲相続人なら2割加算したか
- □ 代襲相続人が放棄していないか(遺贈なら2割加算)
- □ 未成年の代襲相続人に未成年者控除を適用したか
- □ 被代襲者の出生から死亡までの戸籍を取得したか
- □ 遺産分割協議書に被代襲者を明記したか
重要ポイント:このうち最も金額に響くのは代襲相続人の人数を全員数えたかです。孫3人を1人と数えて申告すると、遺産1億円で590.0万円も多く納めることになります。
相続税に使える控除と特例の一覧、適用の順番は下記の記事にまとめています。
あわせて読みたい
相続税の控除と特例の一覧表|使える制度・控除額・申告の要否と適用の順番
相続税の控除と特例は、基礎控除・小規模宅地等の特例・生命保険金と死亡退職金の非課税枠・債務控除と、配偶者の税額軽減・未成年者控除・障害者控除・相次相続控除・…
代襲相続の相続税は相続税の対応実績がある税理士へ|一括相談・見積り
代襲相続は人数の数え方と2割加算の判定を誤ると税額が大きく変わる相続です。複数の税理士から見積りを取り、提案の中身を比べてください。
相続税の対応実績がある税理士が必要な理由
代襲相続では相続人の確定・人数の数え方・2割加算の判定が同時に絡みます。どれか1つを誤ると申告をやり直すことになります。
【相続税の対応実績がある税理士に相談すべき理由】
- 代襲相続人を全員数えられる|孫3人なら3人と数えます。1人と数えると基礎控除が1,200万円少なくなります
- 2割加算の判定を誤らない|孫は加算されず甥姪は加算されるという、条文の括弧書きに基づく判定です
- 代襲相続と数次相続を切り分けられる|亡くなった順番が1日違うだけで基礎控除が600万円変わります
- 未成年の代襲相続人の控除を落とさない|孫が未成年なら1人あたり最大180万円を引けます
- 戸籍の収集まで見通せる|甥姪の代襲では父母の戸籍をさかのぼるため数か月かかることがあります
たとえば遺産1億円・子1人が先に亡くなり孫3人が代襲する家庭で、A税理士は代襲相続人を1人と数えて申告しました。基礎控除は3,600万円で、相続税は1,220.0万円になります。
B税理士は3人と数えました。基礎控除は4,800万円になり、相続税は630.0万円です。590.0万円の差が生まれています。
複数の税理士に相談するメリット
比べるべきなのは相続人の確定にどこまで踏み込むかです。人数を間違えたまま計算されると、金額の比較そのものが意味を持ちません。
判定ポイント1:戸籍の収集を業務に含めているか見積りに「相続人の調査」「戸籍の取得代行」が入っているかを見てください。→ 含まれていないと、被代襲者の出生からの戸籍を自分で集めることになります。
判定ポイント2:亡くなった順番を確認するか相談の初期にお子様が亡くなったのはお父様より前ですかと聞いてくるかどうかです。→ 聞かない事務所は、代襲相続と数次相続を取り違える可能性があります。
判定ポイント3:代襲相続人の年齢を聞くか孫が未成年かどうかを確認するかを見てください。→ 未成年者控除は1人あたり最大180万円で、3人なら数百万円になります。
相談しないまま進めるリスク
自分の判断だけで進めた場合に起きることです。納めすぎと申告漏れの両方が起こりえます。
【相談しないまま進めた場合のリスク】
- 代襲相続人の人数を少なく数える|遺産1億円で孫3人が代襲する家庭なら、1,220.0万円と630.0万円で590.0万円の差が出ます
- 孫に2割加算してしまう|630.0万円が756.0万円になり、126.0万円を納めすぎます
- 甥姪の2割加算を忘れる|申告漏れになり、修正申告で過少申告加算税と延滞税がかかります
- 未成年者控除を落とす|孫が未成年なら1人あたり最大180万円を取り逃がします
- 後から相続人が判明して協議をやり直す|甥姪の代襲では戸籍をさかのぼらないと相続人を確定できません
いずれも申告書を出す前に確認しておけば避けられたものです。納めすぎた場合は更正の請求で取り戻せますが、期限は5年です。
一括相談・見積りの手順|STEP1〜STEP4
依頼から契約までは4つの段階で進み、フォームの記入は5分程度で終わります。
STEP1
相続の概要を整理する
財産の内容と概算額、亡くなった相続人の死亡日、代襲相続人の人数と年齢、遺言の有無を整理します。
□ お子様が被相続人より先に亡くなったかを確認する
□ 代襲相続人が何人いるかを数える
財産の内容と概算額、亡くなった相続人の死亡日、代襲相続人の人数と年齢、遺言の有無を整理します。
□ お子様が被相続人より先に亡くなったかを確認する
□ 代襲相続人が何人いるかを数える
⬇
STEP2
一括見積り・相談サービスに依頼する
希望内容として「代襲相続の相続税申告・相続人の調査」を明記し、3〜5の税理士事務所に同時に打診します。
□ 財産の種類と相続人の人数を正確に伝える
□ 所有している不動産があれば所在地と広さを記載する
□ フォームの記入は5分程度
希望内容として「代襲相続の相続税申告・相続人の調査」を明記し、3〜5の税理士事務所に同時に打診します。
□ 財産の種類と相続人の人数を正確に伝える
□ 所有している不動産があれば所在地と広さを記載する
□ フォームの記入は5分程度
⬇
STEP3
見積りと初回相談を受ける
各事務所から提案内容・試算した相続税額・報酬額が記載された見積りが届きます。
□ 戸籍の収集が業務に含まれているか確認する
□ 2割加算の判定に触れているか見る
各事務所から提案内容・試算した相続税額・報酬額が記載された見積りが届きます。
□ 戸籍の収集が業務に含まれているか確認する
□ 2割加算の判定に触れているか見る
⬇
STEP4
税理士を選定・正式依頼する
提案内容の質・説明の丁寧さ・報酬の納得性で選びます。
□ 相続開始から7か月以内に決める
□ 業務の範囲と報酬を契約書で確認する
提案内容の質・説明の丁寧さ・報酬の納得性で選びます。
□ 相続開始から7か月以内に決める
□ 業務の範囲と報酬を契約書で確認する
よくある質問(FAQ)
Q1. 代襲相続で基礎控除はいくら増えますか?
代襲相続人が2人以上いれば増えます。亡くなった1人の代わりに全員を数えるので、増えるのは(代襲相続人の人数-1)×600万円です。基礎控除は「3,000万円+600万円×法定相続人の数」で、代襲相続人は何人いても全員が人数に入るためです。
子1人が先に亡くなり、その子(孫)が3人いれば法定相続人は3人になり、基礎控除は3,600万円から4,800万円へ1,200万円増えます。生命保険金と死亡退職金の非課税枠も、それぞれ1,000万円ずつ増えます。
Q2. 代襲相続した孫にも2割加算されますか?
されません。相続税法18条1項が「代襲して相続人となった直系卑属」を一親等の血族に含めると定めているためです。
ただし孫が相続放棄をして遺言や生命保険金で財産を受け取った場合は、「相続人となった」に当たらないため2割加算されます。「孫だから加算されない」ではなく「代襲相続人だから加算されない」という理解が正確です。
Q3. 甥や姪が代襲相続する場合はどうなりますか?
2割加算されます。甥姪は被相続人の直系卑属ではないため、条文の括弧書きに当てはまらないためです。
遺産1億円で相続人が3人という同じ条件でも、子1人+代襲孫2人なら630.0万円、兄1人+代襲甥2人なら756.0万円で126.0万円の差が出ます。基礎控除と相続税の総額は同じで、2割加算だけが違います。
Q4. 孫を養子にするのと代襲相続はどちらが有利ですか?
代襲相続のほうが有利です。養子は法定相続人の数に入れられる人数が実子がいれば1人までと制限されますが、代襲相続人には制限がありません。
遺産1億円で孫3人が代襲すれば630.0万円ですが、孫3人を養子にした場合は885.5万円で255.5万円多くなります。養子は1人しか数えられないうえ、孫養子には2割加算がかかるためです。
Q5. 相続放棄をすると代襲相続は起きますか?
起きません。代襲相続が発生するのは、子が被相続人より先に亡くなった場合、相続欠格に該当した場合、廃除された場合の3つだけです。
相続放棄をした人は初めから相続人でなかったものとみなされるため、代襲する立場そのものが生まれません。相続権は次の順位である父母、いなければ兄弟姉妹へ移ります。
まとめ|代襲相続は人数と2割加算の判定で決まる
代襲相続で相続税が変わるのは3か所です。基礎控除、生命保険などの非課税枠、そして2割加算の扱いだけで、税率も申告期限も変わりません。
金額を左右するのは代襲相続人の人数と、誰が代襲したかです。孫なら2割加算されず、甥姪なら加算されます。
【この記事の要点】
- 代襲相続人は何人いても全員が法定相続人の数に入る。孫3人なら3人と数える
- 基礎控除は1人あたり600万円、非課税枠は保険と退職金で合わせて1,000万円ずつ増える
- 孫が代襲相続人なら2割加算されない。ただし甥姪は代襲相続人でも加算される
- 代襲相続人が放棄して遺贈で受け取ると2割加算される。条文の要件が「代襲して相続人となった」ことだから
- 養子は人数制限があるが代襲相続人にはない。遺産1億円で255.5万円の差
- 代襲相続が起きるのは死亡・欠格・廃除の3つ。相続放棄では起きない
- 亡くなった順番が後なら数次相続。基礎控除が600万円変わる
今すぐ取るべき行動
- 亡くなった相続人の死亡日を確認し、被相続人より先か後かを判定する
- 代襲相続人が何人いるかを戸籍で確認して全員数える
- 基礎控除を「3,000万円+600万円×人数」で計算し直す
- 生命保険金と死亡退職金の非課税枠を人数分で計算する
- 代襲したのが孫か甥姪かを確認し、2割加算の要否を判定する
- 代襲相続人が未成年なら未成年者控除の適用を確認する
- 被代襲者の出生から死亡までの戸籍を取得する
- 複数の税理士に見積りを依頼し、戸籍の収集が業務に含まれるか比べる
※本記事は2026年10月時点の法令・情報に基づいて作成しています。税制改正により、内容が変更となる可能性があります。最新の制度については国税庁の公式サイトや相続税の対応実績がある税理士にご確認ください。