


無道路地とは、道路に接していない土地や、接していても建物を建てるのに必要な幅(原則2m)に足りない土地のことです。相続税の評価では、道路まで通路を作る費用の分を差し引いて評価します。
道路に出られない土地は、そのままでは家を建てられず、売るのも難しくなります。そこで財産評価基本通達20-3は、通路の分の金額を、評価額の40%を上限に差し引くと定めています。
よく「無道路地は最大40%減」と説明されますが、40%は通路の分の控除の上限です。形の補正と合わせると、国税庁の設例でも評価額は路線価×面積から約52%下がります。
下がり方は、道路までの通路の長さで大きく変わります。通路が長いほど形の補正も通路の控除も大きくなり、試算では評価額が7割以上下がる例もありました。
ただし評価は自動では下がりません。申告する人が土地が道路に接していないことに気づき、通路の取り方を決めて計算して、初めて評価額が下がります。
この記事では、無道路地にあたる土地の見分け方、評価の4つの手順、通路の長さ別の評価額の早見表、相続税への影響、評価が下がらない場合、申告後に気づいたときの取り戻し方を解説します。
▼ この記事の3行まとめ


無道路地の相続税評価は、道路に出るための通路を作ったとした場合の費用を差し引く評価方法です。道路に全く接していない土地だけでなく、接していても間口が2m未満の土地も対象になります。
この章では、無道路地の定義と、建物を建てるためのルール(接道義務)、無道路地にあたる土地とあたらない土地を整理します。
国税庁は、無道路地を「道路に接していない宅地(接道義務を満たしていない宅地を含む)」と説明しています。他人の土地に囲まれ、道路に出るには他人の土地を通るしかない土地が典型です。
こうした土地は、建物を建てられないか、建てるために隣の土地を買ったり借りたりする必要があります。その分だけ価値が下がるため、相続税の評価でも減額が認められています。
無道路地は、登記簿の面積や固定資産税の課税明細書だけでは見分けられません。法務局で公図を取り、土地の周りに道路があるか、道路との間に他人の土地がないかを確かめます。
建築基準法では、建物を建てる土地は、幅4m以上の道路に2m以上接していなければなりません(43条)。このルールを接道義務といい、満たしていない土地は原則として建物を建てられません。
幅4m未満の道でも、建築基準法上の道路として扱われる道(2項道路)に接していれば、接道義務を満たします。この場合は無道路地ではなく、道路の中心から2m下がった部分(セットバック)の評価の問題になります。
自治体によっては、条例で2mより厳しい条件を定めています。たとえば道路までの路地が長い土地では、2mより広い幅を求める例があります。無道路地かどうかは、土地のある自治体のルールで判断します。
参照元:e-Gov法令検索 建築基準法
見た目は道路に面していても、無道路地として評価できる土地があります。接している道が建築基準法上の道路かどうかも、必ず役所で確かめてください。
| 土地の状態 | 無道路地にあたるか |
|---|---|
| 周りを他人の土地に囲まれ、道路に全く接していない | あたる |
| 道路に接しているが、間口が2m未満 | あたる(無道路地に準じて評価) |
| 旗竿地で、竿の部分に2m未満の狭い箇所がある | あたる(無道路地に準じて評価) |
| 接している道が建築基準法上の道路ではない(農道・里道など) | あたることがある |
| 道路との間に、他人の土地や水路がある | あたることがある |
| 条例で求める間口の幅を満たしていない | あたる |
表の見方:「あたることがある」の土地は、道の種類や水路の使用許可の有無で判断が分かれます。役所の建築指導課などで、接している道の種類と建築の可否を確かめます。
道路との間に水路がある土地は、水路に橋を架けるための占用の許可を受けているかで扱いが変わります。許可を受けて橋で道路に出られる土地は、接道義務を満たすとされることが多く、無道路地にあたらない場合があります。
農道や里道など、建築基準法上の道路ではない道にだけ接している土地は、建物を建てられないことがあります。見た目は道路に面していても、法律上は無道路地として扱われる典型です。
道路に接していなくても、無道路地として評価できない場合があります。他人の土地を通る権利を設定している土地は、無道路地にあたりません。
どれも評価の仕方が変わる重要な場合です。詳しくは「無道路地として評価できない場合」の章で説明します。
反対に、親族の土地を通って出入りしているだけで、権利の設定がない場合は、原則として無道路地として評価できます。家族の間の通行は口約束のことが多いため、登記簿と契約書で権利の有無を確かめることが出発点です。
道路には接していても、その道路に路線価がない土地は、無道路地ではなく特定路線価の問題になります。申請の手続きと有利・不利は、下記の記事で解説しています。

無道路地の評価は、国税庁が示す4つの手順で計算します。形の補正をした後に、通路の分を差し引く順番を守ってください。
この章では、国税庁の設例と同じ条件で、各手順の計算を再現します。設例の土地は、普通住宅地区で路線価10万円、道路から奥に20m入ったところにある幅20m×奥行20m(400㎡)の土地です。
まず、無道路地と、道路との間にある土地(前面の土地)を合わせた全体の価額から、前面の土地の価額を差し引きます。これで、無道路地だけの奥行の補正をした価額が出ます。
無道路地には正面の道路がないため、そのままでは奥行の補正ができません。そこで、道路に接する大きな土地として計算し、手前の土地の分を引くという方法を取ります。
| 計算 | 金額 |
|---|---|
| 全体(奥行40m・800㎡):10万円×0.91×800㎡ | 7,280万円 |
| 前面の土地(奥行20m・400㎡):10万円×1.00×400㎡ | −4,000万円 |
| 無道路地の奥行の補正をした価額 | 3,280万円 |
計算ロジック:奥行価格補正率は、普通住宅地区で奥行40mが0.91、奥行20mが1.00です(財産評価基本通達 付表1)。
次に、STEP1の価額に、形が悪いことの補正(不整形地補正)と、間口が狭いことの補正(間口狭小補正)を掛けます。間口は、作ると想定した通路の幅(2m)で考えます。
| 補正 | 内容 | 補正率 |
|---|---|---|
| 不整形地補正 | 土地を囲む長方形(800㎡)に対して欠けている割合50% | 0.79 |
| 間口狭小補正 | 間口2m | 0.90 |
| 奥行長大補正 | 間口2m・奥行40m | 0.90 |
| 使う補正率 | 0.79×0.90=0.71 と、0.90×0.90=0.81 の低いほう | 0.71 |
計算ロジック:補正後の価額は3,280万円×0.71=2,328万8,000円です。掛け合わせた率は小数第2位未満を切り捨て、下限は0.60です。
形の補正率は、土地のある地区と面積の区分(地積区分)で変わります。普通住宅地区では500㎡未満がA、500㎡以上750㎡未満がB、750㎡以上がCで、広い区分ほど同じ欠け方でも補正率が大きく(下がり方が小さく)なります。
道路まで幅2mの通路を作るとした場合の、通路部分の金額を出します。通路部分は、路線価×通路の面積で計算し、奥行などの補正はしません。
設例では、通路は幅2m×長さ20m=40㎡なので、10万円×40㎡=400万円です。通路の長さは、前面の土地の奥行と同じになります。
通路は、実際に利用している道路から無道路地まで、最短で無理なく取れる位置に想定します。実際に通っている他人の土地の通り道とは、位置や長さが違ってもかまいません。
最後に、STEP2の価額から、STEP3の通路部分の金額を差し引きます。差し引けるのは、STEP2の価額の40%までです。
| 計算 | 金額 |
|---|---|
| STEP2の価額(形と間口の補正後) | 2,328万8,000円 |
| 40%の上限(2,328万8,000円×40%) | 931万5,200円 |
| 通路部分の金額(上限より小さいので全額) | −400万円 |
| 無道路地の評価額 | 1,928万8,000円 |
表の見方:国税庁No.4620の設例と同じ結果です。通路部分の金額が40%の上限を超える場合は、上限の額だけを差し引きます。
4つの手順のうち、評価額を最も大きく動かすのはSTEP2の形と間口の補正です。通路の控除だけに目が行きがちですが、STEP1とSTEP2を正しく計算することが、無道路地の評価の中心になります。
無道路地の面積が500㎡以上になると、普通住宅地区では形の補正率の区分(地積区分)が変わります。同じ欠け方でも、広い土地ほど形の補正率は小さく効きます。
| 項目 | 設例(20m×20m) | 広い土地(25m×25m) |
|---|---|---|
| 面積・地積区分 | 400㎡・A | 625㎡・B |
| 欠けている割合 | 50% | 約44% |
| 形の補正率(不整形地補正率) | 0.79 | 0.88 |
| 使う補正率(間口狭小と掛けた率) | 0.71 | 0.79 |
| 評価額 | 1,928万8,000円 | 3,648万7,500円 |
| 路線価×面積からの下がり | 約52% | 約42% |
計算ロジック:【前提】普通住宅地区・路線価10万円・通路20m。広い土地は、全体(25m×45m)の奥行補正後の価額から前面の土地(25m×20m)を引き、補正率0.79を掛けた4,048万7,500円から、通路の控除400万円を引いています。
三大都市圏で500㎡以上など、地積規模の大きな宅地の要件を満たす場合は、その評価額を出発点にします。広い無道路地は、どちらの評価が使えるかを先に確かめます。
無道路地は「最大40%減」と紹介されることが多くあります。しかし40%は通路分の控除の上限で、評価額全体の下がり方の上限ではありません。
この章では、40%の意味と、実際に評価額がどこまで下がるかを整理します。
財産評価基本通達20-3は、形の補正をした後の価額から、その価額の40%の範囲内で通路の分を差し引くと定めています。形の補正による下がりは、40%とは別に加わります。
【1段階目】奥行・形・間口の補正
道路から遠く、間口が細い形になることで評価額が下がります。
【2段階目】通路の分の控除
1段階目の価額から、通路を作る費用の分を差し引きます(1段階目の価額の40%が上限)。
「最大40%減」は2段階目だけを指した言い方です。2つの段階を合わせた下がり方は、40%を超えることが珍しくありません。
40%の上限が効くのは、通路の控除が形の補正後の価額に比べて大きくなる場合だけです。多くの無道路地では、上限より通路の控除のほうが小さく、40%という数字は計算の結果に表れません。
国税庁の設例の土地を、路線価×面積で単純に計算すると、10万円×400㎡=4,000万円です。無道路地として評価すると1,928万8,000円で、約52%下がります。
| 段階 | 評価額 | 路線価×面積からの下がり |
|---|---|---|
| 路線価×面積(補正なし) | 4,000万円 | ― |
| 奥行の補正後(STEP1) | 3,280万円 | 18% |
| 形と間口の補正後(STEP2) | 2,328万8,000円 | 約42% |
| 通路の分の控除後(STEP4) | 1,928万8,000円 | 約52% |
表の見方:この設例では、通路の控除(400万円)より、奥行と形の補正(1,671万2,000円)のほうが大きく効いています。無道路地の評価で大切なのは、通路の控除だけでなく形の補正を正しく入れることです。
「最大40%減」と覚えていると、形の補正を入れ忘れて通路の控除だけを差し引くことがあります。その場合、設例では評価額が3,600万円になり、正しい評価額より1,671万2,000円高く申告することになります。
無道路地の評価額がどこまで下がるかは、主に3つの要素で決まります。自分の土地がどれに当てはまるかで、おおよその下がり方を見当つけられます。
| 要素 | 下がり方への影響 |
|---|---|
| 道路までの通路の長さ | 長いほど形の補正と通路の控除が大きくなり、大きく下がる |
| 土地の面積(地積区分) | 広い土地ほど形の補正率が小さく効き、下がり方は小さい |
| 条例で求める通路の幅 | 幅が広いほど通路の控除が大きく、早く40%の上限に届く |
表の見方:通路の長さの影響が最も大きく、試算では通路5mで約25%、40mで約73%と、同じ土地でも下がり方が3倍近く違います。
無道路地であることに気づかず、路線価×面積で申告すると、評価額が2倍近くになることがあります。相続税がかかる家庭では、数百万円の払いすぎにつながります。
道路に面していない土地は、公図を見ないと気づかないことがあります。親が自宅の奥に別の土地を持っていた場合や、親族の土地を通って出入りしていた土地は、無道路地の可能性を疑ってください。
固定資産税の課税明細書に、自宅とは別の地番の土地が載っている場合も要注意です。地番ごとに公図で位置を確かめ、道路に接しているかを1筆ずつ確認します。
無道路地の評価額は、道路までの通路の長さで大きく変わります。通路が長いほど、形の補正と通路の控除の両方が大きくなり、評価額は下がります。
この章では、同じ土地で通路の長さだけを変えた場合の評価額と、相続税への影響を試算します。
国税庁の設例と同じ土地で、前面の土地の奥行(通路の長さ)だけを変えて計算します。計算は財産評価基本通達20-3の手順に沿っています。
| 項目 | 前提 |
|---|---|
| 地区・路線価 | 普通住宅地区・1㎡あたり10万円 |
| 無道路地 | 幅20m×奥行20m(400㎡) |
| 前面の土地 | 幅20m、奥行は5m〜40mで変える |
| 想定する通路 | 幅2m、長さは前面の土地の奥行と同じ |
| 補正しない場合 | 10万円×400㎡=4,000万円 |
通路の長さごとに、評価額と下がり方を並べました。通路が20mなら約52%、40mなら約73%下がります。
| 通路の長さ | 形と間口の補正後 | 通路の控除 | 評価額 | 下がる率 |
|---|---|---|---|---|
| 5m | 3,118万5,000円 | 100万円 | 3,018万5,000円 | 約25% |
| 10m | 2,997万円 | 200万円 | 2,797万円 | 約30% |
| 15m | 2,667万6,000円 | 300万円 | 2,367万6,000円 | 約41% |
| 20m(国税庁の設例) | 2,328万8,000円 | 400万円 | 1,928万8,000円 | 約52% |
| 30m | 2,016万円 | 600万円 | 1,416万円 | 約65% |
| 40m | 1,824万円 | 729万6,000円(上限) | 1,094万4,000円 | 約73% |
表の見方:下がる率は、補正しない場合の4,000万円との比較です。通路が長くなると、土地を囲む長方形が大きくなり、形の補正が強く効きます。
重要ポイント:形の補正率は0.60が下限です。通路が非常に長い土地では下限に当たり、それ以上は形の補正では下がりません。
路線価が違う場合も、評価額と下がる率は路線価に比例して変わるだけです。たとえば路線価20万円なら、各評価額は表の2倍で、下がる率は同じです。
計算ロジック:通路5mの例では、前面の土地の奥行が短く奥行価格補正率が1.00未満になるため、国税庁の質疑応答事例に従い1.00としています。通路の控除は10万円×2m×通路の長さです。
通路の控除は、形と間口の補正をした価額の40%が上限です。この条件では、通路が40mになって初めて上限にかかります。
通路が30mの場合、控除は600万円で、上限の806万4,000円より小さいため全額を差し引けます。40mでは控除800万円が上限729万6,000円を超えるため、729万6,000円だけを差し引きます。
上限にかかるのは、通路が長い土地か、路線価に比べて土地の価額が低くなる土地です。多くの無道路地では、通路の控除は上限に届かず、全額を差し引けます。
上限にかかるかどうかは、「通路の控除額÷形と間口の補正後の価額」が40%を超えるかで判断します。国税庁の設例では400万円÷2,328万8,000円で約17%なので、上限まで余裕があります。
国税庁の設例の土地を、ほかの遺産5,000万円と一緒に子2人で相続した場合の相続税を比べます。無道路地として評価すると、相続税は620万円から約309万円に減ります。
| 評価の仕方 | 土地の評価額 | 遺産の合計 | 相続税の総額 |
|---|---|---|---|
| 路線価×面積のまま | 4,000万円 | 9,000万円 | 620万円 |
| 形の補正だけを入れた | 2,328万8,000円 | 7,328万8,000円 | 約369万円 |
| 無道路地として評価 | 1,928万8,000円 | 6,928万8,000円 | 約309万円 |
表の見方:形の補正だけで約251万円、通路の控除でさらに約60万円少なくなります。無道路地に気づかず申告すると、約311万円を払いすぎることになります。
計算ロジック:【前提】相続人は子2人、自宅の土地の特例は使わない。遺産の合計から基礎控除4,200万円を引き、法定相続分2分の1ずつで税率を掛けています(千円未満切捨て)。
ほかの遺産が多い家庭ほど高い税率がかかるため、同じ土地でも相続税の差は大きくなります。ほかの遺産が2億円なら、差は約621万円です。
| ほかの遺産 | 路線価×面積のまま | 無道路地として評価 | 差 |
|---|---|---|---|
| 3,000万円 | 320万円 | 約73万円 | 約247万円 |
| 5,000万円 | 620万円 | 約309万円 | 約311万円 |
| 1億円 | 1,560万円 | 約1,146万円 | 約414万円 |
| 2億円 | 4,540万円 | 約3,919万円 | 約621万円 |
表の見方:土地は国税庁の設例と同じ(評価額4,000万円→1,928万8,000円)で、相続人は子2人です。差は、評価額の差2,071万2,000円に、その家庭の税率がかかった額にほぼ等しくなります。
形の補正の仕組みと形別の早見表は、下記の記事で解説しています。
無道路地の評価では、実際にはない通路を想定して計算します。通路をどこに、どの幅で取るかで、評価額が変わります。
この章では、通路の幅の決め方、道路が複数ある場合、前面の土地の奥行が短い場合の注意点を整理します。
想定する通路の幅は、接道義務を満たす最小限の幅です。原則は2mですが、条例でそれより広い幅が求められる場合はその幅で取ります。
通路の幅が広くなると、通路の控除は大きくなりますが、間口狭小補正の率も変わります。条例の内容は自治体ごとに違うため、土地のある市区町村の建築指導課で確かめます。
実際に使っている通路が他人の土地にあっても、評価では接道義務を満たす最小限の通路を想定します。実際の通り道の幅や形に合わせるわけではありません。
条例で通路の幅が3m必要な場合は、通路の控除が1.5倍になります。通路が長い土地では、幅2mより早く40%の上限にかかります。
| 通路の長さ | 幅2mの場合の評価額 | 幅3mの場合の評価額 |
|---|---|---|
| 20m(国税庁の設例) | 1,928万8,000円(控除400万円) | 1,728万8,000円(控除600万円) |
| 30m | 1,416万円(控除600万円) | 1,209万6,000円(控除806万4,000円で上限) |
計算ロジック:通路の控除は、10万円×通路の幅×通路の長さです。通路30m・幅3mでは900万円になり、形と間口の補正後の2,016万円の40%(806万4,000円)を超えるため、上限の額を差し引きます。間口狭小補正率は、幅2mでも3mでも0.90です。
無道路地から見て、通路を作れる道路が複数あることがあります。実際に利用している道路の路線価を使い、最も合理的に通路を取れる位置で計算します。
実際の出入りとは別の道路のほうが通路が短く済む場合でも、まずは実際に利用している道路を基準に考えます。判断に迷う場合は、どの道路を基準にしたかの理由を図面とともに残しておきます。
通路の長さは評価額を大きく左右します。早見表の土地では、通路が10mなら2,797万円、20mなら1,928万8,000円で、868万2,000円の差が出ます。通路の位置を都合よく選んだと見られないよう、選んだ理由を説明できるようにしておきます。
前面の土地の奥行が短いと、その土地の奥行価格補正率が1.00未満になることがあります。この場合、前面の土地の奥行価格補正率は1.00として計算します。
前面の土地の補正率を1.00未満にすると、無道路地のほうが道路に接する土地より単価が高くなり、不合理になるためです。国税庁の質疑応答事例で示されている扱いです。
ただし、全体を合わせた土地の奥行も短く、補正率が1.00未満になる場合は、前面の土地もその率を使います。
早見表の通路5mの例では、前面の土地(奥行5m)の補正率は本来0.92ですが、1.00として計算しています。0.92のまま計算すると前面の土地の価額が小さくなり、無道路地の価額が実際より高く出てしまいます。
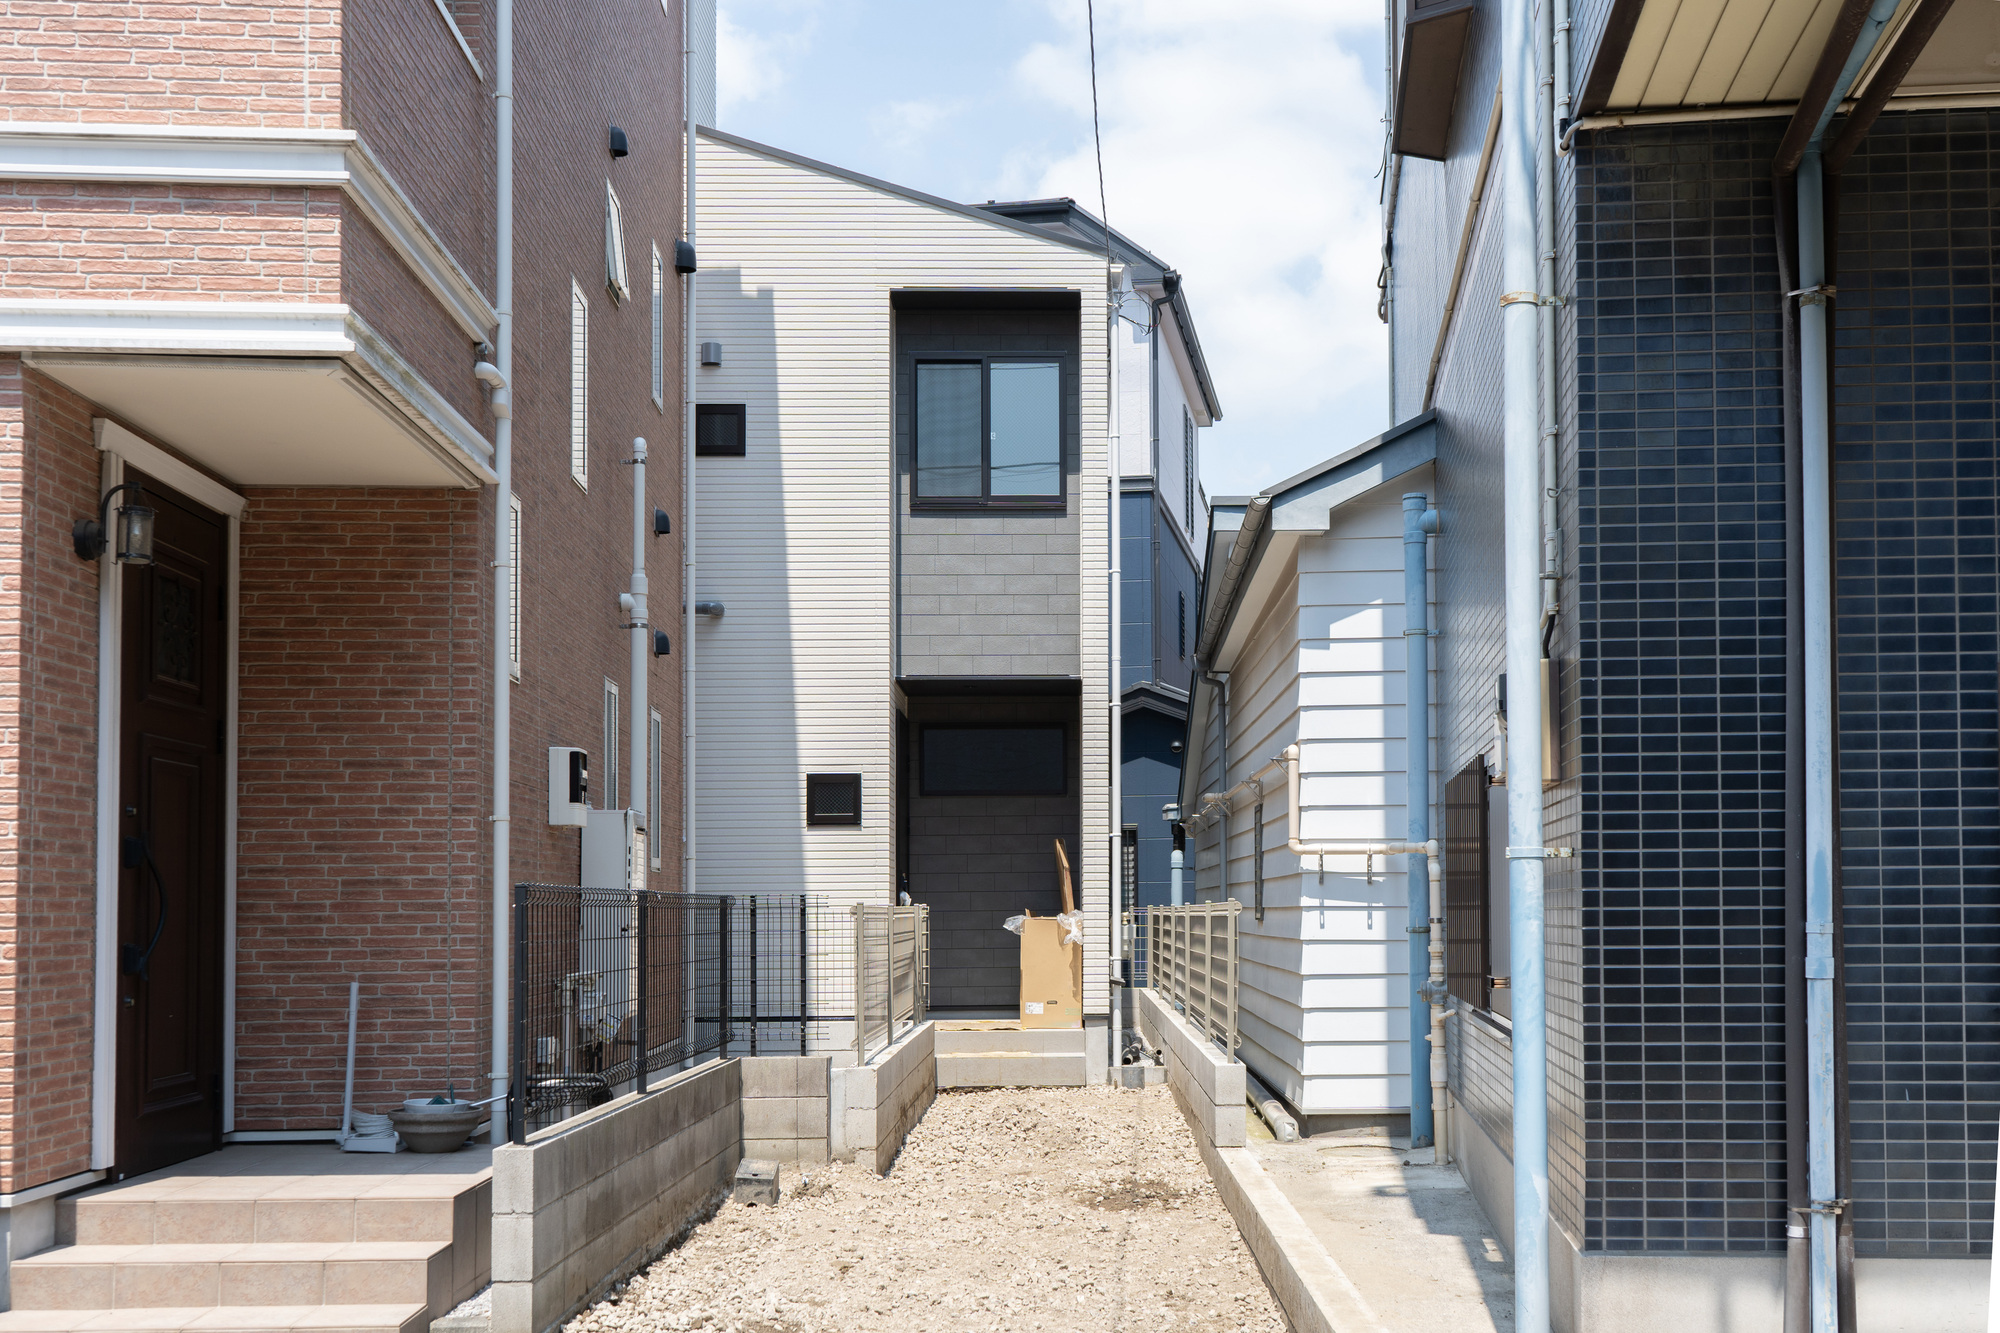
道路に接していても、間口が2m未満で建物を建てられない土地は、無道路地に準じて評価します。旗竿地の竿の部分の幅が2mに足りない土地が典型です。
この章では、通常の無道路地との計算の違いと、注意点を整理します。
接道義務を満たさない土地では、すでにある細い通路を2mまで広げるとした場合の費用を差し引きます。差し引く額は、正面の路線価×広げる部分の面積です。
| 土地の状態 | 差し引く通路の面積 | 例(路線価10万円・通路の長さ20m) |
|---|---|---|
| 道路に全く接していない | 幅2m×長さ | 2m×20m=40㎡ → 400万円 |
| 竿の幅が1.5m | 広げる0.5m×長さ | 0.5m×20m=10㎡ → 100万円 |
| 竿の幅が1m | 広げる1m×長さ | 1m×20m=20㎡ → 200万円 |
表の見方:すでに通路の一部を持っているため、差し引くのは足りない分だけです。形と間口の補正は、通路を2mに広げた後の間口で計算します。
竿の幅1.5m・長さ15m、旗の部分が15m×15mの旗竿地(合計247.5㎡)を、最後まで計算すると次のとおりです。路線価×面積の2,475万円から、約37%下がります。
| 計算の段階 | 金額・率 |
|---|---|
| 全体(15m×30m)の奥行補正後の価額:10万円×0.95×450㎡ | 4,275万円 |
| 前面の土地(竿以外の13.5m×15m):10万円×1.00×202.5㎡ | −2,025万円 |
| 旗竿地の奥行補正後の価額 | 2,250万円 |
| 使う補正率(形0.82×間口0.90=0.73、間口0.90×奥行長大0.90=0.81の低いほう) | 0.73 |
| 形と間口の補正後 | 1,642万5,000円 |
| 通路を広げる分(10万円×0.5m×15m) | −75万円 |
| 評価額 | 1,567万5,000円 |
計算ロジック:【前提】普通住宅地区・路線価10万円。間口狭小と奥行長大の補正は、通路を2mに広げた後の間口2mで判定します。欠けている割合は(450㎡−247.5㎡)÷450㎡=45%で、形の補正率は0.82です。
竿の部分の幅は、場所によって違うことがあります。接道義務を満たすかどうかは、竿の一番狭いところの幅で判断します。
入口は2mあっても、途中に塀や電柱で2m未満になっている箇所があれば、接道義務を満たさないとされることがあります。現地で一番狭いところを測り、写真と一緒に記録を残します。
通路を広げる部分は、多くの場合、隣の人の土地です。評価では広げたと仮定して計算するだけなので、実際に隣の人から土地を買う必要はありません。
竿の幅が2m以上ある旗竿地は無道路地にはあたらず、形と間口の補正で評価します。旗竿地の評価例は、不整形地の記事で計算しています。
道路に接していない土地でも、無道路地として評価できない場合があります。当てはまるのに無道路地として申告すると、税務調査で否認されます。
この章では、代表的な4つの場合と、それぞれの評価の仕方を整理します。
道路までの他人の土地に、通行のための権利(通行地役権など)を設定している場合は、無道路地にあたりません。権利によって道路に出られ、建物も建てられるためです。
権利の有無は、他人の土地の登記簿の地役権の欄や、通行に関する契約書で確かめます。口約束で通らせてもらっているだけの場合は、権利の設定とは扱いが違うため、内容を確かめてから判断します。
民法には、道路に出られない土地の持ち主が周りの土地を通れる権利(囲繞地通行権、210条)があります。
ただしこの権利は、建物を建てるための接道義務を満たすものではないため、一般に、この権利があるだけでは無道路地の評価は否定されないと考えられています。判断に迷う場合は税理士に確認してください。
道路に接する前面の土地と奥の無道路地を、同じ人が持ち、一体として使っている場合は、2つを合わせて1つの土地として評価します。合わせた土地は道路に接するため、無道路地の評価は使えません。
| 前面の土地の持ち主 | 評価の仕方 |
|---|---|
| 亡くなった人(同じ相続人が一体で相続) | 前面の土地と合わせて1つの土地として評価 |
| 亡くなった人(別々の相続人が相続) | 分け方によっては、分ける前の形で評価される |
| 他人 | 無道路地として評価できる |
| 相続人や親族(亡くなった人ではない) | 原則として無道路地として評価できる |
重要ポイント:評価を下げるためだけに、奥の土地が道路に接しないように分ける分け方は、不自然な分け方として、分ける前の形で評価されます。分け方は、実際の使い方に合わせて決めてください。
早見表の設例の土地で、前面の土地(400㎡)も亡くなった人が持っていた場合を考えます。
2つを合わせた800㎡を1つの土地として評価すると7,280万円で、別々に評価した合計(4,000万円+1,928万8,000円=5,928万8,000円)より1,351万2,000円高くなります。
前面の土地も持っているなら、無道路地の評価は使えないと考えて試算してください。
路線価が定められていない倍率地域の土地は、固定資産税評価額に国税局が定める倍率を掛けて評価します。倍率地域では、原則として無道路地の控除はしません。
固定資産税評価額を決める段階で、道路に接していないことなどの事情が考慮されているためです。土地が路線価地域か倍率地域かは、国税庁の路線価図・評価倍率表で確かめます。
倍率地域でも、固定資産税の評価で道路に接していないことが考慮されていないと考えられる場合があります。その場合は、評価の仕方を税理士に相談してください。
接道義務は、主に都市計画区域の中で適用されるルールです。都市計画区域の外にある土地は、接道義務がかからないため、無道路地の控除ができない場合があります。
都市計画区域の外でも、道路に出られないことで利用が制限される場合は、個別に事情を考慮できることがあります。土地が都市計画区域の内か外かは、市区町村の都市計画課で確かめます。
無道路地の評価は、他の特例や評価の減額と組み合わせて使えます。どの順番で計算するかを間違えると、評価額が変わります。
この章では、自宅の土地の特例、広い土地の評価、人に貸している土地との組み合わせを整理します。
無道路地に亡くなった人の自宅があり、配偶者や同居の子が相続する場合は、自宅の土地の特例も使えます。無道路地として評価した後の額から、330㎡までの部分を80%減らします。
| 計算の段階 | 金額 |
|---|---|
| 無道路地としての評価額(400㎡) | 1,928万8,000円 |
| 特例で減らす額(330㎡分×80%) | −1,273万80円 |
| 相続税の計算に使う額 | 655万7,920円 |
計算ロジック:1,928万8,000円×330㎡÷400㎡×80%=1,273万80円。特例は評価額を出した後に使うため、無道路地の評価を先に済ませます。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
自宅の土地の特例の要件は、下記の記事で解説しています。

三大都市圏で500㎡以上、それ以外で1,000㎡以上の広い土地は、地積規模の大きな宅地として評価額を下げられることがあります。無道路地が広い土地にあたる場合は、地積規模の大きな宅地として評価した額から通路の分を差し引きます。
地積規模の大きな宅地にあたるかは、地区区分や容積率などの要件で決まります。要件を満たすかを先に確かめ、満たす場合はその評価額を出発点にします。
地積規模の大きな宅地の評価では、形の補正率と規模の補正率(規模格差補正率)をあわせて掛けます。その価額から通路の分を差し引くため、広い無道路地は2つの減額が重なり、評価額が大きく下がることがあります。
無道路地にアパートを建てて貸している場合などは、貸している土地(貸家建付地)としての減額も重ねます。無道路地として評価した額に、借地権割合と借家権割合を掛けた分を差し引きます。
実際には、無道路地には建物を建てにくいため、古くから建っている建物を貸している場合などに限られます。建物が建っている無道路地は、建てた当時の接道の状況も確かめます。
たとえば借地権割合60%、借家権割合30%の地域で、設例の無道路地にアパートが建ち満室なら、1,928万8,000円×(1−60%×30%)=1,581万6,160円です。無道路地の評価と貸している土地の減額の両方が効きます。

無道路地の減額は、申告した後で気づくことも少なくありません。申告期限から5年以内なら、更正の請求で払いすぎた相続税を取り戻せます。
この章では、更正の請求の進め方と、自分で評価するときに必要な資料と調査を整理します。
無道路地として評価せずに申告していた場合は、評価し直した評価明細書と図面を添えて、税務署に更正の請求をします。試算の土地なら、約311万円の相続税が戻る計算です。
請求が認められると、払いすぎた相続税に還付加算金を加えて戻ってきます。請求の理由を説明できるよう、道路に接していないことがわかる公図や、役所で確かめた接道の状況の記録を添えます。
更正の請求に添える主な資料は、更正の請求書、計算し直した評価明細書、公図と想定した通路を書き込んだ図面、役所で確かめた道路の種類の記録、現地の写真です。
申告期限から5年を過ぎると、更正の請求はできなくなります。申告書の控えを見て、奥まった土地を路線価×面積だけで評価していないかを、早めに確かめてください。
無道路地の評価には、図面と、役所で確かめた道路の情報が欠かせません。接している道が建築基準法上の道路かどうかは、図面だけでは判断できません。
| 資料・調査 | 取得先 | 確かめること |
|---|---|---|
| 公図・地積測量図 | 法務局 | 土地の形、道路との位置関係 |
| 登記簿(前面の土地を含む) | 法務局 | 前面の土地の持ち主、通行の権利の有無 |
| 路線価図 | 国税庁のウェブサイト | 路線価と地区区分 |
| 道路の種類の確認 | 市区町村の建築指導課など | 建築基準法上の道路か、接道義務の条件 |
| 都市計画の確認 | 市区町村の都市計画課 | 都市計画区域の内か外か |
重要ポイント:役所で確かめた内容は、担当部署・日付・回答をメモに残します。税務調査で無道路地にあたる理由を聞かれたときの根拠になります。
図面と役所の調査に加えて、現地でも確かめておくと、評価の根拠が固まります。特に、実際の出入りの経路と、通路の一番狭いところの幅は必ず確かめてください。
重要ポイント:現地の写真は、日付が入る形で残します。通路の幅を測った写真があると、無道路地にあたる理由を税務署に説明しやすくなります。
無道路地の評価は、「土地及び土地の上に存する権利の評価明細書」の第1表で計算します。形と間口の補正の欄で補正率を記入し、無道路地の欄で通路の分を差し引きます。
無道路地の欄には、形と間口の補正後の価額、通路部分の金額(路線価×通路の面積)、40%の上限との比較を記入します。想定した通路を書き込んだ図面も添付すると、税務署が計算を確かめやすくなります。
国税庁の設例を評価明細書に当てはめると、次のようになります。1㎡あたりの単価で記入する欄が多いため、面積で割った値を使います。
| 評価明細書の欄 | 記入する内容(設例) |
|---|---|
| 1㎡あたりの奥行補正後の価額 | 3,280万円÷400㎡=82,000円 |
| 不整形地の欄(補正率0.71を掛ける) | 82,000円×0.71=58,220円 |
| 無道路地の欄(通路の控除) | 58,220円×(400万円÷2,328万8,000円)≒10,000円を差し引く |
| 1㎡あたりの評価額 | 48,220円 |
| 評価額(×400㎡) | 1,928万8,000円 |
表の見方:無道路地の欄では、通路の控除額を「形と間口の補正後の価額」に対する割合にして、1㎡あたりの単価に掛けて差し引きます。この例の割合は約17.2%で、上限の40%を下回っています。
土地の評価の全体の流れは、下記の記事で解説しています。
無道路地の評価は、国税庁の手順どおりに計算すれば自分でもできます。ただし次のどれかに当てはまる場合は、税理士に評価を頼んだほうが安全です。
| 状況 | 理由 |
|---|---|
| 接している道が建築基準法上の道路かわからない | 役所の調査と判断が必要 |
| 通路を作れる道路が複数ある | 通路の位置で評価額が大きく変わる |
| 前面の土地も家族が持っている | 一体で評価するかの判断が必要 |
| 土地が広い、または形が複雑 | 地積規模の大きな宅地などとの組み合わせが必要 |
| 相続税がかかる見込み | 評価の差がそのまま税額の差になる |
表の見方:相続税がかかる家庭では、無道路地の評価で数百万円の差が出ることがあります。税理士の報酬と比べても、評価を正しく入れる価値は大きいと言えます。
無道路地は、そのままでは建物を建てられず、売るのも難しい土地です。相続した後の使い道を、相続税の申告と合わせて考えておくことが大切です。
この章では、通路を確保する方法、売る場合の相手と税金、分け方の注意点を整理します。
相続した後に隣の土地の一部を買ったり借りたりして、道路への通路を確保すると、土地の価値は上がります。ただし相続税の評価は亡くなった日の状況で決まるため、後から通路を確保しても相続税は変わりません。
反対に、亡くなる前に通路を確保していた場合は、亡くなった日には無道路地ではないため、無道路地としての評価はできません。相続税の評価は、亡くなった日の土地と周りの状況で判断します。
相続税の申告では、亡くなった日に道路へ出る通路がなかったことを、公図や登記簿、現地の写真で示せるようにしておきます。相続後に通路を整えた場合は、整える前の状況の写真や図面を必ず残しておくことが大切です。
通路を確保するための費用は、相続税の計算では差し引けません。土地を活用したいか、売りたいかを考えて、通路の確保にかける費用を判断します。
無道路地を一般の買い手に売るのは難しく、売れても価格は大きく下がります。最も売りやすい相手は、隣の土地の持ち主です。
隣の人にとっては、自分の土地と合わせることで土地が広がり、使い道が増えます。逆に、隣の土地を買い取って通路を作り、道路に接する土地にしてから売る方法もあります。どちらが有利かは、隣の人との交渉と費用で決まります。
相続した無道路地を売ると、売った利益に所得税と住民税がかかります。利益は、相続税の評価額ではなく、亡くなった人が買った値段をもとに計算します。
| 項目 | 内容 |
|---|---|
| 税率 | 持っていた期間5年超は20.315%(亡くなった人の期間を引き継ぐ) |
| 取得費 | 亡くなった人が買った値段。わからなければ売った値段の5% |
| 取得費加算の特例 | 相続税を払った人が相続から3年10か月以内に売れば、相続税の一部を取得費に加えられる |
重要ポイント:先祖から受け継いだ無道路地は、買った値段がわからないことが多く、売った値段の5%を取得費とすることになりがちです。売る予定があるなら、取得費加算の特例の期限内に売るかを検討します。
たとえば無道路地を1,500万円で売り、買った値段がわからない場合は、取得費は75万円で、(1,500万円−75万円)×20.315%=289万4,887円の税金がかかります。取得費加算の特例を使えれば、この額を減らせます。
無道路地を兄弟などの共有で相続すると、売るにも通路を確保するにも、共有者全員の同意が必要になります。使い道の難しい土地ほど、1人が相続するか、売って代金を分ける方法を選んでください。
共有のまま次の相続が起きると、持ち主がさらに増え、話し合いがまとまらなくなります。誰が無道路地を相続するかは、ほかの財産とのバランスを見て、遺産分割の段階で決めておきます。

無道路地の評価は、無道路地にあたるかの判断と通路の取り方で、評価額が大きく変わります。相続税の対応実績がある税理士なら、役所の調査まで行って、下げられる評価を確実に反映できます。
税理士によって土地の評価の進め方や報酬が違うため、複数の事務所の見積りを比べるのが確実です。この章では、相談する意味と手順を整理します。
無道路地は、図面だけでは気づけず、役所での調査が欠かせない土地です。土地の評価に慣れた税理士ほど、無道路地にあたる土地を見落としません。
【実績がある税理士が必要な理由】
具体例で見ます。国税庁の設例と同じ土地を、ほかの遺産5,000万円と一緒に子2人で相続し、路線価×面積のまま申告すると、相続税の総額は620万円です。
税理士が無道路地として評価すれば、相続税は約309万円になり、約311万円の差が出ます。
計算ロジック:【前提】この記事の相続税への影響の試算と同じ(普通住宅地区・路線価10万円・400㎡・通路20m、子2人、自宅の土地の特例は使わない)。
見積りと初回相談の内容から、土地の評価の力は具体的に読み取れます。次の3点を同じ質問で比べます。
判定ポイント1:役所の調査をするか/「接している道が建築基準法上の道路か、役所で確かめますか」と聞きます。
→ 役所の調査まで行う事務所のほうが、無道路地の判断が確実と判定できます。
判定ポイント2:40%の意味を正しく説明できるか/「無道路地はどれくらい下がりますか」と聞きます。
→ 形の補正と通路の控除を分けて説明する事務所のほうが、計算に強いと判定できます。
判定ポイント3:土地の評価の費用が見積りに明示されているか/形が複雑な土地や役所調査の加算があるかを確かめます。
→ 先に示す事務所のほうが、後から総額が膨らむ心配が少ないと判定できます。
この3点は複数の事務所に同じ質問をすれば必ず差が出ます。1つの事務所だけでは、その回答が標準なのか判断できません。
【相談しないまま進めるリスク】
道路に接していない土地は、相続が起きた後には事情を変えられません。奥まった土地がある相続は、申告の前に税理士に評価を確認してもらってください。
相続税申告の見積りを比べる手順は、下記の記事で解説しています。
⬇
⬇
⬇
無道路地と前面の土地を合わせた価額から前面の土地の価額を引き、形と間口の補正をします。そこから、幅2mの通路を作るとした場合の金額(路線価×通路の面積)を、補正後の価額の40%を上限に差し引きます。
いいえ。40%は通路の分の控除の上限で、形の補正による下がりは別に加わります。国税庁の設例では、路線価×面積の4,000万円に対して評価額は1,928万8,000円で、約52%下がっています。
接道義務を満たさない土地として、無道路地に準じて評価します。差し引くのは、竿の部分を2mまで広げるとした場合の費用(正面の路線価×広げる部分の面積)です。
道路に接していなければ、原則として無道路地として評価できます。ただし通行のための権利(通行地役権など)を設定している場合や、前面の土地も亡くなった人が持っていて同じ人が一体で相続する場合は、無道路地にあたりません。
申告期限から5年以内なら、更正の請求をして払いすぎた相続税を取り戻せます。無道路地として計算し直した評価明細書と、道路に接していないことがわかる公図や調査記録を添えて請求します。
無道路地の相続税評価は、形と間口の補正をした価額から、通路を作る費用の分を差し引く計算です。40%は通路の分の控除の上限で、形の補正と合わせると評価額は半分以下になることもあります。
この記事で扱った内容を整理すると次のとおりです。
今すぐ取るべき行動
※本記事は2026年10月時点の法令等に基づいています。財産評価基本通達の改正や路線価の改定により内容が変わる場合があります。最新の制度については国税庁のウェブサイトまたは相続税の対応実績がある税理士にご確認ください。
