

特定事業用宅地等とは?小規模宅地等の特例で事業用の土地を80%減額する要件と計算
特定事業用宅地等とは、亡くなった人や生計を一にする親族が、店舗・工場・医院などの事業に使っていた土地のことです。小規模宅地等の特例で、評価額を400平方メートルまで80%減らせます。
事業用不動産の相続税を大きく変える制度で、1億円の土地なら2,000万円として計算されます。
使うには、事業を継ぐ親族がその土地を取得し、申告期限まで事業と土地を持ち続ける必要があります。
見落としやすいのが誰の事業だったかで要件が変わる点です。被相続人の事業を引き継ぐ場合と、生計を一にする親族が自分の事業に使っていた場合で条件が違います。
もうひとつが2019年4月1日以後の相続から加わった3年の制限です。相続の直前に始めた事業の土地は原則として使えません。ただし例外が2つあり、当てはまれば使えます。
この記事では、特定事業用宅地等の区分と80%減額の仕組み、2つの型ごとの要件、3年の制限と例外、面積の計算、事業承継税制との選び方、申告の書類までを解説します。
▼ この記事の3行まとめ
- 400平方メートルまで評価額が80%下がる。自宅の土地(330平方メートル)とは完全に併用でき、合計730平方メートルまで使える
- 被相続人の事業を引き継ぐ型と、生計を一にする親族が自分の事業に使っていた型で要件が違う。後者は引き継ぎが不要な代わりに相続開始前から使っていることが条件
- 相続開始前3年以内に始めた事業は対象外。ただし設備が土地の15%以上ある場合と、相続で取得して引き継いだ土地は制限を受けない
特定事業用宅地等とは|事業用の土地の評価額が80%下がる仕組み
まず特定事業用宅地等がどの区分に当たり、どの土地が対象になるかを押さえてください。対象になる事業とならない事業がはっきり分かれます。
特定事業用宅地等とは|小規模宅地等の特例の4つの区分
特定事業用宅地等は、小規模宅地等の特例の4つの区分のひとつです。個人で営んでいた商店・工場・医院などの土地が当てはまり、自宅の土地と並んで減額割合が最も大きい区分です。
| 区分 | 対象になる土地 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定事業用宅地等 | 被相続人または生計を一にする親族の事業(貸付けを除く)に使っていた土地 | 400平方メートル | 80% |
| 特定同族会社事業用宅地等 | 被相続人と親族が株式の過半数を持つ会社の事業(貸付けを除く)に使っていた土地 | 400平方メートル | 80% |
| 特定居住用宅地等 | 被相続人などが住んでいた自宅の土地 | 330平方メートル | 80% |
| 貸付事業用宅地等 | アパート・貸駐車場など貸付けに使っていた土地 | 200平方メートル | 50% |
表の見方:黄色の行がこの記事で扱う区分です。同じ事業用の土地でも、個人の事業か会社の事業か、貸付けかどうかで区分が分かれます。
重要ポイント:どの区分に当たるかは、相続開始の直前の使い方で決まります。相続の後で使い方を変えても、区分は変わりません。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
400平方メートルまで評価額が80%下がる
対象になる土地は400平方メートルまで、評価額が80%減額されます。この400平方メートルを限度面積といい、超えた部分は通常どおりの評価になります。
| 宅地の面積 | 特例が使える面積 | 評価額1平方メートル30万円のときの課税価格 |
|---|---|---|
| 200平方メートル | 200平方メートル(全部) | 1,200万円(6,000万円−4,800万円) |
| 400平方メートル | 400平方メートル(全部) | 2,400万円(1億2,000万円−9,600万円) |
| 600平方メートル | 400平方メートルまで | 8,400万円(1億8,000万円−9,600万円) |
表の見方:黄色の行が上限いっぱいのケースです。400平方メートルを超えた分は減額されません。600平方メートルの例では、超えた200平方メートル分の6,000万円がそのまま残ります。
計算ロジック:減額される金額は「特例の対象になる面積の評価額×80%」です。1平方メートル30万円で400平方メートルなら評価額1億2,000万円、減額されるのは9,600万円になります。
小規模宅地等の特例には4つの区分があります。全体の仕組みと区分ごとの違いは、下記の記事で解説しています。
あわせて読みたい

小規模宅地等の特例とは?4類型の要件・家なき子・併用と計算方法をわかりやすく解説
小規模宅地等の特例は、亡くなった人の自宅や事業用の土地の相続税評価額を、最大80%減額できる制度です。相続税を大きく下げられる、非常に効果の大きい特例です。 た…
対象になる事業とならない事業
すべての事業が対象ではありません。土地を貸して収入を得る事業は、法律で明確に除かれています。運用上の解釈ではなく、措置法と施行令に事業の名前が書かれています。
| 事業の種類 | 対象 | 根拠・扱い |
|---|---|---|
| 小売業・飲食業 | 対象 | 店舗の敷地 |
| 製造業 | 対象 | 工場・作業場・倉庫の敷地 |
| 農業・畜産業 | 対象 | 農機具置場・作業場・畜舎の敷地(耕作地そのものは対象外) |
| 医療・サービス業 | 対象 | クリニック・美容室などの施設の敷地 |
| 駐車場業 | 対象外 | 租税特別措置法施行令40条の2第7項で除かれている |
| 自転車駐車場業 | 対象外 | 同上 |
| 準事業(事業と呼べる規模に達しない貸付け) | 対象外 | 同上 |
| 不動産貸付業 | この区分では対象外 | 措置法69条の4第3項1号で除かれている。貸付事業用宅地等として別に判定する(200平方メートル・50%減) |
表の見方:薄赤の4つは条文で名指しして除かれている事業です。運用上の慣行ではなく、措置法と施行令に書かれています。
重要ポイント:アパートや駐車場の土地は使えないわけではありません。貸付事業用宅地等という別の区分で、200平方メートルまで50%減額になります。減額率が下がるだけで、まったく使えないわけではありません。
参照元:e-Gov法令検索 租税特別措置法施行令(第40条の2第7項)
減額率が半分になるぶん、面積の上限も200平方メートルと狭くなります。アパート・駐車場の土地の要件と計算は、下記の記事で解説しています。
あわせて読みたい
貸付事業用宅地等とは?小規模宅地等の特例200㎡・50%減額の要件と駐車場の注意点
貸付事業用宅地等とは、亡くなった人がアパートや駐車場などの貸付けに使っていた土地のことです。小規模宅地等の特例を使うと、200㎡までの評価額を50%減額できます。 …
会社の事業に使っていた土地は別の区分になる
同じ事業用でも、個人で営んでいたか、会社が営んでいたかで区分が変わります。面積も減額率も同じですが、要件が違います。
| 特定事業用宅地等 | 特定同族会社事業用宅地等 | |
|---|---|---|
| 事業をしていたのは誰か | 被相続人または生計を一にする親族(個人) | 被相続人と親族が過半数の株式を持つ会社 |
| 限度面積・減額率 | 400平方メートル・80% | 400平方メートル・80% |
| 相続人に求められること | 申告期限まで事業を営み、土地を持ち続ける | 申告期限においてその会社の役員であること |
| 3年以内に始めた事業の制限 | あり | なし |
表の見方:黄色の行が判断の分かれ目です。会社の場合は役員であることが条件で、自分で事業を営む必要はありません。
重要ポイント:薄赤の行に注意してください。2つのうち3年の制限を受けるのは特定事業用宅地等だけです。法人化していれば、会社が使い始めた時期は問われません。
会社が使っていた土地の区分を特定同族会社事業用宅地等といいます。被相続人と親族で株式の過半数を持っている会社が対象です。
自分の事業を法人にしている場合は、こちらの区分に当てはまらないかを先に確認してください。特定同族会社事業用宅地等なら3年の制限を受けません。
相続税そのものはいくら変わるか
評価額の話だけでは実感が湧きません。同じ家族で、特例を使った場合と使わなかった場合の税額を並べます。
| 特例を使わない | 特例を使う | |
|---|---|---|
| 店舗の土地(300平方メートル・1平方メートル30万円) | 9,000万円 | 1,800万円 |
| その他の財産 | 3,000万円 | 3,000万円 |
| 遺産の合計 | 1億2,000万円 | 4,800万円 |
| 基礎控除(子2人) | 4,200万円 | 4,200万円 |
| 課税される遺産 | 7,800万円 | 600万円 |
| 相続税の総額 | 1,160万円 | 60万円 |
表の見方:黄色の行が結論です。1,100万円の差が出ます。評価額が7,200万円下がった結果として、税額はその15%ほど減る計算になります。
計算ロジック:相続人は子2人という前提です。課税される遺産を法定相続分で分けて税率を掛け、合計したものが総額になります。特例を使わない場合は1人3,900万円で税率20%、使う場合は1人300万円で税率10%です。
重要ポイント:この例では特例を使えば納税資金の心配がほぼなくなります。事業用の土地は現金化しにくいため、税額が下がることの意味は金額以上に大きくなります。
相続人の数によって基礎控除の金額が変わるため、同じ遺産でも結果は家族構成で動きます。基礎控除の計算方法と早見表は、下記の記事で解説しています。
あわせて読みたい
相続税の基礎控除とは?いくらまで無税かの計算方法と早見表
相続税の基礎控除とは、遺産の総額から差し引ける非課税の枠です。金額は「3,000万円+600万円×法定相続人の数」で決まります。 遺産の総額がこの金額以下なら、相続税…
事業を継がずに売る場合との差
事業を継ぐか迷っている場合は、税額で比べてから決めてください。申告期限まで事業を続ければ、その後に廃業や売却をしても特例は取り消されません。
| 選び方 | 特例 | 相続税の総額 |
|---|---|---|
| 事業を継ぎ、申告期限まで続けてから廃業・売却する | 使える | 60万円 |
| 事業を継がず、申告期限前に売却する | 使えない | 1,160万円 |
| 事業をやめ、相続後に土地を人に貸す | 使えない(貸付事業用宅地等にも当たらない) | 1,160万円 |
表の見方:前提は上の表と同じで、店舗の土地300平方メートル(9,000万円)とその他の財産3,000万円、相続人は子2人です。継ぐかどうかだけで1,100万円の差になります。
計算ロジック:特例を使うと土地は1,800万円になり、課税される遺産は4,800万円−4,200万円=600万円、総額は60万円です。使えないと課税される遺産は1億2,000万円−4,200万円=7,800万円で、総額は1,160万円です。
重要ポイント:相続後に新しく貸し始めた土地は、貸付事業用宅地等にもなりません。貸付事業用宅地等は、相続開始の直前に貸付けに使っていた土地が対象だからです。
ただし、開業届を出しただけで営業していない状態では、事業を引き継いだとは認められません。申告期限まで実際に営業を続けることが前提です。
相続した土地を3年10か月以内に売るときは、相続税の一部を取得費に加えられる特例もあります。相続した不動産を売るときの税金は、下記の記事で解説しています。
あわせて読みたい
相続不動産の売却にかかる税金はいくら?計算方法と特例の選び方
相続した不動産を売って利益が出ると、相続税とは別に、譲渡所得税と住民税がかかります。 税額は「売れた価格」から「亡くなった人が買ったときの価格」と「売るための…
誰の事業だったかで要件が変わる|2つの型
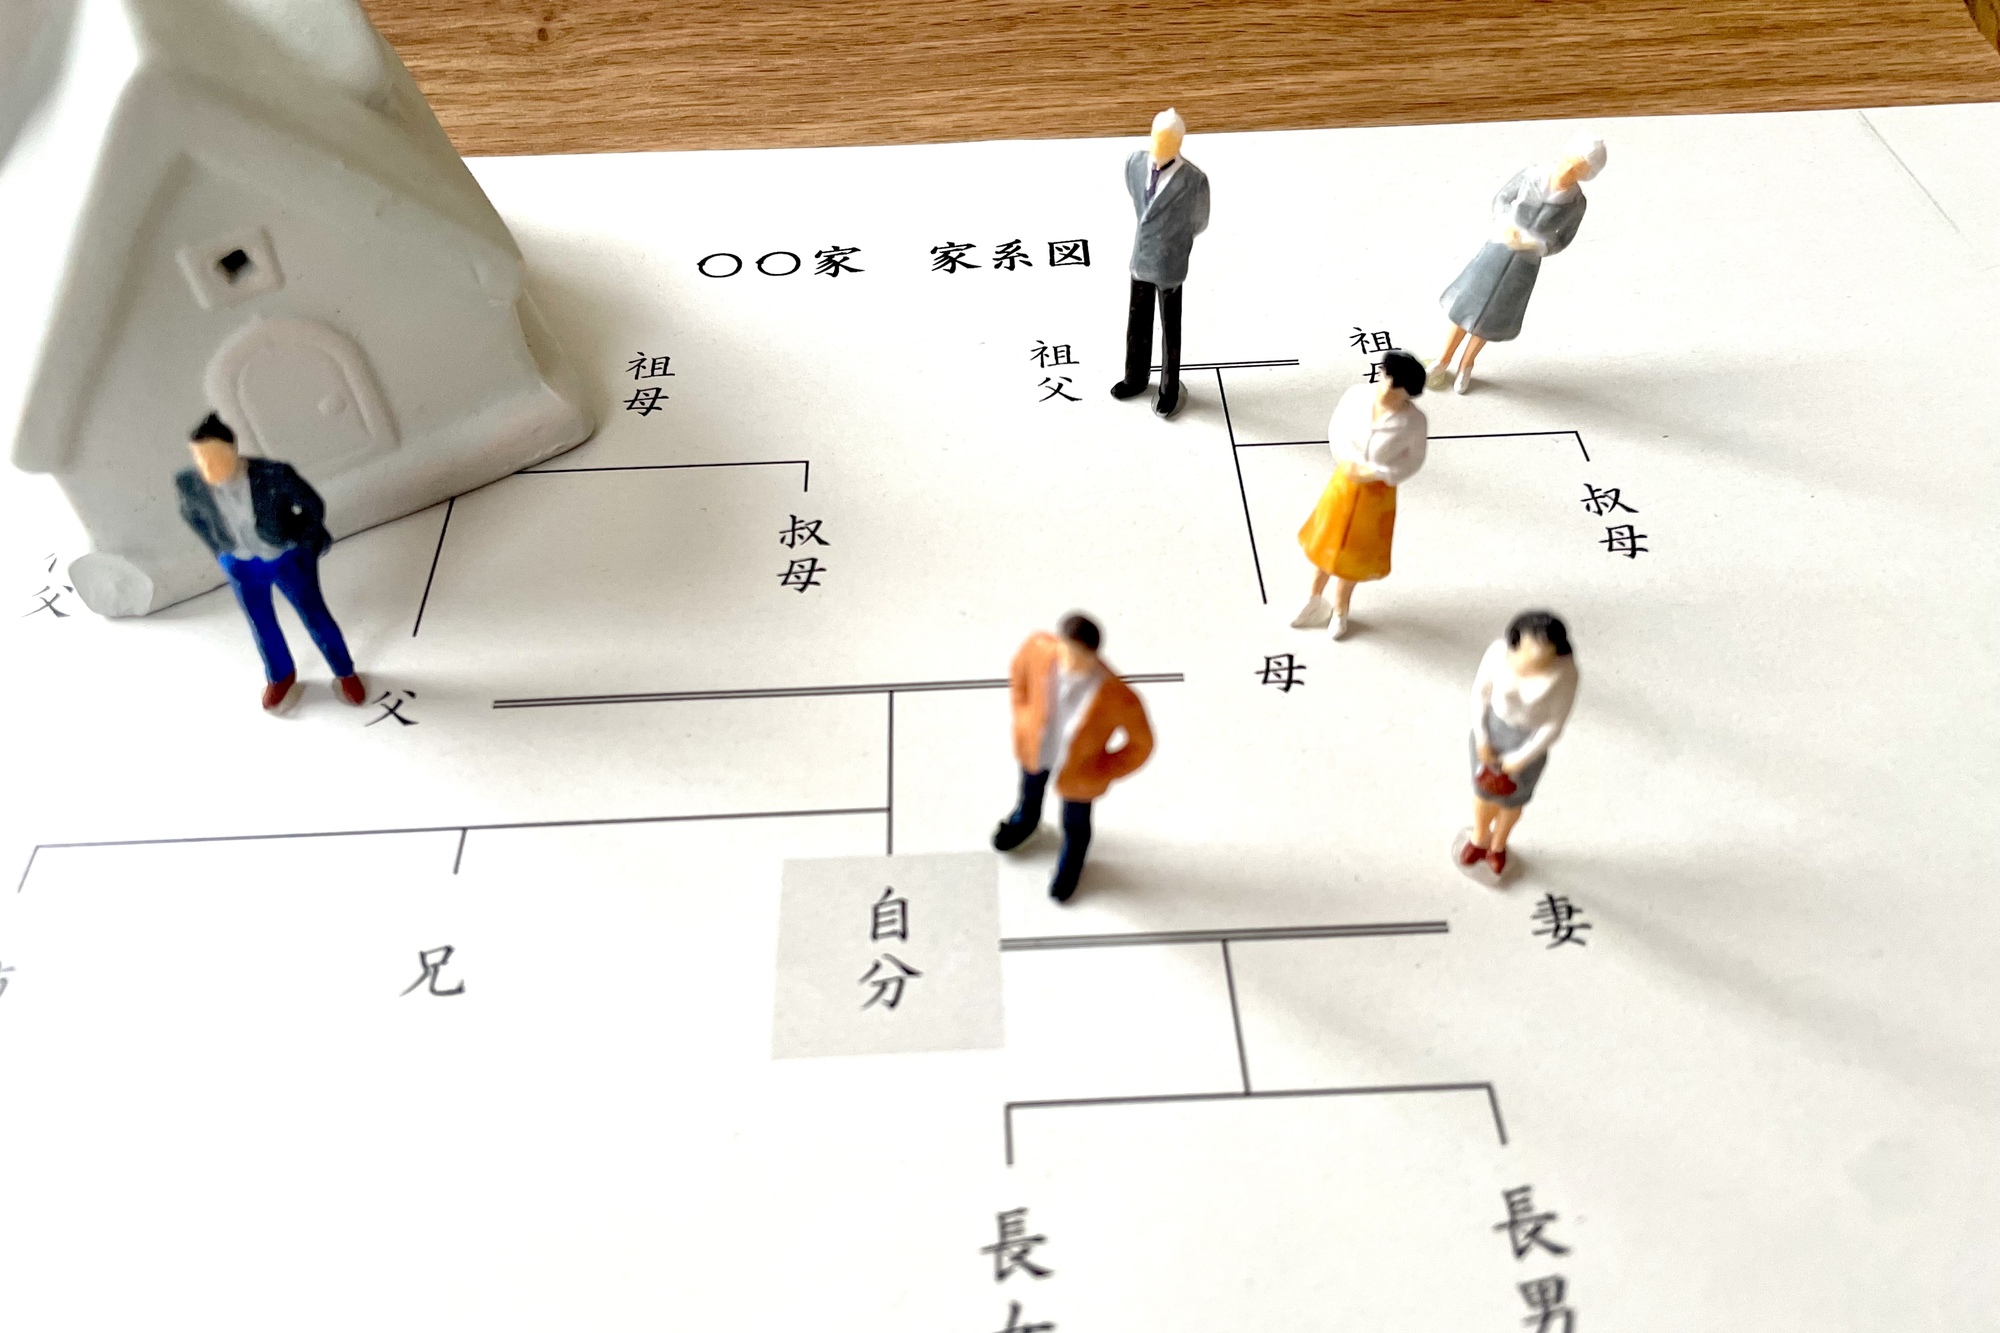
もっとも間違えやすいのがここです。被相続人の事業と、生計を一にする親族の事業では、満たすべき条件が違います。条文にも2つ並べて書かれています。
型A|被相続人の事業を引き継ぐ場合
亡くなった人が営んでいた事業の土地を相続する場合です。相続人が申告期限までにその事業を引き継ぎ、営み続ける必要があります。
【型Aで満たすこと】
- 相続開始のときから申告期限までの間に、その土地の上で営まれていた被相続人の事業を引き継ぐ
- 申告期限まで引き続きその土地を持っている
- 申告期限においてその事業を営んでいる
3つすべてを満たす必要があります。書類上で承継しただけで実際に営んでいなければ認められません。
引き継ぐ人は被相続人の親族であれば誰でも構いません。長男でなければならないという決まりはありません。相続人でない孫などでも、遺言で取得して事業を継げば対象になります。
会社員として勤めながらの兼業でも、事業主になっていれば要件を満たします。実際に事業を続ける人が取得する形にしてください。就学中などやむを得ない事情で本人が事業主になれないときは、その人の親族が事業主になっていれば認められます(措通69の4-20)。
型B|生計を一にする親族が自分の事業に使っていた場合
亡くなった人の土地を、生計を一にする親族が自分の事業に使っていた場合です。型Aとは条件が大きく違います。
【型Bで満たすこと】
- その親族が被相続人と生計を一にしていた
- 相続開始のときから申告期限まで引き続きその土地を持っている
- 相続開始前から申告期限まで引き続き自分の事業に使っている
事業を「引き継ぐ」必要はありません。そのかわり、相続が起きる前から自分の事業に使っていたことが条件になります。
生計を一にするとは、生活費を共通の財布から出している関係を指します。同居していなくても、仕送りで生活費をまかなっていれば当てはまります。
2つの型の違いを並べて確認する
違いは事業をいつから誰が営んでいたかの一点に集約されます。自分がどちらに当たるかを表で確認してください。
| 型A(被相続人の事業) | 型B(生計を一にする親族の事業) | |
|---|---|---|
| 相続開始前に事業をしていた人 | 被相続人 | 生計を一にする親族 |
| 事業の引き継ぎ | 申告期限までに引き継ぐ | 引き継ぎは不要 |
| 相続開始前の使用 | 問われない | 相続開始前から自分の事業に使っていること |
| 土地の保有 | 申告期限まで | 申告期限まで |
| 申告期限時点 | その事業を営んでいること | 自分の事業に使い続けていること |
表の見方:黄色と薄赤が入れ替わっている点が要点です。型Bは引き継ぎが要らない代わりに、相続前からの使用が必須になります。
重要ポイント:型Bで見落とされやすいのが最後の行です。相続をきっかけに親族が事業を始めた場合は、型Bにも型Aにも当てはまりません。相続開始前から使っていた実績が要ります。
計算ロジック:この2つは租税特別措置法69条の4第3項1号のイとロにそれぞれ書かれています。イが型A、ロが型Bです。どちらか一方を満たせばよい関係になっています。
参照元:e-Gov法令検索 租税特別措置法(第69条の4第3項1号)
満たすべき3つの要件
どちらの型でも、申告期限までの状態が問われます。相続した瞬間ではなく、10か月後の時点で判定される点を押さえてください。
実務ではこの3つを事業承継要件・保有継続要件・取得者要件と呼びます。用語は違っても、確認することは申告期限までの事業と土地の状態です。
要件1|申告期限までその事業を続ける
型Aの場合、申告期限の時点でその事業を営んでいる必要があります。途中で廃業したり、事業の全部を別の業種に変えたりすると認められません。
- □ 申告期限までに廃業していない
- □ 被相続人が行っていた事業を引き続き行っている
- □ 事業の全部を別の業種に変えていない
- □ 事業をやめて土地を駐車場や賃貸に変えていない
重要ポイント:とくに注意すべきが業種の変更です。事業の全部を別の業種に変えると、被相続人の事業を続けているとは扱われません。一部を別の事業に変えただけなら、続けているものとして扱われます。
要件2|申告期限まで土地を手放さない
もうひとつの要件が保有の継続で、申告期限までに売却・贈与すると使えません。事業を続けていても、土地を手放した時点で要件を失います。
| 行為 | 判定 | 理由 |
|---|---|---|
| 申告期限前に売却する | 使えない | 保有継続の要件を満たさない |
| 申告期限後に売却する | 使える | 要件は申告期限までの状態で判定される |
| 申告期限前に土地の一部を売る・貸す | 売った・貸した部分だけ使えない | 残りの部分で事業を続けていれば、残りは使える |
| 申告期限前に賃貸へ転用する | 使えない | 事業継続の要件も同時に失う |
表の見方:黄色の行は問題ありません。土地の一部だけを手放した場合は、残った部分で事業を続けていれば残りに特例を使えます。売るなら申告期限を過ぎてからが原則です。
重要ポイント:売却の話が先に進んでいる場合は、契約も引き渡しも申告期限より後にしてください。申告期限の時点で土地を持っていることが要件なので、安全側で進めるのが確実です。
参照元:国税庁 措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係(69の4-18)
要件3|申告期限までに誰が取得するかを決める
見落とされやすいのが遺産分割で、誰が取得するか決まっていない土地には、原則として使えません。協議がまとまらないまま期限を迎えると、いったん特例なしで納税することになります。
申告期限まで
遺産分割を成立させる|事業を続ける人がその土地を取得する形で協議をまとめ、申告書に特例を記載して提出する
⬇
決まらない場合
いったん特例を使わずに申告する|法定相続分で計算して納税し、「申告期限後3年以内の分割見込書」を必ず添付する
⬇
分割から4か月以内
更正の請求をする|分割が確定した日から4か月以内に請求し、特例を適用した税額との差額を返してもらう
重要ポイント:分割見込書の添付を忘れると後から分割が済んでも特例を適用できません。未分割で申告する場合は、添付漏れがないか必ず確認してください。
参照元:国税庁 No.4208 相続財産が分割されていないときの申告
相続人が別の事業に変えた場合はどうなるか
相続後に業種を変えることを転業といいます。一部の転業なら認められ、全部を変えると認められません。国税庁の通達で、型Aと型Bそれぞれの扱いが決まっています。
| 相続後の状況 | 型A(被相続人の事業) | 型B(生計を一にする親族の事業) |
|---|---|---|
| 同じ事業を続けている | 使える | 使える |
| 事業の一部を別の事業に変えた(飲食店の一部で物販を始めた) | 使える | 使える |
| 2つの事業のうち一方をやめた(飲食と物販のうち飲食をやめた) | 続けた事業の部分だけ使える | 続けた事業の部分だけ使える |
| 事業の全部を別の業種に変えた(飲食店を理容店にした) | 使えない | 使える |
| 事業をやめて土地を人に貸した | 使えない | 使えない |
表の見方:薄赤の行が要件を失う行為です。型Aでも一部の転業なら、事業を続けているものとして扱われます。型Bは自分の事業であればよいため、業種を全部変えても使えます。
重要ポイント:どちらの型でも、不動産貸付業や駐車場業への転業は認められません。この特例の「事業」から除かれているためです。
判断が分かれる場面なので、転業や休業を考えている場合は申告期限を迎える前に税理士に確認してください。申告期限を過ぎてからでは取り返しがつきません。
参照元:国税庁 措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係(69の4-16)
申告期限がいつになるかを正確に数える
すべての要件がこの日を基準に判定されます。起点は亡くなった日ではなく、亡くなったことを知った日の翌日です。
| 亡くなったことを知った日 | 申告期限 | 備考 |
|---|---|---|
| 2026年3月15日 | 2027年1月15日 | 同じ日付の10か月後 |
| 2026年8月31日 | 2027年6月30日 | 同じ日付がない月は末日 |
| 2026年5月10日 | 2027年3月10日 | 同じ日付の10か月後 |
| 期限が土日祝に当たる場合 | 次の平日まで延びる | — |
表の見方:黄色の行が基本形です。知った日と同じ日付の10か月後が期限になります。
重要ポイント:薄赤の行は延びますが、事業を営んでいる状態と土地を持っている状態も、その延びた日まで保つ必要があります。期限が延びるからといって、その間に売却してよいわけではありません。
この日までに分割協議を終え、申告書に特例を記載して提出することがすべての出発点になります。書類集めから逆算すると、相続が起きてすぐ動き始める必要があります。
分割が間に合わない場合でも、期限内に申告書を出しておけば後から取り戻せます。未分割で申告する手順と分割見込書の書き方は、下記の記事で解説しています。
あわせて読みたい
相続税の未分割申告とは?遺産分割前でも必要な申告のやり方とデメリット・特例の取り戻し方
未分割申告とは、遺産分割がまとまらないまま申告期限を迎えたときに、各相続人が法定相続分どおりに財産を取得したものとして行う相続税の申告です。 相続税の申告期限…
申告期限前に事業を継いだ人が亡くなった場合
事業を継いだ人が、申告期限を迎える前に亡くなることもあります。この場合でも、その人から土地を相続した人が要件を満たせば、特例は使えます。
【このとき判定すること】
- 判定するのは、亡くなった人から土地を相続した次の相続人
- その相続人が事業を引き継ぎ、申告期限まで事業と土地を持ち続けているか
- 申告期限は、亡くなった人の相続を知った日の翌日から10か月に延びる(相続税法27条2項)
例えば、父の店を継いだ長男が申告期限前に亡くなり、長男の妻が店を続ける場合です。長男の妻が事業と土地を持ち続ければ、父の相続で特例を使えます。
重要ポイント:父の相続と長男の相続の申告が重なります。2つの申告期限を並べて管理し、早めに税理士に相談してください。
参照元:国税庁 措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係(69の4-15)
建て替え中や災害で休業している場合
申告期限の時点で営業していなくても、使える場合があります。建て替え工事に着手していれば、事業に使う予定の部分は事業を続けているものとして扱われます。
| 申告期限の時点の状況 | 扱い |
|---|---|
| 建物の建て替え工事に着手している | 建て替え後に事業に使う部分は使える |
| 災害で休業中で、再開の準備を進めている | 使える |
| 休業したまま再開の準備をしていない | 使えない |
| 建物を取り壊して更地のままにしている | 事業に使っていないため、使えない可能性が高い |
表の見方:黄色の2つは国税庁の通達で認められている扱いです。工事の着手や再開の準備を、申告期限までに書類で示せるかが分かれ目になります。
重要ポイント:工事請負契約書や着工の記録、修繕の見積書を保存してください。申告期限の後に着手した場合は、この扱いを受けられません。
参照元:国税庁 措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係(69の4-17・69の4-19)
相続前3年以内に始めた事業は原則として使えない
平成31年度の税制改正で、2019年4月1日以後の相続から制限が加わりました。相続が起きる前3年以内に新しく事業に使い始めた土地は対象外です。ただし例外が2つあります。
3年の制限の仕組み
起点はその土地を事業に使い始めた日です。事業そのものを始めた日ではなく、その土地を使い始めた日で判定します。
| 土地を事業に使い始めた時期 | 判定 |
|---|---|
| 相続開始の3年より前 | 使える(他の要件を満たせば) |
| 相続開始前3年以内 | 原則として使えない |
| 相続開始前3年以内だが、設備が土地の15%以上ある | 使える |
| 相続開始前3年以内だが、相続で取得して引き継いだ土地 | 使える |
表の見方:薄赤の1行が原則で、黄色の2行が例外です。3年以内でも例外に当てはまれば使えます。
重要ポイント:使い始めた日は開業届の提出日や、確定申告書に書いた事業開始年月日で確認できます。記憶に頼らず書類で押さえてください。
例外1|設備が土地の15%以上あれば使える
しっかり設備投資をしている事業なら、3年以内に始めていても制限を受けません。判定は割合の計算だけで、事業の内容や年数は問われません。
| 項目 | 中身 |
|---|---|
| 判定の式 | 設備の価額の合計 ÷ 宅地の価額 ≧ 15% |
| 分子に入れるもの | その土地の上にある建物・附属設備・構築物、およびその事業に使っていた減価償却資産 |
| 分母 | その土地の相続開始時の価額 |
| 誰が持っていた資産か | 被相続人または生計を一にする親族が持っていたもの |
| 判定の時点 | 相続開始のとき |
表の見方:黄色の式がすべてです。設備が土地の価値の15%以上あるかどうかだけで決まります。
計算ロジック:分子には建物だけでなく機械・器具・備品などの減価償却資産も入ります。厨房設備、工作機械、医療機器、トラクターなどが該当します。土地の上にある建物と、そこで使っていた動産の両方を数え上げてください。
あてはめ:土地6,000万円・建物700万円・厨房設備400万円なら、分子は1,100万円で割合は18.3%です。15%を超えるので制限を受けません。
| 業種 | 分子に入れられる設備の例 | 15%に届きやすいか |
|---|---|---|
| 飲食業 | 厨房設備一式・冷蔵冷凍庫・換気設備・客席の内装 | 届きやすい |
| 製造業 | 工作機械・プレス機・溶接設備・搬送設備 | 届きやすい |
| 医療・クリニック | 診療機器・電子カルテ・診察台 | 届きやすい |
| 農業 | トラクター・乾燥機・育苗施設の設備・農業用倉庫の建物 | 設備しだい |
| 小売業 | 陳列棚・レジ・冷蔵ショーケース | 設備が軽いと届きにくい |
表の見方:黄色の3業種は高額な機械があるため届きやすくなります。薄赤の小売業は設備が軽く、土地が高いほど不利です。
重要ポイント:トラクターや機械は建物ではありませんが、減価償却資産として分子に入れられます。漏れなく洗い出すと15%に届くケースがあります。
参照元:e-Gov法令検索 租税特別措置法施行令(第40条の2第8項)
例外2|相続で受け継いだ土地は3年の制限を受けない
あまり知られていない例外があります。相続開始前3年以内に相続で取得した土地でも、引き続き事業に使っていれば制限の対象外です。
【この例外が効く場面】
- 被相続人が、相続開始前3年以内に起きた相続で事業用の土地を取得していた
- その取得の日以後、その土地を引き続き事業に使っていた
- この場合、その土地は「新たに事業の用に供された宅地等」に当たらない
祖父が亡くなって父が店舗の土地を相続し、その2年後に父も亡くなったようなケースです。父の代で「新しく事業に使い始めた」とは扱われません。
相続が短い期間に続いた家庭では、この定めを知らないと使えるはずの特例を諦めてしまいます。父の代で新しく始めた事業に見えても、実際は祖父から続いているためです。
判定に必要なのは、前の相続でその土地を取得した時期と、取得した後も事業に使い続けていた事実です。前の相続の申告書と、その後の確定申告書で確認できます。
参照元:e-Gov法令検索 租税特別措置法施行令(第40条の2第9項)
面積と減額後の評価額を計算する
計算そのものは単純です。対象になる面積を確定させて、その部分の評価額から80%を引きます。迷いやすいのは面積の確定のほうです。
対象になる面積を確定させる
土地の全部が事業用とは限らず、店舗兼住宅のように用途が混ざっている場合は按分します。まず土地の使われ方を用途ごとに切り分けてください。
| 土地の使われ方 | 対象になる面積 |
|---|---|
| 全部が店舗・工場 | 全面積 |
| 1階が店舗・2階が自宅(店舗兼住宅) | 床面積の割合で按分する。自宅部分は特定居住用宅地等として別に判定 |
| 一部が青空駐車場 | 駐車場部分は対象外。建物・構築物の敷地だけが対象 |
| 一部を無償で第三者に使わせている | その部分は事業に使っているとは言えず対象外になりうる |
| 複数に分筆されている | 筆ごとに用途を確認して合計する |
表の見方:黄色の店舗兼住宅は損ではありません。事業用と居住用の両方で特例を使えるため、按分してそれぞれ適用します。
重要ポイント:薄赤の行が見落とされます。建物があっても、無償で貸していれば事業に使っているとは扱われません。親族に無償で使わせている土地は、区分を分けて考えてください。
面積は登記事項証明書か、固定資産税の課税明細書で確認できます。現地の使われ方と登記が食い違っていることもあるので、両方を突き合わせてください。
自宅の土地と完全に併用できる
特定事業用宅地等と自宅の土地は面積を削り合わずに両方まるごと使えます。合計730平方メートルまでが上限になります。
| 組み合わせ | 使える面積 | 調整の要否 |
|---|---|---|
| 事業用+自宅 | 400+330=730平方メートル | 不要(完全併用) |
| 事業用+会社の事業用 | 合わせて400平方メートル | 合算して400まで |
| 事業用+アパートなどの貸付用 | 調整計算が必要 | 面積を200平方メートル基準に換算して合算する |
表の見方:黄色の1行目が最も有利です。自宅と店舗の両方を相続するなら、削り合いは起きません。
重要ポイント:薄赤の組み合わせだけ計算が変わります。貸付用を混ぜると、事業用の面積を200÷400で換算して合算します。有利な組み合わせを選ぶには、両方で試算して比べる必要があります。
減額後の評価額を出す
面積が決まれば計算は3行で終わります。特例の対象になる部分の評価額に80%を掛けたものが減額される金額です。
| 手順 | 算式 | 例(1平方メートル30万円・300平方メートル) |
|---|---|---|
| 特例前の評価額 | 1平方メートルの評価額 × 面積 | 30万円 × 300 = 9,000万円 |
| 減額される金額 | 特例の対象部分の評価額 × 80% | 9,000万円 × 80% = 7,200万円 |
| 課税価格に入る金額 | 特例前の評価額 − 減額される金額 | 9,000万円 − 7,200万円 = 1,800万円 |
表の見方:黄色の行が効果そのものです。9,000万円の土地が1,800万円として扱われます。
重要ポイント:これは土地1つ分の計算です。相続税の総額は他の財産と合算し、基礎控除を引いてから出します。土地の減額分がそのまま税額の減少になるわけではありません。
基礎控除を引いた後に税率を掛けるため、効果は遺産全体の規模で変わります。遺産全体から相続税を出す手順は、下記の記事で解説しています。
あわせて読みたい

相続税の計算方法|7ステップと端数処理4ルール・按分割合で税額が変わる仕組み
相続税の計算方法を調べると、多くの記事が4〜7ステップの手順と早見表を示しています。 ところがその手順どおりに計算しても、早見表の値と自分の答えが一致しないこと…
どの土地に特例を当てると得か
複数の土地があるとき、どの土地に特例を当てるかは相続人が選べます。選び方しだいで減額される金額が変わります。
| 考え方 | 中身 | 結果 |
|---|---|---|
| 1平方メートルあたりの評価額が高い土地から埋める | 400平方メートルの枠を、単価の高い土地に優先して使う | 減額される金額が最大になる |
| 面積の広い土地から埋める | 広い土地に枠を使う | 単価が低ければ効果は小さい |
| 相続した順に当てる | 特に検討せずに割り当てる | 取りこぼしが出やすい |
表の見方:黄色の考え方が原則です。面積ではなく単価で選びます。
計算ロジック:単価40万円の店舗200平方メートルと、単価10万円の工場400平方メートルがある場合を考えます。店舗に200平方メートル分を当てると減額は6,400万円、残る200平方メートルを工場に当てると1,600万円で合計8,000万円です。
あてはめ:逆に工場へ先に400平方メートルを当てると、減額は3,200万円だけで枠を使い切ります。選び方だけで4,800万円の差が出ます。
重要ポイント:自宅の土地と組み合わせる場合は自宅は別枠なので削り合いになりません。悩む必要があるのは、事業用どうしや貸付用が混ざるときだけです。
選択は申告書を出す時点で確定します。提出した後で有利なほうへ変えることは原則できません。複数の当て方を試算してから提出してください。
業種別に見る節税額|5つの事例
効果は面積と路線価で大きく変わります。自分の土地に近い条件の事例を見てください。面積が上限を超えるかどうかで、考え方が変わります。
事例1|個人商店の店舗(200平方メートル)
もっとも多いのが親が長年営んでいた商店の敷地を子が継ぐケースです。面積が上限に収まるため、計算も単純になります。
| 項目 | 内容 |
|---|---|
| 面積 | 200平方メートル |
| 1平方メートルの評価額 | 40万円 |
| 特例前の評価額 | 8,000万円 |
| 事業を始めた時期 | 20年前(3年の制限にかからない) |
| 減額される金額 | 6,400万円 |
| 課税価格に入る金額 | 1,600万円 |
表の見方:面積が400平方メートル以内なので全部が対象です。8,000万円が1,600万円になります。
重要ポイント:このケースで落とし穴になるのは手続きです。開業届の提出や取引先への連絡を済ませ、実際に営業を続けている状態にしてください。名義を変えただけでは事業を引き継いだと認められません。
事例2|農機具置場と作業場(農業)
農業ではどの土地が対象になるかの仕分けが最初の作業になります。同じ敷地の中に対象と対象外が混ざっているためです。
| 土地 | 面積 | 評価額 | 対象になるか |
|---|---|---|---|
| 農機具倉庫の敷地 | 150平方メートル | 3,000万円 | 対象 |
| 農作業場の敷地 | 80平方メートル | 1,600万円 | 対象 |
| 水田(耕作地) | 500平方メートル | 1,500万円 | 対象外 |
表の見方:黄色の2つを合計すると230平方メートルで上限内です。4,600万円が920万円になります。
計算ロジック:対象は3,000万円+1,600万円=4,600万円、減額されるのは80%の3,680万円です。薄赤の水田は減額されず1,500万円のまま課税価格に入ります。
事例3|工場の敷地が400平方メートルを超える場合
製造業では上限を超えて減額されない部分が出ることがよくあります。敷地が広いぶん、超過部分の評価額も大きくなります。
| 項目 | 内容 |
|---|---|
| 面積 | 600平方メートル |
| 1平方メートルの評価額 | 20万円 |
| 特例前の評価額 | 1億2,000万円 |
| 特例の対象(400平方メートル) | 8,000万円 → 減額6,400万円 |
| 対象外(200平方メートル) | 4,000万円がそのまま残る |
| 課税価格に入る金額 | 1,600万円 + 4,000万円 = 5,600万円 |
表の見方:薄赤の200平方メートル分は1円も減りません。広い土地ほど超過部分の負担が重くなります。
重要ポイント:複数の土地がある場合は1平方メートルあたりの評価額が高い土地から400平方メートルを埋めると減額される金額が最大になります。どの土地に特例を当てるかは選べます。
事例4|自宅と店舗を両方相続する場合
もっとも効果が大きいのが自宅と事業用地の両方に特例を当てるケースです。面積の枠が別々なので、削り合いが起きません。
| 土地 | 面積 | 評価額 | 使う区分 | 減額される金額 |
|---|---|---|---|---|
| 自宅 | 250平方メートル | 7,500万円 | 特定居住用宅地等 | 6,000万円 |
| 店舗 | 350平方メートル | 1億400万円 | 特定事業用宅地等 | 8,320万円 |
| 合計 | 600平方メートル | 1億7,900万円 | — | 1億4,320万円 |
表の見方:どちらも上限内なので削り合いが起きません。1億7,900万円が3,580万円になります。
重要ポイント:両方で使うには、自宅は自宅の要件、店舗は店舗の要件をそれぞれ満たす必要があります。自宅に住む人と事業を継ぐ人が違う場合は、誰が何を取得するかの設計が結果を左右します。
事例5|3年以内に始めた事業で15%の例外を使う場合
直前に事業を始めていても設備が十分にあれば使えます。飲食業のように初期投資の大きい業種で当てはまりやすくなります。
| 項目 | 金額 |
|---|---|
| 事業に使い始めた時期 | 相続開始の2年前(原則は対象外) |
| 宅地の評価額 | 6,000万円 |
| 建物の評価額 | 700万円 |
| 厨房設備・機械の評価額 | 400万円 |
| 設備の合計 ÷ 宅地の評価額 | 1,100万円 ÷ 6,000万円 = 18.3% |
| 判定 | 15%以上なので特例を使える |
表の見方:黄色の割合が15%を超えるかどうかがすべてです。18.3%なので制限を受けません。
重要ポイント:逆に、割合が15%に届かないのに特例を使って申告すると、税務調査で指摘されて追加の納税と加算税が発生します。事業を始めた時期が3年以内なら、申告前に必ず割合を計算してください。
農業で相続する場合の判断|耕作地は対象外
農業は判断が特殊です。田や畑そのものは、この特例の対象になりません。対象になるのは建物や構築物が建っている土地だけです。
田や畑が対象外になる理由
この特例の対象は宅地等に限られ、宅地等とは建物や構築物の敷地として使われている土地を指します。作物を育てている耕作地はこれに当たりません。
| 土地 | 対象 | 理由 |
|---|---|---|
| 農機具倉庫・農機具置場の敷地 | 対象 | 建物の敷地だから |
| 農作業場の敷地 | 対象 | 建物の敷地だから |
| 牛舎・豚舎・鶏舎の敷地 | 対象 | 建物の敷地だから |
| 田・畑(耕作地) | 対象外 | 建物も構築物もない |
| 温室(敷地が耕作に使われているもの) | 対象外 | 建物はあるが敷地が耕作に使われているため農地として扱う |
表の見方:境目はその土地の上に建物や構築物があるかです。薄赤の温室は例外的な扱いで、建物があっても対象外になります。
重要ポイント:「農業は対象外」と思い込んで倉庫や作業場の敷地まで申告しないケースがあります。建物が建っている土地は対象になる可能性があるので、必ず仕分けてください。
農業で対象になるかを4つの順番で判定する
判定は上から順に見ていけば済みます。どこかで外れたらその土地は対象外です。土地が複数あるなら、1筆ずつこの順で確認してください。
1
土地の上に建物か構築物があるか|なければ耕作地として対象外。ここで大半の農地が外れる
⬇
2
その敷地が耕作に使われていないか|温室のように敷地自体が耕作の用なら対象外
⬇
3
農業所得として確定申告しているか|雑所得の規模だと事業と認められないことがある
⬇
4
3年の制限に当たらないか|当たる場合は設備が15%以上あるか、相続で受け継いだ土地かを確認する
重要ポイント:3番目の確定申告が根拠になります。農業所得として継続して申告してきた記録が、事業として営んでいた何よりの証明です。
固定資産税の課税明細書で地目を確認すると仕分けが早くなります。倉庫の敷地が宅地として課税されているかを見てください。
農業で準備しておくこと
農業の相続では後継者がいるかどうかが特例の可否を分けます。相続が起きてから慌てても間に合わないので、生前にできる準備を整理します。
【農業経営者が生前にやっておくこと】
- □ 農機具置場・作業場の登記と固定資産税の地目を確認しておく
- □ 農業所得として継続して確定申告した記録を残しておく
- □ 耕作地と農業用建物の敷地を区分して地積を把握しておく
- □ 後継者を決めて、申告期限まで農業を続けられる体制にしておく
- □ 農機具やトラクターの評価額を把握しておく(15%の判定に使う)
後継者がいないと事業を引き継ぐ要件を満たせず、倉庫や作業場の敷地にも特例を使えません。
耕作地そのものには別の制度があります。農業を続けることを条件に相続税の納税を猶予する仕組みです。この特例とは別枠なので、両方を検討してください。
参照元:国税庁 No.4147 農業相続人が農地等を相続した場合の納税猶予の特例
猶予には農業を続けるという条件が付き、途中でやめると猶予が打ち切られます。農地の評価方法と納税猶予の要件は、下記の記事で解説しています。
あわせて読みたい
農地の相続税はいくら?計算方法と納税猶予の特例・農業をしない場合の選択肢
農地の相続税は、農地の区分と、農業を継いで納税猶予を使うかどうかで大きく変わります。同じ広さの畑でも、田舎の純農地と市街地の農地では評価額が数十倍違うことが…
申告の手順と必要書類
この特例は申告書を出さなければ使えません。減額した結果として税額が0円になる場合でも、提出しなければ適用されません。
10か月でやることの流れ
期限は亡くなったことを知った日の翌日から10か月以内です。書類集めと分割協議が並行するので、早く動くほど余裕が出ます。
1か月以内
土地を洗い出して税理士に相談する|どの土地が事業用かを仕分けし、事業を始めた時期が3年以内かを確認する
⬇
1〜3か月
評価と書類集め|登記事項証明書、確定申告書の控え、開業届の控えを集める。農地は地目ごとに整理する
⬇
3〜6か月
遺産分割の協議|事業を続ける人がその土地を取得する形でまとめる
⬇
6〜9か月
申告書の作成|第11・11の2表の付表1に特例の内容を記載する
⬇
10か月
申告と納税|事業を営んでいること・土地を持っていることを確認してから提出する
重要ポイント:分割協議が最も時間を食います。相続が起きて1〜2か月以内に税理士へ相談すれば、期限に追われません。
そろえる書類
必要なのは事業を営んでいた事実と、引き継いだ事実を示す書類です。取得に時間がかかるものがあるので、早めに動いてください。
| 書類 | 何を示すか | 入手先 |
|---|---|---|
| 第11・11の2表の付表1 | 特例を使うという意思表示 | 国税庁のサイト |
| 登記事項証明書 | 所有者・面積・地目 | 法務局 |
| 被相続人の確定申告書(直近3年分) | 事業所得として申告していた実績 | 手元の控え |
| 相続人の開業届の控え | 事業を引き継いだこと | 税務署 |
| 遺産分割協議書または遺言書 | 誰がその土地を取得したか | 相続人が作成 |
| 戸籍謄本 | 相続人であること | 市区町村 |
| 設備の評価明細(15%の例外を使う場合) | 設備の価額 | 税理士が作成 |
表の見方:黄色の2つが要になります。付表1を出さなければ特例は適用されません。確定申告書は事業の実態を裏づける中心の資料です。
重要ポイント:確定申告書の控えが見つからない場合は、税務署で申告書等閲覧サービスを利用するか、納税証明書で代替できるか税理士に確認してください。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
特例を使った結果として税額が0円になる場合も申告書は必要です。申告が要るかどうかの判定手順は、下記の記事で解説しています。
あわせて読みたい
相続税の申告が不要・必要ない場合とは?0円でも申告が必要なケース
相続税の申告が必要ないのは、正味の遺産額が基礎控除以下のケースです。基礎控除は「3,000万円+600万円×法定相続人の数」で計算します。 実際、亡くなった人のうち相…
間違えたときにどこまで戻せるか
申告の後で気づいた場合、取り戻せるものと取り戻せないものがあります。分かれ目は、申告書に特例を記載していたかどうかです。
| 気づいた内容 | 取り戻せるか | 手続き |
|---|---|---|
| 申告書に特例を記載していたが計算を間違えた | 取り戻せる | 申告期限から5年以内の更正の請求 |
| 未分割で申告し、その後に分割が済んだ | 取り戻せる | 分割の日から4か月以内の更正の請求(見込書の添付が前提) |
| 申告書に特例をまったく記載していなかった | 原則として取り戻せない | — |
| 要件を満たさないのに特例を使っていた | — | 修正申告。不足分の納税に加算税と延滞税が加わる |
表の見方:薄赤の1行目が最も重い落とし穴です。記載がまったくない場合、後から適用するのは原則として認められません。
重要ポイント:使えるか迷う土地があるなら、とりあえず申告書に記載しておくのが安全です。記載さえあれば、後から計算を直せます。
更正の請求と修正申告では期限も効果も違います。申告後に誤りが分かったときの手続きの選び方は、下記の記事で解説しています。
あわせて読みたい
相続税の更正の請求とは?期限・必要書類と修正申告との違い
相続税の更正の請求とは、納めた相続税が本来の額より多かったときに、税務署に税額を減らしてもらい、払いすぎた分を返してもらう手続きです。 反対に税額が足りなかっ…
見落としやすい落とし穴
要件を満たしているつもりで外れるケースがあります。相談の現場で実際に問題になりやすい7つを挙げます。いずれも申告前に確認すれば手を打てるものです。
建物の一部だけが事業用のとき
1棟の建物を店舗と自宅で分けて使っている場合、土地の面積を床面積の割合で按分します。土地全体をどちらか一方として扱うことはできません。
| 建物の使い方 | 土地300平方メートルの扱い |
|---|---|
| 全部が店舗 | 300平方メートルすべてが事業用 |
| 1階が店舗100平方メートル・2階が自宅100平方メートル | 事業用150平方メートル・居住用150平方メートル |
| 建物が共有になっている | 持分の割合に応じた部分だけが対象 |
表の見方:黄色の行のように按分した居住用部分は自宅の特例で拾えます。捨てることにはなりません。
重要ポイント:建物が共有の場合は被相続人の持分に対応する部分だけが対象になります。建物を子と共有している家庭は、持分の割合を先に確認してください。
無償で貸していた土地
身内に無償で使わせている土地は注意が必要です。無償で貸しているだけでは事業とは扱われません。このように賃料を取らずに貸すことを使用貸借といいます。
| 状況 | 扱い |
|---|---|
| 被相続人が自分の事業に使っていた | 特定事業用宅地等の対象 |
| 生計を一にする親族が自分の事業に使っていた | 特定事業用宅地等の対象(型B) |
| 生計が別の子に無償で貸していた | 対象外。貸付事業にも当たらない |
| 第三者に有償で貸していた | 貸付事業用宅地等として別に判定する |
表の見方:薄赤の行がもっとも不利です。生計が別の親族への無償の貸付けは、どの区分にも入りません。
重要ポイント:生計を一にしているかどうかで結論が変わります。生活費を共通にしていれば型Bで拾えます。仕送りの記録などで示せる場合があるので、諦める前に確認してください。
使用貸借は固定資産税相当額程度のやり取りがあっても無償と扱われます。賃料と呼べる金額を受け取っていたかどうかが分かれ目になります。
青空駐車場になっている部分
舗装もフェンスもない駐車場は構築物がないため宅地等に当たりません。この特例だけでなく、貸付事業用の区分でも問題になります。
| 駐車場の状態 | 扱い |
|---|---|
| 地面が土のまま(青空駐車場) | 構築物がなく対象外 |
| アスファルト舗装がある | 構築物の敷地として貸付事業用宅地等の対象になりうる |
| 砂利敷き | 構築物と認められるかは状況による |
| 立体駐車場 | 構築物の敷地として扱われる |
表の見方:分かれ目は地面に手が加えられているかです。同じ駐車場でも舗装の有無で結論が変わります。
重要ポイント:そもそも駐車場業はこの特例の対象外です。舗装があっても、拾えるのは貸付事業用宅地等の200平方メートル・50%減までです。
事業と呼べる規模かどうか
小さすぎる活動は事業と認められません。雑所得として申告している程度だと、事業性を否定されることがあります。
【事業性が問われやすいケース】
- 雑所得として申告していた|事業所得での申告実績がない
- 売上がごくわずかで継続性がない|年に数回の取引しかない
- 開業届を出していない|事業として始めた記録が残っていない
- 赤字が続いて実態が乏しい|活動の実体を示す資料がない
判断は規模・回数・収入金額から社会通念に照らして行われます。確定申告の区分だけで決まるわけではありませんが、事業所得として申告していた実績は強い裏づけになります。
迷う場合は過去の確定申告書で所得の区分を確認するところから始めてください。事業所得として申告していれば、まず問題になりません。
土地の上の建物を誰が持っていたか
見落とされやすいのが建物の名義です。土地と建物の持ち主が違うと、結論が変わることがあります。土地だけを見て判断すると読み違えます。
| 土地の名義 | 建物の名義 | 事業をしていた人 | 扱い |
|---|---|---|---|
| 被相続人 | 被相続人 | 被相続人 | 型Aで対象 |
| 被相続人 | 生計を一にする親族 | その親族 | 型Bで対象になりうる |
| 被相続人 | 生計が別の親族 | その親族 | 対象外になりやすい |
| 被相続人 | 第三者 | 第三者 | 貸付事業用宅地等として別に判定する |
表の見方:2行目と3行目の違いは生計を一にしていたかどうかだけです。ここで結論が正反対になります。
重要ポイント:建物の名義は登記事項証明書で確認できます。土地だけ見て判断せず、建物の登記も必ず取ってください。
相続人が複数で共有したとき
1つの土地を複数の相続人で分けて相続する場合、特例は取得した人ごとに判定します。全員がまとめて使えるわけではありません。
| 相続の仕方 | 特例の使える範囲 |
|---|---|
| 事業を継ぐ長男が単独で取得 | 長男の取得分の全部に使える |
| 長男と次男が2分の1ずつ取得し、長男だけが事業を継ぐ | 長男の持分(2分の1)だけに使える |
| 次男が取得したが事業には関わらない | 次男の持分には使えない |
| 全員が共有し、全員が事業に従事する | 要件を満たす人の持分ごとに使える |
表の見方:黄色の2行目が典型です。共有にすると、事業を継がない人の持分だけ減額されません。
重要ポイント:公平さを優先して共有にすると、特例の効果が半分になることがあります。事業を継ぐ人が土地を単独で取得し、他の相続人には別の財産や代償金で調整するほうが家族全体の税負担は軽くなります。
また、特例を使うにはその土地を取得したすべての人の同意を証する書類が必要です。誰がどの土地に特例を当てるかを全員で合意し、申告書に添付します。
共有そのものが悪いわけではありません。税額だけでなく、その後の管理や売却のしやすさまで含めて判断してください。
事業承継税制(個人版)を使うと特例は使えない
個人事業の土地や建物には、相続税の納税を猶予する個人版事業承継税制もあります。個人版を使うと、その被相続人から取得した特定事業用宅地等には小規模宅地等の特例を使えません。
| 比べる点 | 小規模宅地等の特例 | 個人版事業承継税制 |
|---|---|---|
| 効果 | 土地の評価額を400平方メートルまで80%減らす | 土地(400平方メートルまで)・建物(床面積800平方メートルまで)・機械などにかかる相続税の納税を猶予する |
| 事業を続ける期間 | 申告期限まで | 申告期限の後も長く続ける(やめると猶予された税額と利子税を納める) |
| 事前の準備 | 不要 | 個人事業承継計画を2028年9月30日までに都道府県へ提出する |
| 使える相続 | 期限なし | 2028年12月31日までの相続 |
| 主な条件 | 事業を継ぐ親族が取得し、申告期限まで持ち続ける | 被相続人と後継者が青色申告の承認を受けていることなど |
表の見方:小規模宅地等の特例は申告期限を過ぎれば身軽になりますが、個人版は事業を長く続けることが前提です。どちらか一方を選ぶ関係になります。
重要ポイント:土地が中心で、事業をいつまで続けるか決めていないなら小規模宅地等の特例が使いやすくなります。建物や機械が高額で、後継者が長く事業を続けるなら個人版も試算してください。
生前に個人版の贈与税の納税猶予で事業用資産を受け取っていた場合も、その贈与者の相続では同じく特例を使えません。
参照元:e-Gov法令検索 租税特別措置法(第69条の4第6項)
法人版との違いや、事業承継税制の要件と継続の手続きは、下記の記事で解説しています。
あわせて読みたい

事業承継税制完全ガイド|複数後継者対応と修正申告の実務
事業承継税制は、経営者の世代交代時に相続税・贈与税を大幅に軽減する政策支援制度です。要件を満たせば、事業資産に対する相続税・贈与税をほぼ100%猶予できるため、…
特定事業用宅地等の相談は相続税の対応実績がある税理士へ|一括相談・見積り
この特例は要件の判定が土地ごと・建物ごとに分かれます。判断を1つ誤ると数千万円の減額をまるごと失うため、依頼先で結果が変わります。
相続税の対応実績がある税理士が必要な理由
事業用の土地は用途が混ざっていることがほとんどです。店舗と自宅、駐車場、耕作地が1つの敷地に同居していることも珍しくありません。
【対応実績がある税理士に依頼すべき理由】
- 土地の仕分け|店舗兼住宅・青空駐車場・耕作地が混ざった土地を、区分ごとに切り分けて面積を確定する
- 2つの型の判定|被相続人の事業か、生計を一にする親族の事業かを見極め、満たすべき要件を特定する
- 3年の制限の確認|事業に使い始めた時期を書類で確認し、15%の例外や相続で受け継いだ土地の例外に当たるか計算する
- どの土地に特例を当てるかの選択|自宅・事業用・貸付用の組み合わせを試算し、減額される金額が最大になる当て方を選ぶ
- 分割の設計|事業を続ける人がその土地を取得する形にまとめ、申告期限に間に合わせる
店舗200平方メートル(1平方メートル40万円)と工場400平方メートル(1平方メートル10万円)がある場合、A税理士は工場に枠を当てて減額3,200万円、B税理士は店舗から当てて減額8,000万円と示すことがあります。
同じ土地で4,800万円の課税価格の差が生まれるのは、どの土地に特例を当てるかを比較したかどうかの違いです。
複数の税理士から見積りを取るメリット
見積りを比べると、事業用の土地を実際に扱った経験があるかが読み取れます。報酬額ではなく、次の3点を比較してください。
判定ポイント1:土地の仕分けを何区分で出してくるか|1筆の土地を用途ごとに分けて面積を示しているか。「全部が事業用」で済ませる見積りより、按分まで踏み込んだ見積りのほうが実務経験があると判定できます。
判定ポイント2:特例の当て方を何通り試算しているか|自宅・事業用・貸付用の組み合わせを比較しているか。複数の当て方を並べた見積りは、有利な組み合わせを選べる事務所です。
判定ポイント3:3年の制限を確認しているか|事業に使い始めた時期を質問してくるか。質問がない見積りは、この制限を見落とすおそれがあります。
3点すべてに具体的な記載がある見積りを選べば、使えたはずの減額を取り逃がす事態を避けられます。見積りの細かさは、そのまま検討量の差だと考えてください。
相談しないまま進めるリスク
自分の判断だけで申告すると、後から取り返せない形で損失が確定します。提出した後で気づいても戻せないものが含まれます。
【相談せずに進めた場合に起きること】
- 申告書に記載しなかった|後から更正の請求をしても原則として認められず、減額をまるごと失う
- 3年の制限を見落とした|要件を満たさないのに適用し、税務調査で指摘されて加算税と延滞税がかかる
- 申告期限前に売却した|保有継続の要件を失い、特例が使えなくなる
- 分割見込書を添付し忘れた|未分割で申告した後に分割が済んでも、特例を適用できない
- 不利な土地に特例を当てた|評価額の低い土地に当ててしまい、減額される金額が小さくなる
いずれも申告書を出す前なら防げます。提出した後では戻せません。
評価額1億2,000万円の土地で特例を使い損ねると、本来なら減額されたはずの9,600万円がそのまま課税価格に残ります。相続税率が30%の帯なら2,880万円の負担増になりますが、提出前に複数の見積りを取っていれば防げた金額です。
一括相談・見積りの手順|STEP1〜STEP4
見積りを取る流れは4段階に分かれ、土地の資料をそろえておけば、試算の精度が上がります。最初の整理にかける時間が結果を左右します。
STEP1
土地と事業の状況を整理する|登記事項証明書、固定資産税の課税明細書、被相続人の確定申告書(直近3年分)、開業届の控えをそろえる。その土地を事業に使い始めた時期も書き出しておく
⬇
STEP2
一括見積り・相談サービスに依頼する|希望内容(相続税申告・小規模宅地等の特例の判定・遺産分割の設計など)を明記し、3〜5の事務所へ同時に打診する。土地の所在地と広さ、建物の使われ方を記載し、財産の種類と相続人の人数はできるだけ正確に伝える。フォームの記入は5分程度で終わる
⬇
STEP3
見積りと初回相談を受ける|各事務所から提案内容・試算した相続税額・報酬額が届く。初回相談では、土地の仕分け、特例の当て方の候補、3年の制限に当たるかどうかを必ず質問する
⬇
STEP4
税理士を選定して正式に依頼する|提案内容の質・説明の丁寧さ・報酬の納得性で選ぶ。相続開始から7か月以内に決めておくと、分割協議と申告に余裕をもって臨める
重要ポイント:STEP1で事業に使い始めた時期を書類で押さえておくことが、見積りの精度をもっとも大きく左右します。3年の制限に当たるかどうかで結論が変わるためです。
よくある質問
Q1. 事業をやめて土地を売る予定ですが、特例は使えますか?
申告期限を過ぎてからの売却であれば使えます。要件は申告期限までの状態で判定されるため、その日まで事業を営み、土地を持ち続けていれば問題ありません。
逆に申告期限より前に引き渡すと、保有継続の要件を満たさず使えなくなります。売却の話が進んでいる場合は、引き渡しの日を申告期限より後にずらしてください。
Q2. アパートや駐車場の土地は対象になりますか?
この区分では対象になりません。不動産貸付業は租税特別措置法69条の4第3項1号で、駐車場業・自転車駐車場業・準事業は施行令40条の2第7項で除かれています。
ただし貸付事業用宅地等という別の区分があり、200平方メートルまで50%減額を受けられます。まったく使えないわけではありません。
Q3. 父が亡くなる2年前に始めた事業の土地は諦めるしかありませんか?
2つの例外があります。1つは、その土地の上の建物や機械などの設備が、土地の価額の15%以上ある場合です。
もう1つは、被相続人がその土地を相続で取得し、取得後も引き続き事業に使っていた場合です。この場合は「新たに事業の用に供された宅地等」に当たらず、制限を受けません。
Q4. 田や畑を相続しましたが、この特例は使えますか?
耕作地そのものは使えません。この特例の対象は建物や構築物の敷地に限られるためです。ただし農機具倉庫・農作業場・畜舎など、建物が建っている土地は対象になります。
耕作地には農業を続けることを条件に相続税の納税を猶予する別の制度があります。この特例とは別枠なので、そちらもあわせて検討してください。
Q5. 子が親の土地で自分の店を営んでいました。特例は使えますか?
親と生計を一にしていたかどうかで決まります。生計を一にしていた場合は、事業を引き継ぐ必要はなく、相続開始前から自分の事業に使い続け、申告期限まで土地を持ち続ければ適用できます。
生計が別だった場合は、無償で借りていたなら対象外、賃料を払っていたなら貸付事業用宅地等として別に判定します。
まとめ
特定事業用宅地等は評価額が大きく下がる一方、要件の判定が細かく分かれます。土地ごとに仕分けて確認してください。
- 400平方メートルまで評価額が80%下がる。自宅の土地(330平方メートル)とは完全に併用でき、合計730平方メートル
- 被相続人の事業を引き継ぐ型と、生計を一にする親族の事業の型で要件が違う。後者は引き継ぎが不要な代わりに相続開始前から使っていることが条件
- 駐車場業・自転車駐車場業・準事業・不動産貸付業は対象外(措置法69条の4第3項1号・施行令40条の2第7項)。貸付用は別区分で200平方メートル・50%減
- 相続開始前3年以内に事業に使い始めた土地は原則として対象外
- 例外は2つ。設備が土地の15%以上ある場合と、相続で取得して引き続き事業に使っていた場合
- 申告期限まで事業を営み、土地を持ち続けることが必要。期限前の売却・事業の全部の転業・賃貸への転用で要件を失う
- 個人版事業承継税制を使うと、その被相続人の特定事業用宅地等には特例を使えない。どちらか一方を選ぶ
- 申告書に記載しなければ使えない。記載がまったくない場合、後から更正の請求をしても原則として認められない
- 耕作地は対象外だが、農機具倉庫・作業場・畜舎の敷地は対象
今すぐ取るべき行動
- 登記事項証明書と固定資産税の課税明細書で、土地の面積と地目を確認する
- 建物の登記も取り、土地と建物の名義が同じかどうかを確認する
- その土地を事業に使い始めた時期を、開業届か確定申告書で特定する
- 被相続人の確定申告書を直近3年分そろえ、事業所得として申告していたか確認する
- 事業を続ける人を決め、その人がその土地を取得する形で分割協議を進める
- 相続税の対応実績がある税理士3〜5の事務所から見積りを取り、土地の仕分けと特例の当て方を複数の案で試算してもらう
※本記事は2026年10月時点の法令に基づいて作成しています。税制改正により内容が変わる場合があります。具体的な適用の可否については相続税の対応実績がある税理士にご確認ください。