顧問税理士は不要?いらない?不要な人と必要性の高いの判断基準【2026年】
「顧問税理士に毎月払っている顧問料、本当に必要なのかな」と迷っていませんか。会計ソフトやe-Taxのおかげで自分で申告しやすくなったいま、顧問税理士がいなくても困らない人は実際にいます。
一方で、法人の約9割はいまも税理士に関わってもらって申告していますし、自己判断で契約をやめた結果、税務調査で思わぬ追徴を受けるケースもあります。
この記事では、国税庁の統計や法令をもとに、顧問税理士がいらないケースと必要になるケースを判定表で整理しました。
顧問契約とスポット依頼の違い、いまの顧問契約を見直すときの手順、相続や資産形成の場面での考え方まで解説しているので、読み終えるころには自分に合った税理士との付き合い方を決められるはずです。
この記事の3行要約
- 売上1,000万円以下の免税事業者で、従業員がおらず取引も単純な個人なら、顧問税理士なしでも対応できることが多い
- 法人の経営、消費税の課税事業者(インボイス登録を含む)、従業員の雇用、融資の予定のどれかに当てはまるなら、顧問契約かスポット依頼を検討したほうが安心
- 「いる・いらない」の二択ではなく、決算だけを頼むスポット依頼や記帳代行といった中間の選択肢もあり
結論:顧問税理士がいらない人はいる。分かれ目は「法人・消費税・従業員・調査リスク」の4つ
顧問税理士がいらない人は、実際にいます。売上が1,000万円以下で消費税の納税義務がなく、従業員もいない個人事業主であれば、会計ソフトとe-Taxを使って確定申告まで自分で進めることができます。
反対に、法人を経営している人、消費税の課税事業者になっている人、従業員を雇っている人、そして税務調査で指摘を受けたときの影響が大きい人は、顧問契約かスポット依頼を検討したほうが安全です。
まずは顧問税理士の役割と、「いらない」と言われる理由から整理していきます。
顧問税理士とは、顧問契約を結んで税務を継続的に任せる税理士のこと
顧問税理士とは、毎月や四半期ごとに顧問料を支払い、記帳のチェックや決算・申告、税金の相談などを1年を通して任せる税理士のことです。「顧問」という特別な資格があるわけではなく、税理士と顧問契約を結んでいるかどうかの違いにすぎません。
税理士だけに認められている業務は、税理士法第2条で定められた次の3つです。
- 税務代理:税務署への申告や、税務調査での主張・陳述を本人に代わって行います。
- 税務書類の作成:申告書などを、税理士自身の判断に基づいて作成します。
- 税務相談:申告書の作成や税額の計算について、具体的な質問に答えたり意見を伝えたりします。
[参照元]2 税理士の業務|国税庁
顧問契約を結ぶと、この3つを決算期だけでなく1年を通して頼めるようになります。一方、確定申告や決算のときだけ単発で依頼する方法は「スポット契約(スポット依頼)」と呼ばれます。
つまり「顧問税理士はいらないのか」という疑問は、正確には「1年を通した顧問契約まで必要なのか」という疑問だと考えると判断しやすくなります。税理士にまったく頼らない選択と、必要なときだけ頼る選択は分けて考えましょう。
なお、日本税理士会連合会によると、税理士の登録者数は令和8年10月末時点で82,749人です。依頼先の選択肢は十分にあるので、「顧問契約しかない」と思い込む必要はありません。[参照元]税理士登録者数 – 日本税理士会連合会
顧問税理士が具体的にどこまで対応してくれるのかは、顧問税理士とは?依頼できる業務内容と必要性の判断基準で詳しく解説しています。
「いらない」と言われる理由は、会計ソフトとe-Taxで自力申告しやすくなったから
顧問税理士がいらないと言われるいちばんの理由は、自分で申告できる環境が整ってきたことです。クラウド会計ソフトは銀行口座やクレジットカードと連携して取引を自動で取り込み、勘定科目の候補まで出してくれます。
申告書も、会計ソフトや国税庁の「確定申告書等作成コーナー」で作成し、そのままe-Taxで送信できるようになりました。
国税庁の発表によると、令和7年分の所得税等の確定申告書の提出人員は2,353万人で、e-Taxの利用率は77.1%でした。自宅からe-Taxで申告した人は949万人にのぼります。
[参照元]令和7年分の所得税等、消費税及び贈与税の確定申告状況等について(報道発表資料)|国税庁
青色申告特別控除の最高65万円も、正規の簿記の原則(一般的には複式簿記)で記帳したうえで、申告書と決算書をe-Taxで期限内に送信すれば受けられます。複式簿記の帳簿は会計ソフトが自動で作ってくれるので、以前に比べるとハードルはかなり下がっています。
[参照元]No.2072 青色申告特別控除|国税庁
ほかにも、「いらない」と感じる理由として次のような声がよく聞かれます。
- 顧問料が毎月の固定費になるため、売上が小さいうちは負担が重く感じます。
- 税理士が毎月何をしているのかが見えにくく、費用に見合っているか判断しづらいです。
- 税務署の相談窓口やインターネットで調べれば、ある程度は自分で解決できます。
ただし、会計ソフトが出してくれるのはあくまで「勘定科目の候補」です。その支出が本当に経費になるのか、売上をどの年に計上するのかといった判断は、最終的に自分で行わなければなりません。
この判断に自信が持てるかどうかが、顧問税理士の要否を分けるポイントの1つになります。
データで見る:法人の89.8%、所得税の申告の20.4%が税理士に関与している
実際にどれくらいの人が税理士に頼っているのかを、国の統計で確認してみましょう。財務省が公表している国税庁の実績評価書によると、令和6年度の税理士関与割合は、法人税が89.8%、相続税が86.5%、所得税が20.4%でした。
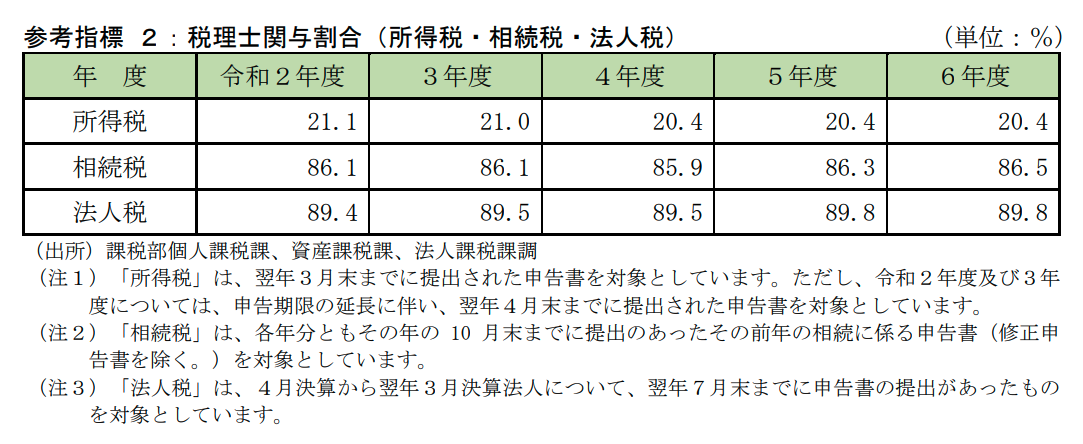
法人税の申告は約9割が税理士の関与を受けていて、令和2年度の89.4%からほとんど変わっていません。法人の決算と申告は、それだけ専門的な知識が求められる手続きだと言えます。
一方、所得税は約2割にとどまっています。所得税の申告には、医療費控除やふるさと納税で還付を受ける会社員の申告なども含まれるため、個人事業主だけに絞れば割合はもう少し高いと考えられます。それでも、個人の申告では「税理士に頼まず自分で申告する」ことが一般的になっていると読み取れます。
相続税も86.5%と高い水準です。相続税は一生のうちに何度も経験するものではなく、土地の評価など専門的な判断が多いため、税理士に依頼する人が多くなっています(相続については後半で詳しく触れます)。
統計からも、「個人は自分で申告する人が多く、法人はほとんどが税理士に頼んでいる」という傾向がはっきり表れています。
[参照元]令和6事務年度国税庁実績評価書(実績目標(大)3)|財務省 税目別の税理士関与割合(令和6年度・%) 法人税 89.8% 相続税 86.5% 所得税 20.4% 出典:令和6事務年度国税庁実績評価書(財務省) 図1 税目別の税理士関与割合(令和6年度) / [参照元]令和6事務年度国税庁実績評価書(実績目標(大)3)|財務省
30秒でわかる判定表:あなたに顧問税理士は必要?
ここまでの内容をふまえて、顧問税理士の要否を判断するための目安を表にまとめました。当てはまる項目がいくつあるか数えてみてください。
| チェック項目 | 当てはまる場合の目安 |
|---|---|
| 法人を経営している(マイクロ法人・合同会社を含む) | 顧問契約か、少なくとも決算・申告のスポット依頼が必要です |
| 消費税の課税事業者である、またはインボイス登録をしている | 顧問契約かスポット依頼を検討しましょう |
| 従業員やアルバイトを雇っている | 源泉徴収や年末調整があるため、顧問契約を検討しましょう |
| 1年以内に融資・法人化・相続や事業承継の予定がある | 早めにスポット相談か顧問契約を検討しましょう |
| 不動産の売買、海外との取引、複数の事業がある | 少なくともスポット相談はしておきたいところです |
| 帳簿付けと申告に使える時間や知識が足りない | 記帳代行や顧問契約を検討しましょう |
当てはまった数に応じた考え方は、次のとおりです。
- 1つも当てはまらない人は、顧問税理士はいらない可能性が高いです。自分で申告しつつ、迷ったときだけスポットで相談すれば十分でしょう。
- 1〜2つ当てはまる人(法人を除く)は、決算や確定申告だけを頼むスポット依頼から始めるのがおすすめです。
- 法人を経営している人、または3つ以上当てはまる人は、顧問契約の見積もりを取る段階に来ています。
この判定表は、法令で事務負担が増える節目(法人・消費税・源泉徴収)と、判断を誤ったときの影響の大きさをもとにした目安です。次の章から、それぞれのケースを詳しく見ていきます。
顧問税理士がいらない・必要性が低い5つのケース
次の5つに当てはまるなら、顧問契約を結ばなくても対応できる可能性が高いです。
ただし、「税理士がまったく不要」という意味ではありません。年に1回、確定申告の前だけスポットで相談するなど、必要なときにだけ税理士を使う方法が向いています。
売上1,000万円以下で、消費税の免税事業者のまま(インボイス未登録)
消費税の納税義務がなければ、毎年の申告は所得税の確定申告だけで済みます。これが、顧問税理士がいなくても回せる最大の条件です。
消費税は、その課税期間の「基準期間」(個人事業主なら前々年)の課税売上高が1,000万円以下であれば、原則として納税義務が免除されます。ただし、「特定期間」(個人事業主なら前年の1月1日から6月30日まで)の課税売上高が1,000万円を超えている場合は、免除されません。
さらに、インボイス(適格請求書発行事業者)の登録をしている場合は、売上が1,000万円以下でも消費税の納税義務が免除されない点に注意が必要です。[参照元]No.6501 納税義務の免除|国税庁
裏を返すと、売上が1,000万円に近づいてきた人や、取引先からインボイス登録を求められている人は、まもなく「いらない」側から外れることになります。売上が伸びてきたら、課税事業者になるタイミングを前もって確認しておきましょう。
取引が少なく、会計ソフトで記帳から申告まで完結できる
取引先が数社に限られていて、経費も通信費や交通費など種類が少ない場合は、会計ソフトだけで記帳から申告まで完結しやすくなります。前年の確定申告を自分で問題なく終えられたなら、翌年も同じように進められる可能性が高いでしょう。
注意したいのは、税理士に頼まない場合でも帳簿をつける義務はなくならないことです。白色申告の人であっても、事業所得や不動産所得などがあれば記帳と帳簿の保存が必要で、収入や経費を記載した帳簿は7年間保存しなければなりません。[参照元]No.2080 白色申告者の記帳・帳簿等保存制度|国税庁
また、青色申告で最高65万円の控除を受けるには、複式簿記で記帳したうえでe-Taxで申告するなどの要件を満たす必要があります。会計ソフトを使えば複式簿記の帳簿は自動で作られるので、日々の取引をきちんと入力できているなら、税理士がいなくても控除を受けることは十分に可能です。
「領収書や請求書をため込まず、月に1回は入力している」「通帳の残高と帳簿の残高が合っている」という状態を保てていれば、自力で続けられるサインだと考えてよいでしょう。
会社員の副業・株式投資・小規模な不動産収入の確定申告だけ
会社員が副業や投資で少し収入を得ている程度なら、顧問税理士はまず必要ありません。
給与を1か所から受け取っていて、その給与が全額源泉徴収の対象になっている会社員は、給与と退職金以外の所得の合計が20万円を超える場合に確定申告が必要になります。副業の所得が20万円以下なら、所得税の確定申告はしなくてよいことになっています。[参照元]No.1900 給与所得者で確定申告が必要な人|国税庁
ただし、所得税の確定申告が不要な場合でも、住民税の申告は別に必要になることがあります。お住まいの市区町村で確認しておきましょう。
株式投資についても、証券会社の特定口座で「源泉徴収あり」を選んでいれば、その口座での売買の利益は確定申告をしないで済ませることができます。[参照元]No.1476 特定口座制度|国税庁
マンションを1室だけ貸しているような小規模な不動産収入も、家賃収入と経費の種類が限られるため、自分で申告している人は少なくありません。毎年の申告は自分で行い、不動産を売却するときや相続が起きたときなど、判断が難しい場面だけスポットで税理士に相談するのが合理的です。
従業員を雇っておらず、源泉徴収や年末調整がない
ひとりで仕事をしている個人事業主は、給与計算や源泉徴収の事務がないぶん、顧問税理士がいなくても回しやすくなります。
給与を支払う事業者は「源泉徴収義務者」となり、給与から所得税と復興特別所得税を差し引いて国に納める義務を負います。一方で、給与について源泉徴収義務がない個人は、弁護士や税理士などに支払う報酬についても源泉徴収をする必要がありません。[参照元]No.2502 源泉徴収義務者とは|国税庁
つまり従業員がいないうちは、毎月の源泉所得税の納付も、年末調整も、給与の支払いに関する書類の作成も発生しません。個人事業主の税務が「年に1回の確定申告」だけで完結しやすいのは、このためです。
反対に、アルバイトを1人でも雇うと、こうした事務が一気に増えます。人を雇う予定があるなら、その前に税理士に相談しておくと安心です(詳しくは次の章で解説します)。
簿記の知識があり、税制改正を自分で追える
日商簿記などで基礎的な簿記の知識があり、毎年の税制改正を自分で確認できる人は、顧問税理士がいなくても対応しやすいでしょう。決算書を読んで「なぜこの利益になったのか」を説明できるなら、申告の誤りにも自分で気づきやすくなります。
税金のルールは毎年のように変わります。たとえば令和8年度の税制改正では、インボイス登録をした個人事業者向けに、消費税の納付額を売上にかかる税額の3割にできる「3割特例」が、令和9年分と令和10年分の申告で使えるようになりました。これまでの「2割特例」は、令和8年9月30日が属する課税期間までで終わります。[参照元]令和8年度税制改正特集|国税庁
こうした改正を国税庁のサイトで自分で確認し、自分の申告にどう影響するのかを判断できるのであれば、顧問契約は必ずしも必要ありません。
逆に、「改正があったことすら知らなかった」という状態が続いているなら、少なくとも年に1回は専門家に確認してもらう価値があります。
顧問税理士が必要になる6つのケース
次の6つのどれかに当てはまる場合は、顧問契約か、少なくとも決算・申告のスポット依頼を検討しましょう。共通しているのは、手続きの量が増えることと、判断を誤ったときの金額的な影響が大きくなることです。
法人を経営している(マイクロ法人・合同会社も含む)
法人を経営しているなら、顧問税理士をつけるか、少なくとも決算と申告は税理士に任せることをおすすめします。前述のとおり、法人税の申告は約9割が税理士の関与を受けています。
法人税と地方法人税の確定申告書は、事業年度終了の日の翌日から2か月以内に提出しなければなりません。
[参照元]C1-1 法人税、地方法人税及び防衛特別法人税の申告(法人税申告書別表等)|国税庁
決算月ごとの具体的な期限は、法人税の申告期限はいつ?で確認できます。
この2か月のあいだに、決算書の作成、法人税申告書の別表、勘定科目内訳明細書、法人住民税や法人事業税の申告書まで準備する必要があります。個人の確定申告と比べると、作る書類の量も、求められる知識の幅も大きく違います。
また、法人は赤字でも法人住民税の均等割がかかるなど、個人とは異なるルールがあります(詳しくは法人税は赤字でも払う?で解説しています)。赤字のときに出た損失(欠損金)は、青色申告をして帳簿を保存していれば、翌期以降の黒字と最長10年にわたって相殺できます。こうした制度を正しく使えるかどうかで、数年単位の税額が変わってきます。[参照元]No.5762 青色申告書を提出した事業年度の欠損金の繰越控除|国税庁
社長1人のマイクロ法人や取引の少ない合同会社でも、申告書の様式自体は変わりません。顧問料を抑えたい場合は、日々の記帳は自分で行い、決算と申告だけを税理士に依頼する方法も検討できます(後ほど詳しく紹介します)。
課税売上高が1,000万円を超えた、またはインボイス登録をしている
消費税の課税事業者になると、所得税や法人税とは別に消費税の申告が毎年必要になります。しかも消費税には、原則課税、簡易課税、2割特例などの計算方法があり、どれを選ぶかで納める税額が変わります。
とくに2026年から2027年にかけては、インボイス登録をした個人事業主にとって判断が必要な時期です。国税庁によると、2割特例は令和8年9月30日が属する課税期間までで終わり、その後は個人事業者に限って、令和9年分と令和10年分の申告で「3割特例」を使えるようになります。3割特例を使えるのは、基準期間の課税売上高が1,000万円以下で、インボイス登録をしている人です。[参照元]令和8年度税制改正特集|国税庁
あわせて、2割特例や3割特例を使った翌年に簡易課税へ切り替える場合の届出期限にも、特別なルールが設けられています。どの計算方法がいちばん有利か、届出をいつ出すべきかは、売上や経費の構成によって変わるため、自分だけで判断するのは難しい部分です。
課税事業者になったばかりの年や、特例の切り替えがある年だけでも、税理士に相談しておくことをおすすめします。
従業員を雇い、給与計算・源泉徴収・年末調整がある
従業員やアルバイトを雇うと、源泉徴収義務者として毎月の事務が発生します。
給与から差し引いた所得税と復興特別所得税は、原則として給与を支払った月の翌月10日までに納付しなければなりません。給与を支払う人数が常時10人未満であれば、申請によって年2回(1〜6月分は7月10日、7〜12月分は翌年1月20日)にまとめて納付できる「納期の特例」も使えます。
[参照元]No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例|国税庁
このほか、年末には年末調整を行い、源泉徴収票や法定調書、市区町村へ提出する給与支払報告書も作成します。扶養控除の確認や各種控除の計算など、従業員ひとりひとりの状況に応じた処理が必要になるため、人数が増えるほど負担は大きくなります。
納付が遅れると、本来の税額に加えて加算税や延滞税がかかることもあります。従業員を雇う前の段階で顧問税理士に相談し、給与計算をどこまで自社で行うか、どこから依頼するかを決めておくとスムーズです。
なお、社会保険や労働保険の手続きは社会保険労務士の業務になるため、税理士とは別に考えておきましょう。
融資を受ける予定がある、または法人化を考えている
金融機関から融資を受ける予定がある場合も、顧問税理士がいると心強い場面です。金融機関は決算書や確定申告書をもとに返済能力を判断するため、日々の記帳が正確で、数字の根拠を説明できる状態にしておくことが大切になります。
法人化(法人成り)を考えている人も、一度は税理士に相談しておきたいところです。個人の所得税は、課税所得に応じて5%から45%までの7段階の累進税率がかかります。[参照元]No.2260 所得税の税率|国税庁
これに対して、資本金1億円以下の中小法人の法人税率は、年800万円以下の所得の部分が15%、800万円を超える部分が23.2%です。[参照元]No.5759 法人税の税率|国税庁
税率だけを比べると法人化が有利に見えるかもしれませんが、実際には役員報酬の決め方、社会保険料、住民税、法人を維持するための費用まで含めて判断しなければなりません。
どの時点で法人化すると手取りが増えるのかは、個別のシミュレーションが欠かせないため、法人化の前後こそ税理士に頼る価値が高いタイミングだと言えます(税率の違いは法人税と所得税の違いでも解説しています)。
不動産・海外取引・複数事業など、取引が複雑
取引の内容が複雑な場合も、自分だけで申告するのはリスクが高くなります。たとえば次のようなケースです。
- 不動産を売却した、または建物を取得して減価償却の計算が必要になった
- 海外の取引先と仕事をしていて、消費税や源泉徴収の扱いが分かりにくい
- 本業のほかに別の事業や副業があり、所得の区分(事業所得か雑所得かなど)の判断が必要になる
これらは、会計ソフトに入力するだけでは正しい答えが出ない領域です。どの所得に区分するか、どの特例を使えるかによって税額が大きく変わることもあります。
毎年このような取引があるなら顧問契約を、単発で発生したならその年だけスポットで相談するのが現実的です。取引が発生する前に相談できれば、選べる手段も増えます。
相続・事業承継を見据えている
将来の相続や事業承継を見据えている人も、早めに税理士と付き合いを持っておくと安心です。前述のとおり、相続税の申告は86.5%が税理士の関与を受けています。
経営者の場合、自社株の評価額によって後継者の相続税や贈与税が大きく変わります。株価対策や株式の移し方は、数年がかりで準備するものなので、普段の決算を見ている顧問税理士がいると話を進めやすくなります。
ただし、日々の法人税や所得税の申告と、相続税の申告は専門分野が異なります。顧問税理士が相続に詳しいとは限らないため、相続税の申告は「相続に強い税理士」に別途依頼するという考え方もあります。この点は後半の章で詳しく解説します。相続税申告で税理士が必要かどうかは、相続税申告に税理士は必要?もあわせて参考にしてください。
なぜ「いらない」と判断して後悔する人がいるのか?顧問税理士なしの4つのリスク
顧問税理士をつけない選択そのものは、まったく問題ありません。ただ、「いらない」と判断したあとで後悔する人には共通点があります。それは、ミスが見つかったときのコストを事前に知らなかったことです。
ここでは、顧問税理士がいない場合に起こりやすい4つのリスクを、国税庁の数字とあわせて確認しておきましょう。
申告ミスや申告漏れには、加算税と延滞税がかかる
税額を少なく申告していたり、期限までに申告していなかったりすると、本来の税金に加えて「加算税」というペナルティがかかります。主な加算税の税率は次のとおりです。
| 加算税の種類 | かかる場面 | 税率 |
|---|---|---|
| 過少申告加算税 | 申告した税額が少なかった | 調査の事前通知前に自主的に修正申告すればかからない。事前通知後で調査による更正を予知する前は5%、調査を受けた後は10%(一定額を超える部分は5%加算) |
| 無申告加算税 | 期限までに申告しなかった | 事前通知前に自主的に期限後申告すれば5%。調査を受けた後の申告や決定の場合は、50万円までが15%、50万円超300万円までが20%、300万円超が30% |
| 重加算税 | 売上を隠すなど、隠蔽や仮装があった | 35%(無申告の場合は40%) |
無申告加算税の税率は、令和5年分以降(法定申告期限が令和6年1月1日以後に来るもの)の所得税の例です。なお、期限から1か月以内に自主的に申告し、税金を全額納めているなど一定の要件を満たす場合は、無申告加算税がかかりません。
さらに、納付が遅れた日数に応じて延滞税もかかります。令和8年中の延滞税の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です。
表を見るとわかるとおり、自分で誤りに気づいて早めに直せばペナルティは軽く済みます。重くなるのは、税務調査で指摘されてから直す場合です。顧問税理士がいない人ほど、「誤りに気づく仕組み」を自分で用意しておく必要があります。
- [参照元]No.2026 確定申告を間違えたとき|国税庁
- [参照元]No.2024 確定申告を忘れたとき|国税庁
- [参照元]加算税制度の概要|財務省
- [参照元]No.9205 延滞税について|国税庁
税務調査の追徴税額は、法人で1件平均634万円、個人で299万円
実際に税務調査が入った場合、どれくらいの税金を追加で納めることになるのでしょうか。国税庁が公表している令和6事務年度(令和6年7月〜令和7年6月)の実績は次のとおりです。
| 区分 | 実地調査の件数 | 調査1件あたりの追徴税額 |
|---|---|---|
| 法人(法人税・消費税) | 5万4千件 | 634万2千円 |
| 個人(所得税の特別調査・一般調査) | 36,404件 | 299万円 |
| 個人のうち無申告者(所得税の特別調査・一般調査) | 4,812件 | 524万円 |
法人では、実地調査5万4千件のうち4万2千件で何らかの誤り(非違)が見つかり、そのうち1万3千件では売上の除外などの不正計算がありました。個人でも、特別調査・一般調査36,404件のうち32,001件で申告漏れなどが見つかっています。
ただし、実地調査は申告内容に疑問がある納税者を選んで行われるため、この平均額がそのまま誰にでも当てはまるわけではありません。また、税理士が関与しているかどうかで調査の確率が変わるといった公式の統計も、国税庁からは公表されていません。
それでも、無申告の個人は1件あたりの追徴税額が524万円と、申告している個人の299万円より大きくなっています。「顧問税理士はいらない」と決めること自体は問題ありませんが、その結果として申告が遅れたり、誤りを放置したりすることが最も高くつく、というのがこの数字から読み取れることです。
書面添付制度を使えず、調査前の「意見聴取」を受けられない
顧問税理士がいる人だけが使える仕組みに、「書面添付制度」があります。税理士が申告書の作成にあたって計算・整理した事項や相談に応じた内容を書面にまとめ、申告書に添付して提出する制度です(税理士法第33条の2)。
この書面が添付されている場合、税務署は納税者に調査の日時や場所を事前に通知する前に、まず税理士に意見を述べる機会(意見聴取)を与えなければなりません(税理士法第35条)。意見聴取で疑問が解消すれば、税務署から税理士に「現時点では調査に移行しない」と伝えられ、実地調査に至らないこともあります。
[参照元]4 書面添付・意見聴取制度|国税庁
もちろん、書面を添付すれば必ず調査が省略されるわけではありません。それでも、税務署の疑問にまず税理士が説明できるのは、納税者にとって大きな安心材料です。
ただし、この制度を使っている税理士はまだ多くありません。令和6年度の書面添付割合は、法人税で10.2%、相続税で24.6%、所得税で1.5%にとどまっています。
[参照元]令和6事務年度国税庁実績評価書(実績目標(大)3)|財務省
顧問税理士がいなければ、この選択肢はそもそも使えません。逆に、顧問契約を結ぶなら「書面添付に対応しているか」は確認しておきたいポイントになります(選び方の章で詳しく解説します)。
青色申告の特典を取りこぼしやすい
顧問税理士がいない個人事業主が見落としやすいのが、青色申告の特典です。青色申告には、主に次の3つの特典があります。
- 青色申告特別控除:要件を満たせば最高65万円を所得から差し引けます。要件を満たさない青色申告者は最高10万円です。
- 青色事業専従者給与:一緒に事業をしている家族に支払った給与を、届け出た金額の範囲内で経費にできます。
- 純損失の繰越し:赤字の年の損失を、翌年以後3年間の所得から差し引けます。
青色申告を始めるには、原則として青色申告を受けたい年の3月15日までに、その年の1月16日以後に開業した場合は開業日から2か月以内に、承認申請書を提出しておく必要があります。
[参照元]No.2070 青色申告制度|国税庁
たとえば、65万円の控除を受けられるはずが10万円の控除しか受けられなかった場合、所得から差し引ける金額は55万円少なくなります。所得税の税率が10%の範囲であれば、所得税だけで5万5千円の差です。住民税や国民健康保険料にも影響するため、実際の負担の差はさらに大きくなります。
[参照元]No.2260 所得税の税率|国税庁
法人の場合も、前の章で触れた欠損金の繰越控除(最長10年)を受けるには、青色申告と帳簿の保存が条件です。こうした「知っていれば得をする制度」を漏れなく使えるかどうかも、顧問税理士の価値の1つだと言えます。
「いらない」と「顧問契約」の間にある4つの選択肢
ここまで読んで、「顧問契約までは必要ないけれど、まったく頼らないのも不安」と感じた人も多いのではないでしょうか。税理士への依頼は、「顧問契約か、何も頼まないか」の二択ではありません。自分の状況に合わせて、次の4つから選ぶことができます。
比較表:自力申告/スポット依頼/記帳代行/顧問契約
4つの選択肢を、向いている人と税理士の関わり方で比べると次のようになります。
| 選択肢 | 向いている人 | 税理士がしてくれること | 注意点 |
|---|---|---|---|
| 自力申告+スポット相談 | 副業の会社員、売上が小さい個人事業主 | 迷ったときの相談に答える | 申告の判断は自己責任になる |
| 決算・確定申告だけ依頼(スポット依頼) | 免税事業者の個人事業主、取引の少ない法人 | 決算書と申告書の作成・提出 | 期中の相談や節税の提案は限られる |
| 記帳代行+申告 | 帳簿付けの時間が取れない人 | 帳簿付けから申告まで | 自社の数字を把握するのが遅れがちになる |
| 顧問契約 | 法人、課税事業者、従業員がいる人 | 毎月の確認、相談、申告、調査対応 | 費用が毎月の固定費になる |
迷ったら、表の上から順に検討していくのがおすすめです。まずは自力申告とスポット相談で回せるかを試し、手が回らない部分が出てきたら、その部分だけを依頼範囲に加えていきましょう。
自力申告+スポット相談が向いている人
会社員の副業や、取引が少ない個人事業主であれば、普段は自分で記帳と申告を行い、迷ったときだけ税理士に相談する方法で十分なことが多いです。
ちょっとした疑問であれば、国税庁の窓口も活用できます。国税庁のホームページにはチャットボットの「ふたば」があり、土日や夜間でも質問できます。電話で相談したい場合は、各国税局の電話相談センター(ナビダイヤル 0570-00-5901)につながります。[参照元]税についての上手な調べ方|国税庁
ただし、税務署が答えてくれるのは「税法上のルール」までです。「自分の場合はどの方法が一番得か」といった個別の最適化までは相談できません。
開業した年、売上が大きく伸びた年、家や車など大きな買い物をした年など、判断が難しい年だけでも税理士にスポットで相談しておくと安心です。
決算・確定申告だけを頼む「年一決算」が向いている人
日々の記帳は自分で行い、年に1回の決算と申告だけを税理士に依頼する方法は、一般に「年一決算」や「決算のみ依頼」と呼ばれます。取引の少ない法人や、消費税の免税事業者である個人事業主に向いている方法です。
年一決算を依頼するときは、次の準備をしておくとスムーズです。
- 会計ソフトへの入力を、決算日までの分すべて終わらせておく
- 通帳、領収書、請求書、借入金の返済予定表などをまとめておく
- 申告期限から逆算して、早めに依頼する(法人は事業年度終了の日の翌日から2か月以内、個人事業主は原則3月15日まで)
注意したいのは、年一決算では期中の相談や節税の提案がほとんど受けられない点です。
決算が終わってから「こうしておけば税金が安くなった」とわかっても、さかのぼって変えられないことも少なくありません。利益が大きく出そうな年は、決算日の2〜3か月前に一度相談しておくと、打てる手が増えます。
顧問料の目安は、依頼する範囲で大きく変わる
税理士の報酬には公的な基準がなく、事務所ごとに自由に決められています。そのため、同じ「顧問契約」でも、訪問の回数や記帳を誰が行うかによって金額は大きく変わります。
税理士紹介センター ビスカスが公表している目安では、個人事業主で年商500万円未満の場合、確定申告のみの依頼で年7万〜8万円です。法人で年商1,000万円未満の場合、決算のみの依頼で年10万円からとされています。また、同社の2025年の契約実績682件をもとにした報酬は、記帳代行料などを含めた月あたりの換算で、平均26,074円、中央値20,000円でした。
これらは1社の目安と実績であり、地域や業種によっても差があります。年商別の相場や年間総額のシミュレーションは、顧問税理士の報酬相場はいくら?で詳しく解説しています。
税理士でない知人に頼むのは税理士法違反になる(無償でもNG)
費用を抑えたいからといって、「経理に詳しい知人に申告書を作ってもらう」のは避けましょう。
税理士や税理士法人でない人は、法律に別段の定めがある場合を除いて、税理士業務(税務代理、税務書類の作成、税務相談)を行ってはならないと定められています(税理士法第52条)。
ここでいう「業として行う」には有償であることは必要とされておらず、無償でも反復して申告書を作成したり税務相談に応じたりすれば、違反になる可能性があります。違反した場合は、2年以下の拘禁刑または100万円以下の罰金に処される場合があります。[参照元]6 税理士法違反行為|国税庁
また、知人に作ってもらった申告書に誤りがあっても、申告した責任を負うのは納税者本人です。費用を抑えたいなら、無資格の人に頼るのではなく、国税庁の相談窓口やスポット依頼を使うほうが安全です。
顧問契約中だけど「いらない」と感じたら?見直しと解約の進め方
すでに顧問契約を結んでいて、「毎月顧問料を払っているのに、何をしてもらっているのかわからない」と感じている人もいるでしょう。すぐに解約する前に、まずは契約の中身と顧問税理士の対応を点検してみてください。
「何もしてくれない」と感じる原因は、契約範囲の認識のズレが多い
顧問税理士に不満を感じる原因として多いのが、「お願いしたいこと」と「契約で約束されていること」のズレです。たとえば、顧問料に含まれているのが記帳のチェックと決算・申告だけで、節税の提案や経営の相談は含まれていない契約もあります。
また、税理士の多くは、質問されたことには答えても、聞かれていないことまで積極的に提案するとは限りません。経営者の側から相談しないまま、「何も提案してくれない」と感じてしまうケースもあります。
まずは顧問契約書を見返し、毎月の顧問料に何が含まれているのかを確認しましょう。そのうえで、「決算前に納税額の見込みを教えてほしい」「節税の提案がほしい」といった要望を具体的に伝えると、対応が変わることも少なくありません。
いまの顧問税理士の価値を測るチェックリスト
いまの顧問契約が費用に見合っているかは、次の7項目で確認できます。
- 毎月または四半期ごとに、試算表や月次の報告を受け取っている
- 決算の2〜3か月前に、利益と納税額の見込みを教えてもらえる
- 節税策や税制改正(インボイスの特例など)について、こちらから聞かなくても情報をもらえる
- 書面添付制度に対応している
- 質問への返事が、遅くとも数営業日以内に返ってくる
- 決算書や申告書の内容を、わかる言葉で説明してもらえる
- 顧問料の内訳(月額・決算料・オプション)が書面で確認できる
「いいえ」が3つ以上ある場合は、契約内容の見直しか、税理士の変更を検討してもよいタイミングです。逆に、ほとんどが「はい」なら、顧問料以上の価値を受け取っている可能性が高いでしょう。
顧問契約からスポット依頼への切り替えを相談する
「顧問契約までは必要ないけれど、決算は引き続きお願いしたい」という場合は、解約ではなく契約内容の変更を相談してみましょう。
- 毎月の訪問や面談を、四半期に1回や年2回に減らす
- 記帳を会計ソフトで自社入力に切り替え、記帳代行の費用をなくす
- 顧問契約をやめて、決算・申告だけのスポット依頼に切り替える
いまの税理士はあなたの事業の過去の数字を把握しているため、同じ税理士のまま範囲を絞るほうが、引き継ぎの手間も少なくて済みます。
解約するときの注意点
顧問契約を解約する場合は、次の点に注意しましょう。
- 契約書で、解約の申し出は何か月前までか、違約金があるかを確認する
- 決算期や申告期限の直前は避け、その年の申告が終わってから解約する
- 預けている帳簿、領収書、過去の決算書や申告書の控えを返してもらう
- 会計ソフトの管理者権限や、e-Taxの利用者識別番号などのログイン情報を自分の手元に残す
- 自分で申告する場合は、次の申告期限や源泉所得税の納付期限を確認しておく
とくに注意したいのが、申告期限の直前に解約してしまうケースです。新しい税理士が見つからなかったり、自分での申告が間に合わなかったりすると、前の章で解説した無申告加算税や延滞税がかかるおそれがあります。
新しい税理士に切り替える場合は、新しい税理士が税務代理権限証書を税務署に提出し、以降の税務代理を引き継ぎます。変更の具体的な流れは、顧問税理士とは?の「顧問税理士を変更・解約したいときの進め方」も参考にしてください。
相続・資産形成の場面では「顧問税理士」とは分けて考える
ここまでは、主に事業の税務を前提に顧問税理士の要否を見てきました。一方で、相続や資産形成の場面では、「毎年付き合う顧問税理士」が必要とは限りません。必要なときに、その分野に強い税理士を選ぶという考え方が合っています。
相続税申告は、毎年の顧問業務とは別の専門分野
- 相続税の申告は、被相続人が亡くなったことを知った日の翌日から10か月以内に行う必要があります。[参照元]No.4205 相続税の申告と納税|国税庁
- 相続税がかかるのは、遺産の総額が基礎控除額(3,000万円+600万円×法定相続人の数)を超える場合です。[参照元]No.4152 相続税の計算|国税庁
- 国税庁によると、令和6年に亡くなった人は1,605,378人で、そのうち相続税の申告書が提出された人は166,730人でした。課税割合は10.4%です。[参照元]令和6年分 相続税の申告事績の概要|国税庁
前述のとおり、相続税の申告は86.5%が税理士の関与を受けており、書面添付割合も24.6%と、ほかの税目より高くなっています。土地の評価や遺産分割の進め方によって税額が大きく変わるため、専門家に任せる人が多い分野です。
注意したいのは、普段の法人税や所得税を見てくれている顧問税理士が、相続税にも強いとは限らないことです。令和6年分の相続税の申告件数(被相続人数)166,730人を、税理士の登録者数82,749人で単純に割ると、税理士1人あたり年2件ほどにしかなりません。
相続税の申告は、税理士によって経験の差が出やすい業務だと言えます。相続が起きたときは、顧問税理士とは別に「相続に強い税理士」を探すのも有力な選択肢です。
選び方は相続税に強い税理士の探し方と選び方、費用は相続税申告の税理士費用・報酬の相場で詳しく解説しています。
不動産オーナー・資産管理会社は、規模によって要否が分かれる
不動産を貸している人は、貸付けの規模によって税金の取り扱いが変わります。国税庁の基準では、アパートなどはおおむね10室以上、一戸建てはおおむね5棟以上を貸していれば、原則として「事業として」の貸付けにあたります。
事業として貸し付けている場合は、一定の要件を満たせば青色申告特別控除の最高55万円(電子帳簿保存かe-Taxなら65万円)や、青色事業専従者給与を使えます。これに対して、事業的規模に満たない場合の青色申告特別控除は最高10万円で、青色事業専従者給与も使えません。
[参照元]No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分|国税庁
マンション1〜2室を貸している程度であれば、毎年の申告は自分で行い、売却や相続のときだけスポットで相談すれば十分なことが多いでしょう。
一方で、事業的規模の不動産を持っている人や、不動産を管理するための資産管理会社を作っている人は、法人の申告や相続対策も絡んでくるため、顧問税理士がいたほうが判断を誤りにくくなります。
会社員の資産形成(NISA・iDeCo・ふるさと納税)は基本的に税理士不要
会社員がNISAやiDeCo、ふるさと納税で資産形成や節税をする場合、税理士に頼る必要はほとんどありません。どの制度も、個人が自分で使うことを前提に作られているからです。
- NISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で、合計年間360万円まで投資できます。生涯の非課税保有限度額は1,800万円で、非課税で保有できる期間に期限はありません。NISA口座で得た売却益や配当・分配金は非課税になります。[参照元]NISAを知る:NISA特設ウェブサイト:金融庁
- iDeCo(個人型確定拠出年金)の掛金は、小規模企業共済等掛金控除の対象になり、支払った全額を所得から差し引けます。会社員なら、年末調整で掛金の証明書を提出すれば控除を受けられます。[参照元]No.1135 小規模企業共済等掛金控除|国税庁
- ふるさと納税も、確定申告が不要な給与所得者などで、1年間の寄附先が5団体以内であれば、寄附先の自治体に申請書を出す「ワンストップ特例制度」を使えます。6団体以上に寄附した場合は確定申告が必要です。[参照元]総務省|ふるさと納税のしくみ|ふるさと納税の流れ
会社員の資産形成で税理士の出番があるとすれば、不動産を売ったとき、まとまった贈与を受けたとき、相続が起きたときなど、金額が大きく判断の難しい場面です。こうした場面に限ってスポットで相談するのが、費用面でも合理的です。
顧問税理士が必要なときの選び方:「いらない税理士」を選ばないために
判定の結果、顧問税理士が必要だとわかった場合でも、どの税理士を選ぶかで満足度は大きく変わります。
「顧問税理士はいらなかった」と後悔する原因の多くは、税理士の選び方にあります。契約前に確認したいポイントを整理しました。
契約範囲と料金の内訳が書面で明確か
最初に確認したいのは、顧問料に何が含まれていて、何が別料金なのかが書面でわかるかどうかです。月額の顧問料のほかに、決算料、年末調整、記帳代行、税務調査の立ち会いなどが別料金になっていることはよくあります。
見積もりの段階で、次の点を確認しておきましょう。
- 月額の顧問料に含まれる業務(記帳のチェック、相談の回数、面談の頻度など)
- 決算料や確定申告料、オプション業務の料金
- 契約期間、自動更新の有無、解約の申し出の期限
料金の説明があいまいなまま契約すると、あとから「頼んだつもりの業務が含まれていなかった」という不満につながります。
書面添付に対応しているか
前の章で解説したとおり、書面添付制度を使うと、税務調査の前に税理士が意見を述べる機会が得られます。一方で、令和6年度の書面添付割合は法人税で10.2%にとどまっていて、すべての税理士が積極的に対応しているわけではありません。[参照元]令和6事務年度国税庁実績評価書(実績目標(大)3)|財務省
面談のときに「書面添付には対応していますか」「実際に添付している顧問先はどれくらいありますか」と聞いてみてください。書面添付は、税理士が申告内容に責任を持って説明できることの表れでもあるため、税理士の姿勢を知る手がかりになります。
月次の数字と節税の提案を出してくれるか
顧問税理士の価値を実感しやすいのは、決算の前に「今期はこれくらいの利益になりそうなので、納税額はこのくらいです」と見通しを示してもらえるときです。決算日を過ぎてからでは打てる対策が限られるため、月次で数字を確認し、決算の数か月前に提案してくれる税理士を選びましょう。
あわせて、次の点もチェックしておくと安心です。
- 使っている会計ソフトやクラウド会計に対応しているか
- 質問への返事が早く、説明がわかりやすいか
- 自分の業種や事業規模の顧問先を担当した経験があるか
反対に、料金の説明があいまいな税理士や、申告書の内容を説明してくれない税理士、「この経費は何でも落とせる」「調査は絶対に来ない」といった根拠のない断言をする税理士は避けたほうがよいでしょう。
探し方:日税連の検索サイト・紹介・税理士紹介サービス
税理士を探す方法は、主に次の3つです。
- 日本税理士会連合会の「税理士情報検索サイト」で、地域などから登録されている税理士・税理士法人を探す
- 知人の経営者や取引のある金融機関から紹介してもらう
- 税理士紹介サービスを使い、条件に合う税理士を複数紹介してもらう
紹介やインターネットで見つけた税理士についても、税理士情報検索サイトで登録の有無を確認できます。前述のとおり、税理士でない人は税理士業務を行えないため、契約前に一度確認しておくと安心です。
[参照元]税理士情報検索サイト(日本税理士会連合会)
相続税の申告や生前の相続対策を相談したい場合は、当サイト「相続税理士ナビ」で、相続に強い税理士を地域から探すこともできます。
よくある質問(FAQ)
顧問税理士なしで法人の決算申告はできますか?
法律上は、税理士に依頼せず自社で法人税の申告をすることもできます。
ただし、法人税と地方法人税の確定申告書は事業年度終了の日の翌日から2か月以内に提出する必要があり、決算書や別表など作成する書類も多くなります。令和6年度の法人税の税理士関与割合は89.8%です。取引が少ない法人であれば、記帳は自社で行い、決算と申告だけを税理士に依頼する方法も検討してみてください。
顧問税理士がいない会社は税務調査に入られやすいですか?
税理士が関与しているかどうかで調査の確率が変わるという統計は、国税庁から公表されていません。
ただし、税理士が書面添付をした申告書であれば、調査の事前通知の前に税理士への意見聴取が行われ、疑問が解消すれば調査に移行しないこともあります。この仕組みは、顧問税理士がいないと使えません。
個人事業主は売上いくらから税理士が必要ですか?
法律で決まった基準はありません。目安になるのは、消費税の課税事業者になるかどうかです。
基準期間(前々年)の課税売上高が1,000万円を超えた場合や、インボイス登録をした場合は消費税の申告が必要になるため、顧問契約かスポット依頼を検討しましょう。従業員を雇ったときも、源泉徴収や年末調整が始まるため、相談しておきたいタイミングです。
顧問税理士はどこまでやってくれますか?
税理士だけができる業務は、税務代理、税務書類の作成、税務相談の3つです。
これに加えて、記帳代行や給与計算、年末調整、融資の相談などを顧問契約に含めている事務所もあります。どこまで対応してもらえるかは契約内容によって異なるため、契約書で確認しましょう。社会保険の手続きは社会保険労務士、会社の登記は司法書士の業務になります。詳しくは顧問税理士とは?で解説しています。
顧問料は月額いくらぐらいですか?
税理士の報酬は事務所ごとに自由に決められているため、決まった金額はありません。
参考として、税理士紹介センター ビスカスの2025年の契約実績682件では、記帳代行料などを含めた月あたりの換算で、平均26,074円、中央値20,000円でした。年商別の相場は顧問税理士の報酬相場はいくら?で詳しく解説しています。
顧問契約は途中で解約できますか?
多くの場合、契約書の解約条項に従えば途中で解約できます。
解約を申し出る期限や違約金の有無は契約によって異なるため、まず契約書を確認しましょう。決算期や申告期限の直前に解約すると申告が間に合わなくなるおそれがあるため、その年の申告が終わってから解約するのが安全です。
税理士でない知人に申告を手伝ってもらってもいいですか?
おすすめできません。税理士や税理士法人でない人は、税理士業務(税務代理、税務書類の作成、税務相談)を行ってはならないとされています(税理士法第52条)。
有償であることは条件になっていないため、無償でも反復して申告書を作成すれば違反になる可能性があり、違反した場合は2年以下の拘禁刑または100万円以下の罰金に処される場合があります。
まとめ:顧問税理士がいらないかは「今の状況」と「1年後の予定」で決める
顧問税理士がいらない人は、実際にいます。売上が1,000万円以下の免税事業者で、従業員がおらず、取引も単純な個人事業主や、副業・投資の申告だけをする会社員であれば、自分で申告し、迷ったときだけ税理士に相談すれば十分です。
一方で、次のどれかに当てはまる人は、顧問契約か、少なくとも決算・申告のスポット依頼を検討しましょう。
- 法人を経営している
- 消費税の課税事業者である、またはインボイス登録をしている
- 従業員を雇っている
- 融資、法人化、相続や事業承継の予定がある
大切なのは、「いま必要かどうか」だけでなく、「1年後に状況が変わるかどうか」まで見て判断することです。売上が伸びて課税事業者になる、人を雇う、法人化するといった変化は、税理士に相談したいタイミングとほぼ重なります。
今日からできる3つのアクション
- この記事の判定表で、当てはまる項目がいくつあるか数えてみる
- 前年の申告書と帳簿を見返し、売上の推移とインボイス登録の有無から、来年も自分で申告を続けられるか確認する
- 1年以内に法人化、人の雇用、融資、相続などの予定があれば、その前に税理士へのスポット相談を予約する
顧問税理士は、「いる・いらない」の二択ではありません。自分の状況に合わせて、自力申告、スポット依頼、顧問契約を使い分けることが、税金の負担と手間をいちばん小さくする方法です。