



相続税の修正申告とは、いったん提出した申告書の税額が少なかったときに、不足分を追加で納める手続きです。
申告後に新たな財産が見つかったり、財産の評価にミスがあったりしたときに必要になります。
「税務署に指摘されたらどうしよう」と、不安を抱えている人は少なくありません。
しかし修正申告は、税務調査で指摘される前に自分から出せば、ペナルティを大きく減らせます。
とくに過少申告加算税は、調査の通知が来る前の自主的な修正なら課されません。
逆に放置して調査で指摘されると、加算税や延滞税が重くのしかかります。
本記事では、修正申告のやり方、ケース別の必要書類、2026年時点の延滞税・加算税の税率を解説します。
▼ この記事の3行まとめ


まず結論です。相続税の申告に不足があると気づいたら、税務調査を待たず自分から修正申告するのが最も得です。理由を順に見ていきます。
修正申告は、提出済みの申告書の税額が本来より少なかったときに、追加で納税するための手続きです。申告後に預金通帳が見つかった、土地の評価を間違えていた、といったケースで必要になります。
税額が足りなかったのに何もしないでいると、不足分の相続税に加えてペナルティが上乗せされます。ペナルティには、納付の遅れに対する「延滞税」と、申告の誤りに対する「加算税」があります。
延滞税は日ごとに増えていき、加算税は誤りの内容によって税率が決まります。どちらも、放置するほど大きくなる性質があります。修正申告は、この上乗せを最小限に抑えるための、いわば自主的な軌道修正です。
何もしなければ上乗せは増え続けますが、正しく対応すれば必要以上に膨らみません。ミスに気づいた段階で正しく対応すれば、必要以上に恐れることはありません。修正申告は、税務署に対する「訂正の申し出」のようなものです。
誤りを隠すのではなく、自分から正すための正規の手続きだと考えてください。相続税は財産の把握や評価が難しく、後から修正が必要になること自体は珍しくありません。大切なのは、誤りが分かったあとにどう動くかです。
正しいタイミングで対応すれば、ペナルティは最小限に抑えられます。
修正申告でもっとも重要なのが、出すタイミングです。税務調査の通知が来る前に自主的に修正申告すれば、過少申告加算税はかかりません。これは、自主的に誤りを正した人を重く扱わない、という制度の考え方によるものです。
反対に、調査の通知が来てから修正すると5%(一定額を超える部分は10%)、調査で指摘されてからだと10〜15%の過少申告加算税が課されます。同じ修正申告でも、出す時期が数か月違うだけで負担が大きく変わります。
だからこそ「気づいたら、できるだけ早く自分から」動くことが得につながります。「調査で指摘されてから対応すればいい」と考えていると、加算税で損をします。税務署は、自主的な申告か指摘後かを、はっきり区別してペナルティを決めています。
この違いを知っているかどうかで、最終的に支払う金額が変わってきます。
相続税の申告をやり直す手続きは、税額が増えるか減るかで2つに分かれます。
| 状況 | 手続き | 結果 |
|---|---|---|
| 税額が少なすぎた(不足) | 修正申告 | 不足分を追加で納める |
| 税額が多すぎた(過納) | 更正の請求 | 払いすぎた分が還ってくる |
表の見方:本記事のテーマは、税額が足りなかったときの「修正申告」です。払いすぎを取り戻す「更正の請求」は方向が逆の手続きで、後の章で違いを整理します。
多くの人が心配する「税務署に指摘される」場面は、この修正申告に関わるものです。だからこそ、修正申告の正しい進め方を知っておくことが安心につながります。まずは自分のケースがどちらなのかを、はっきりさせておきましょう。
「自主的に修正すれば軽くなる」のには、制度上の理由があります。加算税は、正しく申告しなかったことへのペナルティです。自分から誤りを正した人まで重く扱うと、かえって自主的な申告を妨げてしまいます。
そこで、調査の通知前に自主的に修正した場合は、過少申告加算税を課さない仕組みになっています。これは「正直に申し出た人を優遇する」という、申告納税制度の考え方に基づくものです。税金を自分で計算して申告する制度だからこそ、自主的な訂正が尊重されます。
だからこそ、誤りに気づいたら隠さず自分から動くことが、結果的に最も負担を抑えます。反対に、指摘されるまで待つ姿勢は、加算税という形で確実にコストになります。「早く・自分から」が、修正申告の合言葉です。
どんなときに修正申告が必要になるのでしょうか。実務で多いのは、財産の見落としと評価のミス、そして特例の誤りです。代表的なケースを整理します。どのケースも、悪意なく起こる「うっかり」がほとんどです。
だからこそ、当てはまるものがないか一度確認しておくと安心です。以下では、実務で特に多い代表的なケースを順に見ていきます。自分に当てはまるものがあれば、その章を重点的に確認してください。心当たりがなくても、念のため目を通しておくと安心です。
もっとも多いのが、申告後に申告していない財産が見つかるケースです。亡くなった方の別の預金口座や、タンス預金、貸金庫の中身などが後から出てくることがあります。とくに注意したいのが、家族名義になっている「名義預金」です。
名義は家族でも、実質的に亡くなった方の財産と判断されれば、相続財産に含めなければなりません。名義預金かどうかは、お金の出どころや、実際に管理していた人で判断されます。
配偶者や子の口座でも、原資が亡くなった方の収入なら名義預金とみなされることがあります。税務調査でよく指摘される項目のため、心当たりがあれば早めに確認しましょう。これらが申告漏れになっていた場合、財産を加えて相続税を計算し直し、修正申告します。
新たな財産が見つかると、遺産分割のやり直しが必要になることもあります。たとえば申告後に、亡くなった方が別の銀行に持っていた500万円の定期預金が見つかったとします。この500万円を財産に加えて相続税を計算し直し、増えた分を修正申告で納めます。
見つかった財産の分け方を相続人で決め直し、遺産分割協議書に追記するケースもあります。貸金庫の中の現金や、手元に置いていた現金も、相続財産に含めなければなりません。「少額だから」と省くと、後で申告漏れを指摘される原因になります。
土地の評価は複雑で、専門家でも判断が分かれることがあります。評価額を実際より低く計算していた場合、相続税が不足するため修正申告が必要です。自分で申告した場合は、とくに土地の評価ミスが起こりやすい点に注意が必要です。
面積や地目の取り違え、補正の適用漏れなどが、よくある原因です。たとえば、実際より狭い面積で評価していた土地が、測量の結果もっと広かったとします。評価額が上がって相続税が不足するため、その差額を修正申告で追加納税します。
土地の評価は、路線価や地形、利用状況によって大きく変わります。少しの前提の違いが数百万円の評価差につながることもあり、修正が生じやすい分野です。反対に評価を高く見積もりすぎていた場合は、修正申告ではなく更正の請求で取り戻せます。
小規模宅地等の特例や配偶者の税額軽減など、相続税には要件の細かい特例が多くあります。要件を満たしていないのに特例を使って申告していた場合、税額が不足し修正申告が必要です。
特例は「使えると思っていたが実は要件を満たしていなかった」という誤りが起こりがちです。同居の実態や申告期限までの保有・居住など、細かい条件を後から満たさなくなるケースもあります。
適用したあとに要件を外れると、さかのぼって特例が使えなくなることがあります。特例の適用可否に少しでも不安があれば、早めに専門家へ確認しておくと安心です。
たとえば同居していた子が小規模宅地等の特例を使ったものの、申告期限前にその自宅を売っていた場合です。要件を満たさず特例が取り消されると、土地の評価額が跳ね上がり、多額の追加納税が生じることもあります。
小規模宅地等の特例は、自宅の土地の評価額を最大8割減らせる強力な特例です。その分、取り消されたときの追加納税のインパクトも大きくなります。使えると思い込まず、要件を一つずつ確認することが大切です。
遺産分割がまとまらないまま、いったん法定相続分で申告することがあります。その後に分割が確定し、当初より多く財産を取得した相続人は、修正申告で追加納税します。逆に取得が減った相続人は、更正の請求で払いすぎた分を取り戻せます。
遺留分侵害額の請求で取得財産が変わった場合も、同じように修正申告や更正の請求が必要です。誰の税額が増えて誰が減るのかを整理してから、まとめて手続きするのが効率的です。これらは相続人の間で税額の増減が生じるため、全員で足並みをそろえて手続きします。
たとえば当初は2分の1ずつで申告し、その後の協議で長男が3分の2を取得すると決まったとします。取得が増えた長男は修正申告、取得が減った次男は更正の請求を行うことになります。
上記以外にも、修正申告が必要になる見落としがあります。とくに多いのが、生前贈与の加算漏れとみなし相続財産の計上漏れです。相続開始前の一定期間内に受けた生前贈与は、相続財産に加算して申告する必要があります。
この加算を忘れていた場合、相続税が不足するため修正申告が必要になります。また、死亡保険金や死亡退職金といったみなし相続財産の計上漏れも、よくある原因です。反対に、実在しない債務を引いていた場合など、債務控除の誤りでも税額が変わります。
これらは見落としに気づいた時点で、早めに修正申告することが大切です。
| ケース | 必要な手続き |
|---|---|
| 新たな財産・名義預金の発見 | 修正申告(税額が増える) |
| 土地などの評価ミス(低すぎた) | 修正申告 |
| 特例の誤適用 | 修正申告 |
| 未分割申告後に取得が増えた | 修正申告 |
| 取得が減った・払いすぎ | 更正の請求(還付) |
重要ポイント:税額が増えるなら修正申告、減るなら更正の請求です。どちらか分からないときは、当初の申告額と正しい税額を比べて判断します。


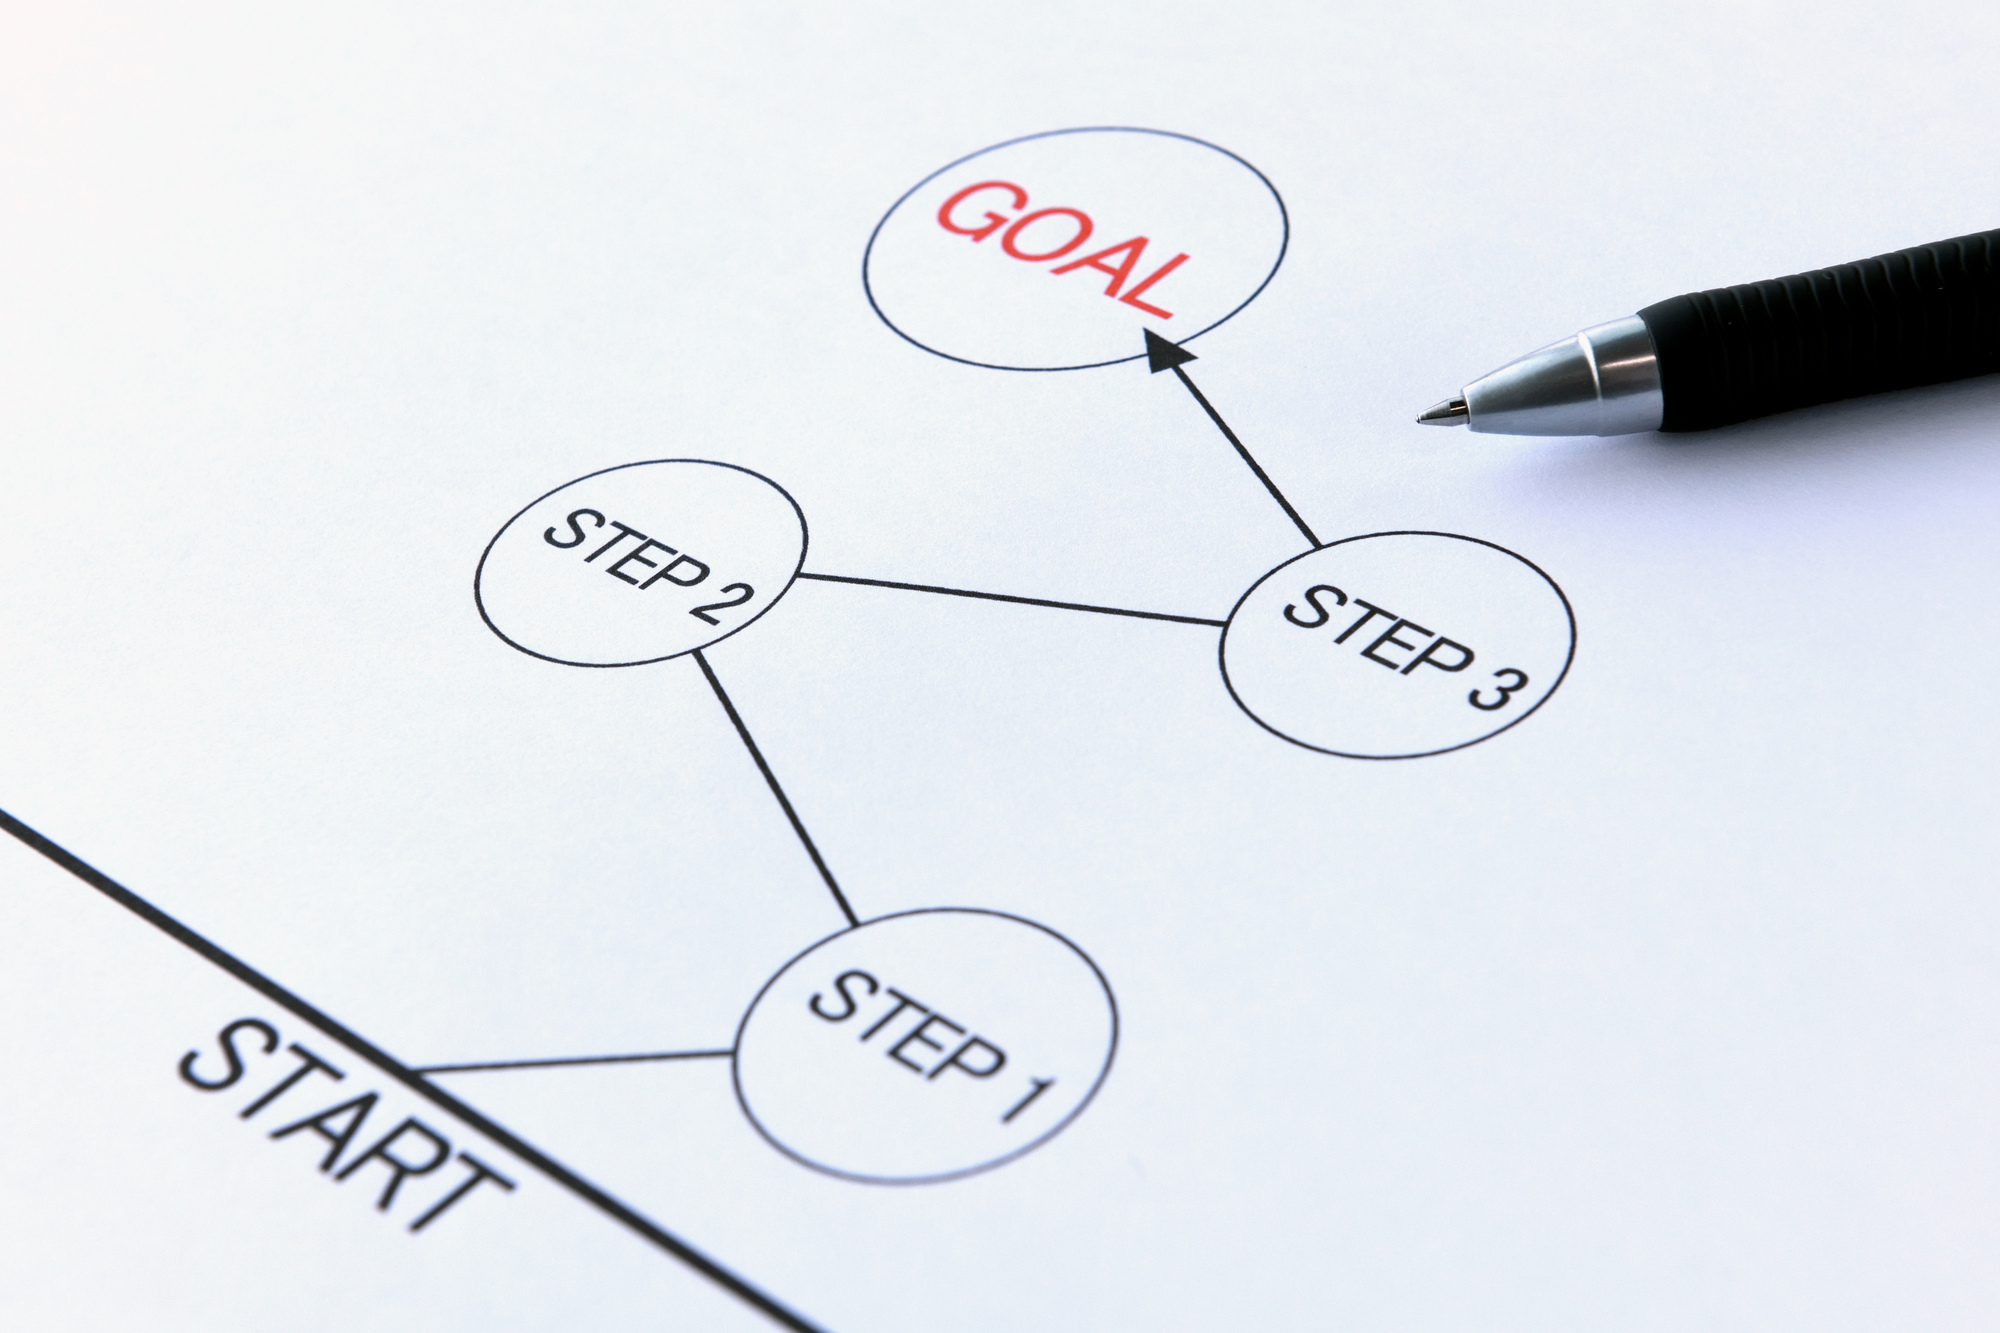
修正申告の手続きは、思ったより難しくありません。申告書を入手して記入し、納税してから提出する、という4つのステップで進めます。特別な資格や許可は必要なく、通常の相続税申告と同じ流れで進められます。
難しいのは手続きそのものよりも、正しい税額を計算し直す部分です。
全体の流れを、時系列で確認しましょう。
⬇
⬇
⬇
見落としやすいのがSTEP3で、納税は「提出日まで」に済ませる必要があります。STEP4の提出が終われば、修正申告の手続きそのものは完了です。あとは延滞税の通知が来れば、それを納めて一連の対応は終わります。
提出だけ先に済ませて納税を後回しにすると、その分の延滞税が増えていきます。そのため、追加で納める相続税の金額を先に計算しておくことが大切です。納付書は税務署で受け取るか、金融機関の窓口で入手できます。
納付書の入手方法と書き方は、下記の記事で解説しています。
金額が確定したら、提出と同じ日に納付まで終えるのが理想です。STEP1の申告書は、国税庁ホームページの相続税の申告書ページから様式をダウンロードできます。STEP2の記入では、修正した箇所だけでなく、申告書全体を正しい内容に整え直します。
計算に不安があれば、この段階で税理士に確認すると、二度手間を防げます。
修正申告書の様式は、近年変更されています。以前は「修正申告用」の専用様式がありましたが、令和5年分以降は廃止されました。現在は通常の相続税申告書(第1表)を使い、上部の「修正」の欄に○印を付けて作成します。
修正申告書には、当初の申告額(修正前)と、正しい金額(修正後)の両方を記入します。こうすることで、どこがどれだけ変わったのかが税務署に正しく伝わります。記入例は国税庁のサイトでも公開されているので、参考にしながら進められます。
どの年分の様式を使うか迷ったら、税務署に問い合わせれば確認できます。令和4年分以前の相続について修正する場合は、当時の専用様式を使う点に注意してください。
修正申告書は、通常の申告書と同じ様式に、正しい金額で作り直します。自分で書く場合は、次の3か所を押さえれば、どこを直したかが税務署に正しく伝わります。
| 書く場所 | 書き方 |
|---|---|
| 第1表の表題 | 「修正」に○を付ける(令和5年分以降は通常の申告書を使う) |
| 第1表の金額欄 | 修正前(当初の申告額)と修正後(正しい額)の両方を書き、増えた税額を出す |
| 修正の原因に関係する明細の表 | 財産を足すなら第9〜11表と第15表、特例を直すなら特例の計算明細も、正しい金額で作り直して添付する |
重要ポイント:修正申告で納めるのは、修正後の税額と修正前の税額の差額です。納付書には差額を書き、申告書を出す日までに納めてください。
修正申告には、原則として決まった期限はありません。ただし税務署が税額を直せる期間(原則5年、偽りや不正があれば7年)を過ぎると出せなくなり、遅れるほど延滞税も増えます。
| 場面 | 期限 |
|---|---|
| 申告期限(10か月)の前に誤りに気づいた | 期限内に申告書を出し直す(訂正申告)。ペナルティはかからない |
| 申告期限の後に、税額が足りないと気づいた | 決まった期限はない。早く出すほど延滞税が少なく、調査の通知前なら加算税も0% |
| 特別縁故者への財産分与や特別寄与料で、後から税額が増えた | そのことを知った日の翌日から10か月以内 |
| 未分割で申告した後に、分け方が決まった | 税額が増えた人は修正申告(期限なし)、減った人は4か月以内に更正の請求 |
重要ポイント:「期限がないから急がなくてよい」ではありません。延滞税は日割りで増え続け、税務署から調査の通知が届いた時点で加算税の0%は使えなくなります。
提出先は、亡くなった方(被相続人)の住所地を管轄する税務署です。相続人自身の住所地ではない点に注意してください。よくある間違いの一つです。提出方法は、税務署の窓口への持参・郵送・e-Taxによる電子申告の3つから選べます。
e-Taxを使う場合は、事前の利用開始手続きとマイナンバーカードなどの電子証明書が必要です。遠方に住んでいる場合や、税務署に行く時間が取れない場合は、郵送やe-Taxが便利です。どの方法でも、提出日が納期限になる点は変わりません。
自分に合った方法を選び、提出と納付を同じ日に済ませるのが基本です。郵送する場合は、控えの返送用封筒を同封すると、受付印の付いた控えを受け取れます。
修正申告は、内容によっては自分で行うことも可能です。新たに見つかった預金を加えるだけ、といった単純なケースなら、自力でも対応できます。一方、土地の再評価や特例の適用判定がからむ修正は、専門的で難易度が高くなります。
評価をまた間違えると、再度の修正が必要になり、かえって負担が増えてしまいます。一度で正確に修正することが、余計な手間と負担を避けるコツです。とくに税務調査で指摘された後の対応や、重加算税のリスクがある場合は、税理士に依頼するのが安全です。
自分でやるか依頼するかは、「修正の原因が単純か複雑か」を目安に判断するとよいでしょう。単純な財産の追加でも、その結果ほかの相続人の税額まで変わる場合は注意が必要です。全員の申告に影響するときは、まとめて専門家に依頼するほうがスムーズです。
修正申告を税理士に頼む費用は、修正の内容と事務所によって大きく変わります。当初の申告を担当した事務所なら資料がそろっているため、手間が少なく済みやすくなります。
土地の評価のやり直しや、相続人全員の税額が変わる修正は手間がかかります。複数の事務所から見積りを取り、何が費用に含まれるかを比べてください。
必要書類は、修正の原因によって変わります。共通で要るものに加えて、ケースごとの追加書類を逆引きで確認しましょう。書類は「申告書そのもの」と「修正の理由を裏づける資料」の2種類に分けられます。
前者は共通、後者はケースによって変わる、と考えると整理しやすくなります。
どのケースでも共通して必要になるのは、次の書類です。
特例を使い直す場合は、その特例の計算明細書もあわせて提出します。たとえば小規模宅地等の特例を使い直すなら、その計算明細書が必要になります。当初の申告書の控えも、修正前の金額を確認するために手元に用意しておきましょう。
書類がそろっていないと正しい税額を計算できず、修正申告そのものが進みません。まずは修正の原因に関する資料を集めることから始めましょう。本人確認書類は、マイナンバーが分かるものと、身元が分かるものの両方が必要です。
マイナンバーカードがあれば1枚で足りますが、ない場合は通知カードと免許証などを組み合わせます。
修正の原因によって、追加で必要な資料が変わります。
| 修正の原因 | 追加で必要になる主な書類 |
|---|---|
| 新たな預貯金の発見 | その口座の残高証明書・通帳の写し |
| 名義預金の判明 | 資金の出所が分かる資料・取引履歴 |
| 土地の評価ミス | 路線価図・公図・登記事項証明書・測量図 |
| 未分割後の分割確定 | 遺産分割協議書・印鑑証明書 |
| 遺留分侵害額の請求 | 合意書や裁判・調停の資料 |
重要ポイント:追加書類は「修正の理由を裏づける資料」と考えると分かりやすいです。なぜ税額が変わるのかを示す資料を、あわせて用意します。
資料が不十分だと、税務署から追加の説明や書類を求められることがあります。最初から根拠資料をそろえておけば、手続きがスムーズに進みます。
計算ロジック:新たな財産を加える場合は、その財産の評価額を出す資料が必要です。評価額が確定して初めて、正しい相続税額と不足分が計算できます。
そのため、修正の原因ごとに「何を集めればよいか」を先に把握しておくと効率的です。書類の取得には時間がかかるものもあるため、早めに動くことをおすすめします。
e-Taxなら、税務署へ行かずに自宅から提出できます。ただし、事前にe-Taxの利用開始届出とマイナンバーカードなどの準備が必要です。添付書類は、PDFなどのデータで送るか、別途郵送する方法を選びます。
データで送れない書類がある場合は、その分だけ郵送で補う形になります。初めてe-Taxを使う場合は、準備に時間がかかるため、期限に余裕をもって始めましょう。紙で提出する場合は、必要書類のコピーを取ってから出すと、後で内容を確認しやすくなります。
提出後は税務署からの連絡に備えて、控えと資料を一式まとめて保管しておきましょう。保管しておけば、万一問い合わせがあっても落ち着いて対応できます。
修正申告で気になるのが、追加でかかるペナルティです。延滞税と加算税の2種類があり、2026年時点の税率で正確に確認しましょう。延滞税は納付の遅れに対する利息のようなもの、加算税は申告の誤りへの罰則的なものです。
性質が違うため、それぞれ別に計算されます。
延滞税は、納付が遅れたことに対するペナルティです。法定納期限(相続開始を知った日の翌日から10ヶ月)の翌日から、実際に納付する日までかかります。
| 遅れた期間 | 2026年(令和8年)の税率 |
|---|---|
| 納期限の翌日から2ヶ月まで | 年2.8% |
| 2ヶ月を超えた日以後 | 年9.1% |
表の見方:延滞税率は毎年見直されます。2ヶ月を境に税率が3倍以上に跳ね上がるため、早く納めるほど負担が軽くなります。
とくに2ヶ月を過ぎると年9.1%と高くなるため、この境目を意識することが大切です。計算式は「追加の税額×延滞税の割合×遅れた日数÷365日」です。遅れた日数は、法定納期限の翌日から数えます。
2ヶ月を境に税率が変わるため、期間を2つに分けて計算します。【前提】追加の相続税300万円を、法定納期限から約100日後に納めたシナリオです。最初の2ヶ月分と、それを超えた分を合計すると、延滞税は約4万3,000円になります。
追加税額300万円に対して約4万3,000円なので、延滞税だけなら負担率はさほど大きくありません。
計算ロジック:300万円×2.8%×61日÷365日=約1万4,000円、300万円×9.1%×39日÷365日=約2万9,000円。合計で約4万3,000円という内訳です(2026年の税率で試算)。
延滞税は日数に応じて増えるため、同じ金額でも納付が遅れるほど大きくなります。1日でも早く納めることが、延滞税を抑える最もシンプルな方法です。
なお、追加の相続税が1万円未満の場合は延滞税がかからず、計算した延滞税が1,000円未満なら切り捨てられます。少額の修正であれば、延滞税はごくわずかで済むこともあります。
ただし、追加税額が大きく放置期間も長い場合は、延滞税だけで数十万円に達することもあります。金額の大小にかかわらず、早めの納付が基本です。
過少申告加算税は、申告した税額が少なかったことに対するペナルティです。
| 修正申告のタイミング | 税率 |
|---|---|
| 税務調査の通知前に自主的に修正 | 0%(かからない) |
| 通知後〜調査で指摘される前 | 5%(一定額を超える部分は10%) |
| 調査で指摘された後 | 10%(一定額を超える部分は15%) |
重要ポイント:調査の通知が来る前に自分から修正すれば、過少申告加算税はゼロです。ここが修正申告の最大の分かれ目です。
同じ誤りでも、対応するタイミングでペナルティの有無が変わるということです。「一定額を超える部分」とは、当初の申告税額と50万円のいずれか多い額を超えた部分をいいます。追加税額が大きいほど、高い方の税率がかかる部分が増える仕組みです。
たとえば当初の申告税額が200万円で、追加税額が300万円だった場合を考えます。50万円と200万円では200万円が多いため、200万円までが10%、超えた100万円分が15%という計算になります(調査後)。
なお、正当な理由があると認められる場合は、過少申告加算税がかからないこともあります。たとえば、事実を隠していないのに生じた、やむを得ない誤りなどが該当します。ただし「知らなかった」というだけでは、正当な理由とは認められにくいのが実情です。
そもそも期限内に申告していなかった場合は、過少申告加算税ではなく無申告加算税の対象です。無申告加算税は、令和6年の改正で税率が引き上げられ、税額が大きいほど重くなります。財産を隠したり偽ったりする悪質なケースでは、重加算税が課されます。
重加算税の税率は、過少申告のときで35%、無申告のときで40%と非常に重くなります。たとえば追加税額が500万円なら、重加算税だけで175万円にもなります。さらに過去5年以内に同じ加算税を課されていると、税率が10%上乗せされます。
無申告加算税は、税額が300万円を超える部分について、さらに高い税率がかかります。また、3年連続で無申告だった場合なども加重の対象です。いずれも「申告しない・隠す」ほど重くなる設計だと理解しておきましょう。
よくある誤解に、「ペナルティは相続財産から差し引けるのでは」というものがあります。延滞税や加算税は、相続財産から控除できる「債務」にはなりません。これらは亡くなった方の債務ではなく、申告した相続人自身に課されるペナルティだからです。
そのため、支払ったペナルティの分だけ相続税が安くなる、ということはありません。結局、ペナルティを発生させないことが、金銭的に最も有利な選択になります。
期限内に申告していなかったケースの詳しいペナルティは、下記の記事で解説しています。
修正申告で増えた相続税を本人が払わないと、ほかの相続人に請求が行きます。その5年の期限は修正申告書を出した日から数えます。詳しくは下記の記事で解説しています。
延滞税は納付日までかかり続けますが、実は例外があります。期限内に申告していれば、一定期間の延滞税がかからない特例があります。この特例を知らないと、延滞税を実際より多く見積もって不安になりがちです。
正しく理解すれば、数年後の修正でも延滞税は思ったほど大きくないと分かります。
延滞税は、法定納期限の翌日から、追加の税額を実際に納める日までの日数で計算します。つまり、気づかず放置した期間が長いほど、延滞税は積み上がっていきます。修正申告を早く出して早く納めるほど、延滞税は小さくなります。
この点でも、「気づいたら早く動く」ことが金銭的に得になります。延滞税は追加の相続税(本税)だけにかかり、加算税にはかかりません。そのため、まず追加の本税をできるだけ早く納めることが、延滞税を止める近道です。
本税を納めた時点で延滞税の計算は止まり、確定した延滞税は後日納めます。延滞税の額は、税務署が計算して通知してくれる場合もあります。
当初の申告を期限内に済ませていた場合、延滞税に免除期間があります。これは、税務署の処理に時間がかかる分まで納税者に負担させない、という配慮によるものです。
⬇ 1年間は延滞税がかかる
⬇
期限内申告をしていれば、法定納期限から1年を過ぎた期間の延滞税は切り捨てられます。数年後に修正申告する場合でも、延滞税は最初の1年分程度で済むケースが多いのです。この仕組みを知っていれば、過去の相続の修正でも過度に延滞税を恐れる必要はありません。
この特例があるため、「期限内に申告したかどうか」は延滞税の負担を大きく左右します。逆に、期限内に申告していなかった場合は、この1年経過の免除は受けられません。その場合は、法定納期限から納付日まで全期間の延滞税がかかります。
この点でも、まず期限内に申告しておくことが、後の負担を大きく減らします。
ただし、この1年経過の免除には例外があります。財産の隠蔽など重加算税が課される悪質なケースでは、免除期間は適用されません。この場合は、法定納期限から納付日まで、全期間の延滞税がかかります。
つまり悪質なケースでは、延滞税の免除という救済も受けられません。悪質な申告漏れは、加算税だけでなく延滞税でも重く扱われる、ということです。財産を隠しても、見つかれば延滞税・加算税・重加算税がすべて重くのしかかります。
隠すことに得はなく、正直に申告するのが最も負担の軽い道です。
ここが本記事の核心です。同じ修正申告でも、調査の前か後かで負担が数十万円単位で変わります。具体的な数字で比較しましょう。
税務調査の通知が来る前に自主的に修正申告すると、過少申告加算税がかかりません。つまり自主修正なら、追加の相続税と延滞税だけで済みます。一方、調査で指摘された後に修正すると、過少申告加算税が10〜15%上乗せされます。
同じ金額の誤りでも、対応するタイミングだけでこれだけの差が出ます。この加算税の有無が、自主修正と調査後の最も大きな差です。税務調査は、事前に「調査を行います」という通知が来るのが一般的です。
この通知が来る前か後かが、過少申告加算税がかかるかどうかの分かれ目になります。
追加の相続税が500万円だったケースで、負担を比べてみましょう。
| 項目 | 調査前に自主修正 | 調査で指摘された後 |
|---|---|---|
| 過少申告加算税 | 0円 | 約50万円(10%) |
| 延滞税 | かかる(早いほど小さい) | かかる(遅いほど大きい) |
| 加算税の差 | — | 約50万円多い |
表の見方:延滞税はどちらもかかりますが、過少申告加算税の約50万円は、調査前に自主修正すれば丸ごと消えます。
重要ポイント:もし財産隠しなど悪質と判断されれば、重加算税がかかります。500万円なら35%で約175万円と、負担は一気に膨らみます。
計算ロジック:過少申告加算税は追加税額500万円×10%=約50万円(調査後)。自主修正なら0円です。重加算税の場合は500万円×35%=175万円になります(2026年時点)。
追加税額が増えるほど、調査後に修正した場合の加算税も大きくなります。
| 追加の相続税 | 調査前に自主修正 | 調査後の過少申告加算税(概算) |
|---|---|---|
| 100万円 | 0円 | 約10万円 |
| 300万円 | 0円 | 約30万円 |
| 500万円 | 0円 | 約50万円 |
| 1,000万円 | 0円 | 約100万円以上 |
表の見方:調査後の欄はいずれも、調査前に自主修正すれば0円になる金額です。追加税額が大きいほど、自主修正で得られるメリットも大きくなります。
1,000万円規模の追加なら、自主修正するかどうかで100万円以上の差が生じます。
計算ロジック:調査後の過少申告加算税は、原則として追加税額の10%です。当初の申告税額と50万円のいずれか多い額を超える部分には15%がかかるため、追加税額が大きいと目安より増えます。
これは過少申告加算税だけの比較で、実際にはこれに延滞税も加わります。延滞税は納付が遅れるほど増えるため、調査後はさらに時間が経っているぶん不利です。加算税と延滞税の両面で、調査を待つほど損をする構造になっています。
いずれにせよ、調査を待つほど負担が重くなる構図は変わりません。しかも調査で指摘されると、対象の財産だけでなく、ほかの申告内容まで詳しく調べられます。結果として、想定していなかった別の追徴が生じることもあります。
ここまでを整理すると、答えは明確です。申告の誤りに気づいたら、税務調査を待たず、できるだけ早く自分から修正申告するのが得です。調査の通知が来てからでは、過少申告加算税を避けられません。
また、早く納めるほど延滞税も小さくなるため、時間の面でも「早いほど有利」です。「まだ調査は来ないだろう」と先延ばしにするほど、リスクは静かに膨らんでいきます。誤りに気づいたその日が、最も負担の軽いタイミングだと考えてください。
翌日以降は延滞税が増え、調査が来れば加算税も加わります。「今日が一番安い」という意識で、先延ばしにしないことが大切です。誤りに気づいてから何もしない期間は、いわば利息が増え続ける時間です。早く動くほど、その時間を短くできます。
「あとで」と思っているうちに調査の通知が届けば、もう自主修正の枠は使えません。この記事を読んだ今が、動き出すのに最も良いタイミングです。まずは自分の申告に誤りがないか、落ち着いて確認してみてください。
税務調査がいつ来るか、どんな流れで進むかは、下記の記事で解説しています。
参照元:国税庁 相続税、贈与税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)
修正申告と混同しやすいのが「更正の請求」です。税額が増えるか減るかで、使う手続きが正反対になります。ここで整理しておきましょう。名前が似ているため混同されがちですが、目的はまったく逆です。自分がどちらを使うべきかを、最初に見極めておきましょう。
2つの手続きは、目的が逆です。
| 項目 | 修正申告 | 更正の請求 |
|---|---|---|
| 使う場面 | 税額が少なすぎた | 税額が多すぎた |
| 結果 | 追加で納める | 払いすぎが還る |
| ペナルティ | 延滞税・加算税がかかりうる | ペナルティはない |
重要ポイント:同じ「申告のやり直し」でも、追加納税なら修正申告、還付なら更正の請求と、方向で使い分けます。
更正の請求は税金が戻る手続きのため、延滞税や加算税といったペナルティは一切かかりません。一方で、還付を受けるには請求内容を裏づける資料の提出が必要です。更正の請求は、税務署が内容を審査したうえで、還付するかどうかを判断します。
認められれば、払いすぎた相続税が指定した口座に振り込まれます。
修正申告は、納める税額が足りないときに出す手続きです。相続税では、全体の税額が同じでも相続人ごとの税額が変わることがあり、その場合は人ごとに手続きが分かれます。
| 場面 | 必要な手続き |
|---|---|
| 誰の税額も変わらない(財産の金額は変わったが、特例で0円のままなど) | 修正申告は不要(納める税額が増えないため) |
| 全体の税額は同じで、分け方の変更などで相続人ごとの税額が増減する | 増えた人は修正申告、減った人は更正の請求 |
| 全体の税額が増える | 税額が足りなくなった人が修正申告 |
重要ポイント:相続税の申告は1通でも、税額は相続人ごとに決まります。1人の税額が増えたなら、全体が同じでもその人は修正申告をしなければなりません。
参照元:国税庁 B1-27 相続税及び贈与税の更正の請求手続
更正の請求には期限があり、原則として申告期限から5年以内です。相続開始から数えると、10ヶ月の申告期限に5年を足した「5年10ヶ月」が目安になります。この期間を過ぎると、原則として払いすぎた相続税は取り戻せなくなります。
ただし遺産分割の確定などの後発的な事由がある場合は、その事由を知った日の翌日から4ヶ月以内という短い特則が適用されます。この4ヶ月の特則は見落とされやすく、気づいたときには期限を過ぎていることもあります。
遺産分割が確定したら、還付を受けられないかを早めに確認しましょう。払いすぎを取り戻せるケースや還付の手続きは、下記の記事で詳しく解説しています。
もう一つ紛らわしいのが「訂正申告」です。申告期限(10ヶ月)内に誤りに気づいて出し直す場合は、修正申告ではなく訂正申告になります。訂正申告は、正しい内容の申告書を改めて提出するだけのシンプルな手続きです。
期限内の訂正申告なら、延滞税も加算税もかかりません。期限内か期限後かで名称と扱いが変わるため、まず「いつ気づいたか」を確認しましょう。
ここまでの訂正申告・修正申告・更正の請求を、一覧で整理します。
| 手続き | いつ | 税額 | ペナルティ |
|---|---|---|---|
| 訂正申告 | 申告期限内 | 増・減どちらも | なし |
| 修正申告 | 申告期限後 | 増える | 延滞税・加算税あり |
| 更正の請求 | 申告期限後 | 減る(還付) | なし |
表の見方:ペナルティがかかるのは修正申告だけです。同じ誤りでも、申告期限内に気づけば訂正申告でペナルティを避けられます。
つまり、気づくのが早いほど有利になるのは、どの手続きでも共通しています。まず「いつ気づいたか」と「税額が増えるか減るか」の2点で、どの手続きかが決まります。この2点さえ押さえれば、自分がどの手続きをすべきかで迷うことはありません。
判断がつかないときは、当初の申告書と正しい計算を並べて確認しましょう。
参照元:国税庁 B1-27 相続税及び贈与税の更正の請求手続
誤りに気づきながら放置すると、負担は増える一方です。放置のリスクと、修正申告で見落としやすい注意点を押さえましょう。ここまで見てきたとおり、早く動くほど負担は軽く、遅れるほど重くなります。
申告漏れを放置しても、いずれ税務調査で見つかる可能性が高いです。税務署は、亡くなった方の生前の所得や財産の動きを、幅広く把握しています。申告額と実態が食い違えば、調査の候補として浮かび上がります。
放置に得はありません。早く自主修正するほど、確実に負担は軽くなります。「指摘されなければそのまま」と考える人もいますが、調査の実施率は決して低くありません。とくに申告額が大きい相続や、財産構成が複雑な相続は、調査の対象になりやすい傾向があります。
そうした相続ほど、早めに内容を見直して自主修正しておく価値があります。
修正申告で見落としやすいのが、追加の相続税の納期限です。通常の相続税は「相続開始から10ヶ月」が納期限ですが、修正申告は扱いが異なります。この違いを知らないと、提出後に納付が遅れて延滞税が増えてしまいます。
修正申告の場合、納期限は「修正申告書を提出する日」になります。提出だけ済ませて納税を後回しにすると、その間の延滞税がさらにかかります。「申告書を出したから安心」ではなく、納税まで終えて初めて完了だと考えましょう。
申告書の提出と納税は、同じ日にセットで行うのが基本です。納税資金をあらかじめ準備しておかないと、提出後に納付が遅れて延滞税が増えます。追加税額が大きい場合は、資金の手当ても含めて計画的に進めましょう。
納税資金が足りないときは、延納などの制度が使えないかもあわせて検討します。
相続税にも時効はありますが、あてにするのは現実的ではありません。税務署は財産の情報を広く把握しており、申告漏れは高い確率で見つかります。「時効まで逃げ切る」ことを前提にした放置は、重加算税という最悪の結果を招きます。
実際には、金融機関の情報や過去の申告データから、申告漏れは高い精度で把握されます。「見つからないだろう」という期待は、多くの場合で裏切られます。とくに近年は、金融機関との情報連携が進み、財産の把握はより正確になっています。
隠し通すことを前提にするより、正しく申告するほうがずっと安全です。結局は、自主的な修正申告が最も損の少ない選択になります。
相続税の時効やさかのぼる期間の考え方は、下記の記事で解説しています。
この5項目のうち一つでも不安があれば、放置せずに内容を確認しましょう。
重要ポイント:一つでも当てはまれば、修正申告を検討するサインです。判断に迷うなら、調査の通知が来る前に専門家へ相談してください。
修正申告は、内容によっては自分で対応するのが難しいこともあります。次のようなケースは、税理士に相談するのが安全です。
とくに調査の通知前なら、早く相談するほど自主修正のメリットを最大化できます。「相談すべきか迷う」段階で動くのが、結果的に負担を抑えるコツです。初回相談は無料の事務所も多く、まず状況を伝えるだけでも方針が見えてきます。



修正申告は、対応する税理士の実力で結果が変わります。依頼するなら、相続税の対応実績がある税理士に絞って一括相談・見積りで比較するのが確実です。
修正申告では、正しい税額を計算し直す部分に専門性が求められます。土地の再評価や特例の適用判定を誤ると、また修正が必要になり、負担が増えてしまいます。経験の浅いA税理士は、当初のミスに気づかず、再度の誤りを見落としました。
相続税の対応実績があるB税理士は、正しい評価で税額を確定させ、調査の通知前に自主修正して過少申告加算税を回避しました。同じ修正でも、依頼先しだいで最終的な負担が変わる、ということです。
相続税の対応実績がある税理士から複数の見積りを取ると、次の3つの判定ポイントで実務力を比較できます。
判定ポイント1:正しい税額を根拠まで示せるか。修正後の税額と、その計算根拠を説明できるか → 根拠を示せる税理士のほうが、再度の修正リスクを防げると判定できます。
判定ポイント2:ペナルティを抑える段取りを示すか。調査の通知前に間に合わせる、延滞税を最小にするなどの提案があるか → 段取りできる税理士のほうが、総負担を抑えられると判定できます。
判定ポイント3:調査対応まで見据えているか。万一調査になった場合の立ち会いや対応まで含めて説明するか → 調査を見据える税理士のほうが、いざというとき安心だと判定できます。
1つの事務所だけに相談すると、その税額や提案が妥当かを測る物差しがありません。修正申告に不慣れな事務所では、誤った評価のまま修正し、再びやり直しになるおそれもあります。修正申告は、調査の通知が来る前という時間の制約もあります。
複数の実績ある税理士の提案を並べることが、失敗を防ぐ最短ルートです。
| チェック項目 | 確認する内容 |
|---|---|
| 提案内容 | 正しい税額の根拠と、ペナルティを抑える段取りがあるか |
| 試算相続税額 | 追加で納める税額と、延滞税・加算税の見込みが示されているか |
| 報酬額 | 修正申告の作成と、必要なら調査対応まで含めた総額か |
重要ポイント:追加の税額だけでなく、延滞税・加算税を含めた総負担で比較しましょう。「いつまでに出せば加算税を避けられるか」を示せる税理士が安心です。
⬇
⬇
⬇
重要ポイント:「調査の通知が来ているかどうか」は、ペナルティを左右する最重要の情報です。相談の最初に必ず伝えてください。
修正申告そのものに固有の期限はなく、誤りに気づいた時点で提出できます。ただし税務署が更正できる期間は原則5年(悪質な場合は7年)で、早く出すほど延滞税も加算税も小さく抑えられます。
はい。税務調査の通知が来る前に自主的に修正申告すれば、過少申告加算税はかかりません。調査の通知が来た後は5%(一定額を超える部分は10%)、調査で指摘された後だと10〜15%の過少申告加算税が課されるため、負担に大きな差が出ます。
税額が足りなかったときに追加で納めるのが修正申告、多く納めすぎたときに還付を受けるのが更正の請求です。方向が逆の手続きで、更正の請求にはペナルティがありません。原則5年以内に手続きします。
単純な財産の追加なら自分でも可能です。国税庁のサイトから様式を入手し、「修正」欄に記入して提出します。ただし土地の再評価や特例がからむ場合、また調査後の対応は専門的なため、税理士への依頼が安全です。
延滞税は、法定納期限の翌日から追加の相続税を納める日までかかります。ただし期限内に申告していれば、法定納期限から1年を過ぎた期間は免除されます(重加算税がかかる場合を除く)。
相続税の修正申告は、申告した税額が足りなかったときに不足分を納める手続きです。決まった期限はありませんが、調査の通知前に自分から出すほど負担は軽くなります。
▼ この記事の要点
今すぐ取るべき行動
※本記事は2026年10月時点の法令・情報に基づいて作成しています。税制改正により、内容が変更となる可能性があります。最新の制度については国税庁の公式サイトや税理士にご確認ください。
