

代償分割とは?代償金の決め方と相続税の計算方法|誰がいくら払うか
代償分割とは、相続財産を現物で取得した人が、その代わりに他の相続人へ代償金を支払う分け方です。
自宅や事業用の土地のように、分けると価値が落ちる財産があるときに使われます。売却せずに残せる一方で、代償金を用意する資力が必要になります。
代償金の決め方には時価・相続税評価額・固定資産税評価額の3つがあり、どれを基準にするかで金額が変わります。
相続税の総額は、代償分割をしても変わりません。変わるのは各相続人が負担する割合だけです。
時価を基準に代償金を決めた場合は、相続税評価額との差を調整する計算があります。この計算をするかしないかは、相続人全員の協議で選べます。
誰が現物を取得し、誰が代償金を受け取るかでも税額は変わります。配偶者が関わる場合は、その差が数百万円になることもあります。
この記事では、代償分割の仕組み、代償金の決め方、調整計算の方法と選び方、誰が払うかで変わる税額、小規模宅地等の特例との関係、不動産で支払う場合の譲渡所得税、代償金が払えないときの対応、遺産分割協議書の書き方と申告の実務までを解説します。
▼ この記事の3行まとめ
- 代償分割をしても相続税の総額は変わらない。変わるのは各相続人が負担する割合だけ
- 時価を基準に代償金を決めたときは調整計算ができる。するかしないかは相続人全員の協議で選べる
- 誰が土地を取得するかで一次と二次の合計が変わる。この記事の例では900万円以上の差が出る。一次相続の税額だけで判断すると高くつく
代償分割をしても相続税の総額は変わらない
代償分割でいちばん誤解されているのがこの点です。代償金をいくらにしても、相続税の総額は1円も変わりません。
変わるのは、その総額を相続人どうしでどう分担するかという割合だけです。この構造が分かっていると、あとの調整計算も「誰の負担を動かす話なのか」として理解できます。
相続税は先に総額を出してから各人に割り振る
相続税の計算には決まった順序があります。まず遺産全体から総額を計算し、それを取得割合で割り振ります。各人の取得額にいきなり税率を掛けるわけではありません。
総額を決めるのは遺産の合計額と法定相続人の数だけです。代償金は相続人どうしのやりとりなので、遺産の合計額を変えません。だから総額も動かないという結論になります。
STEP1
課税価格の合計を出す
すべての相続財産の評価額を合計し、債務と葬式費用を引きます。代償金はここでは登場しません。
すべての相続財産の評価額を合計し、債務と葬式費用を引きます。代償金はここでは登場しません。
⬇
STEP2
基礎控除を引く
3,000万円+600万円×法定相続人の数を引きます。残った金額が課税遺産総額です。
3,000万円+600万円×法定相続人の数を引きます。残った金額が課税遺産総額です。
⬇
STEP3
相続税の総額を計算する
課税遺産総額を法定相続分で分けたものとして税率をかけ、合計します。ここまでに代償金は一切影響しません。
課税遺産総額を法定相続分で分けたものとして税率をかけ、合計します。ここまでに代償金は一切影響しません。
⬇
STEP4
各人の取得割合で割り振る
総額を各人の課税価格の割合で按分します。代償金が効いてくるのはこの段階だけです。
総額を各人の課税価格の割合で按分します。代償金が効いてくるのはこの段階だけです。
重要ポイント:代償金はSTEP4の按分割合だけを動かします。払った人の課税価格が減り、受け取った人の課税価格が増えることで、負担の配分が変わります。
基礎控除の計算式と、課税されるかどうかの判定は下記の記事で解説しています。
あわせて読みたい

相続税の基礎控除とは?いくらまで無税かの計算方法と早見表
相続税の基礎控除とは、遺産の総額から差し引ける非課税の枠です。金額は「3,000万円+600万円×法定相続人の数」で決まります。 遺産の総額がこの金額以下なら、相続税…
代償金の額を変えても総額が動かないことを数字で確認する
土地6,000万円と預貯金2,000万円、相続人は子2人という例で確かめます。代償金を変えても総額は470.0万円のままです。
| 代償金の額 | 長男の課税価格 | 次男の課税価格 | 長男の税額 | 次男の税額 | 合計 |
|---|---|---|---|---|---|
| 0円(分けない) | 6,000万円 | 2,000万円 | 352.5万円 | 117.5万円 | 470.0万円 |
| 1,000万円 | 5,000万円 | 3,000万円 | 293.8万円 | 176.2万円 | 470.0万円 |
| 2,000万円 | 4,000万円 | 4,000万円 | 235.0万円 | 235.0万円 | 470.0万円 |
表の見方:代償金が増えるほど長男の税額は下がり、次男の税額は上がります。しかし合計は3つとも470.0万円で同じです。
計算ロジック:課税価格の合計は8,000万円で変わりません。基礎控除4,200万円を引いた3,800万円を法定相続分2分の1ずつで分け、それぞれ1,900万円に15%の税率と50万円の控除を適用して合計すると470.0万円です。この計算に代償金は関与しません。
代償分割で税額が下がることがあるのは特例が絡むとき
総額が変わらないのに代償分割で相続税が下がると言われるのは、配偶者の税額軽減や小規模宅地等の特例が絡む場合です。
これらの特例は、誰がどの財産をいくら取得したかで効き方が変わります。代償金で取得額を動かせば、特例が効く範囲も動きます。総額ではなく、特例による差し引き後の納税額が変わるという意味です。
【代償分割が税額に効く3つの経路】
- 配偶者の税額軽減|配偶者の課税価格を増やすほど、軽減で消える税額が増える
- 小規模宅地等の特例|誰が土地を取得するかで、適用できるかどうかが決まる
- 二次相続|配偶者に寄せすぎると、次の相続で課税される
- 総額そのもの|代償分割では動かない
この記事の後半では、この3つを組み合わせた場合に納税額がどこまで変わるかを金額で示します。同じ遺産でも組み合わせ次第で合計が900万円以上動くため、分け方を決める前に並べて比べる価値があります。
代償分割と他の分け方の違い
遺産の分け方は4つあります。代償分割は、現物を残したまま公平さを保つ方法です。
| 分け方 | 内容 | 向いている場面 | 注意点 |
|---|---|---|---|
| 代償分割 | 現物を取得した人が他の相続人に代償金を払う | 自宅や事業用資産を残したい | 代償金を用意する資力が必要 |
| 現物分割 | 財産をそのまま分ける | 預貯金や複数の不動産がある | 分けると価値が落ちることがある |
| 換価分割 | 売却して現金で分ける | 誰も現物を必要としていない | 譲渡所得税がかかる |
| 共有分割 | 複数人の共有名義にする | 結論を先送りしたいとき | 次の相続で権利者が増え、売却も建て替えもできなくなる |
重要ポイント:共有分割は問題を先送りするだけになりがちです。相続が重なるほど共有者が増え、全員の同意がなければ売却も建て替えもできなくなります。
共有名義になった不動産の評価と、共有を解消する方法は下記の記事で解説しています。
あわせて読みたい
共有名義の相続税はどうなる?親子共有名義の不動産で親が死亡したときの持分の評価
共有名義の不動産にかかる相続税は、亡くなった人が持っていた持分だけを対象に計算します。 親子で2分の1ずつ持っている自宅なら、父が亡くなったときに課税されるのは…
代償金の決め方|時価・相続税評価額・固定資産税評価額の3つ
代償金の額を決める基準は法律に定められていません。相続人全員が合意すれば、いくらでも構いません。極端に言えば1円でも協議は成立します。
とはいえ根拠のない金額では合意できないため、実務では不動産の評価額を基準に決めます。どの評価額を使うかで代償金は大きく変わるため、まず3つの評価額の差を把握しておく必要があります。
3つの基準で代償金がいくら変わるか
同じ土地でも評価額は3種類あります。どれを使うかで代償金は1,500万円変わります。
| 基準 | この土地での評価額 | 法定相続分2分の1なら代償金 | 性格 |
|---|---|---|---|
| 時価(実勢価格) | 1億円 | 5,000万円 | 実際に売れる金額。もっとも高くなる |
| 相続税評価額(路線価) | 8,000万円 | 4,000万円 | 時価の8割程度が目安 |
| 固定資産税評価額 | 7,000万円 | 3,500万円 | 時価の7割程度。もっとも低くなる |
表の見方:現物を取得する人は低い評価額を、代償金を受け取る人は高い評価額を主張しがちです。立場によって有利な基準が逆になります。
重要ポイント:裁判所の調停や審判では時価を基準にするのが原則です。協議で決まらず調停に進むと時価で計算されるため、協議の段階から時価を意識しておくほうが現実的です。
代償金はいつの時点の価格で決めるか
代償金の基準にする時価は、相続が始まった時点ではなく、遺産分割をする時点の価格で考えるのが実務の扱いです。地価が動いている地域では、数年前の査定や評価証明書をそのまま使うと金額がずれます。
| 使う資料 | 時点 | 注意点 |
|---|---|---|
| 相続開始時の査定書 | 相続開始時 | 分割までに時間がたつと現在の価格とずれる |
| 分割協議の直前に取った査定書 | 分割時 | 代償金の基準にはこれを使う |
| 固定資産税の評価証明書 | 毎年1月1日 | 時価より低く、時点も古い |
重要ポイント:相続税の申告では相続開始時の相続税評価額を使い、代償金の交渉では分割時の時価を使います。2つの数字の時点が違うことを、協議の最初に全員で確認してください。
時価を調べる方法
時価はひとつの数字に定まりません。不動産会社の査定書や不動産鑑定士の鑑定書で根拠を用意します。同じ土地でも査定する会社によって1割前後の幅が出ます。
【時価の調べ方と使い分け】
- 不動産会社の査定(無料)|複数社から取り、平均値を使うことが多い
- 不動産鑑定士の鑑定(有料)|数十万円かかるが、争いがある場合は根拠として強い
- 公示地価・基準地価|国土交通省が公表。近隣に地点があれば目安になる
- 相続税評価額から逆算|路線価は時価の8割程度とされるため、0.8で割って推定する
注意点:査定額は不動産会社によって差が出ます。1社だけの査定で決めると、後から不公平だと言われる原因になります。3社程度から取り、根拠を残しておいてください。
代償金は法定相続分どおりでなくてもよい
代償金の額は法定相続分を目安にするのが一般的ですが、必ずそうしなければならないわけではありません。
生前に多額の贈与を受けていた人がいる場合や、長年にわたって親の介護をしてきた人がいる場合は、その事情を反映して増減させることができます。法定相続分はあくまで話し合いがまとまらないときの基準にすぎません。
| 調整する事情 | 民法上の呼び名 | 代償金への反映 |
|---|---|---|
| 生前に住宅資金などの贈与を受けていた | 特別受益 | その人が受け取る代償金を減らす |
| 介護や家業への貢献があった | 寄与分 | その人が受け取る代償金を増やす |
| 現物を取得する人が固定資産税を負担し続ける | - | 将来の負担を考慮して減らすこともある |
重要ポイント:これらの調整は相続人全員が納得すれば自由に決められます。ただし合意した内容は必ず遺産分割協議書に書き残してください。口約束では後から争いになります。
参照元:e-Gov 法令検索 民法(第906条・第907条)
遺産分割から相続税の申告までの流れと期限は、下記の記事で解説しています。
あわせて読みたい
遺産分割と相続税|分け方で税額はいくら変わる?相続税申告までの流れ
遺産分割とは、被相続人が残した財産を「誰が・何を・どれだけ相続するか」を相続人全員で決める手続きのことです。 相続税申告は、この遺産分割の結果をもとに、相続開…
代償金の額で合意できないときの進め方
評価額の争いは代償分割でもっとも揉める点です。協議がまとまらなければ、家庭裁判所の調停に進みます。
調停でも合意できない場合は審判になり、裁判官が分け方を決めます。審判で代償分割が命じられるのは、取得する人に代償金を払う資力があるなど特別の事情がある場合で、払えなければ売却して分ける換価分割になります(家事事件手続法195条)。
審判では時価を基準に代償金が算定されるため、相続税評価額での決着を主張し続けても通りません。調停の申立てから審判までは1年以上かかることも珍しくありません。
STEP1
3社程度の査定を取り、根拠をそろえる
1社の査定だけでは不公平だと言われます。複数の査定の平均や中間値を提示すると、話が進みやすくなります。
1社の査定だけでは不公平だと言われます。複数の査定の平均や中間値を提示すると、話が進みやすくなります。
⬇
STEP2
不動産鑑定士の鑑定を検討する
費用は数十万円かかりますが、争いがある場合は根拠として最も強い資料になります。
費用は数十万円かかりますが、争いがある場合は根拠として最も強い資料になります。
⬇
STEP3
家庭裁判所の調停を申し立てる
調停委員が間に入って話し合います。相続人が直接顔を合わせずに進められる利点があります。
調停委員が間に入って話し合います。相続人が直接顔を合わせずに進められる利点があります。
⬇
STEP4
合意できなければ審判に移る
裁判官が分け方を決めます。審判では時価を基準に代償金が算定されます。
裁判官が分け方を決めます。審判では時価を基準に代償金が算定されます。
重要ポイント:調停や審判に進むと申告期限の10か月に間に合わなくなることが多いです。その場合は未分割で申告し、分割見込書を添付して特例を後から使えるようにします。
注意点:審判で時価が基準になることを踏まえると、協議の段階で低い評価額を主張し続けるのは得策ではありません。調停費用と時間を考えれば、協議でまとめるほうが結果的に有利になります。
時価で代償金を決めたときの調整計算
代償金を時価で決めた場合、そのままの金額で申告すると現物を取得した人の負担が重くなりすぎます。
相続税は路線価などの相続税評価額で計算するのに、代償金だけが時価という高い金額のまま差し引かれるからです。この食い違いをそろえるのが調整計算です。
調整計算が必要になる理由
相続税評価額は時価の8割程度です。評価額8,000万円の土地でも、実際には1億円で売れることがあります。路線価が公示地価の8割を目安に設定されているためです。
この土地を長男が取得し、時価1億円の半分にあたる5,000万円を次男へ払ったとします。長男の課税価格は8,000万円から5,000万円を引いた3,000万円になります。
土地の評価額の4割以下しか残らない計算です。実際には価値の半分を取得しているのに、課税上は3割の取り分として扱われることになります。
【調整しないと起きること】
- 長男|評価額8,000万円の土地を取得したのに、課税価格は3,000万円まで下がる
- 次男|現金5,000万円を受け取り、課税価格は預貯金2,000万円と合わせて7,000万円になる
- 実際に取得した価値は半分ずつなのに、課税価格は3,000万円対7,000万円と大きく開く
- 評価額で計算する相続税に、時価で決めた代償金をそのまま持ち込んだために起きる
重要ポイント:調整計算は時価で決めた代償金を、相続税評価額のものさしに直す作業です。ものさしをそろえることで、実際の取り分に近い割合で税負担を配分できます。
計算式は「代償金×(相続税評価額÷時価)」
国税庁は調整後の代償財産の価額を代償債務の額に、相続税評価額が時価に占める割合を掛けた金額と定めています。
先ほどの例なら、5,000万円に8,000万円÷1億円を掛けて4,000万円です。この4,000万円を長男の課税価格から引き、次男の課税価格に足します。
| 調整しない場合 | 調整する場合 | |
|---|---|---|
| 代償財産の価額 | 5,000万円 | 4,000万円(5,000万円×8,000万円÷1億円) |
| 長男の課税価格 | 3,000万円 | 4,000万円 |
| 次男の課税価格 | 7,000万円 | 6,000万円 |
| 長男の相続税 | 231.0万円 | 308.0万円 |
| 次男の相続税 | 539.0万円 | 462.0万円 |
| 合計 | 770.0万円 | 770.0万円 |
計算ロジック:課税価格の合計は土地8,000万円と預貯金2,000万円で1億円です。基礎控除4,200万円を引いた5,800万円を子2人の法定相続分で分け、それぞれに税率をかけて合計すると相続税の総額は770.0万円になります。
重要ポイント:この770.0万円は調整の有無に関係なく同じです。調整計算は総額を変えず、2人のあいだの配分だけを動かします。
表の見方:調整すると長男は77.0万円増え、次男は77.0万円減ります。動くのは2人の間の配分だけで、合計は770.0万円のままです。
参照元:国税庁 No.4173 代償分割が行われた場合の相続税の課税価格の計算
調整計算が使えるのは2つの条件を満たすとき
調整計算には2つの前提があります。1つ目は代償分割の対象財産が特定されていることです。どの財産の代償なのかが分からなければ、割合を計算できません。
もう1つの条件は、代償金の額がその財産の時価を基にして決められていることです。相続税評価額を基に代償金を決めたのであれば、ものさしはすでにそろっているので調整の必要がありません。どちらの条件も、協議書の書き方で示すことになります。
| 代償金を決めた基準 | 調整計算 | 理由 |
|---|---|---|
| 時価(実勢価格) | できる | 評価額とものさしが違うため |
| 相続税評価額 | 必要ない | すでに評価額のものさしで決めているため |
| 固定資産税評価額 | 状況による | 時価を基にしたと言えるかどうかで判断が分かれる |
| 話し合いで決めた根拠のない金額 | 原則できない | 対象財産が特定され時価を基にしたとは言えないため |
注意点:調整計算をするなら、遺産分割協議書に「時価1億円を基に代償金5,000万円と定めた」と書き残してください。何を基準に決めたかが分からないと、時価を基にしたことを示せません。
調整計算の方法は相続人全員の協議で決める
ここが見落とされがちな点です。時価を基に代償金を決めた場合、国税庁の扱いでは調整後の額が原則です。ただし相続人全員の協議に基づけば、これに準じた方法や他の合理的な方法で計算した額も認められます。
方法によって有利・不利が動くので、比べてから決めることになります。ただし選択によって得をする人と損をする人が分かれるため、仕組みを全員が理解したうえで合意する必要があります。一方の相続人だけが有利になる方法を後から知ると、協議そのものへの不信につながります。
国税庁は「合理的と認められる方法」も認めている
国税庁は調整の計算式を示したうえで、全員の協議に基づいて、これに準じた方法や他の合理的と認められる方法で計算して申告した場合は、その申告した額が認められるとしています。
額面どおりのまま申告することがこの「合理的な方法」に当たるかは、代償金をどう決めたかで判断が分かれます。調整しない形で申告するなら、その理由を説明できるよう税理士に確認してください。相続人ごとにばらばらの方法で申告することはできません。
【選べる範囲】
- 額面どおりで申告する|代償金5,000万円をそのまま差し引く
- 調整計算をして申告する|4,000万円に置き換えて差し引く
- 他の合理的な方法で計算する|全員の協議に基づくことが条件
- できないこと|相続人ごとに違う方法で申告すること。払った側と受け取った側で金額が食い違う
重要ポイント:払った側が調整後の4,000万円で計算し、受け取った側が額面の5,000万円で計算するといった食い違った申告は認められません。税務署から指摘を受け、修正申告になります。
どちらを選ぶと誰が得をするか
調整計算をすると代償金を払った人の負担が増え、受け取った人の負担が減ります。子どうしで分ける場合は、利害が正面から対立します。
先ほどの例では、調整すると長男が77.0万円増えて次男が77.0万円減りました。合計は変わらないので、どちらを選んでも家族全体の納税額は同じです。つまり子どうしのケースでは、節税ではなく公平さの問題になります。
| 立場 | 調整計算をすると | 有利な選択 |
|---|---|---|
| 代償金を払った人(現物を取得) | 課税価格が増えて税額が上がる | 調整しない |
| 代償金を受け取った人 | 課税価格が減って税額が下がる | 調整する |
| 家族全体 | 合計は変わらない | どちらでも同じ |
重要ポイント:子どうしだけで分ける場合、調整計算は家族全体の税額を1円も減らしません。誰がいくら負担するかの配分が変わるだけなので、公平だと全員が納得できるほうを選ぶのが現実的です。
配偶者が関わると家族全体の税額が変わる
子どうしなら合計は同じですが、配偶者が関わると家族全体の納税額が変わります。配偶者の税額軽減があるためです。
配偶者が取得した分は1億6,000万円まで相続税がかかりません。そのため配偶者の課税価格を増やす方向に調整すると、増えた分の税額が軽減で消えて全体の納税額が下がります。子どうしでは移動するだけだった負担が、配偶者側では消えるという違いです。
重要ポイント:調整計算を配偶者の課税価格が増える方向に使えるかどうかが分かれ目です。具体的な金額は次のセクションで示します。
配偶者の税額軽減の上限と申告の要件は、下記の記事で解説しています。
あわせて読みたい

相続税の配偶者控除(配偶者の税額軽減)とは?1億6,000万円まで非課税の計算と申告不要のケース
相続税の配偶者控除とは、配偶者が取得した財産のうち一定額までは相続税がかからない制度です。正式には配偶者の税額軽減といいます。 上限は1億6,000万円か法定相続分…
誰が現物を取得し誰が代償金を受け取るかで税額が変わる
代償分割で本当に効いてくるのは配偶者がどちら側に立つかです。配偶者の税額軽減があるため、ここで納税額が大きく動きます。
しかも一次相続の税額だけで判断すると、二次相続で跳ね返ります。同じ遺産でも組み合わせ次第で合計が900万円以上変わるため、4つのパターンを金額で比べます。
配偶者の課税価格を増やすほど一次相続の納税は減る
配偶者が取得した分は1億6,000万円か法定相続分のどちらか多い金額まで相続税がかかりません。
代償金は課税価格を動かす手段なので、配偶者の課税価格が増える向きに使えば、増えた分の税額は軽減で消えます。逆に配偶者が代償金を払う側になると、軽減の枠を使い残すことになります。
| 配偶者の立場 | 課税価格 | 一次相続の納税 |
|---|---|---|
| 現物を取得して代償金を払う | 減る | 軽減の枠を使い残す |
| 代償金を受け取る | 増える | 増えた分は軽減で消える |
重要ポイント:一次相続の納税額だけを見れば配偶者に寄せるほど有利です。ただしこの判断だけで決めると、二次相続で高くつきます。
4つのパターンで一次と二次の合計を比べる
土地(相続税評価額8,000万円・時価1億円)と預貯金2,000万円、相続人は母と子1人で比べます。代償金は時価の半分の5,000万円で、母は自分の預貯金5,000万円を持っている前提です。
母が土地を取得する場合は母が自分の預貯金から子へ代償金を払い、子が土地を取得する場合は母が代償金と父の預貯金を受け取ります。
| パターン | 一次相続の納税 | 二次相続の納税 | 合計 |
|---|---|---|---|
| A-1 母が土地を取得/調整しない | 539.0万円 | 680.0万円 | 1,219.0万円 |
| A-2 母が土地を取得/調整する | 462.0万円 | 680.0万円 | 1,142.0万円 |
| B-1 子が土地を取得/調整しない | 231.0万円 | 1,820.0万円 | 2,051.0万円 |
| B-2 子が土地を取得/調整する | 308.0万円 | 1,820.0万円 | 2,128.0万円 |
表の見方:一次相続だけを見ればB-1の231.0万円が最も安く見えます。ところが二次相続まで含めると、B-1は2,051.0万円で、最も安いA-2より909.0万円高くなります。
計算ロジック:二次相続の税額は、母が亡くなったときに実際に持っている財産で決まります。Aでは土地8,000万円が残り、Bでは自分の預貯金に代償金と父の預貯金が加わって1億2,000万円です。ここから基礎控除3,600万円を引いて計算します。
重要ポイント:調整計算は一次相続での負担の配分を動かすだけで、母の手元に残る財産は変えません。そのため二次相続の税額はAどうし・Bどうしで同じです。
調整の向き:調整で負担が母に寄るAでは合計が下がり、子に寄るBでは上がります。
注意点:二次相続で小規模宅地等の特例が使える場合は、Aの二次相続の税額はこれより下がります。ここでは特例を使わない前提で比べています。
配偶者にいくら渡すのが有利かという判断は、下記の記事で解説しています。
あわせて読みたい
夫婦間の相続税はかかる?夫から妻への配偶者控除はいくらまで無税か
夫婦の間でも相続税はかかります。配偶者に相続税がかからないと言われるのは、配偶者控除という制度を使った結果です。 この制度を使うと、配偶者が受け取った遺産が1…
母の固有財産が多いほど、母に代償金を寄せる分け方は重くなる
母がもともと持っている財産が多いほど、代償金を受け取ったぶんがそのまま二次相続に上乗せされます。母の固有財産を変えて、最も安いA-2と一次相続が最も安いB-1を比べます。
| 母の固有財産 | A-2 母が土地を取得・調整する | B-1 子が土地を取得・調整しない | 差 |
|---|---|---|---|
| 0円 | 母は代償金を払えない | 711.0万円 | - |
| 5,000万円 | 1,142.0万円 | 2,051.0万円 | 909.0万円 |
| 8,000万円 | 1,982.0万円 | 3,091.0万円 | 1,109.0万円 |
表の見方:母に固有財産がなければ、母は代償金を用意できないため、母が土地を取得する形は選べません。その場合は子が土地を取得する形のなかで比べることになります。
注意点:二次相続では配偶者の税額軽減がなく、法定相続人も1人減ります。母と子1人なら基礎控除4,200万円が、二次相続では3,600万円に下がります。
子どうしで分けるときの判断基準
相続人が子だけなら配偶者の税額軽減がないため、家族全体の納税額は分け方で変わりません。
総額が固定されているので、議論するのは負担の公平さだけになります。この場合に見るべきなのは税額ではなく、納税資金を用意できるかどうかです。現物を取得する人に、代償金と相続税の両方を払う力があるかを先に確かめます。
| 確認すること | 理由 |
|---|---|
| 現物を取得する人が代償金と相続税を両方払えるか | 代償金の支払いと納税が同じ時期に重なる |
| 小規模宅地等の特例を使えるのは誰か | 使えるかどうかで課税価格が大きく変わる |
| 代償金を受け取る人の納税額が増えることを説明したか | 課税価格が増えるため、その人の相続税も増える |
| 将来売却する予定があるか | 3年10か月以内なら取得費加算の特例が使える |
重要ポイント:代償金を受け取る人は現金が増える一方で相続税も増えます。この例では次男の税額が117.5万円から235.0万円まで上がりました。受け取る側にも納税が発生することを、協議の段階で共有してください。
法定相続人の数え方と範囲は、下記の記事で解説しています。
あわせて読みたい
法定相続人とは?相続税を左右する人数の数え方と範囲・順位を解説
法定相続人とは、民法で定められた「遺産を相続する権利を持つ人」のことです。 亡くなった人(被相続人)の配偶者は常に法定相続人となり、子・親・兄弟姉妹は順位に従…
小規模宅地等の特例と代償分割
自宅の土地なら評価額を8割下げられる小規模宅地等の特例が使えます。代償分割ではこの特例が使えるかどうかで結論が変わります。
特例を使えるのは土地を取得した人だけです。誰が現物を取得するかを決める段階で、要件を満たすかを確認しておく必要があります。
特例が使えると税額そのものがなくなることがある
先ほどの土地に特例を適用すると評価額8,000万円が1,600万円まで下がります。
課税価格の合計は預貯金2,000万円と合わせて3,600万円になり、母と子1人の基礎控除4,200万円を下回ります。この時点で相続税は0円になり、代償金の調整計算を考える必要もなくなります。
| 特例を使わない場合 | 特例を使う場合 | |
|---|---|---|
| 土地の評価額 | 8,000万円 | 1,600万円 |
| 課税価格の合計 | 1億円 | 3,600万円 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 相続税の総額 | 770.0万円 | 0円 |
計算ロジック:特定居住用宅地等として330平方メートルまで8割減額されるため、8,000万円×20%=1,600万円になります。課税価格が基礎控除を下回れば相続税はかかりません。
重要ポイント:代償金をいくらにするかを議論する前に、特例が使えるかどうかを先に確認してください。使えるなら税額はゼロになり、調整計算の議論そのものが不要になります。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
特例を使えるのは土地を取得した人だけ
特例は土地を取得した人が要件を満たす場合に適用されます。代償金を受け取っただけの人は使えません。土地を持っていない人に、土地の評価を下げる特例は適用できないためです。
配偶者が取得すれば要件はなく無条件で使えますが、子が取得する場合は同居していたか、持ち家がないなどの要件を満たす必要があります。
| 土地を取得する人 | 要件 | 判断 |
|---|---|---|
| 配偶者 | なし | 無条件で使える |
| 同居していた子 | 申告期限まで所有し住み続ける | 使える |
| 別居の子(持ち家なし) | 3年以上借家住まいなどの要件 | 要件を満たせば使える |
| 別居の子(持ち家あり) | 満たせない | 使えない |
注意点:持ち家のある子が土地を取得すると特例が使えず、評価額8,000万円のまま課税されます。税額を下げたいなら、母が土地を取得して子に代償金を払う形のほうが有利です。
小規模宅地等の特例の要件と適用できる人の範囲は、下記の記事で解説しています。
あわせて読みたい
小規模宅地等の特例とは?4類型の要件・家なき子・併用と計算方法をわかりやすく解説
小規模宅地等の特例は、亡くなった人の自宅や事業用の土地の相続税評価額を、最大80%減額できる制度です。相続税を大きく下げられる、非常に効果の大きい特例です。 た…
特例を使うと課税価格がマイナスになることがある
特例で評価額が下がったのに、代償金を時価で決めていると課税価格の計算が合わなくなることがあります。
評価額1,600万円まで下がった土地を取得して5,000万円の代償金を払えば、差し引きはマイナス3,400万円です。課税価格にマイナスはないため0円として扱います。
このマイナス分を他の相続人に振り替えることはできません。払った側で使い切れなかった控除は、そのまま消えてしまいます。一方で受け取った側の課税価格は5,000万円分そのまま増えます。
重要ポイント:特例を使う予定があるなら、代償金の額を決める段階で税理士に確認してください。払う側の課税価格が0円になっても、受け取った側の課税価格はそのまま増えるため、想定より重い税額になることがあります。
代償金を不動産で払うと譲渡所得税がかかる
代償金は現金で払うのが原則です。不動産や株式で払うと、払った人に譲渡所得税がかかります。
相続税とは別に所得税と住民税が課される点が見落とされやすく、手元の現金が足りないからと安易に不動産を渡すと、翌年の確定申告で想定外の納税が発生します。
現金以外で払うと「売った」ことになる
税務上、代償金の支払いは債務の弁済にあたります。現金以外の資産で弁済すると、その資産を時価で売却したものとして扱われます。資産を渡して債務を消したという形になるためです。
国税庁は、代償財産として不動産を取得した人については履行があった時の時価でその資産を取得したことになるとしています。渡した側は、その時価と取得費との差額が譲渡所得になります。
| 代償金の支払い方 | 払った人にかかる税金 | 受け取った人の扱い |
|---|---|---|
| 現金で払う | かからない | 相続税のみ |
| 自分名義の不動産で払う | 譲渡所得税(所得税・住民税) | その不動産を時価で取得したことになる |
| 相続した不動産の一部で払う | 同じく譲渡所得税 | 同じく時価で取得 |
| 株式で払う | 同じく譲渡所得税 | 時価で取得 |
重要ポイント:譲渡所得税の税率は所有期間5年超で20.315%、5年以下で39.63%です。相続した不動産は被相続人の所有期間を引き継ぐため、多くの場合は20.315%が適用されます。
参照元:国税庁 No.3202 譲渡所得の計算のしかた(分離課税)
参照元:国税庁 No.3105 譲渡所得の対象となる資産と課税方法
代償金は取得した不動産の取得費に入らない
代償金を払って土地を取得した人が、あとでその土地を売ったとします。このとき払った代償金は譲渡所得の計算で取得費に含められません。取得費になるのは、亡くなった人がその土地を買ったときの金額などです(所得税基本通達38-7)。
| 項目 | 扱い |
|---|---|
| 亡くなった人の購入代金・購入時の費用 | 取得費になる(引き継ぐ) |
| 相続人が払った代償金 | 取得費にならない |
| 代償財産として受け取った不動産 | 受け取った時の時価が取得費になる |
重要ポイント:代償金を払って取得した土地を数年後に売る予定があるなら、売るときの譲渡所得税は取得した人ひとりの負担になります。代償金の額を決める段階で、その税金も見込んでおくと後の不満を防げます。
代償財産を受け取った側の税金:代償金の代わりに不動産を受け取った人には、相続ではないため不動産取得税がかかります。名義を変える登録免許税も、相続登記の0.4%ではなく原則2%です。
参照元:国税庁 No.4173 代償分割が行われた場合の相続税の課税価格の計算
取得費加算の特例で譲渡所得税を減らせる
相続した不動産を売って代償金を用意する場合は、納めた相続税の一部を取得費に加算できます。
相続の開始があった日の翌日から相続税の申告期限の翌日以後3年を経過する日までに売却することが条件です。実際には相続開始から3年10か月以内と覚えておけば足ります。代償金の資金として売却する場合は、この期限内に収まることがほとんどです。
注意点:この特例は相続税を納めた人にしか使えません。配偶者の税額軽減で相続税が0円になった人は、加算できる金額もありません。
参照元:国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
相続した不動産を売却したときの税金と特例は、下記の記事で解説しています。
あわせて読みたい
相続不動産の売却にかかる税金はいくら?計算方法と特例の選び方
相続した不動産を売って利益が出ると、相続税とは別に、譲渡所得税と住民税がかかります。 税額は「売れた価格」から「亡くなった人が買ったときの価格」と「売るための…
過大な代償金は贈与とみなされる
代償金が本来の取り分を大きく超えると、超えた部分が贈与と扱われることがあります。
相続分に見合った代償金であれば贈与税はかかりません。一方で、遺産の総額から見て説明のつかない金額を渡すと、相続とは別の財産の移転とみなされます。特別受益や寄与分を踏まえて増減させた場合は、その理由も残しておいてください。
注意点:代償金の根拠を遺産分割協議書に残しておくことが防御になります。どの財産をいくらと評価し、どの相続分に基づいて計算したかを書いておけば、贈与ではないことを示せます。
代償金が払えないときと未払いのまま申告期限を迎えるとき
代償分割でいちばん多いつまずきが代償金を用意できないことです。
遺産のほとんどが不動産という家庭ほど、現物を取得する人に現金がありません。払えないまま期限を迎えたときにどうなるのかを先に知っておいてください。代償金の支払いと相続税の納付は同じ時期に重なるため、資金計画は早めに立てます。
代償金の資金を用意する4つの方法
手元の資金が足りなくても方法はあります。相続財産そのものを原資にできるためです。不動産を残しながら代償金を用意する道筋を4つ挙げます。
【代償金の原資をつくる方法】
- 相続した預貯金を充てる|現物を取得する人が預貯金も取得し、そこから払う
- 生命保険金を使う|受取人固有の財産なので遺産分割の対象外。現物を取得する人を受取人にしておく
- 取得した不動産を担保に借りる|不動産担保ローンや相続税の納税資金融資を使う
- 取得した不動産の一部を売る|3年10か月以内なら取得費加算の特例が使える
重要ポイント:もっとも確実なのは生前に生命保険で用意しておくことです。受取人固有の財産なので遺産分割協議を経ずに受け取れ、500万円×法定相続人の数までは相続税もかかりません。
参照元:国税庁 No.4114 相続税の課税対象になる死亡保険金
参照元:国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
生命保険の非課税枠の使い方と受取人の決め方は、下記の記事で解説しています。
あわせて読みたい
生命保険の死亡保険金に相続税はかかる?非課税枠の計算と3つの税金
生命保険の死亡保険金には、原則として相続税がかかります。ただし「500万円×法定相続人の数」の非課税枠があり、この範囲なら税金はかかりません。 非課税枠が使えるの…
分割払いや後払いにできるか
代償金を分割払いにすることも、支払期限を先に延ばすこともできます。相続人全員が合意していれば問題ありません。
ただし長期の分割にすると、実質的に金銭の貸し借りに近くなります。無利息で長期間に分けると、利息相当分の利益を受けたとして贈与とみなされる可能性があるため、期間と条件は慎重に決めてください。
| 支払い方 | 相続税の扱い | 注意点 |
|---|---|---|
| 一括で払う | 協議書どおりの金額で計算 | もっとも問題が起きにくい |
| 数回に分けて払う(1〜2年程度) | 同じく協議書どおり | 支払期限を協議書に明記する |
| 長期の分割・年金形式で払う | 同じく協議書どおり | 無利息が長期に及ぶと利息相当額が贈与とみなされることがある |
注意点:長期の分割にする場合は、支払期限と金額を1回ごとに協議書へ明記してください。期限を書かないまま数年が経つと、支払う意思がなかったと見られることがあります。
代償金は相続税の債務控除にならない
未払いの代償金を相続税の債務として課税価格から引くことはできません。
債務控除の対象になるのは、被相続人が亡くなった時点で負っていた債務です。代償金は相続人が遺産分割によって新たに負う債務なので、被相続人の債務ではありません。協議が成立した時点で初めて発生する債務だからです。
| 債務の種類 | 債務控除 | 理由 |
|---|---|---|
| 被相続人の借入金 | できる | 亡くなった時点で確定していた債務 |
| 被相続人の未払医療費・未払税金 | できる | 同じ |
| 葬式費用 | できる | 相続税法が特別に認めている |
| 代償金(未払い分を含む) | できない | 相続人が遺産分割で新たに負った債務 |
重要ポイント:代償金は債務控除ではなく、課税価格の按分を変えるという別の経路で反映されます。二重に差し引かないよう注意してください。
参照元:国税庁 No.4129 相続財産から控除できる葬式費用
相続税や所得税で引ける費用と引けない費用は、下記の記事で解説しています。
あわせて読みたい
相続税で控除できる費用・経費になるもの|相続財産から引けるもの・引けないものと登記費用
相続では、葬儀費用や登記費用、税理士報酬など、さまざまな費用がかかります。 これらの費用が税金から引けるかどうかは、「相続税」と「所得税」で扱いが分かれます。…
未払いのまま申告期限が来ても課税価格は協議書どおり
相続税の課税価格は遺産分割協議が成立した内容で決まります。代償金が実際に支払われたかどうかは関係ありません。
協議書で5,000万円と定めていれば、1円も払っていなくても払った側は5,000万円を差し引いて申告し、受け取る側は5,000万円を加えて申告します。支払いの有無で申告内容を変えることはできません。
【支払いの状況と申告の関係】
- 協議は成立、支払いは未了|協議書どおりに申告する。特例も使える
- 協議そのものが未成立|未分割として法定相続分で申告する。配偶者の税額軽減も小規模宅地等の特例も使えない
- 未分割で申告する場合|申告期限後3年以内の分割見込書を必ず添付する
- 後から支払いが滞った場合|課税価格は変わらない。民事上の請求で解決する
重要ポイント:期限までに協議さえまとまれば、支払いが後になっても特例は使えます。逆に協議がまとまらないと、特例を使えないまま多く納めることになります。
参照元:国税庁 No.4208 相続財産が分割されていないときの申告
未分割のまま申告する手順とデメリットは、下記の記事で解説しています。
あわせて読みたい
相続税の未分割申告とは?遺産分割前でも必要な申告のやり方とデメリット・特例の取り戻し方
未分割申告とは、遺産分割がまとまらないまま申告期限を迎えたときに、各相続人が法定相続分どおりに財産を取得したものとして行う相続税の申告です。 相続税の申告期限…
支払われなかったときにできること
代償金が支払われなくても相続税の申告をやり直すことはできません。民事の問題として請求することになります。
協議書を公正証書にしておけば、裁判を経ずに給与や預金を差し押さえられます。支払いが数年にわたる場合や、相手の資力に不安がある場合は公正証書にしておくと安全です。作成費用は数万円で、支払いが滞ったときの回収可能性が大きく変わります。
注意点:代償金が支払われないことを理由に遺産分割協議を解除することは原則としてできません。最高裁は債務不履行を理由とする遺産分割協議の解除を認めていません。協議書を作る段階で支払いの担保を考えておく必要があります。
遺産分割協議書の書き方と申告の実務
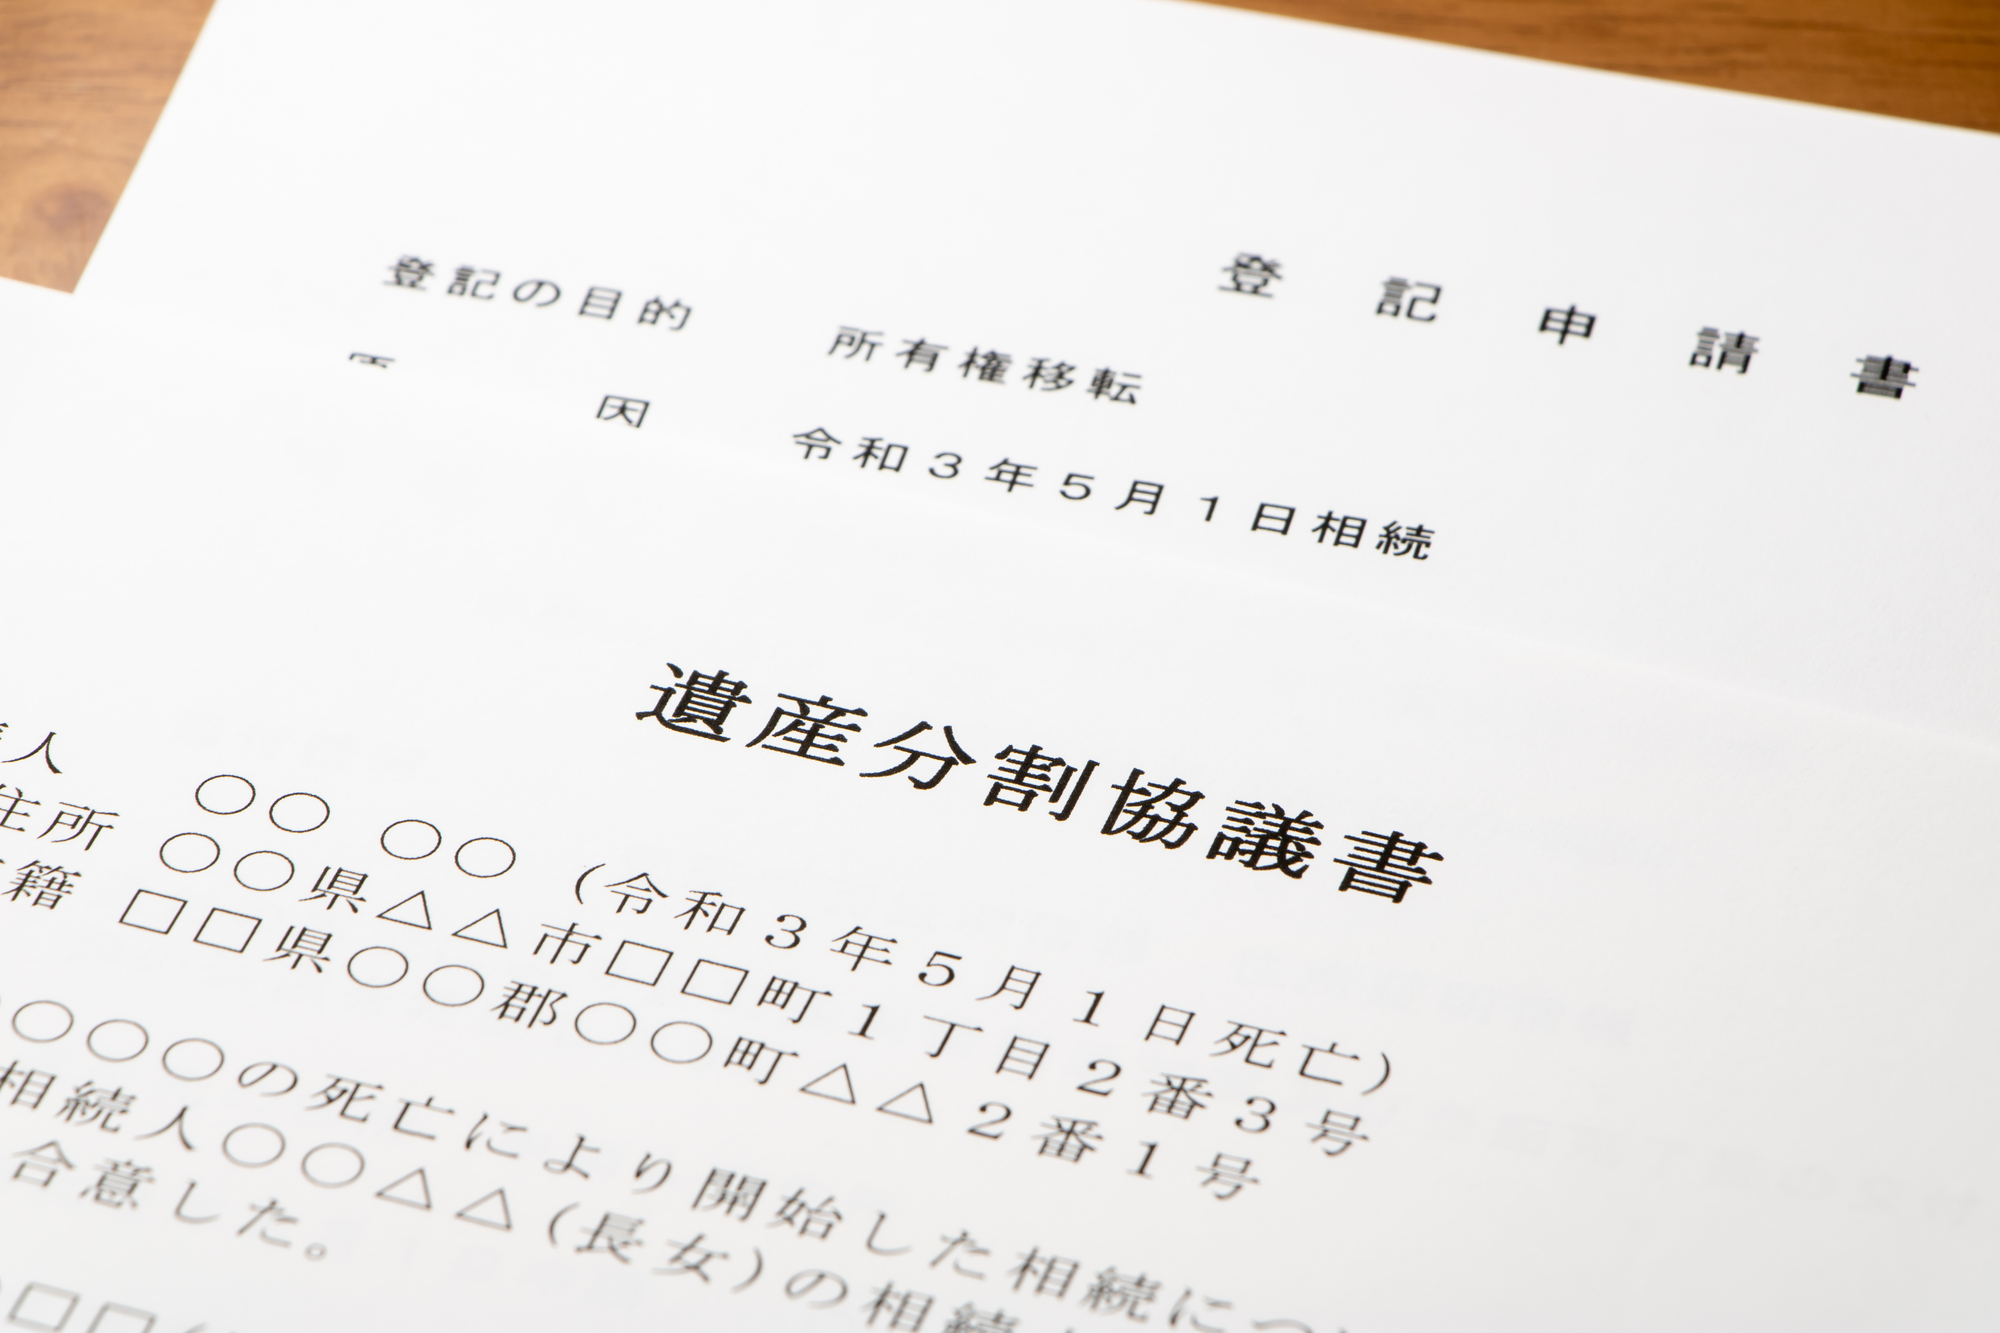
代償分割は遺産分割協議書の書き方を誤ると贈与税の対象になります。
代償分割として行ったことが読み取れなければ、相続とは無関係な現金の受け渡しと判断されるためです。書き方と申告書への記載を確認しておきます。文言を1つ足すだけで防げるため、協議書を作る前に目を通してください。
協議書に必ず書く4つのこと
代償分割であることが分かる書き方をします。誰が何を取得し、その代償として誰にいくら払うのかを1つの文でつなげます。
【記載の例】
- 第1条 相続人 甲は、次の不動産を取得する。(所在・地番・地目・地積を登記事項証明書のとおり記載)
- 第2条 甲は、第1条の不動産を取得した代償として、相続人 乙に対し金5,000万円を支払う。
- 第3条 甲は前条の金員を令和○年○月○日までに乙の指定する口座へ振り込む。
- 第4条 第2条の代償金は、第1条の不動産の代償分割時における時価1億円を基礎として定めた。
重要ポイント:第2条の取得した代償としてという文言が要です。この言葉がないと、単なる贈与と受け取られる可能性があります。
注意点:第4条は調整計算をする場合に必要です。何を基準に代償金を決めたかを書いておかないと、時価を基にしたことを示せません。調整計算をしないなら第4条は不要です。
申告書のどこに書くか
代償分割に固有の様式はありません。第11表で各人の取得財産を調整します。
| 表 | 書く内容 | 代償分割での注意点 |
|---|---|---|
| 第11表 | 相続税がかかる財産の明細 | 代償財産の価額を、払った人はマイナス・受け取った人はプラスで記載する |
| 第1表 | 各人の課税価格と納める税額 | 第11表の結果が反映される |
| 第2表 | 相続税の総額 | 代償金の影響を受けない |
| 第5表 | 配偶者の税額軽減 | 配偶者が代償金を受け取った場合は課税価格が増える |
| 第11・11の2表の付表1 | 小規模宅地等の特例 | 土地を取得した人が記載する |
重要ポイント:調整計算をした場合は、払った人と受け取った人が同じ金額で記載しているかを必ず突き合わせてください。食い違うと税務署から指摘を受けます。
相続税の申告書の書き方と提出までの流れは、下記の記事で解説しています。
あわせて読みたい
相続税申告書の書き方|第9表から書く順番と記載例・コード表(令和8年分対応)
相続税の申告書は、第1表から第15表までの表と、その付表を組み合わせて作ります。すべての表を書くわけではなく、自分の相続に関係する表だけを選びます。 書く順番に…
提出前のチェックリスト
申告書を出す前に、代償分割で落としやすい項目を確認します。
チェックリスト:代償分割の申告で確認すること
- □ 協議書に「取得した代償として」の文言があるか
- □ 代償金の支払期限と方法を協議書に書いたか
- □ 何を基準に代償金を決めたかを協議書に書いたか
- □ 調整計算をするかしないかを相続人全員で決めたか
- □ 払った人と受け取った人で同じ金額を使っているか
- □ 小規模宅地等の特例が使えるかを先に確認したか
- □ 二次相続まで含めて誰が現物を取得するかを決めたか
- □ 代償金を不動産で払う場合の譲渡所得税を試算したか
- □ 代償金を相続税の債務控除に入れていないか
- □ 協議が未成立なら分割見込書を添付したか
重要ポイント:もっとも金額に響くのは二次相続まで含めて誰が現物を取得するかを決めたかです。一次相続の税額だけで決めると、この例では合計で909.0万円多く納めることになります。
申告した後に分け方を変えることはできない
代償分割は一度成立した遺産分割をやり直すと、別の税金がかかります。
相続人全員が合意すれば分割のやり直し自体は可能です。ただし税務上は、最初の分割で取得した財産を相続人どうしで移動させたものと扱われます。無償なら贈与税、対価があれば譲渡所得税の対象になります。
| やり直しの内容 | かかる税金 |
|---|---|
| 無償で財産を移す | 贈与税 |
| 対価を払って移す | 譲渡所得税 |
| 分割が無効だった場合(相続人の漏れなど) | やり直しが認められ、課税されない |
注意点:やり直しが認められるのは最初の分割そのものが無効だった場合だけです。相続人を1人欠いていた、詐欺や強迫があったといった事情が必要で、「思ったより税金が高かった」という理由では認められません。
重要ポイント:分け方を検討できるのは協議がまとまる前だけです。複数の案を試算するなら、協議書に署名する前に済ませてください。
代償分割の相続税は相続税の対応実績がある税理士へ|一括相談・見積り
代償分割は分け方の設計しだいで納税額が数百万円変わります。複数の税理士から見積りを取り、提案の中身を比べてください。
相続税の対応実績がある税理士が必要な理由
代償分割では調整計算の選択・特例の適用・二次相続が同時に絡みます。一次相続の税額だけを見て決めると、合計では損をします。
【相続税の対応実績がある税理士に相談すべき理由】
- 調整計算をするかしないかを判断できる|国税庁が全員の協議による選択を認めているため、有利なほうを選べます
- 小規模宅地等の特例が使えるかを先に確認する|使えるなら税額がゼロになり、代償金の議論そのものが不要になります
- 二次相続まで並べて提案できる|一次相続を最小にする分け方が、合計では最も高くつくことがあります
- 不動産で支払う場合の譲渡所得税を試算できる|相続税とは別に所得税と住民税がかかります
- 協議書の書き方まで確認できる|「取得した代償として」の文言がないと贈与と扱われることがあります
たとえば土地(評価額8,000万円・時価1億円)と預貯金2,000万円、相続人は母と子1人、母に自分の預貯金5,000万円がある家庭です。
A税理士は一次相続の税額が最も安くなる分け方を提案しました。子が土地を取得して母に代償金を払い、調整計算はしません。一次相続の納税は231.0万円です。
B税理士は二次相続まで並べて提案しました。母が土地を取得して子に代償金を払い、調整計算をします。一次相続は462.0万円と高くなりますが、二次相続は680.0万円で済みます。
合計はA案2,051.0万円に対しB案1,142.0万円で、909.0万円の差が生まれています。
複数の税理士に相談するメリット
比べるべきなのは二次相続まで試算しているかどうかです。一次相続の金額だけを並べた見積りでは、比較そのものが成り立ちません。
判定ポイント1:二次相続の試算が提案に入っているか見積りに「二次相続を含めた試算」が明記されているかを見てください。→ 入っていない事務所は、一次相続を最小にする案を出してくる可能性があります。
判定ポイント2:調整計算の選択に触れているか「代償金を時価で決めるなら調整計算をどうしますか」と聞いてくるかどうかです。→ 触れない事務所は、額面どおりで機械的に処理している可能性があります。
判定ポイント3:分割案を何通り出すか誰が現物を取得するかで結果が変わるため、複数の案を並べられるかが実務力の差になります。→ 1案だけの事務所と4案を比較する事務所では、提案の質が明確に違います。
相談しないまま進めるリスク
代償分割は一度申告すると分け方を変えられません。遺産分割をやり直すと、贈与や譲渡として別の税金がかかります。
【相談しないまま進めた場合のリスク】
- 一次相続だけを見て決めてしまう|この例では合計で909.0万円多く納めることになります
- 小規模宅地等の特例を使えない人が土地を取得する|使えれば0円だった税額が770.0万円になります
- 調整計算を検討しないまま申告する|有利な選択ができたのに、額面どおりで確定します
- 代償金を不動産で払ってしまう|相続税とは別に譲渡所得税がかかります
- 協議書の書き方を誤る|代償分割と読み取れず、贈与税の対象になることがあります
- やり直しができない|分割のやり直しは贈与や譲渡として課税されます
分け方を決める前であれば選択肢はいくつもありますが、申告した後にできることはほとんど残っていません。協議がまとまる前に複数の事務所へ相談してください。
一括相談・見積りの手順|STEP1〜STEP4
見積りはフォームの記入5分から始められます。
STEP1
相続の概要を整理する
被相続人の資産の内容とおおよその金額、相続人の構成、それぞれの年齢、遺言の有無を書き出します。不動産の所在地と広さ、誰が住んでいるかも整理してください。
被相続人の資産の内容とおおよその金額、相続人の構成、それぞれの年齢、遺言の有無を書き出します。不動産の所在地と広さ、誰が住んでいるかも整理してください。
⬇
STEP2
一括見積り・相談サービスに依頼する
相続税申告・相続税の節税・準確定申告など希望する内容を書き、3〜5の税理士事務所へ同時に打診します。不動産があれば所在地と広さを記載します。財産の種類と相続人の人数はできるだけ正確に伝えてください。フォームの記入は5分程度です。
相続税申告・相続税の節税・準確定申告など希望する内容を書き、3〜5の税理士事務所へ同時に打診します。不動産があれば所在地と広さを記載します。財産の種類と相続人の人数はできるだけ正確に伝えてください。フォームの記入は5分程度です。
⬇
STEP3
見積りと初回相談を受ける
各事務所から提案内容・試算した相続税額・報酬額が届きます。気になる事務所と初回相談を行い、二次相続の試算と調整計算の考え方を確認します。
各事務所から提案内容・試算した相続税額・報酬額が届きます。気になる事務所と初回相談を行い、二次相続の試算と調整計算の考え方を確認します。
⬇
STEP4
税理士を選定して正式に依頼する
提案内容の質・説明の丁寧さ・報酬の納得性で選びます。相続開始から7か月以内に決めておくと申告に余裕が生まれます。
提案内容の質・説明の丁寧さ・報酬の納得性で選びます。相続開始から7か月以内に決めておくと申告に余裕が生まれます。
重要ポイント:STEP1で誰が不動産に住んでいるかを整理しておくことが、見積りの精度を大きく左右します。小規模宅地等の特例が使えるかどうかで、税額がゼロになることもあるためです。
よくある質問(FAQ)
Q1. 代償分割をすると相続税は安くなりますか?
相続税の総額は変わりません。総額は遺産の合計額と法定相続人の数で決まり、代償金は影響しないためです。
変わるのは各相続人が負担する割合です。ただし配偶者の税額軽減や小規模宅地等の特例が絡む場合は、特例を差し引いた後の納税額が変わります。
Q2. 代償金は時価と相続税評価額のどちらで決めるべきですか?
法律上の決まりはなく、相続人全員が合意すればどちらでも構いません。調停や審判に進んだ場合は時価を基準にするのが原則です。
時価で決めた場合は、相続税の申告で調整計算という方法を選べます。相続税評価額で決めた場合はものさしがそろっているため調整の必要がありません。
Q3. 調整計算は必ずしなければいけませんか?
時価を基に代償金を決めた場合は、調整後の額で計算するのが国税庁の原則です。ただし相続人全員の協議に基づいて、これに準じた方法や他の合理的な方法で計算した額で申告することも認められています。
ただし払った人と受け取った人で違う方法を使うことはできません。全員が同じ前提で申告する必要があります。
Q4. 代償金を払っていなくても申告できますか?
できます。相続税の課税価格は遺産分割協議が成立した内容で決まるため、実際に支払われたかどうかは関係ありません。
協議書で定めた金額で、払う側は差し引き、受け取る側は加えて申告します。なお代償金は相続税の債務控除の対象にはなりません。
Q5. 代償金を自分の不動産で払ってもよいですか?
できますが、払った人に譲渡所得税がかかります。その不動産を時価で売却したものとして扱われるためです。
受け取った人は、その不動産を履行時の時価で取得したことになります。相続税とは別に所得税と住民税がかかるので、現金で払うほうが簡単です。
まとめ|代償分割は総額ではなく負担の配分を決める分け方
代償分割で動くのは相続税の総額ではなく、誰がいくら負担するかという配分です。その配分をどう設計するかで、家族全体の納税額が変わります。
この記事の要点をまとめます。
- 代償分割をしても相続税の総額は変わらない。変わるのは各人の按分割合だけ
- 代償金の基準は時価・相続税評価額・固定資産税評価額の3つ。この土地の例では代償金が1,500万円変わる
- 時価で決めたときは調整計算ができる。代償金×(相続税評価額÷時価)で置き換える
- 調整計算をするかしないかは相続人全員の協議で選べる。ただし全員が同じ方法で申告する必要がある
- 誰が現物を取得するかで一次と二次の合計が変わる。この記事の例では909.0万円の差。一次相続を最小にする案が、合計では高くつくことがある
- 小規模宅地等の特例が使えれば税額がゼロになることもある。代償金の議論より先に確認する
- 代償金を不動産で払うと譲渡所得税がかかる。現金で払うのが原則
今すぐ取るべき行動
- 不動産の時価を3社程度の査定で確認し、相続税評価額と並べて把握する
- 小規模宅地等の特例を使えるのは誰かを先に確認する
- 誰が現物を取得するかの案を、二次相続まで含めて複数試算する
- 調整計算をするかしないかを相続人全員で決めておく
- 協議書に「取得した代償として」の文言と支払期限、決めた基準を書く
- 複数の税理士に見積りを依頼し、二次相続の試算が入っているかを比べる
※本記事は2026年10月時点の法令・情報に基づいて作成しています。税制改正により、内容が変更となる可能性があります。最新の制度については国税庁の公式サイトや相続税の対応実績がある税理士にご確認ください。