

貸付事業用宅地等とは?小規模宅地等の特例200㎡・50%減額の要件と駐車場の注意点
貸付事業用宅地等とは、亡くなった人がアパートや駐車場などの貸付けに使っていた土地のことです。小規模宅地等の特例を使うと、200㎡までの評価額を50%減額できます。
小規模宅地等の特例は土地の用途によって4つの区分に分かれており、貸付事業用宅地等はその一つです。減額割合は4区分のなかで最も低く設定されています。
この特例は、要件を満たすかどうかの判断が分かれやすい制度です。2018年の税制改正で「3年縛り」と呼ばれる制限が加わり、判定がさらに細かくなりました。
駐車場では、構築物があるかどうかで結論が変わります。舗装や砂利敷きがなければ、貸していても特例は使えません。
アパートに空室がある場合も、その部分の敷地を含められるかが問題になります。空室の期間と募集の実態で判断が分かれます。
複数の土地を持っている場合は、どの土地に何㎡使うかで税額が変わります。居住用や事業用と組み合わせるときは面積の按分計算も必要です。
この記事では、貸付事業用宅地等の適用要件、3年縛りとその例外、駐車場と空室の判定、200㎡・50%の計算方法、5パターンの試算、添付書類、生前対策までを解説します。
▼ この記事の3行まとめ
- 200㎡まで50%減額できるが、居住用(330㎡・80%)や事業用(400㎡・80%)より減額割合が低いため、どの土地に使うかの判定が要になる
- 相続開始前3年以内に新たに貸付を始めた土地は原則対象外。ただし3年を超えて事業と呼べる規模で貸していた本人の貸付なら例外として使える
- 青空駐車場は構築物がないため使えない。アスファルト舗装などの構築物があれば使える(砂利敷きは敷き方次第)
貸付事業用宅地等とは|小規模宅地等の特例の4区分の一つ
小規模宅地等の特例は、被相続人が使っていた土地の相続税評価額を大幅に減額できる制度です。土地の用途によって4つの区分に分かれており、貸付事業用宅地等はその一つです。
小規模宅地等の特例4区分と貸付事業用の位置づけ
小規模宅地等の特例には、以下の4つの区分があります。
| 区分 | 対象となる土地 | 限度面積 | 減額割合 |
|---|---|---|---|
| 特定居住用宅地等 | 被相続人の自宅・配偶者や同居親族が取得した場合 | 330㎡ | 80% |
| 特定事業用宅地等 | 被相続人の事業(商業・工業等)に使っていた土地 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 被相続人が役員の同族会社が事業に使っていた土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | 被相続人が不動産貸付・駐車場等に使っていた土地 | 200㎡ | 50% |
貸付事業用宅地等は4区分の中で最も限度面積が小さく(200㎡)、減額割合も最も低い(50%)区分です。他の3区分(80%減額)より節税効果が劣るため、複数の土地を相続する際は「有利判定」が特に重要になります。
貸付事業用宅地等の特例は200㎡・50%減額と他の区分より低い設定です。特定居住用や特定事業用の土地もある場合は、どの土地にどの特例を優先適用するかを必ず計算してから判断することが重要です。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
対象となる貸付事業の種類(アパート・マンション・駐車場等)
貸付事業用宅地等の特例の「貸付事業」とは、以下のような不動産の貸付に関わる事業です。
| 貸付事業の種類 | 具体例 | 特例適用 |
|---|---|---|
| 不動産貸付業 | アパート・マンション・貸家・貸事務所・貸店舗 | 可(要件を満たす場合) |
| 駐車場業 | 月極駐車場・時間貸し駐車場(構築物あり) | 可(構築物が必要) |
| 駐輪場業 | 自転車・バイクの駐輪場 | 可(構築物あり) |
| 青空駐車場 | 構築物のない更地の駐車場 | 不可 |
| 準事業 | 継続的・相当の対価の貸付で事業規模未満のもの | 可(相当の対価が必要) |
重要なのは「建物または構築物の敷地」であるという要件です。アパートやマンションであれば通常この要件を満たしますが、駐車場・駐輪場の場合は舗装等の「構築物」があるかどうかで適用可否が分かれます。
貸付事業用宅地等の特例は「事業」として継続的に行われていることが前提です。一時的な賃貸や相場より著しく低い賃料での貸付は「相当の対価」の要件を満たさず、特例が適用できない場合があります。
特定居住用・特定事業用との違い(200㎡・50%)
貸付事業用宅地等と他の区分の主な違いをまとめます。
| 比較項目 | 貸付事業用宅地等 | 特定居住用宅地等 | 特定事業用宅地等 |
|---|---|---|---|
| 限度面積 | 200㎡ | 330㎡ | 400㎡ |
| 減額割合 | 50% | 80% | 80% |
| 主な対象 | アパート・駐車場等の敷地 | 被相続人の自宅敷地 | 商業・工業等の事業用土地 |
| 3年縛り | あり(2018年改正) | なし | あり(2018年改正) |
| 他区分との併用 | 可(面積按分計算あり) | 可(特定事業用と完全併用可) | 可(居住用と完全併用可) |
最大の特徴は「減額割合が50%」であり、80%の他の区分より節税効果が低い点です。一方で、貸付事業用宅地等は特定居住用・特定事業用と「完全に独立した面積制限」ではなく、按分計算が必要です。
特定居住用(330㎡・80%)と貸付事業用(200㎡・50%)を同時に使う場合は、面積の按分計算が必要です。単純に両方の限度面積を使えるわけではありません。
4つの区分それぞれの要件と、どの土地に使うと得になるかは、下記の記事で解説しています。
あわせて読みたい

小規模宅地等の特例とは?4類型の要件・家なき子・併用と計算方法をわかりやすく解説
小規模宅地等の特例は、亡くなった人の自宅や事業用の土地の相続税評価額を、最大80%減額できる制度です。相続税を大きく下げられる、非常に効果の大きい特例です。 た…
貸付事業用宅地等の3つの適用要件
貸付事業用宅地等の特例を適用するためには、3つの要件をすべて満たす必要があります。1つでも欠けると特例は適用できません。
要件1|建物または構築物の敷地であること
貸付事業用宅地等の特例の対象となるのは「建物または構築物の敷地の用に供されている宅地等」です。アパートやマンションであれば、建物の敷地として自動的にこの要件を満たします。駐車場・駐輪場の場合は、この要件の判定が重要になります。
| 土地の状態 | 構築物の有無 | 特例適用 |
|---|---|---|
| アパート・マンションの敷地 | あり(建物) | 可 |
| アスファルト舗装の駐車場 | あり(構築物) | 可 |
| 砂利敷きの駐車場 | 敷き方による | 敷地全体に敷いていれば可 |
| コンクリート舗装の駐車場 | あり(構築物) | 可 |
| 白線のみ(舗装なし)の青空駐車場 | なし | 不可 |
| フェンス・精算機のみ(舗装なし) | 状況による | 要確認 |
「構築物」とは、舗装・フェンス・土留めのように土地に定着させた工作物を指します。アスファルトやコンクリートの舗装は構築物に当たりますが、更地に単に白線を引いただけの青空駐車場は構築物なしとして特例不可になります。
駐車場が「構築物あり」かどうかは、舗装の種類と状況で判断します。砂利を敷くだけでも構築物として認められるケースがありますが、税務署の判断が分かれることもあるため、申告前に税理士に確認することが必要です。
要件2|相当の対価による貸付であること(使用貸借は不可)
貸付事業用宅地等の特例は、「相当の対価(賃料)を受け取って貸し付けていること」が条件です。無償または著しく低い賃料での貸付(使用貸借)は対象外になります。
| 貸付の形態 | 特例適用 | 注意点 |
|---|---|---|
| 市場相場の賃料での貸付 | 可 | — |
| 相場より多少低い賃料での貸付 | 状況による | 著しく低くなければ可能な場合あり |
| 無償での貸付(使用貸借) | 不可 | 子に無償で貸している土地は対象外 |
| 固定資産税程度の賃料 | 不可 | 「相当の対価」とは認められない |
| 親族に相場の家賃で貸付 | 可 | 相場賃料であれば親族でも可 |
「相当の対価」かどうかは、地域の相場賃料と比較して判断されます。固定資産税額程度しか賃料をもらっていない場合は「相当の対価」とは認められないため、特例は適用できません。
子に建物を貸して賃料を受け取っている場合でも、賃料が相場より著しく低い場合は「相当の対価」の要件を満たさず特例不可になります。賃貸借契約書・賃料の入金記録を整備しておくことが必要です。
要件3|申告期限までの事業継続・保有継続
相続開始から相続税の申告期限(10か月以内)まで、以下の2つを継続していることが必要です。
| 継続要件 | 内容 |
|---|---|
| 事業継続要件 | 申告期限まで貸付事業を引き継ぎ、継続して行っていること |
| 保有継続要件 | 申告期限まで相続した宅地等を保有していること(売却は不可) |
申告期限前に土地を売却した場合は特例が取り消されます。また、相続後に貸付事業を廃止した場合(建物を取り壊して更地にした等)も事業継続要件を満たさなくなります。
申告期限(10か月)前に土地を売却すると特例が適用できなくなります。売却を検討している場合も、まず申告を完了してから売却することが重要です。
取得する人の要件|誰が貸していたかで中身が変わる
貸付事業用宅地等を取得できるのは、被相続人の親族です。被相続人が貸していた土地は「引き継いで続ける」、生計を一にする親族が貸していた土地は「その親族が続ける」ことが条件です。
| 誰が貸していたか | 取得する人の条件 | 保有の条件 |
|---|---|---|
| 被相続人 | 貸付事業を申告期限までに引き継ぎ、申告期限まで続ける親族 | 申告期限まで持ち続ける |
| 被相続人と生計を一にする親族 | 相続開始前から申告期限まで、自分の貸付事業を続けるその親族 | 申告期限まで持ち続ける |
表の見方:共有で取得した場合は、条件を満たす人の持分に応じた部分だけが対象です。条件を満たさない人の持分には特例が及びません。
重要ポイント:相続人が借主だった土地は注意が必要です。子が地代を払って親の土地を借りていた場合、その子が相続すると貸主と借主が同じ人になり、貸付事業が続きません。子の配偶者など相続しない人が借主なら影響しません。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
事業用として使っていた土地の要件は、下記の記事で解説しています。
あわせて読みたい
特定事業用宅地等とは?小規模宅地等の特例で事業用の土地を80%減額する要件と計算
特定事業用宅地等とは、亡くなった人や生計を一にする親族が、店舗・工場・医院などの事業に使っていた土地のことです。小規模宅地等の特例で、評価額を400平方メートル…
2018年改正「3年縛り」|3年以内取得の制限と例外
2018年(平成30年)の税制改正で、貸付事業用宅地等の特例に「3年縛り」と呼ばれる制限が追加されました。相続直前に不動産を取得して節税する行為を防ぐための改正です。
3年縛りの内容と対象となる宅地
2018年4月1日以後の相続から、「相続開始前3年以内に新たに貸付事業の用に供された宅地等」は、原則として貸付事業用宅地等の特例の対象外になりました。
| 取得・貸付開始の時期 | 特例適用 | 備考 |
|---|---|---|
| 相続開始前3年超前から貸付中 | 可 | 通常の要件を満たせば適用可 |
| 相続開始前3年以内に新たに貸付開始 | 原則不可 | 事業的規模の例外あり |
「新たに貸付事業の用に供された」とは、相続開始前3年以内に購入した不動産で貸付を開始した場合や、更地を駐車場に転用して貸付を開始した場合などが該当します。
3年以内に取得・貸付開始した宅地は原則として特例不可です。ただし「事業的規模」の例外があるため、3年以内取得でも事業的規模を満たしていれば適用できる場合があります。
例外|3年を超えて事業的規模で貸していれば使える
3年縛りには例外があります。相続開始前3年以内に新たに取得・貸付開始した宅地でも、「相続開始の日まで3年を超えて引き続き特定貸付事業(事業的規模の貸付事業)を行っていた被相続人等の貸付事業の用に供されたもの」は特例の対象になります。
簡単に言えば、「大規模な不動産貸付業者が新たに取得した物件」は3年縛りの対象外ということです。
| 状況 | 特例適用 |
|---|---|
| 10室のアパートを10年前から貸し、2年前に別のアパートを追加取得 | 可能(3年を超えて事業と呼べる規模を続けていた) |
| アパート1棟(10室)だけを2年前に取得して貸付開始 | 不可(規模はあっても3年を超えて続けていない) |
| 相続直前に初めてアパートを取得・貸付開始 | 不可(事業的規模なし) |
| 更地を3年以内に月極駐車場に転用 | 不可(事業的規模なしなら) |
3年縛りの例外として「事業的規模の貸付事業者が追加取得した物件」は適用対象になります。既存の貸付物件が事業的規模を満たしているかどうかを確認することが必要です。
5棟10室基準の判定方法
「事業的規模」の判定は、所得税の取り扱いを参考に行われます。一般的に「5棟10室基準」が使われます。
| 判定基準 | 内容 | 例 |
|---|---|---|
| 5棟基準 | 独立した建物を5棟以上貸し付けている | 一戸建て5軒を賃貸 |
| 10室基準 | マンション・アパートで10室以上貸し付けている | 10室のアパート1棟 |
| 混在する場合 | (棟数/5)+(室数/10)≧1 で事業的規模 | 3棟+5室:(3/5)+(5/10)=1.1≧1→事業的規模 |
駐車場のみの場合は、駐車場の台数で判定します(おおむね50台以上が事業的規模の目安とされることがあります)。ただし、駐車場の「事業的規模」の明確な基準は所得税法で定められておらず、個別の事情によって判断が異なる場合があります。
事業的規模の判定計算例(混在する場合)
| 物件の内訳 | 計算式 | 判定 |
|---|---|---|
| アパート15室(1棟) | 0/5 + 15/10 = 1.5 ≧ 1 | 事業的規模あり |
| アパート3棟(12室) | 3/5 + 12/10 = 1.8 ≧ 1 | 事業的規模あり |
| 戸建て3軒+アパート5室 | 3/5 + 5/10 = 1.1 ≧ 1 | 事業的規模あり |
| 戸建て2軒+アパート3室 | 2/5 + 3/10 = 0.7 < 1 | 事業的規模なし(3年縛り対象) |
| 戸建て1軒のみ | 1/5 + 0/10 = 0.2 < 1 | 事業的規模なし(3年縛り対象) |
計算式の結果が「1以上」であれば事業的規模ありとして3年縛りの例外が使えます。
5棟10室の基準は目安であり、必ずしも5棟10室未満だと事業的規模と認められないわけではありません。実際の事業規模・管理方法・収益規模を含めて総合的に判断されます。判定に迷う場合は税理士への相談が必要です。
例外が使えるのはどんな場合か|3年を超えて続けていたかで決まる
3年以内に貸付を始めた土地でも、例外にあたれば特例を使えます。分かれ目は、相続開始の日まで3年を超えて貸付事業を続けていたかどうかです。
国税庁は「相続開始の日まで3年を超えて引き続き特定貸付事業を行っていた被相続人等の用に供された宅地等については、3年以内貸付宅地等に該当しません」と示しています。
ここで出てくる特定貸付事業は、「貸付事業のうち準事業以外のもの」と定義されています。つまり事業と呼べる規模で貸していたかどうかが問われます。
準事業にとどまる規模だった場合、この例外は使えません。3年以内に始めた土地はそのまま対象外になります。
| 貸付を始めた時期 | 3年超の継続 | 貸付の規模 | 特例を使えるか |
|---|---|---|---|
| 3年より前 | — | — | 使える |
| 3年以内 | あり | 事業と呼べる規模 | 使える(例外) |
| 3年以内 | あり | 準事業にとどまる | 使えない |
| 3年以内 | なし | — | 使えない |
表の見方:3年以内に始めた土地で例外が使えるのは、3年超の継続と事業と呼べる規模の両方を満たす場合だけです。薄赤の2行はどちらか一方を欠くため対象外になります。
注意が必要なのは、途中で規模が落ちた場合です。物件を売って事業と呼べる規模を下回った期間があると、継続していたとは扱われません。
3年以内に一部を売却して規模が縮小したケースでは、例外から外れることがあります。売却の時期と、その後の規模を並べて確認してください。
注意:「3年を超えて続けていた」は、3年間のどこにも規模が落ちた空白がないことを意味します。一時的に規模を下回った期間があると例外は使えません。
日付を入れて見ます。2026年8月に相続が発生したケースで考えます。
| 例 | 貸付を始めた時期 | 相続時までの期間 | 相続時の規模 | 3年超の継続 | 結論 |
|---|---|---|---|---|---|
| 例1 | 2024年4月 | 2年4か月 | アパート1棟 | 3年に届かない | 使えない |
| 例2 | 2018年 | 8年 | 10室+2024年に2室を追加 | 途切れなし | 使える |
| 例3 | 2018年 | 8年 | 2室(2024年に8室を売却) | 2024年に途切れた | 使えない |
表の見方:例2では2024年に追加した2室の土地も特例を使えます。2018年から事業と呼べる規模を3年超続けているためです。
重要ポイント:例1と例3はどちらも「使えない」ですが理由が違います。例1は期間が足りず、例3は期間は足りているのに売却で規模が途切れたことが原因です。
継続していたことを示す資料も用意しておきます。賃貸借契約書・確定申告書・入居者の一覧が、規模と期間を示す根拠になります。売却があった場合は、その前後で規模がどう動いたかを整理しておいてください。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
3年以内でも「新たな貸付」に当たらない場合
3年縛りの対象は、3年以内に「新たに」貸付を始めた土地だけです。契約の更新や建替え、相続による取得は、3年以内でも新たな貸付として扱われません。
| ケース | 新たな貸付か | 根拠 |
|---|---|---|
| 賃貸借契約を更新した | 当たらない | 措通69の4-24の3 |
| 入居者が退去し、すぐ募集して次の人に貸した | 当たらない(空室の間をほかの用途に使っていない場合) | 措通69の4-24の3(1) |
| 貸していた建物を建て替え、すぐ募集して貸した | 当たらない(建替えで広げた敷地の部分は除く) | 措通69の4-24の3(2) |
| 災害で休業し、修繕して貸付を再開した | 当たらない | 措通69の4-24の3(3) |
| 3年以内に相続で取得し、そのまま貸し続けた | 当たらない | 措令40の2⑳ |
| 自宅・更地・使用貸借の土地を貸し始めた | 当たる(3年縛りの対象) | 措通69の4-24の3 |
表の見方:薄赤の行だけが3年縛りの対象です。それ以外は、貸付を始めた時が退去前・建替え前・休業前の貸付開始時、または前の被相続人の貸付開始時までさかのぼります。
重要ポイント:相続で取得した物件は、事業と呼べる規模を続けていた期間も前の被相続人の期間と通算します(措令40の2㉑)。父の死亡から3年以内に母が亡くなっても、父の代からの規模と期間で判定します。
参照元:国税庁 〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕
生計を一にする親族が自分で貸した土地は例外が使えない
3年縛りの例外は、事業と呼べる規模で貸していた本人が、その土地を自分の貸付に使った場合に限られます。父が10室以上のアパートを持っていても、生計を一にする子が3年以内に自分の名義で貸し始めた土地には例外が使えません。
| 事業と呼べる規模で貸していた人 | 3年以内に新しく貸し始めた人 | 例外 |
|---|---|---|
| 父(被相続人) | 父 | 使える |
| 父(被相続人) | 生計を一にする子 | 使えない |
| 生計を一にする子 | 父、またはほかの生計を一にする親族 | 使えない |
| 生計を一にする子 | その子 | 使える |
表の見方:例外が使えるのは、規模を満たしていた人と新しく貸した人が同じ場合だけです。家族の合計で規模を満たしていても、名義が分かれていると例外は使えません。
重要ポイント:3年以内に物件を取得するなら、すでに規模を満たしている人の名義で取得し、その人の貸付として申告してください(措通69の4-24の6)。
参照元:国税庁 〔措置法第69条の4《小規模宅地等についての相続税の課税価格の計算の特例》関係〕
駐車場・駐輪場の取り扱い|構築物の有無が適用を左右する
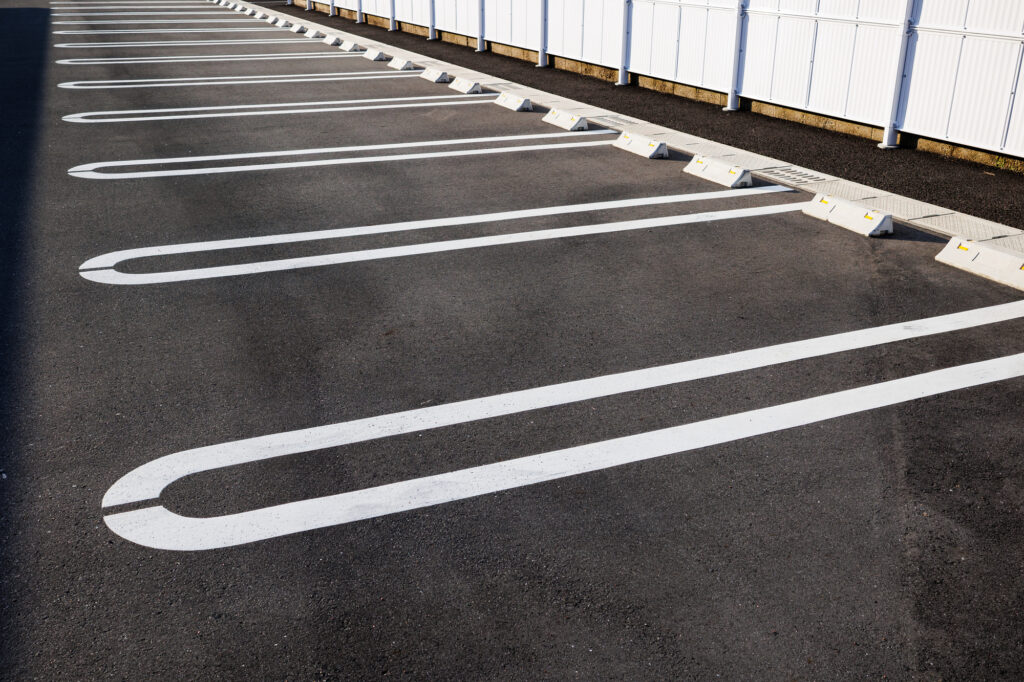
駐車場・駐輪場に貸付事業用宅地等の特例を適用する際、最大の判断ポイントは「構築物があるかどうか」です。実務上、この判断で適用可否が分かれるケースが多いため、正確な理解が必要です。
青空駐車場(構築物なし)は特例不可
構築物のない「青空駐車場」は、貸付事業用宅地等の特例の対象外です。建物または構築物の敷地でないため、要件1を満たしません。
| 駐車場の状態 | 構築物の判定 | 特例適用 |
|---|---|---|
| 更地に白線を引いただけ | なし | 不可 |
| フェンスのみ設置(舗装なし) | 状況による | 要確認 |
| 砂利敷き | あり | 可 |
| アスファルト舗装 | あり | 可 |
| コンクリート舗装 | あり | 可 |
| カーポート(屋根付き) | あり(建物の場合も) | 可 |
砂利を敷くだけでも「構築物あり」として認められる可能性があります。現在、青空駐車場(更地のまま)で運用している場合は、砂利敷きやアスファルト舗装を行うことで特例の対象にできます。
青空駐車場を特例の対象にするためには、相続発生前に砂利やアスファルト等の舗装を行うことが必要です。相続発生後に施工しても要件を満たしません。生前対策として早めに検討することが重要です。
構築物「あり」と認められる舗装の種類と条件
構築物として認められるかどうかは、土地に何を設置しているかで判断します。
| 舗装・設備の種類 | 構築物として認められるか | 確認の手がかり |
|---|---|---|
| アスファルト舗装 | 認められる | 施工の記録・写真・償却資産の申告 |
| コンクリート舗装 | 認められる | 同上 |
| 砂利敷き | 認められる(程度による) | 施工の記録・写真 |
| 土留め・よう壁・石垣 | 認められる | 施工の記録・写真 |
| フェンス・車止め・精算機 | 認められる | 設置の記録 |
| 何も設置していない更地 | 認められない | 青空駐車場として扱われる |
表の見方:舗装だけでなく、土留めやフェンスなどの設備も構築物に含まれます。薄赤の行だけが特例を使えないケースです。
重要ポイント:砂利敷きは程度によって判断が分かれます。施工の記録と現地の写真を残しておいてください。
時間貸し駐車場(コインパーキング)の取り扱い
コインパーキング(時間貸し駐車場)の場合、運営形態によって適用可否が変わります。
| 運営形態 | 特例適用 | 理由 |
|---|---|---|
| 土地を駐車場業者に一括貸付(土地のみ) | 可(構築物があれば) | 被相続人は不動産貸付業として扱われる |
| 自己管理のコインパーキング | 可(構築物があれば) | 設備一式が構築物として認められる |
| コインパーキング業者が設備設置・運営 | 可(業者が設備を設置している場合) | 業者の設備(精算機・フラップ等)が構築物 |
コインパーキング業者(Times等)に土地を貸して業者が設備を設置している場合、業者の設備(精算機・ロック板・フェンス等)が構築物として認められることがあります。
コインパーキング業者に一括賃貸している場合、業者が設置した設備(精算機・ロック板等)が「構築物」として認められるかどうかが重要です。業者との契約内容・設備の帰属(誰の所有か)を確認することが必要です。
実務上よく問題になる判断ケース
| ケース | 構築物の判定 | 特例適用 | 実務上のポイント |
|---|---|---|---|
| フェンス・看板のみ(舗装なし) | 判断が分かれる | 要確認 | フェンスのみでは認められない可能性高い |
| ロック板のみ(コンクリートなし) | 認められにくい | 不可の可能性 | 地面の舗装がなければ構築物なしとなるケースあり |
| 砂利+白線(フェンスなし) | あり(砂利が構築物) | 可 | 砂利の敷設状況・厚みが確認対象 |
| アスファルト舗装(舗装後すぐ相続) | あり | 3年縛りの確認が必要 | 舗装時期と相続時期の関係を確認 |
構築物に当たるかは、通達の一覧で決まるのではなく現地の状況で判断されます。札幌地裁平成21年1月29日判決では、約2,856㎡の駐車場のうち舗装は約8%の約228㎡だけで、敷地全体は構築物の敷地と認められませんでした。
一部だけ舗装した駐車場は、舗装部分しか対象にならないか、全体が否認されることがあります。自分で舗装した場合は、償却資産として申告した記録や施工の請求書が、構築物があったことの裏付けになります。
駐車場のケース別早見表|空き区画・自家用・一部舗装
同じ舗装駐車場でも、使い方によって特例が使える範囲が変わります。自家用車を停めている区画と、舗装していない部分は対象から外れます。
| ケース | 特例の扱い | 減額割合 |
|---|---|---|
| 月極で一部の区画が空いている(募集を続けている) | 敷地全体が対象 | 50% |
| 1台分だけの小さな貸し駐車場 | 対象(規模は問わない) | 50% |
| 自分でコインパーキングを経営(事業所得で申告) | 対象(特定事業用でなく貸付事業用) | 50% |
| 業者に土地を貸し、業者が舗装・精算機を設置 | 対象(構築物の所有者は問わない) | 50%(評価は先に賃借権を差し引く) |
| 賃貸マンションの入居者専用駐車場 | マンションの敷地と一体で対象 | 50% |
| 月極の一部に自家用車を停めている | 自家用の区画を面積で除いて対象 | 50% |
| 一部だけ舗装し、残りは土のまま | 原則、舗装部分だけが対象 | 50% |
| 自宅の敷地内の自家用駐車場 | 貸付事業用ではない(自宅の敷地として判定) | 特定居住用なら80% |
| 親族に固定資産税程度の賃料で貸している | 対象外(相当の対価でない) | — |
表の見方:黄色の行は対象が一部に限られるケース、薄赤の行は貸付事業用宅地等にならないケースです。
重要ポイント:自営のコインパーキングは、所得税で事業所得として申告していても、特例では駐車場業として貸付事業用(200㎡・50%)に分類されます。80%減の特定事業用にはなりません。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
台数で規模を判定するときの実務の目安
事業と呼べる規模かどうかは、建物なら部屋数や棟数で見るのが一般的です。駐車場の場合は台数で考えます。実務では駐車場5台を1室に換算して考えるとされています。50台の駐車場なら10室に相当するという見方です。
注意:この換算は通達に直接定められたものではありません。台数が目安の前後にある場合は、規模の判定そのものが争点になり得ます。事前に確認しておくのが安全です。
建物と駐車場の両方を持っている場合は、合わせて規模を見ます。アパートの部屋数だけでは足りなくても、駐車場を加えると事業と呼べる規模に届くことがあります。
空室がある場合の取り扱い
相続開始日の時点でアパートやマンションに空室がある場合、その空室部分の敷地について特例が使えるかどうかが問題になります。結論としては、「一時的な空室」であれば特例の対象になります。
「一時的な空室」として認められる目安
課税実務上、「一時的な空室」かどうかは以下の状況を総合的に判断します。
| 状況 | 一時的と認められやすい | 一時的と認められにくい |
|---|---|---|
| 空室期間 | 概ね1〜2か月以内 | 半年以上の空室 |
| 入居者募集 | 退去後すぐに募集活動を開始 | 募集活動なし・放置状態 |
| 建物の状態 | 貸付可能な状態を維持 | 老朽化で事実上貸付不可 |
| 過去の貸付実績 | 継続的に賃貸していた実績あり | ほとんど空室状態が続いていた |
空室が1〜2か月程度で、すぐに入居者募集を行っていた場合は一時的な空室として全体を貸付中の状態として扱うことができます。
空室が「一時的」かどうかは個別の状況で判断されます。退去後に不動産会社への依頼記録・広告掲載の記録を残しておくことで、「積極的に入居者を探していた」という証拠になります。
長期空室・建て替え中の場合の対応
相続開始時に長期間の空室が続いている場合や、建物の建て替え中の場合は特例の適用が制限される可能性があります。
【空室が長引いた場合の扱い】
- 長期空室(半年以上):「一時的な空室」とは認められず、空室部分の敷地は特例対象外になる可能性がある
- 建て替え中:建て替え目的での解体中であれば引き続き貸付事業用として認められる場合あり(建て替え後の使途が明確な場合)
- 長期修繕中:修繕の規模・期間によって判断が分かれる
建て替え中の場合は、建て替え後に引き続き賃貸に使う予定であることを示す書類(建築確認申請書・建設会社との契約書等)を準備しておくことが重要です。
空室率が高い場合の対応策
空室率が高く特例の適用が不確実な場合の対応策を確認しましょう。
【空室率が高い場合にできること】
- 相続発生前に可能な範囲で入居者を確保する
- 空室募集の記録(仲介業者への依頼書・広告掲載記録)を整備する
- 相続後も速やかに入居者募集を継続する
- 空室が半年を超えている場合は税理士に個別相談する
空室率が高い場合でも、積極的な入居者募集の記録があれば「一時的な空室」と認められる可能性があります。申告前に空室の状況・期間・募集活動の記録をまとめて税理士に確認することが必要です。
貸付事業用宅地等の計算方法|200㎡・50%の仕組み
貸付事業用宅地等の特例を適用した場合の評価額計算と、他の区分と組み合わせる場合は按分計算が必要です。
基本の計算式と適用手順
貸付事業用宅地等の特例を単独で使う場合の計算式は次のとおりです。
減額される金額 = 相続税評価額 ×(適用面積÷全体面積)× 50%
限度面積に収まる場合と超える場合を、同じ単価(1㎡あたり20万円)で並べます。
| 項目 | 例1|200㎡・4,000万円 | 例2|300㎡・6,000万円 |
|---|---|---|
| 全体面積 | 200㎡(限度内) | 300㎡(限度超え) |
| 適用できる面積 | 200㎡(全面積) | 200㎡(限度まで) |
| 1㎡あたりの評価額 | 20万円 | 20万円 |
| もとの評価額 | 4,000万円 | 6,000万円 |
| 減額額 | 2,000万円 | 2,000万円 |
| 特例後の評価額 | 2,000万円 | 4,000万円 |
表の見方:面積が1.5倍になっても、減額額はどちらも2,000万円で同じです。適用できる面積が200㎡で打ち止めになるためです。
重要ポイント:限度面積を超える土地では、超えた部分の評価額がそのまま残ります。例2では6,000万円のうち4,000万円が課税対象として残ります。
計算ロジック:【前提】1㎡あたりの評価額を20万円で共通にしています。例1は全面積に50%を掛け、例2は限度面積200㎡分だけに50%を掛けます。どちらも減額の対象は200㎡までです。
面積が200㎡を超える場合は、超過部分の評価をどう下げるかを別に検討します。
参照元:国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
計算の通し例|路線価から相続税まで
アパートの敷地は、先に貸家建付地として評価を下げ、その評価額に50%の減額をかけます。路線価30万円・200㎡のアパート敷地なら、6,000万円の評価が2,460万円まで下がります。
【前提】路線価30万円(借地権割合60%)、敷地200㎡、借家権割合30%、賃貸割合100%、ほかの財産は現金4,000万円、相続人は子2人のシナリオです。
| 段階 | 計算 | 評価額 |
|---|---|---|
| ① 自用地の評価 | 30万円×200㎡ | 6,000万円 |
| ② 貸家建付地の評価 | 6,000万円×(1−60%×30%×100%) | 4,920万円 |
| ③ 特例の減額 | 4,920万円×200㎡/200㎡×50% | −2,460万円 |
| ④ 特例後の評価額 | 4,920万円−2,460万円 | 2,460万円 |
| 項目 | 特例なし | 特例あり |
|---|---|---|
| 課税価格(現金4,000万円を含む) | 8,920万円 | 6,460万円 |
| 相続税の総額(子2人) | 608万円 | 239万円 |
表の見方:上の表が土地の評価、下の表が相続税です。特例で相続税の総額は608万円から239万円になり、369万円下がります。
重要ポイント:空室があると②の賃貸割合が下がり、特例の対象面積も空室の分だけ減ります。一時的な空室と認められるかどうかで、2か所の計算が同時に変わります。
計算ロジック:課税価格から基礎控除4,200万円を引いて子2人で分けると、特例なしは2,360万円×15%−50万円=304万円の2人分で608万円、特例ありは1,130万円×15%−50万円=119.5万円の2人分で239万円です。
貸宅地(底地)は底地の評価額に50%をかける
土地を人に貸し、借りた人が自分の建物を建てている土地を貸宅地(底地)といいます。相当の地代を受け取っていれば貸付事業用宅地等になります。底地の評価額に50%をかけるため、減額の金額はアパート敷地より小さくなります。
| 段階 | 計算 | 評価額 |
|---|---|---|
| ① 自用地の評価 | 30万円×200㎡ | 6,000万円 |
| ② 貸宅地(底地)の評価 | 6,000万円×(1−借地権割合60%) | 2,400万円 |
| ③ 特例後の評価額 | 2,400万円×(1−50%) | 1,200万円 |
表の見方:同じ路線価30万円・200㎡でも、減額はアパート敷地の2,460万円に対して底地は1,200万円です。
重要ポイント:1㎡あたりの減額は底地が6万円、アパート敷地が12.3万円です。貸宅地とアパート敷地の両方があるなら、200㎡の枠はアパート敷地から使う方が減額は大きくなります。
計算ロジック:貸宅地は自用地の評価額から借地権の価額を差し引いて評価します(財産評価基本通達25)。地代が固定資産税程度の使用貸借なら、底地は自用地のまま評価され、特例も対象外です。
他の区分との面積按分計算(調整計算)
特定居住用・特定事業用・貸付事業用を組み合わせる場合は、面積の按分計算が必要です。
計算式は「(特定居住用の選択面積÷330)×200 +(特定事業用等の選択面積÷400)×200 + 貸付事業用の選択面積 ≦ 200㎡」です。
自宅と貸付事業用の2つを組み合わせる場合、自宅に使う面積を減らした分だけ貸付事業用に回せます。
| 自宅に使う面積 | 換算後の面積 | 貸付事業用に使える面積 | 状態 |
|---|---|---|---|
| 330㎡(全部) | 200㎡ | 0㎡ | 自宅で使い切る |
| 247.5㎡ | 150㎡ | 50㎡ | — |
| 165㎡(半分) | 100㎡ | 100㎡ | ちょうど半分ずつ |
| 82.5㎡ | 50㎡ | 150㎡ | — |
| 0㎡ | 0㎡ | 200㎡ | 貸付事業用で使い切る |
表の見方:自宅の面積を330で割って200を掛けた値が、貸付事業用の枠から差し引かれます。自宅に330㎡すべて使うと、貸付事業用に使える面積はゼロになります。
計算ロジック:【前提】特定居住用の限度面積330㎡、貸付事業用の限度面積200㎡。特定居住用の選択面積を330で割り200を掛けて換算し、貸付事業用の選択面積と合わせて200㎡以内に収める必要があります。
どちらに何㎡使うかで最終的な減額額が変わります。必ず有利判定の計算をしてから選んでください。
有利判定|居住用・事業用・貸付事業用の優先順位
複数の土地に特例を適用できる場合、節税額が最大になるように土地と面積を選択します。
【基本の考え方】
- 減額率が高い(80%)土地を優先する
- 1㎡あたりの評価額が高い土地を優先する
- 面積制限が大きい区分を先に使いきる
| 優先順位 | 条件 | 理由 |
|---|---|---|
| 第1優先 | 高単価(1㎡あたり)かつ80%減の土地 | 減額効果が最大 |
| 第2優先 | 高単価かつ50%減の土地 | — |
| 第3優先 | 低単価かつ80%減の土地 | — |
| 第4優先 | 低単価かつ50%減の土地 | 節税効果が最小 |
一般的に、都市部の自宅(高単価・80%減)> 郊外のアパート(低単価・50%減)という優先順位になることが多いですが、個別の評価額・面積で計算が必要です。
有利判定の早見表(土地Aと土地Bを比較する場合)
| 土地の組み合わせ | 節税効果の計算式 | 判定のポイント |
|---|---|---|
| 自宅(高単価・80%減)を優先 | 自宅評価額 × 80% + アパート余り面積分 × 50% | 通常はこちらが有利 |
| アパート(低単価・50%減)を優先 | アパート評価額 × 50% + 自宅余り面積分 × 80% | アパートの評価が高い場合に有利 |
| 自宅のみ(全面積330㎡) | 自宅評価額 × 80%(アパートは特例なし) | アパートが低評価の場合に有利 |
有利判定の具体的な計算例
自宅330㎡・6,600万円(1㎡あたり20万円)と、アパート敷地200㎡・2,000万円(1㎡あたり10万円)を持っているケースで比べます。
| 選択肢 | 自宅に使う面積 | アパートに使う面積 | 減額の内訳 | 減額の合計 |
|---|---|---|---|---|
| A|自宅のみ | 330㎡ | 0㎡ | 自宅 5,280万円 | 5,280万円 |
| B|自宅165㎡+アパート100㎡ | 165㎡ | 100㎡ | 自宅 2,640万円+アパート 500万円 | 3,140万円 |
| C|アパートのみ | 0㎡ | 200㎡ | アパート 1,000万円 | 1,000万円 |
表の見方:同じ土地を持っていても、どちらに特例を使うかだけで結果が変わります。AとCの差は4,280万円、倍率にして5.28倍です。
重要ポイント:按分の枠200㎡のうち1㎡を自宅に回すと26.4万円、アパートに回すと5万円の減額になります。この1㎡あたりの減額額を比べれば、試算する前に有利な方向が分かります。
計算ロジック:【前提】自宅は1㎡20万円・330㎡・80%減、アパートは1㎡10万円・200㎡・50%減。按分式は「(自宅の選択面積÷330)×200+アパートの選択面積≦200㎡」。選択肢Bは(165÷330)×200+100=200㎡で収まります。
自宅の単価が高いほど、自宅に特例を集中させる方が有利になります。
有利判定では「単価×面積×減額率」の計算を組み合わせごとに行ってください。自宅とアパートの評価単価を比べたうえで、複数の組み合わせを試算して選びます。
賃貸不動産そのものの評価額を下げる方法は、下記の記事で解説しています。
ケース別シミュレーション5パターン|貸付事業用宅地で節税額はいくら変わるか
貸付事業用宅地等の特例を適用した場合の節税効果を、5つのパターンで試算します。なお、すべて概算であり個別の事情によって異なります。
パターン1|アパート敷地(180㎡)を単独で相続するケース
限度面積に収まる場合の基本形です。全面積に特例を使えます。
前提条件
- 被相続人:父(配偶者なし)
- 相続人:長男1人(基礎控除3,600万円)
- 相続財産:アパート敷地180㎡(評価額3,600万円)+現金1,000万円
- アパートは3年以上前から貸付中・申告期限まで継続予定
| 項目 | 特例あり | 特例なし |
|---|---|---|
| 適用面積 | 180㎡(全面積) | — |
| 減額額 | 3,600万円×50%=1,800万円 | 0円 |
| 敷地の評価額 | 1,800万円 | 3,600万円 |
| 課税価格 | 2,800万円 | 4,600万円 |
| 課税遺産総額 | 0円 | 1,000万円 |
| 相続税 | 0円 | 100万円 |
このケースでは特例を適用すると相続税が100万円から0円になります。適用漏れがないよう、申告前に要件を確認してください。
パターン2|アパート敷地(300㎡・限度面積超え)を相続するケース
限度面積を超えると、超えた部分には特例が使えません。
前提条件
- 被相続人:父(配偶者なし)
- 相続人:長男1人(基礎控除3,600万円)
- 相続財産:アパート敷地300㎡(評価額9,000万円・1㎡あたり30万円)
| 項目 | 特例あり | 特例なし |
|---|---|---|
| 適用面積 | 200㎡(限度面積) | — |
| 減額額 | 30万円×200㎡×50%=3,000万円 | 0円 |
| 敷地の評価額 | 6,000万円 | 9,000万円 |
| 課税遺産総額 | 2,400万円 | 5,400万円 |
| 相続税 | 310万円 | 920万円 |
特例の適用で610万円の差が出ます。ただし超過した100㎡には特例が及びません。
超過部分の評価をどう下げるかは別に検討します。賃貸用不動産そのものの評価を下げる方法は、この後の記事で扱う範囲です。
パターン3|地価の高いアパート敷地と郊外の自宅を同時に相続するケース
自宅は80%減でも、1㎡あたりの評価額が低いと、アパート敷地に使う方が得になることがあります。
【前提】被相続人は父(母は死亡)、相続人は同居の長男です。自宅の土地は330㎡(評価額3,300万円・1㎡あたり10万円)、アパート敷地は200㎡(貸家建付地評価後1億円・1㎡あたり50万円)です。
| 選択 | 自宅の減額 | アパートの減額 | 減額の合計 |
|---|---|---|---|
| A:自宅のみ330㎡(80%) | 3,300万円×80%=2,640万円 | 0円 | 2,640万円 |
| B:自宅165㎡+アパート100㎡ | 10万円×165㎡×80%=1,320万円 | 50万円×100㎡×50%=2,500万円 | 3,820万円 |
| C:アパートのみ200㎡(50%) | 0円 | 1億円×50%=5,000万円 | 5,000万円 |
表の見方:減額割合が低いアパート敷地だけに使うCが最も有利です。AとCの減額の差は2,360万円です。
重要ポイント:一般には自宅を優先することが多いですが、それは自宅の単価が高い場合です。単価の差が大きいと結論が逆になります。
計算ロジック:200㎡の枠1㎡あたりの減額は、自宅が10万円×80%×330/200=13.2万円、アパート敷地が50万円×50%=25万円です。25万円の方が大きいため、枠をすべてアパート敷地に使うのが有利です。
パターン4|月極駐車場(200㎡)を舗装している場合と青空の場合
同じ駐車場でも、舗装があるかどうかで相続税が大きく変わります。
【前提】被相続人は父、相続人は長男1人(基礎控除3,600万円)です。月極駐車場200㎡(自用地評価6,000万円・3年以上前から貸付)と現金4,000万円を相続します。
| 項目 | アスファルト舗装あり | 青空駐車場(構築物なし) |
|---|---|---|
| 特例の適用 | 使える(200㎡・50%) | 使えない |
| 駐車場の評価額 | 3,000万円 | 6,000万円 |
| 課税価格 | 7,000万円 | 1億円 |
| 相続税 | 480万円 | 1,220万円 |
表の見方:舗装の有無だけで相続税に740万円の差が出ます。舗装工事の費用は200㎡で数十万〜200万円程度です。
重要ポイント:月極駐車場の土地は、評価額そのものは自用地のままです。舗装で評価は下がらず、特例が使えるかどうかだけが変わります。
計算ロジック:舗装ありは(7,000万円−3,600万円)=3,400万円×20%−200万円=480万円、青空は(1億円−3,600万円)=6,400万円×30%−700万円=1,220万円です。
パターン5|3年以内取得の賃貸物件で事業的規模を満たすケース
3年縛りの例外が効く例です。既存物件の規模が結論を決めます。
前提条件
- 被相続人:父(不動産賃貸業)
- 既存物件:アパート3棟15室を10年以上前から貸付中
- 新規取得:2年前にアパート1棟8室を追加購入
- 新規取得アパートの敷地180㎡(評価額3,600万円)
| 判定項目 | 内容 | 結論 |
|---|---|---|
| 新規取得の時期 | 相続開始前2年 | 原則は3年縛りの対象 |
| 既存物件の規模 | 15室(10室基準以上) | 事業と呼べる規模を満たす |
| 3年超の継続 | 10年以上 | 継続の要件を満たす |
| 特例の適用 | 減額額1,800万円 | 例外として使える |
既存物件で規模を満たしていれば、3年以内に取得した物件にも使えます。既存の棟数・室数と、確定申告書などの証明書類を用意してください。
このパターンは既存物件を含めた財産の全体像で税額が決まるため、減額額だけを示しています。
5パターンの横比較|どこで結果が分かれるか
5つのパターンを並べると、結果を分ける要素が見えます。
| パターン | 土地の内容 | 特例の扱い | 効果 |
|---|---|---|---|
| 1 | アパート180㎡(3,600万円) | 全面積に適用 | 相続税100万円 → 0円 |
| 2 | アパート300㎡(9,000万円) | 200㎡が限度 | 920万円 → 310万円(610万円の差) |
| 3 | 郊外の自宅330㎡+都心のアパート200㎡ | アパートのみが有利 | 減額5,000万円(自宅のみは2,640万円) |
| 4 | 月極駐車場200㎡(6,000万円) | 舗装ありで適用 | 1,220万円 → 480万円(740万円の差) |
| 5 | 3年以内取得のアパート180㎡ | 規模を満たせば例外 | 減額1,800万円 |
表の見方:効果の大きさは土地の評価額と面積で決まります。有利判定が必要なパターン3と、舗装の有無で分かれるパターン4で差が大きくなります。
重要ポイント:財産が基礎控除に収まる場合は、特例の有無で税額は変わりません。特例の要件を満たすかより先に、相続税がかかる規模かを確認してください。
計算ロジック:【前提】いずれも相続人1人で基礎控除3,600万円。パターン3は減額額の比較、パターン4は相続人1人の相続税額、パターン5は既存物件を含めた全体像が必要なため減額額のみを示しています。すべて概算で、個別の事情によって変わります。
添付書類と申告手続きの注意点
貸付事業用宅地等の特例を申告する際に必要な書類と、書類が1つ欠けるだけで特例が適用されないことがあります。
必要書類の完全チェックリスト
全共通の基本書類(取得先・期間の目安)
| 書類 | 取得先 | 取得期間の目安 |
|---|---|---|
| 小規模宅地等の課税価格の計算明細書(付表1) | 税務署(様式)・国税庁ウェブサイト | 即日ダウンロード可 |
| 遺産分割協議書または遺言書 | 自分で作成または公証役場 | 協議に要する期間による |
| 相続人全員の印鑑証明書 | 各自の住所地の市区町村役場 | 即日 |
| 被相続人の戸籍謄本(出生から死亡まで) | 本籍地の市区町村役場 | 1〜3週間(郵送の場合) |
貸付事業用宅地等専用の追加書類(取得先・期間の目安)
| 書類 | 取得先 | 取得期間の目安 |
|---|---|---|
| 賃貸借契約書のコピー | 手元の契約書から用意 | 即日 |
| 賃料の入金記録(通帳のコピー等) | 銀行通帳・ネットバンキング明細 | 即日〜1週間 |
| 建物の登記事項証明書 | 法務局(オンライン申請可) | 即日〜1週間 |
| 駐車場の現況写真・舗装工事の記録(構築物の証明) | 手元の資料・施工業者 | 即日〜1週間 |
3年縛りの例外(事業的規模)を適用する場合の追加書類
- □ 過去3年以上の確定申告書(不動産所得の申告)
- □ 不動産管理台帳・賃貸物件一覧(棟数・室数を証明)
- □ 既存物件の賃貸借契約書一覧
重要ポイント:賃貸借契約書と賃料の入金記録は「相当の対価」の要件を証明する最も重要な書類です。月極駐車場は口頭の契約になっていることが多く、書面がない場合は早急に書面化してください。
貸付事業用宅地等の特例は申告書への記載と添付書類が必要です。書類が不備だと特例が認められないリスクがあるため、早めに税理士に依頼して書類を整備することが重要です。
申告期限内の分割・申告が適用条件
貸付事業用宅地等の特例は、原則として申告期限(相続開始を知った日の翌日から10か月以内)までに、その土地を誰が取得するか決まっていることが条件です。未分割のままでは、その時点では特例を使えません。
未分割でも「申告期限後3年以内の分割見込書」を添えて申告すれば、分割が決まった後に特例を使えます。期限後申告になっても分割が決まっていれば特例は使えますが、無申告加算税と延滞税がかかります。
未分割の場合の対処法
相続人間で誰がアパート敷地を取得するか合意できない場合:
【分割が決まらないときの手順】
- 期限内に「未分割申告」を行う(法定相続分で仮計算)
- 「申告期限後3年以内の分割見込書」を申告書に添付する
- 分割確定後に「更正の請求」を行い特例を後から適用する(分割確定後4か月以内)
見込書を添えずに申告すると、後から分割が決まっても、原則としてその土地に特例は使えません。分割がまとまらないときは、申告書に必ず見込書を添えてください。
相続税の申告に必要な書類の全体像は、下記の記事で解説しています。
申告書では、第11・11の2表付表1に記載して特例を反映します。この付表を出さないと、要件を満たしていても特例は適用されません。
分割が決まっていない場合は、申告期限後3年以内の分割見込書を添えて期限内に申告します。様式は国税庁のサイトで確認できます。
参照元:国税庁 No.4202 相続税の申告のために必要な準備
貸付事業用宅地等の生前対策
貸付事業用宅地等の生前対策は、3年縛りがあるため、着手する時期が結果を左右します。
青空駐車場を構築物ありに変える
現在、青空駐車場(構築物なし)として運営している場合、相続前に舗装工事を行うことで特例の対象にできます。
| 対策 | 内容 | 費用の目安 |
|---|---|---|
| 砂利敷き | 地面に砂利を均等に敷く | 1㎡あたり2,000〜5,000円程度 |
| アスファルト舗装 | アスファルト舗装を施工 | 1㎡あたり5,000〜10,000円程度 |
| コンクリート舗装 | コンクリートで舗装 | 1㎡あたり8,000〜15,000円程度 |
100㎡の駐車場を砂利敷きにする費用は20〜50万円程度ですが、特例で削減できる相続税は(評価額2,000万円・税率20%として)200万円以上になる場合があります。
青空駐車場を砂利敷きにする生前対策は、数十万円の投資で数百万円の節税効果が期待できます。ただし「3年縛り」の対象にならないよう、可能な限り早めに施工することが重要です。
事業的規模(5棟10室)を確保する
3年縛りの例外(事業的規模)を確保するための対策を確認します。
【事業と呼べる規模を確保する手順】
- 現在の物件数・室数を確認し、事業的規模(5棟10室)を満たしているか確認する
- 満たしていない場合は、追加物件の取得・改装等を検討する
- 新たに物件を取得する際は、既存物件で事業的規模を確保した状態で取得する
事業的規模を確保することで、将来的に新たな物件を取得した場合でも3年縛りの例外が使えます。現在の物件が事業的規模を満たしているか、税理士に確認することをお勧めします。
使用貸借を有償貸借に変える
子に土地を無償で貸している(使用貸借)場合、有償の賃貸借に変えることで特例の対象にできます。ただし有償化のタイミングが相続開始前3年以内だと「3年縛り」の対象になる点に注意が必要です。早めに有償化を検討することが生前対策の基本です。
【使用貸借を有償に切り替える手順】
- 書面による賃貸借契約書を作成する
- 相場相当の賃料を設定する(固定資産税程度では不可)
- 実際に賃料を受け取り、通帳に記録を残す
- 確定申告で不動産所得として申告する
使用貸借から有償貸借に変える際は、賃料の金額・支払い方法を明確にした賃貸借契約書を作成し、実際に賃料の授受を行うことが必要です。名目だけの賃貸借は「相当の対価」と認められません。
対策の効果が出るまでにかかる期間
生前対策は、始めてすぐ効果が出るものと、一定期間を置かないと効かないものに分かれます。3年縛りがあるため、始める時期が結果を左右します。
| 対策 | 効果が出るまで | 注意点 |
|---|---|---|
| 青空駐車場を舗装する | 工事後すぐ | 新たに貸付を始めた扱いなら3年縛りの対象 |
| 規模を増やして事業と呼べる状態にする | 3年超 | 途中で規模が落ちると振り出しに戻る |
| 使用貸借を有償貸借に変える | 契約と賃料授受の開始後 | 相当の対価と認められる賃料が必要 |
| 分割の方針を決めておく | 相続発生後の申告期限まで | 未分割だと使えない |
表の見方:黄色の行だけが3年超の期間を要します。他の対策は着手から比較的短期間で要件を満たせますが、新たに貸付を始めた扱いになると3年縛りがかかります。
つまり舗装しても、それが新たな貸付の開始とみなされれば3年を超えるまで例外は使えません。すでに貸していた土地の設備を整えるのか、貸していなかった土地を貸し始めるのかで扱いが変わります。
相続がいつ起きるかは選べません。だからこそ、3年という期間を確保できるうちに着手しておくことが実務上の要点になります。
貸付事業用宅地等の相談は相続税の対応実績がある税理士へ|一括相談・見積り
貸付事業用宅地等の特例は、要件の判定・有利判定・3年縛りの例外・駐車場の構築物要件など、判断が分かれる論点が集まっています。
適用を漏らすと数百万円の節税機会を失い、誤って適用すると税務調査で否認されます。どちらの側にも大きな金額が動きます。
相続税の対応実績がある税理士が必要な理由
要件を満たすかどうかの判定と、どの土地に使うと得かの計算は別の作業です。両方を扱った経験がないと最適な組み合わせを出せません。
【実績のある税理士に依頼する理由】
- 複数の土地がある場合に、節税額が最大になる組み合わせを計算できる
- 駐車場の舗装状況から、構築物の敷地として認められるかを判断できる
- 3年以内に貸付を始めた土地について、例外が使える規模かを判定できる
- 途中で規模が落ちた期間がないかを、契約書と申告書から確認できる
- 第11・11の2表付表1の記載を漏らさず、特例を確実に反映できる
- 未分割の場合の見込書と、後からの更正の請求まで段取りできる
具体例を挙げます。自宅とアパートの敷地を両方持っている場合、どちらに特例を使うかで節税額が数百万円変わることがあります。面積と評価額の組み合わせで結論が逆になるため、計算しないと分かりません。
見積りを比べると分かる3つの判定ポイント
複数の事務所から見積りを取ると、金額以外の差が見えます。次の3点で比べてください。
判定ポイント1:有利判定を計算して見せるか。「特例が使えます」で終わる事務所と、どの土地に何㎡使うといくら下がるかを出す事務所では精度が違います。→ 後者の方が同じ判断を何度も扱っていると判定できます。
判定ポイント2:3年縛りの例外について規模の確認を求めてくるか。物件数・室数・駐車場の台数を聞かない事務所は、例外の判定をしていません。→ 最初に規模を確認する事務所の方が実務を分かっています。
判定ポイント3:駐車場の現況確認をするか。舗装の有無は写真や固定資産税の課税明細で確認できます。→ 現況を見ずに結論を出す事務所は、否認のリスクを抱えたままです。
相談しないまま進めるリスク
自分で進めた結果、特例を取りこぼすケースには共通した原因があります。
【相談しないまま進めた場合に起きること】
- 有利判定をせずに面積を割り振り、節税額が数十万〜数百万円減る
- 付表1への記載を忘れ、要件を満たしていたのに特例が適用されない
- 3年以内に貸付を始めた土地に適用し、税務調査で否認される
- 構築物のない青空駐車場に適用し、追徴税額と加算税を負う
- 未分割で見込書を出さず、後から特例を使う権利を失う
- 規模が落ちた期間を見落とし、例外が使えない土地に適用してしまう
重要ポイント:この6つのうち付表1の記載漏れと見込書の未提出は、申告期限を過ぎると取り戻せません。
依頼した場合と自分で申告した場合の比較
| 項目 | 税理士に依頼 | 自分で申告 |
|---|---|---|
| 有利判定 | 計算して最大化できる | 割り振りを誤ると節税額が減る |
| 3年縛りの判定 | 規模と期間を確認して判定 | 誤適用で否認される恐れ |
| 駐車場の構築物 | 現況と課税明細で確認 | 自己判断のまま申告 |
| 付表1の記載 | 漏れなく反映 | 記載漏れで適用されない例がある |
| 総合 | 報酬を上回る効果が期待できる | 取りこぼしと否認で高くつくことがある |
表の見方:金額の大きさは土地の評価額で変わりますが、200㎡・50%の減額は評価額が大きいほど効きます。評価額が高い土地を持っている場合ほど、判定の精度が結果を左右します。
一括相談・見積りの手順|STEP1〜STEP4
STEP1
相続の概要を整理する
土地の所在地と面積、貸付を始めた時期、物件数・室数・駐車場の台数、相続人の構成を整理します。貸付の開始時期は3年縛りの判定に直結するので必ず確認します。
土地の所在地と面積、貸付を始めた時期、物件数・室数・駐車場の台数、相続人の構成を整理します。貸付の開始時期は3年縛りの判定に直結するので必ず確認します。
⬇
STEP2
一括見積り・相談サービスに依頼する
相続税申告・相続税の節税・確定申告・準確定申告など希望する内容を明記し、3〜5の事務所に同時に打診します。所有している不動産の所在地と広さも記載します。財産の種類や相続人の人数は可能な限り正確に伝えると見積りの精度が上がります。フォームの記入は5分程度です。
相続税申告・相続税の節税・確定申告・準確定申告など希望する内容を明記し、3〜5の事務所に同時に打診します。所有している不動産の所在地と広さも記載します。財産の種類や相続人の人数は可能な限り正確に伝えると見積りの精度が上がります。フォームの記入は5分程度です。
⬇
STEP3
見積りと初回相談を受ける
各事務所から提案内容、試算した相続税額、報酬額が記載された見積りが届きます。気になる事務所と初回相談を実施し、有利判定の考え方と3年縛りの扱いを確認します。
各事務所から提案内容、試算した相続税額、報酬額が記載された見積りが届きます。気になる事務所と初回相談を実施し、有利判定の考え方と3年縛りの扱いを確認します。
⬇
STEP4
税理士を選定・正式依頼する
提案内容の質、説明の丁寧さ、報酬の納得性で選定します。相続開始から7か月以内に決めるのが目安です。評価に時間がかかる土地があるほど、早く決める必要があります。
提案内容の質、説明の丁寧さ、報酬の納得性で選定します。相続開始から7か月以内に決めるのが目安です。評価に時間がかかる土地があるほど、早く決める必要があります。
よくある質問(FAQ)
Q. 青空駐車場は相続前に砂利を敷けば特例が使えますか?
砂利敷きを行えば「構築物あり」として特例の対象になる可能性があります。ただし2018年の改正により、相続開始前3年以内に新たに貸付事業を開始した場合は「3年縛り」の対象になります。
砂利を敷いて月極駐車場を始めてから3年以内に相続が発生した場合は、事業的規模の例外に該当しない限り特例を適用できません。生前対策は早めに実施してください。
Q. 相続したアパートの一部に空室がある場合、空室部分の敷地も特例が使えますか?
空室が「一時的な空室」と認められる場合は、空室部分の敷地も含めて特例を適用できます。退去後すぐに募集を行っていて、空室期間が概ね1〜2か月程度であれば一時的な空室として扱われる可能性が高いです。
ただし長期間の空室や、募集活動がない場合は認められないこともあります。
Q. 特定居住用宅地等(自宅)と貸付事業用宅地等(アパート)は両方同時に使えますか?
両方を同時に使うことはできますが、貸付事業用の200㎡は特定居住用との按分計算で制約されます。特定居住用に全面積(330㎡)を使うと、貸付事業用に使える面積はゼロになります。
有利判定の計算を行い、節税額が最大になる組み合わせを選んでください。
Q. 相続開始前3年以内に購入したアパートでも特例が使えますか?
2018年の改正により、相続開始前3年以内に新たに貸付事業の用に供された宅地は原則として特例の対象外です。ただし相続開始の日まで3年を超えて事業的規模(5棟10室等)の貸付を続けていた人が、自分の貸付に使った場合は例外として適用できます。
既存の物件数・室数を確認し、事業的規模を満たしているかを確かめてください。
Q. コインパーキングとして貸し付けている土地は特例が使えますか?
コインパーキングの土地も、精算機やフラップ板、舗装などの構築物があれば特例の対象になります。ただし構築物が誰の所有かによって扱いが変わることがあります。
業者が設備を設置して一括借上げしている場合は、その設備が「構築物」として認められるかを確認してください。
まとめ|貸付事業用宅地等は要件と使う土地の選び方で結果が決まる
貸付事業用宅地等の特例について、重要なポイントを整理します。
- アパート・駐車場・貸宅地など貸付に使っていた土地を、200㎡まで50%減額できる
- 建物か構築物の敷地であること、相当の対価で貸していること、申告期限まで貸付と保有を続けることが要件
- 3年以内に新たに貸し始めた土地は原則対象外。3年超えて事業と呼べる規模で貸していた本人の貸付なら例外になる
- 契約更新・建替え・相続での取得は「新たな貸付」に当たらない
- 青空駐車場は対象外。自家用の区画や舗装していない部分も除かれる
- 自宅や他の土地と組み合わせるときは、1㎡あたりの減額で有利な土地を選ぶ
- 未分割なら分割見込書を添えて申告し、3年以内の分割で後から適用する
今すぐ取るべき行動
- 貸している土地ごとに、貸付を始めた時期・賃料・舗装の状態を確認する
- 相続が起きていれば、相続税の対応実績がある税理士に要件の判定と有利判定を依頼する
- 相続前なら、青空駐車場の舗装や使用貸借の見直しを早めに検討する
※本記事は2026年10月時点の法令・税率に基づいて作成しています。税制は改正されることがありますので、申告前には必ず税理士または税務署へご確認ください。本記事の内容は一般的な情報提供を目的としており、個別の税務相談に代わるものではありません。