


子どものいない夫婦では、夫が亡くなっても全財産が妻に渡るとは限りません。亡くなった人の親や兄弟姉妹が相続人になります。
相続人が誰になるかは、亡くなった人の親と兄弟姉妹が生きているかで決まります。組み合わせによって配偶者の取り分も、納める相続税の額も変わります。
見落とされやすいのが兄弟姉妹や甥・姪が相続人になると相続税が1.2倍になる点です。子や親が相続人のときには起きない加算です。
もうひとつが二次相続です。配偶者が亡くなった後、財産は配偶者側の兄弟姉妹に渡ります。夫の側の家系には戻りません。
対策の中心は遺言です。兄弟姉妹には遺留分がないため、遺言があれば取り分をゼロにできます。ただし親が生きている場合は6分の1が残ります。
この記事では、相続人になる4つのパターン、1.2倍の加算、家族構成別の税額、特有の落とし穴、二次相続のリスク、配偶者に残すための生前対策までを解説します。
▼ この記事の3行まとめ


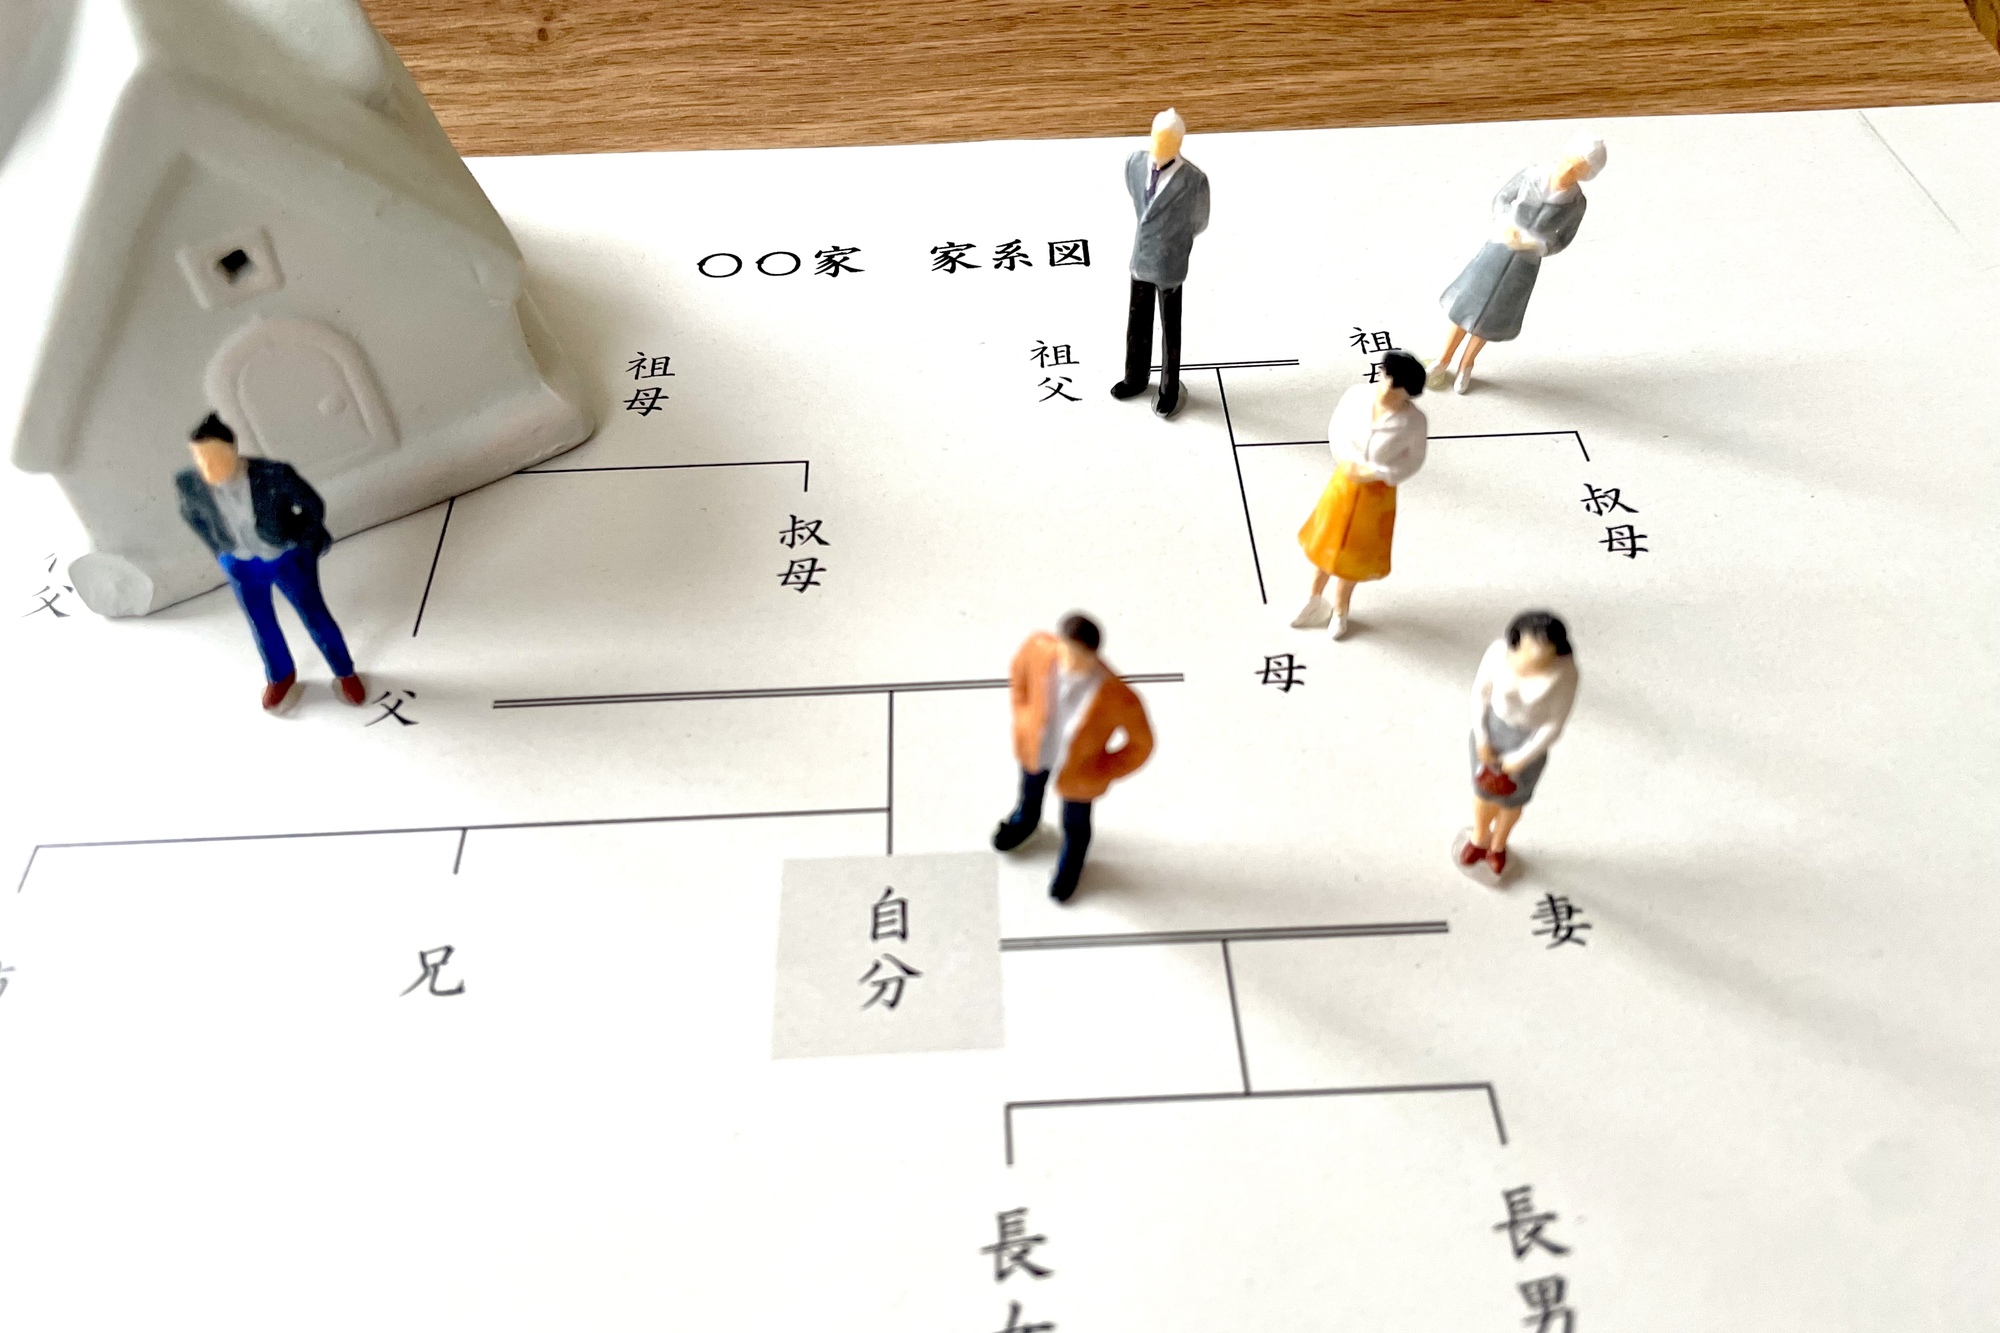
出発点は相続人の確定です。亡くなった人の親と兄弟姉妹が生きているかで4つに分かれます。自分がどれに当たるかで、取れる対策が変わります。
子がいてもいなくても配偶者は常に相続人で、それに加わる血族には順位があり、上の順位がいれば下は相続人になりません。子がいない場合は第1順位が空くため、第2順位の親に権利が移ります。
| 相続人 | 子なし夫婦の場合 | |
|---|---|---|
| 配偶者 | 常に相続人 | 必ず相続人になる |
| 第1順位 | 子・孫(直系卑属) | いないので飛ばされる |
| 第2順位 | 親・祖父母(直系尊属) | 生きていれば配偶者と一緒に相続人になる |
| 第3順位 | 兄弟姉妹・甥・姪 | 親も祖父母も亡くなっている場合に相続人になる |
表の見方:黄色の2つが子なし夫婦で問題になる順位です。親が1人でも生きていれば、兄弟姉妹は相続人になりません。順位が上の人がいる限り、下の順位に権利は回りません。
重要ポイント:配偶者から見ると、相続人になるのは義理の親か義理の兄弟姉妹です。関係が良好でない場合、遺産分割の協議が難航します。
もっとも間違えられているのがここです。配偶者と親のときと、配偶者と兄弟姉妹のときで割合が違います。民法900条に書かれています。
| 相続人の組み合わせ | 配偶者 | もう一方 | 根拠 |
|---|---|---|---|
| 配偶者と子 | 2分の1 | 2分の1 | 民法900条1号 |
| 配偶者と親 | 3分の2 | 3分の1 | 民法900条2号 |
| 配偶者と兄弟姉妹 | 4分の3 | 4分の1 | 民法900条3号 |
| 配偶者のみ | 全部 | — | — |
表の見方:黄色の2行を混同しないでください。親が相続人なら配偶者は3分の2、兄弟姉妹なら4分の3です。親が相続人のほうが配偶者の取り分は小さくなります。
重要ポイント:親や兄弟姉妹が複数いる場合は、その人たちの取り分を頭数で等しく分けます。親2人なら3分の1を半分ずつで各6分の1、兄弟3人なら4分の1を3等分で各12分の1です。
亡くなった人の兄弟姉妹に、父か母の一方だけが同じ人がいる場合は注意が必要です。その人の取り分は、父母の両方が同じ兄弟姉妹の半分になります(民法900条4号)。
再婚した親の子や、親が認知した子が当たります。戸籍を取り寄せて初めて分かることも少なくありません。
| 遺産1億円・兄弟姉妹2人の場合 | 両親が同じ兄弟2人 | 両親が同じ兄弟1人+片親だけ同じ兄弟1人 |
|---|---|---|
| 配偶者の取り分 | 4分の3 | 4分の3 |
| 兄弟姉妹の取り分 | 各8分の1 | 両親が同じ兄弟6分の1・片親だけ同じ兄弟12分の1 |
| 基礎控除 | 4,800万円 | 4,800万円(人数は1人ずつ数える) |
| 相続税の総額 | 約710万円 | 約710万円 |
| 兄弟姉妹の納税額(1.2倍の後) | 各約107万円 | 約142万円と約71万円 |
表の見方:相続税の総額は変わらず、兄弟姉妹の間で負担が2対1に分かれます。片親だけ同じ兄弟姉妹も、基礎控除の人数には1人として数えます。
計算ロジック:課税される遺産5,200万円を配偶者3,900万円、兄弟866万円、片親だけ同じ兄弟433万円に分け、税率を掛けて合計すると約710万円です。法定相続分どおりに取得した前提で按分し、1.2倍しています(2026年時点の税率)。
重要ポイント:この場合も兄弟姉妹には遺留分がありません。遺言で配偶者に全部を渡せば、取り分の計算そのものが不要になります。
遺言で取り分をゼロにできるかは相手に遺留分があるかどうかで決まります。ここが子なし夫婦の対策の分かれ目になります。
| 相続人 | 遺留分 | 遺言でゼロにできるか | 遺留分の割合 |
|---|---|---|---|
| 親 | ある | できない | 親全体で6分の1(2人なら各12分の1) |
| 兄弟姉妹 | ない | できる | — |
| 甥・姪 | ない | できる | — |
| 配偶者 | ある | — | 2分の1(親がいる場合は3分の1) |
表の見方:黄色の2つには遺留分がありません。兄弟姉妹と甥・姪は、遺言があれば1円も受け取れません。子なし夫婦にとってもっとも重要な事実です。
重要ポイント:薄赤の親だけが例外です。親が生きている場合、遺言があっても6分の1は残ります。遺言だけでは完全に配偶者へ集められません。
計算ロジック:民法1042条は、遺留分の全体を原則2分の1(直系尊属だけが相続人の場合は3分の1)と定め、それに各自の法定相続分を掛けたものが個別の遺留分になると定めています。親の場合は2分の1×3分の1で6分の1です。
参照元:e-Gov法令検索 民法(第1042条 遺留分の帰属及びその割合)
ここまでの内容を1つの表にまとめると、自分がどのパターンかで、遺言の効き方が決まります。
| パターン | 相続人 | 配偶者の取り分 | 遺留分 | 1.2倍の加算 |
|---|---|---|---|---|
| ①配偶者と親 | 配偶者・親 | 3分の2 | 親にある(6分の1) | なし |
| ②配偶者と兄弟姉妹 | 配偶者・兄弟姉妹 | 4分の3 | ない | ある |
| ③配偶者と甥・姪 | 配偶者・甥・姪 | 4分の3 | ない | ある |
| ④配偶者のみ | 配偶者だけ | 全部 | なし | なし |
表の見方:薄赤の①だけが遺言で完全に配偶者へ集められないパターンです。②③は遺言があれば配偶者が全部取得できます。
重要ポイント:黄色の②③には遺留分がない代わりに1.2倍の加算があるという組み合わせになっています。遺言を作れば加算も発生しません。
甥・姪が相続人になるのは、兄弟姉妹が先に亡くなっている場合です。代襲は1代限りで、甥・姪の子には権利が回りません。
代襲相続が起きる条件と法定相続分の計算は、下記の記事で解説しています。
子なし夫婦に特有の負担がここです。兄弟姉妹や甥・姪が相続すると、その人の相続税が1.2倍になります。子や親が相続人のときには起きません。
対象は配偶者・子・親以外の人です。亡くなった人と血縁が近い人ほど加算されない設計になっています。
| 続柄 | 1.2倍の加算 | 理由 |
|---|---|---|
| 配偶者 | なし | 一親等の血族に準じる扱い |
| 親 | なし | 一親等の血族 |
| 兄弟姉妹 | ある | 二親等になる |
| 甥・姪 | ある | 三親等になる |
| 遺言で財産を渡した友人や団体 | ある | 血族でない |
表の見方:薄赤の3つが加算の対象です。子なし夫婦でパターン②③に当たると、必ず加算が発生します。
重要ポイント:親が相続人のパターン①では加算がありません。親が生きているほうが税額は軽く、亡くなっていると重くなるという関係です。配偶者の取り分は増えるのに、税負担は上がります。
計算には順番があり、先に1.2倍にして、その後で控除を引きます。逆にすると税額が合いません。
| 前提:兄の本来の税額200万円 | 正しい順番 | 誤った順番 |
|---|---|---|
| 1番目 | 加算:200万円×1.2=240万円 | 控除を先に引く |
| 2番目 | 控除があれば240万円から引く | その後に1.2倍する |
| 結果 | 加算は本来の税額に対して40万円 | 加算額が小さくなり計算が合わない |
表の見方:加算の対象は控除を引く前の税額です。控除分にまで加算が及ばないよう、この順番になっています。
重要ポイント:兄弟姉妹に使える控除は限られます。配偶者の税額軽減は使えず、未成年者控除や障害者控除も該当者がいる場合だけです。実際には加算された金額をそのまま納めることが多くなります。
兄弟姉妹が相続人になる場合の税額と、加算を含めた対策は下記の記事で解説しています。
加算を避ける方法は単純で、兄弟姉妹や甥・姪が財産を取得しなければ、加算は起きません。遺留分がないので、遺言だけで実現できます。
| 遺言なし | 遺言あり(全部を配偶者へ) | |
|---|---|---|
| 兄弟姉妹の取得額(遺産1億円) | 2,500万円 | 0円 |
| 兄弟姉妹の相続税 | 発生する(1.2倍) | 0円 |
| 配偶者の取得額 | 7,500万円 | 1億円 |
| 配偶者の相続税 | 0円(配偶者の税額軽減) | 0円(同じ) |
| 家族全体の納税額 | 発生する | 0円 |
表の見方:黄色の2行が結論です。配偶者は遺言があってもなくても0円で、差が出るのは兄弟姉妹の分だけです。
重要ポイント:配偶者の税額軽減は1億6,000万円か法定相続分のどちらか多い額まで税額が0円になります。子なし夫婦では法定相続分が4分の3または3分の2と大きいため、遺産の全部を配偶者が取得しても0円になるケースが多くなります。
兄弟姉妹や甥・姪に渡したい家庭もあります。1.2倍の加算はかかりますが、渡すこと自体は自由です。税額を知ったうえで判断してください。
| 渡し方 | 加算 | 相続税以外の違い |
|---|---|---|
| 法定相続分どおりに相続させる | ある | 遺産分割の協議が必要になる |
| 遺言で特定の甥・姪に渡す(遺贈) | ある | 協議は不要。渡す相手と金額を指定できる |
| 生前に贈与する | 相続税ではなく贈与税 | 年110万円までは贈与税がかからない |
| 生命保険の受取人に指定する | ある(みなし相続財産) | 相続人でなければ非課税の枠は使えない(兄弟姉妹の代わりに相続人になった甥・姪は使える) |
表の見方:薄赤の2つはどちらも加算の対象です。相続でも遺贈でも、甥・姪が受け取れば1.2倍になります。
重要ポイント:黄色の生前贈与なら加算はありません。毎年110万円ずつ渡していけば、贈与税も相続税もかかりません。甥・姪が相続や遺贈で何も受け取らなければ、亡くなる前7年以内の贈与も足し戻されません。遺言や生命保険で財産を渡すと足し戻しの対象になります。
生命保険の非課税枠は法定相続人の数で決まるため、相続人でない甥・姪が受取人だと枠は使えません。受取人を誰にするかで税額が変わります。



計算そのものは通常の相続と同じです。違うのは相続人の数と法定相続分、そして1.2倍の加算です。5つの段階に分けて確認してください。
遺産がこの枠に収まれば相続税はかかりません。3,000万円に600万円×相続人の数を足した金額が基礎控除です。子なし夫婦では相続人の数が少なくなりやすい点に注意してください。
| 家族構成 | 相続人の数 | 基礎控除 |
|---|---|---|
| 配偶者のみ | 1人 | 3,600万円 |
| 配偶者と親1人 | 2人 | 4,200万円 |
| 配偶者と親2人 | 3人 | 4,800万円 |
| 配偶者と兄弟1人 | 2人 | 4,200万円 |
| 配偶者と兄弟3人 | 4人 | 5,400万円 |
表の見方:薄赤の配偶者のみがもっとも基礎控除が小さくなるケースです。相続人が1人だと3,600万円しかありません。
重要ポイント:黄色の行は逆に有利です。兄弟が多いほど基礎控除が広がります。ただし相続人が増えるぶん、遺産分割の協議に参加する人も増えます。
遺産がこの枠に収まるかどうかの判定と、早見表は下記の記事で解説しています。
税額を出す手順は決まっていて、法定相続分で分けて計算し、その後で実際の取得割合に按分します。実際にどう分けたかは、総額の計算には影響しません。
⬇
⬇
⬇
⬇
重要ポイント:4番目が見落とされます。遺言で配偶者が全部取得すれば、按分の段階で配偶者に全部が寄ります。配偶者の税額軽減で0円になるため、家族全体の納税額も0円になります。
速算表の使い方と端数の処理、按分割合の出し方は下記の記事で解説しています。

同じ遺産1億円でも、誰が相続人になるかで納税額が変わります。法定相続分どおりに分けた場合の5パターンを並べます。
親も兄弟姉妹も亡くなっている場合です。配偶者が全部を取得し、税額軽減で0円になります。遺産分割の協議も不要で、手続きがもっとも軽く済みます。
| 項目 | 金額 |
|---|---|
| 遺産の合計 | 1億円 |
| 基礎控除(相続人1人) | 3,600万円 |
| 課税される遺産 | 6,400万円 |
| 相続税の総額 | 1,220万円 |
| 配偶者の税額軽減の後 | 0円 |
表の見方:黄色の行が結果です。1億円は1億6,000万円以下なので、配偶者の税額は0円になります。相続人が1人でも税額軽減の効果は変わりません。
重要ポイント:0円でも申告書を出さないと税額軽減は使えません。計算して0円になったから提出しなくてよいという判断は誤りです。
親が生きている場合は、配偶者が3分の2、親が合わせて3分の1を取得します。親には遺留分があるため、遺言でも取り分をゼロにはできません。
| 項目 | 金額 |
|---|---|
| 遺産の合計 | 1億円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税される遺産 | 5,200万円 |
| 相続税の総額 | 約667万円 |
| 配偶者の税額(税額軽減の後) | 0円 |
| 親2人が納める額の合計 | 約222万円 |
表の見方:黄色の総額から、薄赤の親の分だけが残ります。配偶者の分は税額軽減で0円になります。納税するのは義理の父母だけという形になります。
計算ロジック:課税される遺産5,200万円を配偶者3分の2の3,466万円、親各6分の1の866万円に分けて税率を掛けます。配偶者分が約493万円、親が各約87万円で総額約667万円です。実際の取得割合で按分すると、親2人の負担は約222万円になります。
重要ポイント:このパターンでは遺言を書いても親の遺留分6分の1は残ります。親の取り分をゼロにはできないため、税額も完全には消えません。
親が亡くなり兄弟姉妹が相続人になる場合です。配偶者が4分の3、兄弟が4分の1を取得し、兄弟の税額には1.2倍の加算がかかります。
| 項目 | 金額 |
|---|---|
| 遺産の合計 | 1億円 |
| 基礎控除(相続人2人) | 4,200万円 |
| 課税される遺産 | 5,800万円 |
| 相続税の総額 | 約838万円 |
| 配偶者の税額(税額軽減の後) | 0円 |
| 兄の税額(加算の前) | 約209万円 |
| 1.2倍にした後の兄の納税額 | 約251万円 |
表の見方:薄赤の行に加算が効いています。209万円が251万円になり、42万円増えます。この加算は子や親が相続人のときには発生しません。
重要ポイント:この251万円は遺言を1枚書くだけでゼロになります。兄弟姉妹には遺留分がないためです。
兄弟姉妹が多い場合は、基礎控除が5,400万円に広がるため、相続税の総額は下がります。ただし協議に参加する人数は増えます。
| 項目 | 金額 |
|---|---|
| 遺産の合計 | 1億円 |
| 基礎控除(相続人4人) | 5,400万円 |
| 課税される遺産 | 4,600万円 |
| 相続税の総額 | 約605万円 |
| 配偶者の税額(税額軽減の後) | 0円 |
| 兄弟3人の税額の合計(加算の前) | 約151万円 |
| 1.2倍にした後の合計 | 約181万円 |
表の見方:パターンCと比べると兄弟が増えたぶん基礎控除が広がり、総額は下がります。838万円から605万円へ、233万円分軽くなっています。
重要ポイント:税額は下がりますが遺産分割の協議に参加する人が4人になります。義理の兄弟姉妹3人と協議をまとめる必要があり、申告期限の10か月に間に合わないリスクが上がります。
パターンDと同じ家族構成で遺言に「全部を配偶者に」と書いた場合です。兄弟姉妹には遺留分がないため、この指定がそのまま通ります。
| 遺言なし(パターンD) | 遺言あり | |
|---|---|---|
| 兄弟3人の取得額 | 2,500万円 | 0円 |
| 兄弟3人の納税額 | 約181万円 | 0円 |
| 配偶者の取得額 | 7,500万円 | 1億円 |
| 配偶者の納税額 | 0円 | 0円 |
| 家族全体の納税額 | 約181万円 | 0円 |
| 協議に必要な人数 | 4人 | 0人(協議は不要) |
表の見方:黄色の2行が遺言の効果です。納税額181万円がゼロになり、協議そのものが不要になります。相続税の総額は605万円のままですが、実際に納める人がいなくなります。
重要ポイント:金額より協議が不要になることのほうが大きいと言えます。会ったことのない甥・姪と連絡を取り、全員の署名と実印を集める作業がなくなります。
あてはめ:公正証書遺言の作成費用は遺産1億円なら手数料と専門家報酬で20万円から40万円程度です。181万円の納税と協議の手間を考えれば、費用対効果は明確です。
最後に全部を並べると、納税額が発生するのは配偶者以外が取得したときだけで、配偶者が全部を取得すれば税額軽減で0円になります。
| パターン | 相続人 | 基礎控除 | 相続税の総額 | 実際の納税額 |
|---|---|---|---|---|
| A | 配偶者のみ | 3,600万円 | 1,220万円 | 0円 |
| B | 配偶者と親2人 | 4,800万円 | 約667万円 | 約222万円 |
| C | 配偶者と兄弟1人 | 4,200万円 | 約838万円 | 約251万円 |
| D | 配偶者と兄弟3人 | 5,400万円 | 約605万円 | 約181万円 |
| E | Dと同じ+遺言 | 5,400万円 | 約605万円 | 0円 |
表の見方:黄色のAとEが納税額0円です。配偶者だけが取得すれば、税額軽減で全額が消えます。AとEの違いは、遺言があるかどうかだけです。
重要ポイント:薄赤のBだけは、親が遺留分を請求すると遺言があっても0円になりません。親の遺留分6分の1が残るためです。親が生きている家庭では、遺言に加えて別の対策を組み合わせる必要があります。
なお税額が0円になるパターンでも、申告そのものが不要とは限りません。基礎控除の枠に収まって0円なら申告は不要ですが、配偶者の税額軽減を使って0円にする場合は申告書の提出が条件になります。判定の手順は下記の記事で解説しています。
制度を知らないことより思い込みで対策をしないことが損につながります。相談の現場で実際に起きている5つを挙げます。
もっとも多い誤解ですが、子がいなければ配偶者に全部という決まりはありません。遺言がなければ、法定相続分どおりに分けることになります。
| 思い込み | 実際 |
|---|---|
| 子がいないから全部が配偶者に渡る | 親か兄弟姉妹が相続人になり、3分の1または4分の1を取得する |
| 兄弟は遠慮して受け取らないはず | 受け取らないという合意も、全員の署名と実印が必要 |
| 疎遠なら相続人から外れる | 関係の疎遠さは相続権に影響しない |
表の見方:3つとも関係の良し悪しと相続権は別という点で共通しています。受け取らないと言ってくれる場合でも、書面と手続きが必要です。
重要ポイント:まず確認すべきは自分の親と兄弟姉妹が生きているかです。生きている人が1人でもいれば、遺言なしでは配偶者に全部は渡りません。
兄弟姉妹には遺留分がありませんが、親にはあります。遺言に「全部を配偶者に」と書いても、親は6分の1を請求できます。
| 相続人 | 遺言の効果 | 残る取り分 |
|---|---|---|
| 兄弟姉妹・甥・姪 | 完全に排除できる | 0 |
| 親 | 取り分を減らせるが排除はできない | 6分の1 |
表の見方:薄赤の親だけが例外です。遺産1億円なら約1,667万円が親に残る計算になります。
重要ポイント:親が生きている場合の対策は遺留分を前提に設計することです。遺言で配偶者の取り分を最大にしたうえで、生命保険を使って配偶者に現金を残す方法が併せて使われます。
親が高齢の場合、親が先に亡くなれば相続人は兄弟姉妹に移り、遺留分がなくなります。状況が変わったら遺言を見直してください。
見落とされやすいのが過去の婚姻で生まれた子です。一緒に暮らしていなくても第1順位の相続人になります。
【この場合に起きること】
戸籍をたどれば必ず判明します。心当たりがある場合は、生前に戸籍を取り寄せて確認してください。
この場合は「子なし夫婦」ではなくなるため、本記事で説明した4パターンには当てはまりません。遺留分も4分の1と大きくなります。
兄弟姉妹が先に亡くなっているとその子である甥・姪が相続人になります。面識がないことも珍しくありません。
| 状況 | 必要になる作業 |
|---|---|
| 甥・姪が複数いて連絡先が分からない | 戸籍と住民票をたどって全員を特定する |
| 海外に住んでいる | 署名証明や在留証明の取得に時間がかかる |
| 協議に応じてくれない | 家庭裁判所の調停に進むことになる |
| 1人でも欠けている | 遺産分割協議は成立しない |
表の見方:どれも時間がかかることが共通しています。申告期限は10か月しかありません。
重要ポイント:遺言があればこの作業のすべてが不要になります。甥・姪には遺留分がないため、連絡を取る必要すらありません。
協議がまとまらないと配偶者の税額軽減が使えません。税額が0円になるはずの相続で、いったん納税が発生します。
⬇
⬇
重要ポイント:分割見込書の添付を忘れると、原則として後から分割が済んでも税額軽減を使えません。未分割で申告する場合は、添付漏れがないか必ず確認してください。
参照元:国税庁 No.4208 相続財産が分割されていないときの申告
未分割で申告する手順と、後から取り戻す方法は下記の記事で解説しています。
遺言には作るときに判断能力があることが必要です。認知症が進むと作れなくなり、後から本人の意思を残す手段がなくなります。
| 状態 | 遺言を作れるか | 取れる手段 |
|---|---|---|
| 判断能力に問題がない | 作れる | 公正証書遺言・自筆証書遺言のどちらも選べる |
| 軽度の認知症で、意思を確認できる | 作れる場合がある | 公正証書で医師の診断書を添えるなど、後の争いに備える |
| 判断能力が失われている | 作れない | 法定相続分どおりに分けることになる |
| すでに成年後見が始まっている | 原則として作れない | 後見人は本人に代わって遺言を作れない |
表の見方:薄赤の状態になると遺言という選択肢そのものが消えます。子なし夫婦では、これが最大の時間的な制約になります。
重要ポイント:夫婦のどちらかが先に判断能力を失うと、その人の側の遺言だけが作れないまま残ります。二次相続の行き先が決まらないため、夫婦そろって元気なうちに2枚とも作ることが要点です。
あわせて任意後見の契約も検討してください。判断できなくなった後の財産管理を任せる人を、自分で決められます。子なし夫婦では、任せる相手を早めに決めておく意味が大きくなります。
一次相続で配偶者が全部を取得しても、話は終わりません。配偶者が亡くなったとき、財産は配偶者側の親族に渡ります。亡くなった夫の家系には戻りません。
子なし夫婦では二次相続で相続人がさらに少なくなります。配偶者の親も亡くなっていれば、配偶者の兄弟姉妹が相続人になります。
| 段階 | 亡くなる人 | 相続人 | 財産の行き先 |
|---|---|---|---|
| 一次相続 | 夫 | 妻と夫の兄弟姉妹 | 遺言があれば妻が全部 |
| 二次相続 | 妻 | 妻の兄弟姉妹(または甥・姪) | 妻側の親族へ。夫の家系には戻らない |
| 妻に相続人がいない場合 | 妻 | 誰もいない | 特別縁故者への分与を経て、残りは国庫へ |
表の見方:薄赤の行が問題の核心です。夫が残した財産が、夫と血縁のない妻の兄弟姉妹に渡ります。夫の甥・姪には1円も行きません。
重要ポイント:黄色の行も子なし夫婦では現実的です。相続人が誰もいないと財産は最終的に国のものになります。誰かに残したいなら、配偶者側でも遺言が必要です。
税額が重くなる理由は2つで、配偶者の税額軽減が使えず、相続人の数も減るためです。
| 一次相続 | 二次相続 | |
|---|---|---|
| 遺産(一次で妻が全部取得した場合) | 1億円 | 1億円 |
| 配偶者の税額軽減 | 使える | 使えない(配偶者がいない) |
| 相続人(妻の兄弟2人と仮定) | 2〜4人 | 2人 |
| 基礎控除 | 4,200万〜5,400万円 | 4,200万円 |
| 納税額 | 0円にできる | 発生する |
表の見方:薄赤の2行が二次相続で不利になる点です。一次相続で0円だった家庭が、二次相続では納税することになります。
計算ロジック:妻の相続人が兄弟2人の場合、基礎控除4,200万円を引いた5,800万円が課税対象です。兄弟が法定相続分どおりに分けると総額は約770万円で、1.2倍の加算が乗って約924万円になります。
重要ポイント:一次相続で配偶者に全部を集めると、二次相続の税額が最大になります。子なし夫婦では、一次で受け取るのは夫の兄弟姉妹、二次で受け取るのは妻の兄弟姉妹です。どちらにも1.2倍の加算がかかります。
一次相続で妻にどれだけ渡すかで、一次と二次を合わせた税額が変わります。妻が全部取得すると、合計はかえって重くなります。
子なし夫婦では、一次で妻以外が受け取ると夫の兄弟姉妹に、二次では妻の兄弟姉妹に財産が渡ります。どちらにも1.2倍の加算がかかる点が、子のいる家庭と違います。
| 妻の取得割合 | 一次(遺産1億円) | 二次(遺産1億円) | 合計(遺産1億円) | 合計(遺産2億円) |
|---|---|---|---|---|
| 全部 | 0円 | 924万円 | 924万円 | 4,434万円 |
| 4分の3(法定相続分) | 213万円 | 474万円 | 687万円 | 3,207万円 |
| 2分の1 | 426万円 | 96万円 | 522万円 | 2,922万円 |
| 4分の1 | 639万円 | 0円 | 639万円 | 3,093万円 |
| 取得しない | 852万円 | 0円 | 852万円 | 3,996万円 |
表の見方:遺産1億円では、妻が全部取得すると924万円、半分なら522万円で、402万円の差が出ます。遺産2億円でも、全部取得が4,434万円ともっとも重くなります。
計算ロジック:【前提】夫の兄弟2人・妻の兄弟2人が相続人、妻の固有財産は0円、二次相続は一次の10年超後とします。一次は相続税の総額×兄弟の取得割合×1.2、二次は妻が取得した額から一次で妻が納めた税を引いて計算しました(2026年時点の税率)。
重要ポイント:夫の兄弟に渡した分は妻の生活資金になりません。まず妻の老後資金と住まいを確保し、残りで分け方を決めてください。5%刻みで計算すると、遺産1億円では妻が45%取得したときの505万円がもっとも軽くなります。
二次相続が一次の10年以内に起きると、一次で妻が納めた税の一部を差し引く相次相続控除が使えます。遺産2億円で妻が全部取得した場合などは、二次の税額がこの表より軽くなります。
一次相続と二次相続を通した配分の考え方は、下記の記事で解説しています。
結論から言うと、夫と妻の両方が遺言を作らないと、財産の行き先は決まりません。一方だけでは半分しか解決しません。
【遺言を2枚作ると決まること】
遺言がなければ、二次相続の行き先は法律で自動的に決まります。意思を残せるのは遺言だけです。
妻の遺言では夫の側の甥・姪を受取人に指定することもできます。その場合は相続人ではないため遺贈になり、1.2倍の加算の対象になります。
渡す相手が決まっていない場合でも、遺言執行者だけ決めておく価値があります。手続きを進める人がいないと、財産が動かせないまま時間が過ぎます。
子なし夫婦では配偶者に先立たれてから自分の相続が起きるケースも多くあります。この場合、相続人は自分の親か兄弟姉妹だけになります。
| 自分の状況 | 相続人 | 配偶者側の親族の権利 |
|---|---|---|
| 親が生きている | 親だけ | ない |
| 親が亡くなり兄弟姉妹がいる | 兄弟姉妹(または甥・姪)だけ | ない |
| 親も兄弟姉妹も甥・姪もいない | 誰もいない | ない。特別縁故者の請求がなければ国庫へ |
表の見方:3つとも共通しているのは亡くなった配偶者の親族には権利がない点です。義理の兄弟姉妹や、配偶者側の甥・姪には1円も渡りません。
重要ポイント:薄赤の状態がもっとも多くなります。配偶者に先立たれ、自分の兄弟姉妹も亡くなっていると相続人が誰もいなくなります。長年世話をしてくれた人がいても、遺言がなければ渡せません。
配偶者が亡くなった時点で遺言を作り直すことをおすすめします。配偶者を受取人にしていた遺言は、その部分が効力を持たなくなります。
夫の生命保険の受取人が妻のままで、妻が先に亡くなった場合が問題になります。受取人を変えないまま夫が亡くなると、保険金は妻の相続人が等しい割合で受け取ります(保険法46条)。
子なし夫婦では、妻の相続人は妻の親か兄弟姉妹です。夫の保険金の一部が、夫と血縁のない妻の兄弟姉妹に渡ります。
| 受取人の状態 | 保険金を受け取る人 | 相続税の扱い |
|---|---|---|
| 妻が生きている | 妻 | 非課税の枠を使える。1.2倍の加算はない |
| 妻が先に亡くなり、変更していない | 妻の相続人(妻の兄弟姉妹など) | 夫の相続人でない人は非課税の枠を使えず、1.2倍の加算がかかる |
| 自分の兄弟姉妹に変更した | 変更後の受取人 | 兄弟姉妹が相続人なら非課税の枠を使える。1.2倍の加算はかかる |
表の見方:薄赤の行では、非課税の枠を使えないうえ、1.2倍の加算までかかります。受取人を1枚の書類で変えておくだけで避けられる負担です。
重要ポイント:保険会社の約款に別の定めがあれば、そちらが優先されます。配偶者が亡くなったら、保険証券と約款で受取人を必ず確認してください。
参照元:e-Gov法令検索 保険法(第46条 保険金受取人の死亡)

子なし夫婦の二次相続では相続人が1人もいない状態が現実に起きます。配偶者に先立たれ、親も兄弟姉妹も甥・姪もいない場合です。この場合の財産の行き先は民法で決まっています。
相続人がいないとき、財産はいったん法人として扱われます。家庭裁判所が清算人を選び、公告をしてから最終的な行き先が決まります。
⬇
⬇
⬇
⬇
重要ポイント:この流れは誰かが家庭裁判所に請求しないと始まりません。請求する人がいなければ、財産は動かないまま放置されます。賃貸物件や預金が凍結されたままになるケースがあります。
参照元:e-Gov法令検索 民法(第951条・第952条 相続財産法人と清算人)
相続人でなくても故人と特別な関係があった人は財産を受け取れる可能性があります。ただし自動ではなく、家庭裁判所に請求して認められる必要があります。
| 類型 | 具体例 | 認められやすさ |
|---|---|---|
| 生計を同じくしていた人 | 同居して家計を共にしていた内縁の相手、事実上の養子 | 認められやすい |
| 療養看護に努めた人 | 長年にわたり介護や通院の付き添いをしていた人 | 認められやすい |
| その他特別の縁故があった人 | 亡くなった配偶者側の甥・姪、親しい友人、世話をした施設 | 関係の深さによる |
| 単に親族であるだけ | 付き合いのない遠縁のいとこ | 認められにくい |
表の見方:黄色の2つが条文に例示されている類型です。血縁より、生活と介護の実態が重視されます。
重要ポイント:請求できる期間は公告期間の満了後3か月以内と短く区切られています。この期間を過ぎると請求できません。
計算ロジック:特別縁故者が財産を受け取った場合、相続税の課税対象になります。相続人ではないため基礎控除は3,000万円のみ(600万円×0人)で、1.2倍の加算も適用されます。税負担は相続人が受け取る場合より重くなります。
参照元:e-Gov法令検索 民法(第958条の2 特別縁故者に対する相続財産の分与・第959条 国庫帰属)
この流れを止められるのは遺言だけです。遺言があれば、相続人がいなくても渡したい相手に財産が移ります。特別縁故者の請求を待つ必要もありません。
| 遺言なし | 遺言あり | |
|---|---|---|
| 手続きの起点 | 誰かが家庭裁判所に清算人の選任を請求する | 遺言執行者が手続きを進める |
| かかる期間 | 公告期間6か月以上+清算+分与の審判で1年以上 | 数か月 |
| 渡したい相手に渡るか | 特別縁故者として認められれば渡るが、確実ではない | 確実に渡る |
| 残った財産 | 国庫に入る | 遺言で指定した相手のもの |
表の見方:薄赤の2行が結論です。遺言がなければ、渡したい相手に渡る保証はありません。
重要ポイント:渡す相手は人でなくてもかまいません。母校や医療機関、公益団体への遺贈も遺言で指定できます。法人への遺贈には原則として相続税はかかりません。ただし不動産や株式を法人に遺贈すると、値上がり益に亡くなった人の所得税がかかります(所得税法59条)。
遺言執行者を指定しておくことも忘れないでください。相続人がいない場合、手続きを進める人は遺言執行者だけになります。指定がなければ、家庭裁判所に選任を申し立てる手間が発生します。

対策は遺言だけではありません。遺言で決められない部分を、他の手段で補います。親が生きていて遺留分が残る場合はとくに重要になります。
生命保険は受取人固有の財産になるため、遺産分割の対象になりません。協議がまとまらなくても、配偶者が確実に受け取れます。
| 項目 | 内容 |
|---|---|
| 遺産分割の対象になるか | ならない。受取人が単独で受け取れる |
| 遺留分の計算に入るか | 原則として入らない |
| 相続税の対象になるか | なる(みなし相続財産として課税される) |
| 非課税の枠 | 500万円×法定相続人の数まで非課税 |
| 受取人が配偶者以外だと | その人の財産になる。配偶者には渡らない |
表の見方:黄色の2行が生命保険の強みです。協議も遺留分も関係なく、配偶者に現金が渡ります。親の遺留分が残るケースへの備えになります。
重要ポイント:薄赤の行を必ず確認してください。受取人が古い設定のまま親や兄弟になっていることがあります。結婚前に加入した保険は、受取人を配偶者に変えているか確かめてください。
計算ロジック:非課税の枠は500万円×法定相続人の数です。子なし夫婦で相続人が配偶者と兄弟1人なら2人分の1,000万円、配偶者だけなら500万円になります。相続人が少ないぶん枠も小さくなります。
参照元:国税庁 No.4114 相続税の課税対象になる死亡保険金
非課税枠の計算と、いくらまでなら相続税がかからないかは下記の記事で解説しています。
自宅の名義を配偶者に移さなくても、住み続ける権利だけを配偶者に残せます。2020年から使えるようになった仕組みです。
| 自宅を配偶者が相続する | 配偶者居住権を設定する | |
|---|---|---|
| 自宅の所有権 | 配偶者 | 他の相続人(親や兄弟姉妹) |
| 配偶者が住み続けられるか | 住める | 住める |
| 配偶者の取得額 | 自宅の評価額の全部を使う | 居住権の分だけで済むので、預貯金を多く取得できる |
| 遺産分割で使えるか | 協議か遺言で決める | 協議か遺言で決める |
表の見方:黄色の2行が使いどころです。自宅に住み続けながら、現金も多く受け取れます。自宅の評価額が大きい家庭で効きます。
重要ポイント:子なし夫婦では使い方に注意が必要です。所有権が義理の親族に渡るため、配偶者が亡くなった後は相手のものになります。自宅を配偶者側に残したいなら、所有権ごと配偶者が取得する形にしてください。
評価額の計算方法と節税効果は、下記の記事で解説しています。
おしどり贈与とも呼ばれる仕組みです。婚姻期間が20年以上あれば、自宅または自宅を買う資金を2,000万円まで贈与税なしで渡せます。基礎控除の110万円と合わせて2,110万円までです。
【使える条件】
生前に自宅の名義を配偶者へ移しておけば、その部分は相続財産から外れ、7年以内の贈与の足し戻しも受けません。ただし亡くなる前10年以内の贈与は、親の遺留分を計算するときの財産に含まれます(民法1044条3項)。
注意点は費用です。登録免許税と不動産取得税がかかるため、相続で取得するより諸費用が高くなります。節税だけを目的にすると、かえって損になることがあります。
それでも確実に配偶者の名義にしておけるという安心を優先する家庭では選ばれます。親の遺留分を減らす目的なら、贈与から10年以上たつ必要があります。
参照元:国税庁 No.4452 夫婦の間で居住用の不動産を贈与したときの配偶者控除
夫婦間の贈与と相続でどちらが有利かは、財産の規模と諸費用で変わります。配偶者控除の仕組みと二次相続を含めた設計は、下記の記事で解説しています。
子なし夫婦では配偶者が亡くなった後に手続きをする人がいません。認知症などで判断できなくなった場合も同じです。
| 備え | 何ができるか | いつ効くか |
|---|---|---|
| 任意後見 | 判断できなくなったときの財産管理を任せる人を決めておく | 判断能力が落ちてから |
| 家族信託(民事信託) | 財産の管理と承継の方法を契約で決めておく。家族信託なら判断能力があるうちに設定する | 契約した時点から |
| 死後事務委任 | 葬儀・納骨・行政への届出・遺品整理を任せる人を決めておく | 亡くなった後 |
| 遺言執行者の指定 | 遺言の内容を実現する人を決めておく | 亡くなった後 |
表の見方:黄色の死後事務委任が子なし夫婦でとくに必要になる備えです。相続人がいない場合、葬儀や部屋の片づけをする人が誰もいません。
重要ポイント:これらは相続税を減らす対策ではありません。税額とは別に、生活と手続きを回すための備えとして考えてください。
遺言には主に2つの方式があります。費用と確実さのどちらを取るかで選びます。子なし夫婦では確実さを優先する場面が多くなります。
違いは公証人が関与するかどうかです。費用は公正証書のほうが高く、確実さも高くなります。
| 公正証書遺言 | 自筆証書遺言 | |
|---|---|---|
| 作り方 | 公証役場で公証人が作成する | 自分で全文を手書きする |
| 証人 | 2人必要 | 不要 |
| 形式の不備で無効になるリスク | ほぼない | ある |
| 家庭裁判所の検認 | 不要 | 必要(法務局の保管制度を使えば不要) |
| 保管 | 原本を公証役場が保管する | 自分で保管、または法務局に預ける |
| 費用 | 手数料と専門家報酬で20万〜40万円程度 | 数千円〜(法務局の保管は1件3,900円) |
| 紛失や書き換えのリスク | ない | 自分で保管する場合はある |
表の見方:黄色の2行が実務上の差です。公正証書なら無効になる心配がなく、検認も不要です。相続が起きてすぐ手続きを始められます。
重要ポイント:自筆証書でも法務局の保管制度を使えば検認が不要になり、紛失も防げます。費用を抑えたい場合の現実的な選択肢です。ただし形式の不備を公証人がチェックしてくれるわけではありません。
あてはめ:遺産1億円の家庭で公正証書遺言を作ると20万〜40万円です。兄弟3人が相続人のケースでは約181万円の納税と協議の手間がなくなるため、費用は十分に回収できます。
遺言には財産の行き先だけでは足りず、手続きを進める人と、書けなかった財産の扱いまで書いておきます。
重要ポイント:3つ目の書き漏れ対策が実務で効きます。後から出てきた預金口座について、また協議が必要になる事態を防げます。一文を入れるだけで済みます。
4つ目も子なし夫婦では重要です。夫婦が同時期に亡くなる場合や、配偶者が先に亡くなる場合に備えて、次の受取人まで書いておくと財産の行き先が確定します。
遺言は作って終わりではありません。家族関係が変われば効き方も変わります。
⬇
⬇
⬇
重要ポイント:2番目が子なし夫婦に固有の見直しどきです。親が亡くなると遺留分の制約が消えます。遺留分を織り込んで作った遺言は、そのままだと配偶者の取り分が小さいままになります。
参照元:e-Gov法令検索 民法(第968条 自筆証書遺言・第969条 公正証書遺言)



子なし夫婦の相続は税額の計算より、財産の行き先を決めることが本題になります。遺言と税の両方を見られる相手に相談しないと、片方だけの対策になります。
相続人が誰になるかで、取れる対策がまったく変わります。親が生きているかどうかで遺留分の有無が入れ替わります。戸籍を確認して相続人を確定させるところから始まります。
【対応実績がある税理士に依頼すべき理由】
遺産1億円・相続人が配偶者と夫の兄弟3人のケースで見積りを取ると、A税理士は申告だけを請け負って納税額181万円、B税理士は生前の遺言作成から関与して納税額0円という差が出ることがあります。
同じ家族で181万円の差が生まれるのは、相続が起きる前に遺言を作れたかどうかの違いです。協議に4人が参加する手間も同時になくなります。
見積りを比べると、子なし夫婦の相続を扱った経験があるかが読み取れます。報酬額ではなく、次の3点を比較してください。どれも経験がないと出てこない内容です。
判定ポイント1:相続人の確定から始めるか|戸籍の取り寄せや、親と兄弟姉妹の生存確認を最初に提案してくるか。相続人が誰かで対策が変わるため、ここを飛ばす見積りは前提が立っていません。前の婚姻による子の有無まで確認する事務所なら、経験があると判断できます。
判定ポイント2:遺留分の有無を分けて説明するか|親が生きている場合と亡くなっている場合で、遺言の効き方が変わることを説明してくるか。兄弟姉妹に遺留分がないという説明があるかどうかが分かれ目です。
判定ポイント3:二次相続の行き先に触れるか|配偶者が亡くなった後、財産がどこへ行くかを説明してくるか。妻の側の遺言まで提案する事務所は、子なし夫婦の相続を分かっています。一次相続だけの提案は半分しか解決しません。
3点すべてに具体的な記載がある見積りを選べば、財産の行き先と税額の両方を設計できます。見積りの厚みは、そのまま検討量の差だと考えてください。
何もしないまま相続が起きると、財産の行き先は法律で自動的に決まります。後から変えることはできません。
【相談せずに進めた場合に起きること】
いずれも生前に遺言を作れば避けられます。相続が起きた後では、相続人全員の合意がなければ何も変えられません。
遺産1億円で兄弟3人が相続人のケースでは、納税額が約181万円発生します。加えて4人での協議に数か月かかり、間に合わなければ配偶者の税額軽減も使えません。
公正証書遺言の費用は20万円から40万円程度です。納税と手間の両方を考えれば、費用対効果は明確です。
見積りを取る流れは4段階に分かれ、相続人が誰になるかを整理しておけば、提案の精度が上がります。
⬇
⬇
⬇
重要ポイント:STEP1で夫と妻の両方について親と兄弟姉妹を確認することが要点です。一次相続だけでなく二次相続の行き先まで設計するには、両方の家系が必要になります。
公正証書遺言を作ることが最優先です。兄弟姉妹や甥・姪には遺留分がないため、遺言に「全財産を配偶者に」と書けば取り分をゼロにできます。
ただし親が生きている場合は6分の1の遺留分が残ります。その場合は遺言に加えて、受取人を配偶者にした生命保険を使い、遺産分割の対象にならない現金を確保する方法が併用されます。
使えます。子がいるかどうかは要件に関係ありません。1億6,000万円か法定相続分のどちらか多い金額まで、配偶者の税額は0円になります。
子なし夫婦では法定相続分が4分の3または3分の2と大きいため、遺産の全部を配偶者が取得しても0円になるケースが多くなります。ただし申告書に記載しないと適用されないので、0円でも提出してください。
遺言を作れば防げます。兄弟姉妹と甥・姪には遺留分がないため、遺言があれば1円も受け取れません。
親が生きている場合は6分の1が残るため完全には防げませんが、親が亡くなれば相続人は兄弟姉妹に移り、遺留分の制約が消えます。家族関係が変わったら遺言を見直してください。
妻の親か兄弟姉妹です。夫の家系には戻りません。夫が残した財産も含めて、妻側の親族に渡ります。
夫の甥・姪や特定の人に残したい場合は、妻も遺言を作る必要があります。妻に相続人が誰もいない場合は、特別縁故者への分与を経て、残った財産は最終的に国のものになります。
遺産が基礎控除の枠に収まれば不要です。基礎控除は3,000万円+600万円×相続人の数で、配偶者のみなら3,600万円、配偶者と兄弟1人なら4,200万円です。
ただし配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告書を出さないと制度そのものが適用されません。計算して0円だから提出しないという判断は誤りです。
子なし夫婦の相続は、税額よりも財産の行き先が問題になります。遺言を2枚作ることが、もっとも確実で費用の安い対策です。
今すぐ取るべき行動
※本記事は2026年10月時点の法令に基づいて作成しています。税制改正や民法の改正により内容が変わる場合があります。具体的な対策については相続税の対応実績がある税理士にご確認ください。
