

相続財産調査とは?やり方と費用、相続税の申告で漏れやすい財産の調べ方
相続財産調査とは、亡くなった人が持っていた預貯金・不動産・株式などのプラスの財産と、借金などのマイナスの財産をすべて洗い出し、亡くなった日の金額を確かめる作業です。
遺産分割の話し合いも、相続放棄の判断も、相続税の申告も、この調査の結果をもとに進めます。
相続放棄は原則3か月以内に決める必要があるため、亡くなってから2か月を目安に財産の洗い出しを終えます。
相続税がかかる場合は、10か月の申告期限までに、見つけた財産の評価まで済ませなければなりません。
2025年4月からはマイナンバーを使った預金口座の照会、2026年2月からは全国の不動産を一覧にする証明書の制度が始まり、調べる手段が増えました。
ただし、どちらの制度にも見つけられない財産があり、通帳や郵便物からたどる調査は今も欠かせません。
本記事では、相続財産調査のやり方と順番、財産の種類別の調べ方、相続税の申告で追加で確かめること、費用の目安を解説します。
▼ この記事の3行まとめ
- 相続財産調査は、相続放棄の期限から逆算して2か月を目安に洗い出し、相続税がかかるなら10か月までに評価まで終える
- 預金・不動産・株式・生命保険には一括で調べる制度があるが、どれも見つけられない財産があるので通帳の履歴と組み合わせる
- 相続税の申告では、死亡日の残高証明に加え、家族名義の預金や過去の贈与、死亡保険金まで確かめる
相続財産調査とは|何を・いつまでに・誰が調べるか
相続財産調査では、亡くなった人のプラスとマイナスの財産をすべて見つけ、亡くなった日の金額を確かめます。調べる範囲と期限を先に押さえておくと、何から手をつけるかが決まります。
調べる対象はプラスの財産・マイナスの財産・みなし財産
調査の対象は、現金や不動産だけでなく、借金と、亡くなったことで受け取るお金まで含みます。相続税の申告では、法律上の遺産でないものも合計に入ります。
| 区分 | 主なもの | 相続税での扱い |
|---|---|---|
| プラスの財産 | 現金・預貯金・不動産・株式・投資信託・車・貴金属・貸付金・暗号資産 | 課税される |
| マイナスの財産 | 借入金・ローン・未払いの税金や医療費・保証債務 | 債務控除で差し引ける(保証債務は原則不可) |
| みなし相続財産 | 死亡保険金・死亡退職金 | 遺産ではないが相続税はかかる(非課税枠あり) |
| 生前贈与の財産 | 亡くなる前の一定期間の贈与・相続時精算課税の贈与 | 相続財産に足し戻す |
重要ポイント:死亡保険金は受取人固有の財産で、遺産分割の対象にはなりません。それでも相続税の計算には入るため、調査の段階で漏らさず拾っておきます。
調べる目的は遺産分割・相続放棄・相続税の3つ
財産調査の結果は、遺産分割・相続放棄の判断・相続税の申告の3つの手続きすべての土台になります。調査が漏れると、それぞれで次のような問題が起きます。
| 手続き | 調査が漏れたときに起きること |
|---|---|
| 遺産分割 | 後から見つかった財産について話し合い直す。内容によっては分割全体のやり直しになる |
| 相続放棄の判断 | 期限の3か月を過ぎてから借金が見つかり、返済を背負う |
| 相続税の申告 | 申告漏れとして修正申告が必要になり、加算税と延滞税がかかる |
民法915条2項は、相続人が承認や放棄を決める前に、相続財産を調査できると定めています。財産を調べることは相続人の権利です。
調査の期限は3か月・4か月・10か月から逆算する
財産調査そのものに法律上の期限はありません。ただし、調査の結果を使う手続きに期限があるため、実際には2か月が目安になります。
2か月
財産の洗い出しを終える目安
相続放棄の申述書と戸籍をそろえる時間を残す
相続放棄の申述書と戸籍をそろえる時間を残す
⬇
3か月
相続放棄・限定承認の期限
相続の開始を知った時から3か月以内に家庭裁判所に申し立てる(民法915条1項)
相続の開始を知った時から3か月以内に家庭裁判所に申し立てる(民法915条1項)
⬇
4か月
準確定申告の期限
亡くなった人に所得の申告が必要なら、相続人が4か月以内に申告する
亡くなった人に所得の申告が必要なら、相続人が4か月以内に申告する
⬇
10か月
相続税の申告・納付の期限
亡くなったことを知った日の翌日から10か月以内に、評価を終えて申告する
亡くなったことを知った日の翌日から10か月以内に、評価を終えて申告する
重要ポイント:3か月以内に財産の全体がつかめないときは、家庭裁判所に期間の伸長を申し立てられます(民法915条1項ただし書)。期限が過ぎる前に申し立ててください。
参照元:裁判所 相続の放棄の申述
遺言書やエンディングノートがあるときの確かめ方
遺言書に財産の一覧があっても、書いた時点の財産で、亡くなった日の財産と同じとは限りません。遺言にない財産や、書いた後に処分した財産がないかを確かめます。
| 探すもの | 探し方 |
|---|---|
| 公正証書遺言 | 公証役場の遺言検索システムで、全国の公証役場に作成の有無を照会できる |
| 法務局に預けた自筆の遺言 | 遺言書保管所に、保管の有無を確かめる証明書を請求できる |
| 自宅の自筆の遺言・エンディングノート | 金庫・仏壇・書斎の引き出しなどを探す。封がある遺言は家庭裁判所の検認まで開けない |
重要ポイント:遺言で財産を受け取る人が決まっていても、相続税は遺産全体で計算します。遺言に書かれていない財産まで調べないと、相続税の申告は正しくできません。
相続人調査と並行して進める
相続財産調査と同じ時期に、誰が相続人になるかを戸籍で確かめる相続人調査も進めます。財産の照会には相続人であることの証明が要るため、2つの調査は同じ戸籍を使います。
| 調査 | 目的 | 主な書類 |
|---|---|---|
| 相続人調査 | 相続人の範囲と人数を確定する | 亡くなった人の出生から死亡までの戸籍・相続人の戸籍 |
| 相続財産調査 | 財産と借金の範囲と金額を確定する | 残高証明書・名寄帳・登記事項証明書など |
重要ポイント:相続人の人数が決まらないと、相続税の基礎控除も計算できません。前の結婚での子や養子がいると人数が変わるため、戸籍は出生までさかのぼって取ってください。
自分で調べるか専門家に頼むかの判定表
財産調査は相続人が自分で行えます。ただし、財産の手がかりが少ないほど、専門家に頼む価値が大きくなります。次の表で当てはまる列が多いほうを選んでください。
| 判定の項目 | 自分で調べられる | 専門家に頼んだほうがよい |
|---|---|---|
| 財産の手がかり | 通帳や郵便物がそろっている | 疎遠で手がかりがほとんどない |
| 財産の種類 | 預金と自宅くらい | 複数の市区町村の不動産・株式・事業用の資産がある |
| 時間 | 平日に銀行や役所へ行ける | 仕事で平日に動けない・遠方に住んでいる |
| 相続人の関係 | 協力的で情報を出し合える | 財産を管理していた相続人が開示しない |
| 相続税 | 基礎控除以下で申告がいらない | 基礎控除を超えそうで評価まで必要 |
重要ポイント:相続税がかかりそうな場合は、調査だけでなく評価と申告まで同じ税理士に頼むと、資料を二度集める手間が省けます。基礎控除は「3,000万円+600万円×法定相続人の数」です。
相続財産調査のやり方|5つの手順と調べる順番
相続財産調査は、書類をそろえる→手がかりを探す→一括で照会する→残高を確かめる→一覧にまとめるの順で進めます。順番を守ると、同じ書類を何度も取り直す手間が省けます。
手順の全体像|5つのステップ
各ステップは並行して進めてかまいません。ただし、借金の調査は相続放棄の期限に直結するので最初の1か月で着手してください。
STEP1
戸籍と本人確認書類をそろえる
亡くなった人の出生から死亡までの戸籍と、相続人の戸籍・印鑑証明書を集める
亡くなった人の出生から死亡までの戸籍と、相続人の戸籍・印鑑証明書を集める
⬇
STEP2
遺品と通帳から手がかりを探す
通帳・郵便物・スマホのアプリ・確定申告書の控えから、取引先を書き出す
通帳・郵便物・スマホのアプリ・確定申告書の控えから、取引先を書き出す
⬇
STEP3
一括で調べる制度を使う
相続時口座照会・所有不動産記録証明・ほふり・生命保険契約照会・信用情報の開示を申し込む
相続時口座照会・所有不動産記録証明・ほふり・生命保険契約照会・信用情報の開示を申し込む
⬇
STEP4
取引先ごとに残高と明細を取る
見つかった金融機関・証券会社・借入先から、亡くなった日の残高証明書を取る
見つかった金融機関・証券会社・借入先から、亡くなった日の残高証明書を取る
⬇
STEP5
財産目録にまとめる
プラスとマイナスを一覧にし、相続税がかかるかを判定する
プラスとマイナスを一覧にし、相続税がかかるかを判定する
最初にそろえる書類|法定相続情報一覧図で手間を減らす
金融機関や役所への照会では、亡くなった人との関係を証明する戸籍一式を、照会先ごとに求められます。原本を何度も出し直すのは手間がかかります。
| 書類 | 取得先 | 使う場面 |
|---|---|---|
| 亡くなった人の出生から死亡までの戸籍 | 本籍地の市区町村(2024年3月からは最寄りの窓口でも可) | すべての照会 |
| 相続人の戸籍・印鑑証明書 | 市区町村 | すべての照会 |
| 法定相続情報一覧図の写し | 法務局(無料) | 戸籍一式の代わりに使える |
| 相続人の本人確認書類 | ― | 窓口での照会 |
重要ポイント:法定相続情報一覧図は、戸籍一式を法務局に出すと無料で何通でも交付されます。ほふりの開示請求では、一覧図を使うと手数料が安くなります。
一括で調べられる制度は5つ|わかること・わからないこと
財産の種類ごとに、取引先がわからなくても一括で照会できる制度があります。ただし、どの制度にも見つけられない財産があります。
| 制度(窓口) | わかること | わからないこと | 手数料 |
|---|---|---|---|
| 相続時預貯金口座照会(取引銀行の窓口) | マイナンバーを紐づけた口座の銀行名・支店・口座番号 | 紐づけていない口座・残高 | 1件5,060円 |
| 所有不動産記録証明(法務局) | 全国の不動産のうち、亡くなった人名義で登記されたもの | 未登記の建物・登記上の住所や氏名が違う不動産 | 検索条件1件につき1,600円(書面) |
| 登録済加入者情報の開示(ほふり) | 上場株式などの口座がある証券会社・信託銀行 | 銘柄・残高・投資信託や国債の口座 | 7,700円(一覧図を使うと6,050円) |
| 生命保険契約照会(生命保険協会) | 契約者または被保険者になっている生命保険の有無 | 損害保険・共済の契約 | WEB6,000円・書面7,000円 |
| 信用情報の開示(CIC・JICC・KSC) | ローン・クレジット・消費者金融の契約 | 個人間の借金・税金の滞納・保証債務の多く | 機関ごとに所定の手数料 |
表の見方:左の制度で「わかること」が見つかったら、次はその取引先に残高証明書を請求します。一括の制度は取引先を見つけるためのもので、残高まではわかりません。
重要ポイント:2つの新しい制度は、どちらも「網羅できない」前提で使います。相続時口座照会は紐づけた口座だけ、所有不動産記録証明は登記の氏名と住所が一致した不動産だけが出てきます。
計算ロジック:手数料は2026年10月時点の各機関の公表額です。相続時口座照会は申込み1件(亡くなった人1人)ごと、所有不動産記録証明は検索条件1件ごとにかかり、該当がなくても返金されません。
手がかりがないときの取引先の絞り込み方
通帳もカードも見つからないときは、亡くなった人の生活の範囲から、口座を作りそうな金融機関を絞り込みます。手当たり次第に照会すると、手数料と時間がかさみます。
【口座がありそうな金融機関の探し方】
- 自宅や以前の住所の近くにある地方銀行・信用金庫・農協
- 勤務先の給与振込口座や、退職金を預けた銀行
- 年金の振込先(年金振込通知書でわかる)
- 確定申告書の控えにある還付金の振込先
- 公共料金やクレジットカードの引き落とし口座
銀行は合併で名前が変わっていることがあります。古い通帳の銀行名が今はないときは、合併後の銀行に照会すれば口座の有無がわかります。
重要ポイント:年金の振込口座は、年金を受け取っている人のほぼ全員が持っている口座です。最初に確かめる先として優先してください。
通帳の取引履歴から財産を芋づる式に見つける
最も多くの財産を見つけられるのは、亡くなった人の通帳の入出金履歴です。入金と引き落としの相手先から、別の財産や借金がわかります。
| 履歴に出てくるもの | わかる財産・借金 |
|---|---|
| 配当金・分配金の入金 | 株式・投資信託の口座 |
| 家賃・地代の入金 | 貸している不動産 |
| 保険料の引き落とし | 生命保険・損害保険の契約 |
| 固定資産税の引き落とし | 不動産(市区町村名がわかる) |
| ローン返済・カード会社への引き落とし | 借入金・未払いのカード利用 |
| まとまった出金・他の口座への送金 | 現金の保管・家族名義の口座・生前贈与 |
重要ポイント:通帳が見つからない口座は、金融機関に取引履歴(取引明細)を請求します。相続税の申告では、亡くなる前の数年分の出金を確かめることになるため、早めに取り寄せておきます。
財産の種類別の調べ方|預貯金・不動産・株式・保険
財産の種類ごとに、手がかりを探す場所と、残高を確かめる書類が違います。代表的な4種類について、調べ方と見落としやすい点をまとめます。
預貯金|全店照会と相続時口座照会を組み合わせる
預貯金は、心当たりのある銀行に全店照会を頼み、相続時口座照会で取りこぼしを拾うのが確実です。全店照会では、その銀行のすべての支店の口座がわかります。
| 調べ方 | 対象 | 注意点 |
|---|---|---|
| 全店照会 | 心当たりのある1つの銀行の全支店 | 銀行ごとに申し込む。旧姓の口座も戸籍で照会できる |
| 相続時預貯金口座照会 | マイナンバーを紐づけた全国の口座 | 残高は出ない。死亡が金融機関に伝わり、口座が凍結されることがある |
| 休眠預金の確認 | 10年以上取引がない預金 | 預金保険機構に移っていても、元の銀行で払い戻せる |
重要ポイント:相続時口座照会は、亡くなってから10年以内なら申し込めます。照会結果は預金保険機構から郵送で届き、残高はそれぞれの銀行に残高証明書を請求して確かめます。
地域の地方銀行・信用金庫・ゆうちょ銀行・ネット銀行は見落としやすい先です。ネット銀行は通帳がないため、スマホのアプリやメールの差出人から探します。
不動産|課税明細・名寄帳・所有不動産記録証明の使い分け
不動産は、3つの書類で見つけられる範囲が違うため、組み合わせて使います。1つだけでは、私道や他の市区町村の土地を見落とします。
| 書類 | 見つけられる範囲 | 見つけられないもの |
|---|---|---|
| 固定資産税の課税明細書 | その市区町村で課税されている不動産 | 非課税の私道・評価額が免税点未満の土地 |
| 名寄帳(固定資産課税台帳) | その市区町村にある所有不動産(非課税分を載せる自治体も多い) | 他の市区町村の不動産 |
| 所有不動産記録証明書 | 全国の登記名義の不動産 | 未登記の建物・住所変更の登記をしていない不動産 |
| 登記事項証明書 | 1つの土地・建物の所有者・持分・抵当権 | ―(場所がわかってから取る) |
表の見方:課税明細書で自宅のある市区町村を確かめ、名寄帳で非課税の私道や共有持分を拾います。他の地域にも土地がありそうなら、所有不動産記録証明で全国を検索します。
重要ポイント:所有不動産記録証明は、登記に記録された氏名と住所で検索します。引っ越し前の住所のまま登記されている土地は、過去の住所も検索条件に入れて請求してください。
計算ロジック:登記事項証明書は書面請求で1通600円、オンライン請求で郵送なら520円・窓口受取なら490円です(2025年4月以後)。名寄帳の手数料は市区町村ごとに決まっています。
株式・投資信託|ほふりでは見つからない口座がある
株式は、ほふりに開示請求すると、上場株式の口座がある証券会社の一覧がわかります。ただし、ほふりでわかるのは証券会社名だけです。
【ほふりの開示で見つからないもの】
- 投資信託だけを保有している口座(ETF・REITは対象)
- 国債・社債・外国株式の口座
- 銀行で買った投資信託
- 銘柄名・株数・残高
投資信託や国債は、通帳の分配金や利金の入金、取引報告書の郵便物から金融機関を探します。銀行で投資信託を買っていた場合は、銀行の全店照会で預金と一緒に確かめてください。
重要ポイント:証券会社がわかったら、亡くなった日の残高証明書を請求します。上場株式の相続税評価には、亡くなった日の終値と、その月・前月・前々月の終値の平均の4つの株価が必要です。
上場株式の評価額の調べ方は、下記の記事で解説しています。
あわせて読みたい

上場株式の相続税評価額の調べ方と計算方法|休日の株価・非上場株式の評価も
上場株式の相続税評価額は、亡くなった日の終値と、亡くなった月・前月・前々月の終値の月平均額の4つのうち、最も低い株価に株数を掛けて計算します。 4つの株価は、Ya…
ネット銀行・ネット証券・電子マネー
ネット銀行やネット証券は、通帳も郵便物もないため、家族が存在に気づきにくい財産です。スマホとパソコン、メールの差出人から取引先を探します。
【ネットの財産を見つける手がかり】
- スマホのホーム画面にある銀行・証券・決済のアプリ
- ブラウザのブックマークと、ログイン通知や取引報告のメールの差出人
- 通帳に出てくるネット銀行への振込や、証券会社への入金
- 確定申告書の控えにある特定口座の年間取引報告書
- 電子マネーやポイントの残高(相続できるかは各社の規約による)
取引先がわかったら、各社の相続窓口に連絡し、亡くなった日の残高証明書を請求します。ログインして中身を見るより、窓口に照会するほうが記録が残り、後の説明もしやすくなります。
重要ポイント:ネット証券の口座はほふりの開示で見つかりますが、ネット銀行の口座は見つかりません。マイナンバーを紐づけていれば、相続時口座照会で見つかることがあります。
自宅の現金と貸金庫
自宅に置いてあった現金も、亡くなった日の金額が相続財産になります。金額を数え、日付と保管場所を記録しておきます。
| 保管場所 | 調べ方 | 注意点 |
|---|---|---|
| 自宅の金庫・タンス | 相続人が立ち会って数え、記録する | 1人で数えると後で疑いをかけられやすい |
| 貸金庫 | 銀行に相続人であることを証明して開ける | 相続人全員の同意か立会いを求められることが多い |
| 亡くなる前に引き出した現金 | 通帳の出金と手元の現金を照らし合わせる | 使い道がわからない出金は税務調査で確かめられる |
重要ポイント:貸金庫は、相続人1人では開けられないのが一般的です。公証人に開扉の様子を記録してもらう事実実験公正証書を使うと、中身をめぐる争いを防げます。
自宅の現金と税務署の把握については、下記の記事で解説しています。
あわせて読みたい
タンス預金に相続税はかかる?バレる理由と時効、いくらまでなら大丈夫か
タンス預金にも相続税はかかります。自宅で保管していた現金も、亡くなった人の財産として預貯金と同じように相続税の対象になるからです。 ただし、タンス預金を含めた…
生命保険・車・暗号資産などその他の財産
生命保険は、保険証券や保険料の引き落としがなければ、生命保険協会の契約照会制度で確かめます。照会できるのは生命保険協会の会員会社の契約です。
| 財産 | 手がかり | 残高・価値の確かめ方 |
|---|---|---|
| 生命保険 | 保険証券・控除証明書・保険料の引き落とし | 保険会社に死亡保険金の支払額や解約返戻金を照会 |
| 車 | 車検証・自動車税の通知 | 中古車の買取相場や査定 |
| 貴金属・美術品 | 貸金庫・自宅の保管場所 | 専門業者の鑑定 |
| 暗号資産・ネット証券 | スマホのアプリ・メールの取引通知 | 交換業者に残高証明を請求 |
| 貸付金 | 借用書・通帳の送金記録 | 借主に残額を確認 |
重要ポイント:亡くなった人のスマホやパソコンは、アプリと差出人の一覧から取引先を探します。メールの本文を開いてよいかは、相続人の間で取り決めてから進めてください。
暗号資産の評価と税金は、下記の記事で解説しています。
あわせて読みたい
仮想通貨(暗号資産)の相続税は110%?ビットコインなどの相続税評価と二重課税
ビットコインなどの暗号資産(仮想通貨)は、現金や不動産と同じように相続税の対象になります。目に見えませんが、財産的な価値があるものとして扱われます。 評価額は…
借金などマイナスの財産の調べ方
借金の調査は、相続放棄を選ぶかどうかを3か月以内に決めるために、最初に手をつける調査です。プラスの財産より借金が多ければ、相続放棄や限定承認を検討します。
信用情報機関3つに開示を請求する
ローンやクレジットの契約は、3つの信用情報機関に法定相続人として開示を請求すると確かめられます。機関ごとに加盟する業者が違うので、3つとも請求します。
| 機関 | 主な加盟業者 | わかる契約 |
|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社・信販会社 | カード利用・分割払い・カードローン |
| JICC(日本信用情報機構) | 消費者金融・カード会社 | キャッシング・カードローン |
| KSC(全国銀行個人信用情報センター) | 銀行・信用金庫 | 住宅ローン・銀行のカードローン |
重要ポイント:開示を請求するには、亡くなった人の除籍謄本と請求者の戸籍などが必要です。手数料と手続きは機関ごとに違うので、各機関の案内で確かめてください。
信用情報に出てこない借金を見落とさない
信用情報でわかるのは加盟業者の契約だけで、個人からの借金・税金の滞納・保証債務は出てきません。次の手がかりを1つずつ確かめます。
| 借金の種類 | 手がかり |
|---|---|
| 保証債務(連帯保証人になっていた) | 保証契約書・親族や知人の事業の資料 |
| 税金・社会保険料の滞納 | 督促状・市区町村や年金事務所への照会 |
| 未払いの医療費・施設費 | 病院や施設からの請求書 |
| 個人からの借金 | 借用書・通帳の定期的な送金・親族への聞き取り |
| 不動産の担保の借入 | 登記事項証明書の乙区(抵当権) |
重要ポイント:連帯保証人の地位も相続されます。主債務者が払い続けている間は請求が来ないため、契約書の有無を必ず確かめてください。
住宅ローンは団体信用生命保険の有無を確かめる
住宅ローンが残っていても、団体信用生命保険(団信)に入っていれば、保険金で残りが返済されます。借入先に、団信で完済されるかを確かめます。
| 住宅ローンの状態 | 相続人の返済 | 相続税の債務控除 |
|---|---|---|
| 団信に加入している | なし(保険金で完済) | できない(保険金で消える借金のため) |
| 団信に入っていない | 相続人が引き継いで返済 | 亡くなった日の残高を差し引ける |
| 夫婦の連帯債務・ペアローン | 亡くなった人の分は契約と団信の範囲による | 亡くなった人の負担部分を差し引ける |
重要ポイント:団信で完済される住宅ローンを債務控除に入れると、税額を少なく申告したことになります。借入先から団信の適用で完済した旨の書類を取っておいてください。
調査中にやってはいけないこと|財産の処分と期限切れ
相続放棄を考えているなら、調査の途中で亡くなった人の財産を処分すると、相続を承認したとみなされます(民法921条)。そうなると、後から借金が見つかっても放棄できません。
【調査中に避けること】
- 預金を引き出して自分のために使う
- 不動産や車を売る・名義を変える
- 借金を相続人の財産から返済すると約束する
- 3か月の期限を何もしないまま過ぎる
期限内に財産の全体がわからないときは、家庭裁判所に期間の伸長を申し立てます。葬儀費用を遺産から払うことは処分に当たらないとされる場合が多いものの、金額が大きいときは事前に専門家に確かめてください。
相続放棄をしても死亡保険金には相続税がかかる
相続放棄をすると借金を引き継ぎませんが、受取人として死亡保険金を受け取った場合は、相続税の対象になります。放棄を決める前に、保険金の額も調べておきます。
| 相続放棄した人が受け取るもの | 受け取れるか | 相続税 |
|---|---|---|
| 預金・不動産などの遺産 | 受け取れない | かからない |
| 受取人に指定された死亡保険金 | 受け取れる | かかる(非課税枠は使えない) |
| 死亡退職金 | 受け取れる | かかる(非課税枠は使えない) |
重要ポイント:相続放棄した人は、死亡保険金の非課税枠(500万円×法定相続人の数)を使えません。ただし、基礎控除の計算の法定相続人の数には、放棄した人も含めます。
相続放棄と相続税の関係は、下記の記事で解説しています。
あわせて読みたい
相続放棄をすると相続税はどうなる?基礎控除・生前贈与・相続時精算課税の扱い
相続放棄をした人には、原則として相続税がかかりません。民法上は初めから相続人でなかったものとみなされるためです。 ただし例外があります。放棄しても生命保険金を…
借金があるときの相続税と相続放棄の判断は、下記の記事で解説しています。
あわせて読みたい
借金がある場合の相続税はどうなる?差し引ける額と相続放棄の判断、借金で相続税は減るのか
遺産に借金があるとき、相続税の計算では「債務控除」という仕組みで、プラスの財産から借金を差し引くことができます。 課税されるのは差し引き後の正味の財産です。借…
相続税の財産調査で追加で確かめること
相続税の申告では、遺産分割のための調査に加えて、遺産でなくても相続税の対象になる財産と、亡くなった日の正確な金額を確かめます。税務調査で指摘されやすいのも、この部分です。
死亡日の残高証明と定期預金の利息
預貯金は、亡くなった日の残高を残高証明書で確かめ、定期預金はその日までの利息も加えます。普通預金の残高だけを書くと、定期預金の利息が漏れます。
| 預金の種類 | 相続税での金額 | 残高証明書の頼み方 |
|---|---|---|
| 普通預金 | 亡くなった日の残高 | 亡くなった日付を指定する |
| 定期預金 | 預入額+亡くなった日までの利息(税引き後) | 「既経過利息の計算」も一緒に依頼する |
| 外貨預金 | 亡くなった日の為替レートで円に換算 | 外貨建ての残高を証明してもらう |
重要ポイント:定期預金は、預けた額に亡くなった日までの利息を足して評価します(財産評価基本通達203)。利息の額は、残高証明書と一緒に銀行に計算してもらえます。
参照元:国税庁 【相続税の申告要否判定コーナー】-預貯金の評価方法
未払いの税金・医療費と葬式費用|差し引ける費用も集める
相続税の申告では、亡くなった時点で払っていなかった税金や医療費と、葬式費用を遺産から差し引けます。領収書と請求書を調査の段階から集めておきます。
| 費用 | 差し引けるか | 集める書類 |
|---|---|---|
| 未払いの固定資産税・住民税 | 差し引ける(亡くなった年の分も含む) | 納税通知書 |
| 入院費・施設の利用料の未払い分 | 差し引ける | 病院・施設の請求書と領収書 |
| 通夜・告別式・火葬・納骨の費用 | 葬式費用として差し引ける | 領収書(ない分は支払先と金額のメモ) |
| 香典返し・初七日や四十九日の法要・墓石や墓地の購入費 | 差し引けない | ― |
重要ポイント:未払いの準確定申告の所得税も、亡くなった人の債務として差し引けます。反対に還付になる場合は、還付金が相続財産に入ります。
参照元:国税庁 No.4129 相続財産から控除できる葬式費用
葬儀費用で差し引ける範囲は、下記の記事で解説しています。
あわせて読みたい
葬儀費用は相続税でどこまで控除できる?対象・対象外の一覧と申告方法
葬儀費用は、相続税を計算するときに遺産から差し引けます。国税庁や通達では「葬式費用」と呼び、相続税法13条が差し引けることを定めています。 差し引けるのは、お通…
家族名義の預金と亡くなる前の出金
相続税の調査では、亡くなった人のお金で作られた家族名義の預金も相続財産として扱われます。いわゆる名義預金です。
【名義預金として扱われやすいもの】
- 亡くなった人が入金し、通帳と印鑑を管理していた子や孫の口座
- 専業主婦の配偶者名義で、夫の収入から積み立てた預金
- 贈与のつもりでも、もらった人が存在を知らなかった口座
亡くなる直前のまとまった出金も確かめます。引き出した現金が手元に残っていれば、亡くなった日の現金として申告が必要です。
名義預金の判断基準は、下記の記事で解説しています。
あわせて読みたい
名義預金は相続税の対象?判断基準と時効・贈与税、名義預金にならない方法
名義預金は、亡くなった人の財産として相続税の対象になります。口座の名義が家族でも、お金を出したのが被相続人で、贈与が成立していなければ遺産に含めて申告します…
生前贈与と相続時精算課税の贈与
亡くなる前の一定期間に受けた贈与は、相続財産に足し戻して相続税を計算します。足し戻す期間は、亡くなった年によって違います。
| 亡くなった時期 | 足し戻す暦年贈与の範囲 |
|---|---|
| 2026年12月まで | 亡くなる前3年以内の贈与 |
| 2027年1月〜2030年12月 | 2024年1月1日以後の贈与(3年超〜7年未満) |
| 2031年1月以後 | 亡くなる前7年以内の贈与(3年より前の分は合計100万円を控除) |
重要ポイント:相続時精算課税を選んだ贈与は、期間に関係なく足し戻します。2024年以後の贈与は、年110万円の基礎控除を引いた残りを足し戻します。
計算ロジック:足し戻しの対象は、相続や遺贈で財産を取得した人が受けた贈与です。期間は相続税法19条と令和5年度改正の経過措置に基づきます。
贈与をさかのぼる期間は、下記の記事で解説しています。
あわせて読みたい
生前贈与は何年前までさかのぼる?相続税の7年ルールと20年前の贈与の扱い
生前贈与は、贈与した人が亡くなると一定期間さかのぼって相続財産に加算されます。この仕組みを生前贈与加算といいます。 2024年の税制改正でさかのぼる期間が3年から7…
経営していた会社への貸付金と非上場株式
亡くなった人が会社を経営していた場合は、会社への貸付金と、その会社の株式も相続財産です。会社の決算書を見ないと、どちらも見つかりません。
| 財産 | 確かめる書類 | 見落としやすい理由 |
|---|---|---|
| 会社への貸付金(役員借入金) | 決算書の勘定科目内訳明細書 | 会社の帳簿にしか記録がない |
| 非上場株式 | 株主名簿・法人税申告書の別表二 | 株券を発行していない会社が多い |
| 未払いの役員報酬・退職金 | 株主総会や取締役会の議事録 | 支給が決まっていても未払いのことがある |
重要ポイント:会社への貸付金は額面で評価するのが原則で、回収できない事情を示せない限り減額できません。金額が大きいときは、生前に整理しておくべき財産です。
死亡保険金・死亡退職金と、後から入るお金
亡くなったことで受け取るお金も、相続税の対象になるもの・ならないものを分けて拾います。
| お金 | 相続税の扱い | 確かめる書類 |
|---|---|---|
| 死亡保険金(亡くなった人が保険料を負担) | みなし相続財産。500万円×法定相続人の数まで非課税 | 保険金の支払通知書 |
| 死亡退職金(亡くなって3年以内に支給が確定) | みなし相続財産。500万円×法定相続人の数まで非課税 | 勤務先の支給通知 |
| 準確定申告の還付金 | 相続財産 | 準確定申告書の控え |
| 亡くなった後に入った給与・家賃 | 亡くなった日までの分は相続財産 | 給与明細・賃貸契約 |
| 未支給年金 | 相続財産ではない(受け取った遺族の一時所得) | 年金事務所の通知 |
重要ポイント:死亡保険金は、保険会社から税務署に支払調書が提出されます。受取人が申告に入れ忘れても、税務署は把握しています。
みなし相続財産の種類と非課税枠は、下記の記事で解説しています。
あわせて読みたい
みなし相続財産とは?相続税がかかる生命保険金などの種類と非課税枠の計算
みなし相続財産とは、民法上の相続財産ではないものの、相続税の計算では相続財産とみなして課税される財産のことです。 代表例は、死亡をきっかけに支払われる生命保険…
相続税の申告で必要な評価のための書類
相続税がかかる場合は、財産を見つけるための書類に加えて、評価額を計算するための書類が必要です。調査の段階で一緒に請求しておくと、取り直しが減ります。
財産ごとの調査書類と評価書類の一覧
次の表の「評価で追加する書類」は、相続税の申告をするときだけ必要になる書類です。申告が不要なら、左の列だけで足ります。
| 財産 | 調査で集める書類 | 評価で追加する書類 |
|---|---|---|
| 預貯金 | 残高証明書・取引履歴 | 定期預金の既経過利息の計算書 |
| 土地 | 課税明細書・名寄帳・登記事項証明書 | 固定資産評価証明書・公図・地積測量図・路線価図 |
| 建物 | 課税明細書・登記事項証明書 | 固定資産評価証明書(貸家なら賃貸契約書) |
| 上場株式 | 証券会社の残高証明書 | 亡くなった日の終値と、その月以前3か月の終値の月平均の資料 |
| 非上場株式 | 株主名簿・株券 | 会社の決算書3期分・法人税申告書 |
| 生命保険 | 保険証券 | 支払通知書(契約者が亡くなった人以外なら解約返戻金の証明) |
| 借金 | 借入金の残高証明書 | ―(亡くなった日の残高がそのまま差し引ける) |
表の見方:左の列は財産を「見つける」ための書類、右の列は財産に「値段をつける」ための書類です。右の列は評価の方法によって変わるので、税理士に確かめてから請求すると無駄がありません。
重要ポイント:固定資産評価証明書は、亡くなった年度のものを取ります。翌年度の証明書では評価額が変わっていることがあります。
申告書に添付する書類の一覧は、下記の記事で解説しています。
あわせて読みたい
相続税申告の必要書類チェックリスト|添付書類一覧と令和8年分の様式変更
相続税の申告書に添付する書類は数が多く、財産の内容によっても変わります。何をどこまでそろえればよいのか分かりにくい部分です。 一覧を集めたのに手が止まる原因は…
相続税がかかるかの判定は評価額で行う
相続税がかかるかどうかは、時価ではなく相続税の評価額で合計した金額で判定します。土地は路線価で評価するため、売れる価格より低くなるのが普通です。
| 財産 | 調査で見る金額 | 判定に使う金額 |
|---|---|---|
| 預貯金・現金 | 残高 | 残高(定期預金は利息を加える) |
| 土地 | 売買の相場 | 路線価×面積(路線価がない地域は固定資産税評価額×倍率) |
| 建物 | 購入価格 | 固定資産税評価額 |
| 死亡保険金 | 受取額 | 受取額−非課税枠 |
重要ポイント:小規模宅地等の特例や配偶者の税額軽減を使って相続税が0円になる場合も、特例を使うための申告は必要です。評価額の合計が基礎控除を超えたら、申告が要ると考えてください。
税務署は相続財産をどう把握しているか|漏れたときの負担
相続税の申告で財産を漏らすと、税務署は申告書と手元の資料を照らし合わせて、漏れを見つけます。税務署が財産を把握する仕組みを知っておくと、調査でどこまで確かめるべきかがわかります。
税務署が財産を把握する主な資料
税務署は、亡くなった人の過去の申告と、金融機関や保険会社から届く資料を持っています。申告の前後に、金融機関に預金を照会することもできます。
| 資料 | わかること |
|---|---|
| 過去の所得税の申告 | 収入の額・不動産所得・配当所得 |
| 生命保険金の支払調書 | 死亡保険金の額と受取人 |
| 国外送金等調書・国外財産調書 | 海外への送金・海外の財産 |
| 財産債務調書 | 一定以上の所得と財産がある人の財産の内訳 |
| 金融機関への照会 | 亡くなった人と家族の口座の入出金 |
重要ポイント:税務調査では、亡くなった人だけでなく家族の口座の入出金も確かめられます。収入に見合わない家族名義の預金は、名義預金として指摘されやすい財産です。
税務調査の流れと調べられる範囲は、下記の記事で解説しています。
あわせて読みたい
相続税の税務調査とは?流れ・どこまで調べられるか・聞かれることと対策
相続税の税務調査とは、提出された申告書の内容が正しいかどうかを、税務署が実際に確認する手続きです。多くは調査官が自宅を訪れ、書類や現物を確認します。 調査の対…
税務調査が入る件数と指摘される財産
国税庁の公表では、令和6事務年度の相続税の実地調査は9,512件で、そのうち82.3%で申告漏れなどの指摘がありました。1件あたりの追徴税額は867万円です。
| 申告漏れの財産(令和6事務年度) | 金額 | 構成比 |
|---|---|---|
| 現金・預貯金等 | 837億円 | 29.1% |
| 有価証券 | 393億円 | 13.6% |
| 土地 | 353億円 | 12.3% |
| 家屋 | 50億円 | 1.7% |
| その他 | 1,247億円 | 43.3% |
表の見方:財産の種類別で最も多いのは現金・預貯金等です。「その他」は特定の種類に入らない財産をまとめた区分です。
重要ポイント:現金・預貯金等が多いのは、家族名義の預金や手元の現金が漏れやすいためです。調査の段階で、家族の口座への送金まで確かめておきます。
申告漏れが見つかったときにかかる税金
申告漏れが見つかると、不足した相続税に加えて加算税と延滞税がかかり、見つかり方で税率が変わります。自分で気づいて修正すれば、加算税はかかりません。
次の試算は、遺産1億円・相続人が子2人の家族で、1,000万円の預金を申告から漏らしていたシナリオです。修正の時期を申告期限の1年後とし、隠していた場合は2年後とします。
| 見つかり方 | 追加の相続税 | 加算税 | 延滞税 | 合計の負担 |
|---|---|---|---|---|
| 税務調査の通知の前に自分で修正 | 190万円 | 0円 | 約5.3万円 | 約195.3万円 |
| 調査の通知の後、指摘の前に修正 | 190万円 | 9.5万円(5%) | 約5.3万円 | 約204.8万円 |
| 税務調査で指摘された | 190万円 | 19万円(10%) | 約5.3万円 | 約214.3万円 |
| 隠していたと認定された | 190万円 | 66.5万円(35%) | 約10.6万円 | 約267.1万円 |
表の見方:追加の相続税はどの場合も同じ190万円です。違いは加算税で、自分で直した場合と隠していた場合では約72万円の差がつきます。
重要ポイント:預金を隠すつもりがなくても、家族名義の口座に移していたことを説明できないと、隠蔽と判断されることがあります。調査の段階で出金の理由を書き残しておいてください。
計算ロジック:相続税は1億円で770万円、1億1,000万円で960万円です(基礎控除4,200万円・子2人で均等に取得)。延滞税は令和8年の年2.8%で計算し、通常は1年分までに限られますが、隠していた場合は期間全体(2年分)にかかります。
自分で気づいた申告漏れを直す手順は、下記の記事で解説しています。
あわせて読みたい
相続税の申告漏れが発覚したら?追徴課税(ペナルティ)の税率と修正申告のやり方
相続税の申告漏れとは、申告はしたものの、一部の財産を計上し忘れたり評価を誤ったりして、本来より少ない税額で申告してしまっている状態のことです。 申告漏れが見つ…
相続財産調査の費用|自分で調べる実費と専門家の相場
相続財産調査を自分で行えば、かかるのは証明書の発行手数料などの実費だけです。専門家に頼むと、実費に加えて報酬がかかります。
自分で調べるときの実費の早見表
実費の合計は、財産の数と照会先の数で決まり、多くの場合は数千円〜数万円です。主な手数料は次のとおりです。
| 書類・制度 | 手数料(2026年10月時点) |
|---|---|
| 預金の残高証明書 | 1通数百円〜1,000円程度(金融機関による) |
| 預金の取引履歴 | 期間に応じて数百円〜数千円(金融機関による) |
| 相続時預貯金口座照会 | 1件5,060円 |
| 名寄帳・固定資産評価証明書 | 1通300円前後(市区町村による) |
| 登記事項証明書 | 書面600円・オンライン520円(郵送)/490円(窓口) |
| 所有不動産記録証明書 | 検索条件1件1,600円(書面)・1,500円(オンライン郵送) |
| ほふりの開示請求 | 7,700円(法定相続情報一覧図を使うと6,050円) |
| 生命保険契約照会 | WEB6,000円・書面7,000円 |
重要ポイント:一括の照会制度は、該当がなくても手数料は戻りません。手がかりのある取引先から先に調べ、取りこぼしを拾うために一括の制度を使うと、無駄な出費を減らせます。
専門家に頼むときの相場と選び方
専門家は、その後に頼みたい手続きで選ぶと、窓口を1つにまとめられます。調査だけの報酬は、事務所によって大きく違います。
| 専門家 | 調査の報酬の目安 | 向いている相続 |
|---|---|---|
| 税理士 | 相続税申告の報酬に含めることが多い | 相続税がかかりそうで評価と申告まで頼みたい |
| 司法書士 | 10万〜30万円程度 | 不動産の名義変更も頼みたい |
| 弁護士 | 10万〜30万円程度+実費 | 財産を開示しない相続人がいる・争いがある |
| 行政書士 | 数万円〜 | 争いがなく、書類の収集と財産目録の作成だけ頼みたい |
重要ポイント:調査と申告を別々の専門家に頼むと、税理士が評価のために書類を取り直すことがあります。相続税がかかりそうなら、最初から税理士に相談してください。
専門家に頼むときに確かめる3つのこと
見積りを取るときは、報酬の額より先に、どこまで調べてくれるかを確かめます。同じ「財産調査」でも、事務所によって範囲が違います。
| 確かめること | 確かめる理由 |
|---|---|
| 調査の範囲(預金・不動産・株式・借金のどこまでか) | 範囲外の財産は自分で調べることになる |
| 実費が報酬に含まれるか | 証明書の手数料や郵送代が別に請求されることがある |
| 終わるまでの期間 | 相続放棄の期限に間に合うかを判断する |
重要ポイント:相続放棄を検討しているなら、依頼のときに3か月の期限までに借金の調査を終えたいと伝えてください。期間が足りなければ、期間の伸長の申立ても一緒に頼めます。
相続税申告の税理士報酬の相場は、下記の記事で解説しています。
あわせて読みたい
相続税申告の税理士費用・報酬の相場はいくら?遺産額別の早見表
相続税申告の税理士費用とは、相続税の申告を税理士に頼んだときに払う報酬のことです。相場は遺産総額の0.5〜1%程度で、遺産1億円なら50万〜100万円が目安です。 報酬…
財産目録の作り方|調べた財産を一覧にして相続税の要否を判定する
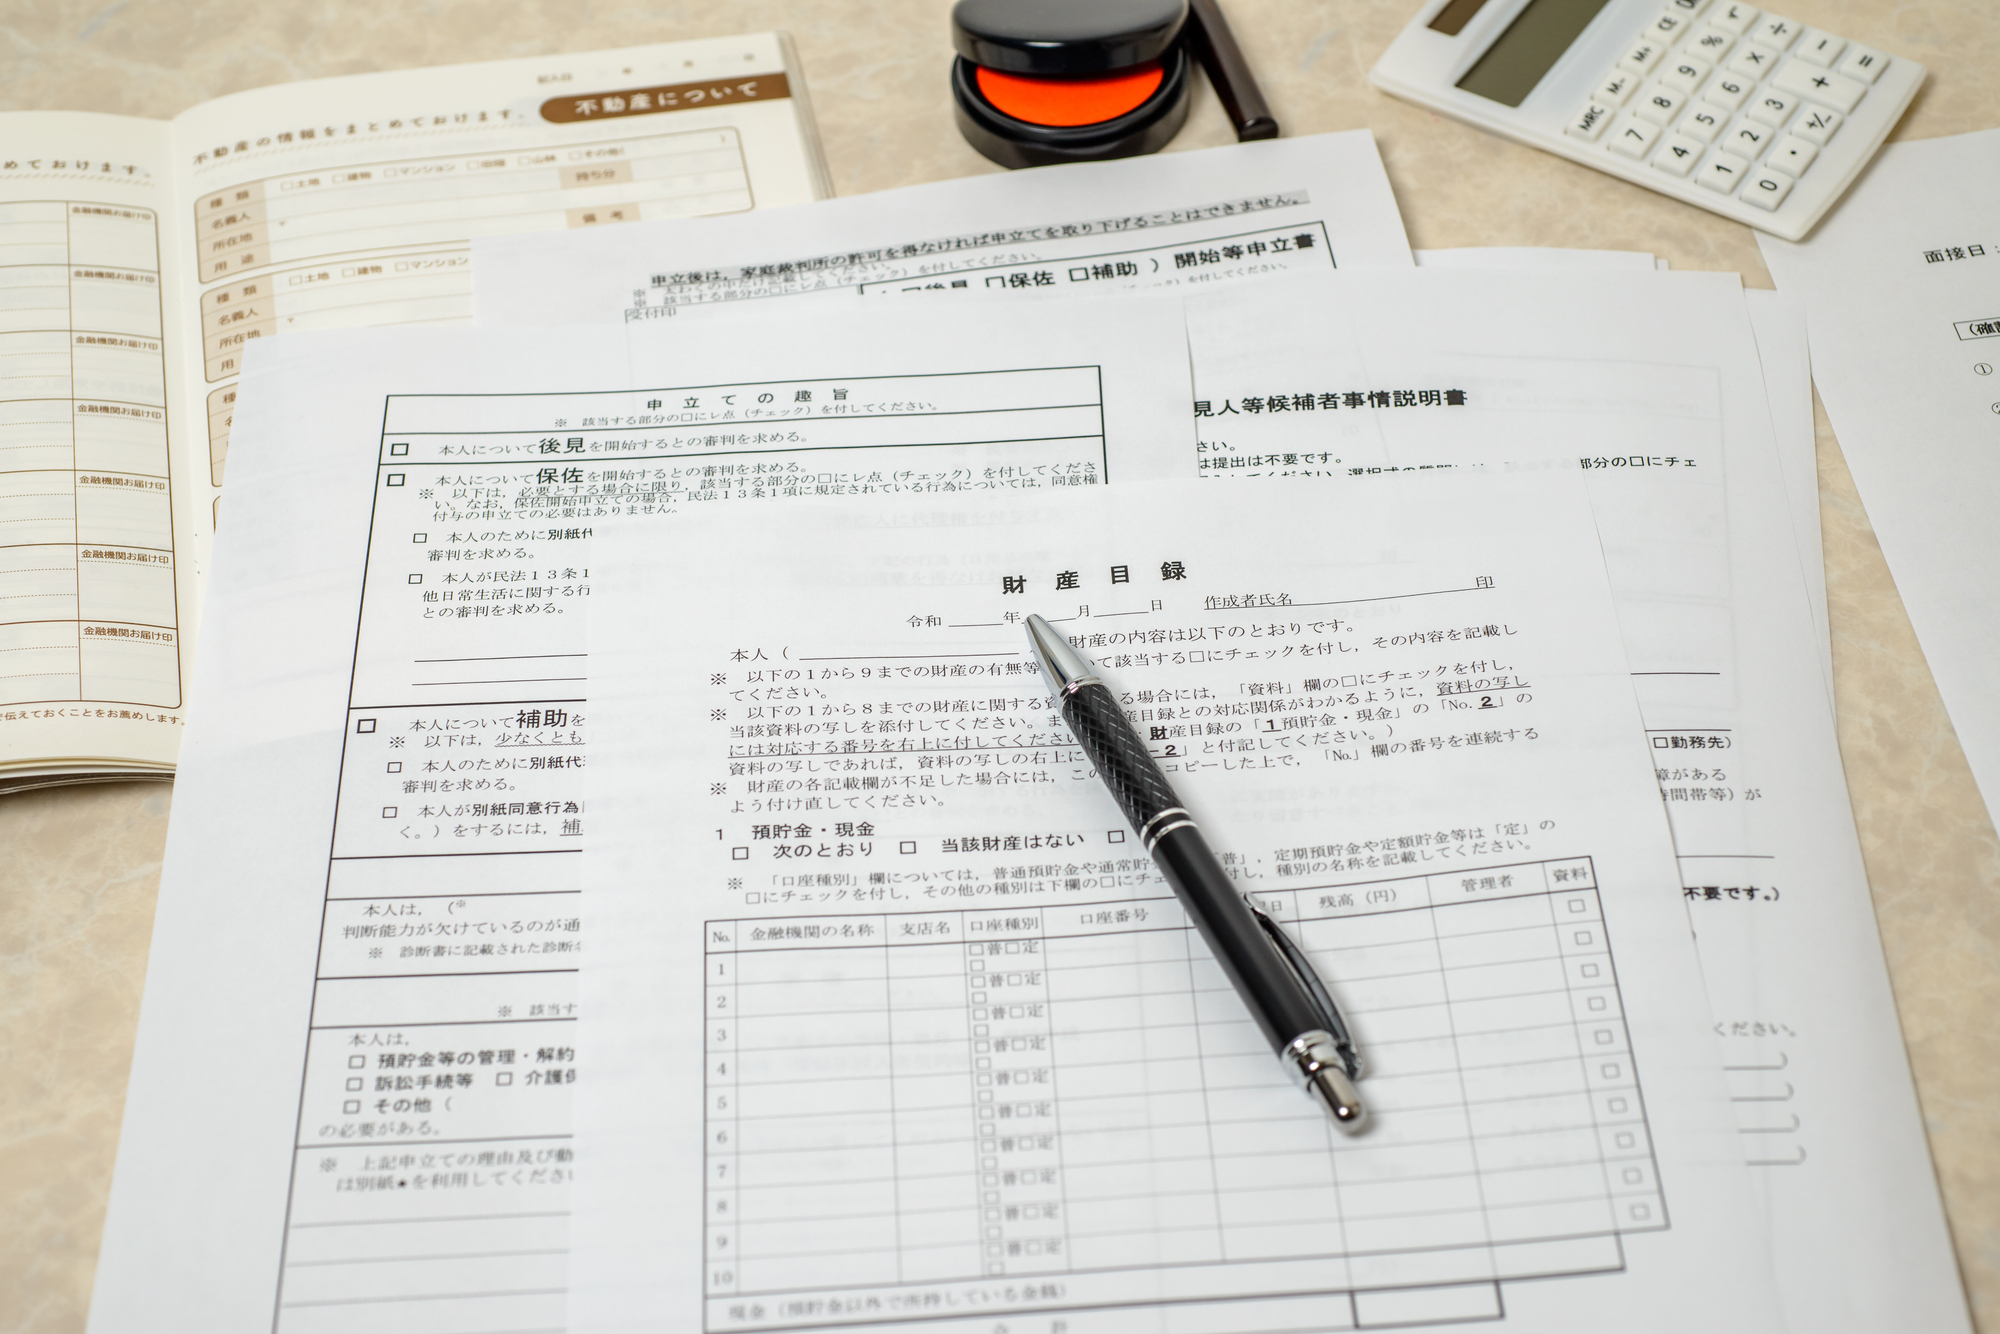
調べた財産は、プラスとマイナスを一覧にした財産目録にまとめます。目録があると、相続人の間で財産の全体を共有でき、相続税がかかるかもすぐに判定できます。
財産目録に書く項目
財産目録の様式に決まりはありません。財産ごとに、所在・数量・亡くなった日の金額・根拠の書類を書いておくと、遺産分割にも申告にも使えます。
| 区分 | 書く項目の例 |
|---|---|
| 預貯金 | 金融機関名・支店・口座番号・亡くなった日の残高 |
| 不動産 | 所在地・地番・面積・持分・固定資産税評価額 |
| 有価証券 | 証券会社・銘柄・数量・評価額 |
| 生命保険 | 保険会社・証券番号・受取人・保険金額 |
| 借金 | 借入先・亡くなった日の残高・保証の有無 |
重要ポイント:裁判所の書式集にある財産目録のひな形を使うと、遺産分割の調停になったときもそのまま使えます。見つけた日と根拠の書類も書いておくと、後で確かめ直す手間が省けます。
参照元:裁判所 家事審判で使う書式
後から財産が見つかったときの備え
調査を尽くしても、遺産分割の後に財産が見つかることはあります。遺産分割協議書に、後から見つかった財産の扱いを書いておくと話し合いをやり直さずに済みます。
| 協議書の書き方 | 後から財産が見つかったとき |
|---|---|
| 「後日判明した財産は長男が取得する」と書く | 長男が取得し、話し合いは不要 |
| 「後日判明した財産は法定相続分で分ける」と書く | その割合で分ける |
| 何も書いていない | 見つかった財産について改めて話し合う |
重要ポイント:相続税の申告後に財産が見つかったら、遺産分割とは別に修正申告が要ります。重要な財産を知らずに分割した場合は、分割のやり直しを求められることもあります。
目録ができたら相続税の申告要否を判定する
財産目録ができたら、評価額の合計から借金と葬式費用を引き、基礎控除と比べます。国税庁の「相続税の申告要否判定コーナー」でも試算できます。
| 判定の結果 | 次にやること |
|---|---|
| 基礎控除以下 | 相続税の申告は不要。遺産分割と名義変更に進む |
| 基礎控除を少し超える | 特例を使うと0円になるかを確かめ、使うなら申告する |
| 基礎控除を大きく超える | 評価と申告を税理士に依頼し、納税資金を準備する |
重要ポイント:判定コーナーの試算は、入力した評価額が正しいことが前提です。土地の評価や名義預金の判断に迷う場合は、試算の結果だけで申告不要と決めないでください。
相続税の申告の流れと10か月のスケジュールは、下記の記事で解説しています。
あわせて読みたい
相続税の申告のしかた|手続きの流れ5ステップと10ヶ月の逆算スケジュール
相続税の申告は、遺産の総額が基礎控除を超えるときに必要な手続きです。相続人を確定し、財産を評価し、申告書を作って納付するまでを、10ヶ月以内に終える必要があり…
相続財産調査は相続税の対応実績がある税理士へ|一括相談・見積り
相続税がかかりそうな相続では、財産調査の段階から相続税の対応実績がある税理士に相談すると、調べる範囲と集める書類に無駄がなくなります。
相続税の対応実績がある税理士が必要な理由
相続税の申告では、遺産でない財産や家族名義の預金まで含めて洗い出す必要があります。調査の範囲が足りないと、税務調査で指摘されます。
【相続税の対応実績がある税理士に依頼する理由】
- 相続税の対象をもれなく洗い出せる|死亡保険金・生前贈与・名義預金まで調査の範囲に入れる
- 出金の判断ができる|過去の出金を確かめ、名義預金や生前贈与に当たるかを判断する
- 過大な申告を避けられる|土地の評価減や債務控除を拾い、払いすぎを防ぐ
- 税務調査を見据えて申告できる|説明の根拠になる資料を残して申告する
- 書面添付や調査の立会いを任せられる|申告後の対応まで一貫して頼める
たとえば遺産1億円で1,000万円の預金を漏らすと、税務調査で指摘されたときの負担は約214万円です。申告前に見つけていれば、加算税も延滞税もかからず、本来の相続税を納めるだけで済みました。
複数の税理士に相談するメリット
複数の税理士から見積りを取ると、次の3つの判定ポイントで実務力を比べられます。
判定ポイント1:調査の範囲。過去の通帳の出金や家族名義の口座まで確かめると説明するか → 確かめると説明する税理士の方が、税務調査を見据えた申告に慣れていると判定できます。
判定ポイント2:書類の指示。財産ごとに、評価に要る書類を具体的に挙げるか → 具体的に挙げる税理士の方が、取り直しの手間がかからないと判定できます。
判定ポイント3:報酬の範囲。財産調査が申告の報酬に含まれるか、別料金かを明示するか → 明示する税理士の方が、後から追加の請求が出にくいと判定できます。
相談しないまま進めるリスク
家族だけで調査と申告を進めると、申告漏れに気づかないまま税務調査を迎えることがあります。
【相談しないまま進めた場合に起きること】
- 財産を見落とす|休眠預金や他の市区町村の土地が漏れ、修正申告が必要になる
- 名義預金を申告から外す|家族の口座だから対象外と判断し、加算税がかかる
- 過大に申告する|土地の評価減や債務控除を使わず、相続税を払いすぎる
- 遺産分割をやり直す|後から財産が見つかり、話し合いが振り出しに戻る
- 税務調査を独りで受ける|出金の理由を説明できず、隠蔽と判断される
どれも調査の段階で相談していれば避けられるものです。相続開始から3か月以内を目安に相談を始めてください。
一括相談・見積りの手順|STEP1〜STEP4
見積りを集めて比べる流れは4段階です。フォームの記入は5分程度で終わります。
STEP1
相続の概要を整理する
亡くなった人の資産の内容と概算額、相続人の構成と年齢、遺言の有無を書き出す。見つかっている財産と、手がかりが足りない財産も分けておく
亡くなった人の資産の内容と概算額、相続人の構成と年齢、遺言の有無を書き出す。見つかっている財産と、手がかりが足りない財産も分けておく
⬇
STEP2
一括見積り・相談サービスに依頼する
希望内容として「相続税申告・相続税の節税・確定申告・準確定申告」などを明記し、3〜5の事務所への同時打診を依頼する。不動産があれば所在地・広さを記載する。財産の種類と相続人の人数はできるだけ正確に伝える。フォームの記入は5分程度
希望内容として「相続税申告・相続税の節税・確定申告・準確定申告」などを明記し、3〜5の事務所への同時打診を依頼する。不動産があれば所在地・広さを記載する。財産の種類と相続人の人数はできるだけ正確に伝える。フォームの記入は5分程度
⬇
STEP3
見積りと初回相談を受ける
各事務所から提案内容・試算した相続税額・報酬額が届く。気になる事務所と初回相談を行い、調査の範囲と必要な書類を確かめる
各事務所から提案内容・試算した相続税額・報酬額が届く。気になる事務所と初回相談を行い、調査の範囲と必要な書類を確かめる
⬇
STEP4
税理士を選定して正式に依頼する
提案内容の質・説明の丁寧さ・報酬の納得性で選ぶ。相続開始から7か月以内に決めれば、評価と申告書の作成に余裕を持てる
提案内容の質・説明の丁寧さ・報酬の納得性で選ぶ。相続開始から7か月以内に決めれば、評価と申告書の作成に余裕を持てる
初回相談に持っていく書類は、下記の記事で解説しています。
あわせて読みたい
相続税申告の相談準備|初回相談に持参すべき書類と事前準備チェック
相続税申告の相談準備とは、税理士に初めて会う前に、手元でそろえておく書類と情報を決めることです。 相続税の申告期限は、亡くなったことを知った日の翌日から10ヶ月…
よくある質問(FAQ)
Q1. 亡くなった人の銀行口座を一度にすべて調べる方法はありますか?
2025年4月に始まった相続時預貯金口座照会を使うと、亡くなった人がマイナンバーを紐づけていた口座を一度に照会できます。ただし紐づけていない口座は出てこず、残高もわかりません。心当たりのある銀行への全店照会と組み合わせて調べてください。
Q2. 相続財産調査はいつまでに終えればよいですか?
法律上の期限はありませんが、相続放棄の期限が3か月なので、亡くなってから2か月を目安に財産の洗い出しを終えます。相続税がかかる場合は、10か月の申告期限までに評価まで済ませる必要があります。
Q3. 相続税の申告に残高証明書は必ず必要ですか?
法律で添付が決められた書類ではありませんが、亡くなった日の残高を示す資料として、実務ではほぼ必ず取得します。定期預金は利息も加えて申告するため、既経過利息の計算も一緒に依頼すると漏れを防げます。
Q4. 財産を管理していた相続人が財産を教えてくれません。どうすればよいですか?
相続人は自分で銀行の全店照会や名寄帳の取得、相続時預貯金口座照会を申し込めます。他の相続人の同意は要りません。それでも開示されない場合や使い込みが疑われる場合は、弁護士に相談してください。
Q5. 相続税の申告後に財産が見つかったらどうなりますか?
相続税が増える場合は修正申告をします。税務調査の通知の前に自分で修正すれば、過少申告加算税はかかりません。延滞税はかかるため、見つけたらすぐに修正してください。相続税が減る財産や債務が見つかった場合は、更正の請求で取り戻せます。
まとめ|相続財産調査は2か月で洗い出し、相続税の対象まで確かめる
相続財産調査の基本
- 相続財産調査は、プラス・マイナス・みなし財産をすべて洗い出し、亡くなった日の金額を確かめる作業
- 相続放棄の期限3か月から逆算して2か月で洗い出し、相続税がかかるなら10か月までに評価まで終える
- 借金の調査は相続放棄の判断に直結するので、最初の1か月で信用情報の開示を請求する
調べ方のポイント
- 相続時口座照会・所有不動産記録証明・ほふりなどの一括の制度は、どれも見つけられない財産がある
- 通帳の入出金履歴から、株式・不動産・保険・借金を芋づる式に見つける
- 相続税の申告では、定期預金の利息・名義預金・生前贈与・死亡保険金まで確かめる
今すぐ取るべき行動
- 亡くなった人の戸籍一式を集め、法定相続情報一覧図を法務局で作る
- 通帳と郵便物から取引先を書き出し、信用情報機関3つに開示を請求する
- 相続税がかかりそうなら、相続開始から3か月以内に相続税の対応実績がある税理士に相談する
※本記事は2026年10月時点の法令・情報に基づいて作成しています。税制改正により、内容が変更となる可能性があります。最新の制度については国税庁の公式サイトや相続税の対応実績がある税理士にご確認ください。