

実家を相続することになった。
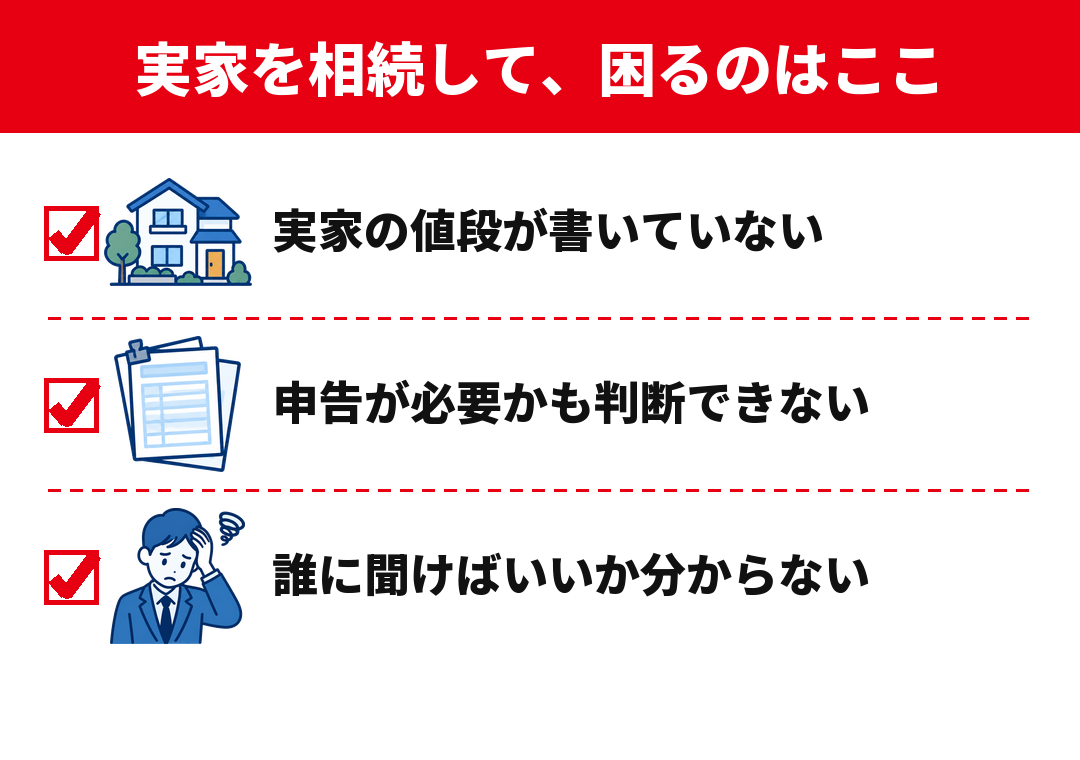
調べ始めて引っかかるのが、
いくらで申告するのだろう。
預貯金は通帳に載っています。
実家にはその紙がありません。
実家がある相続では、この3つが
そのまま不安になります。
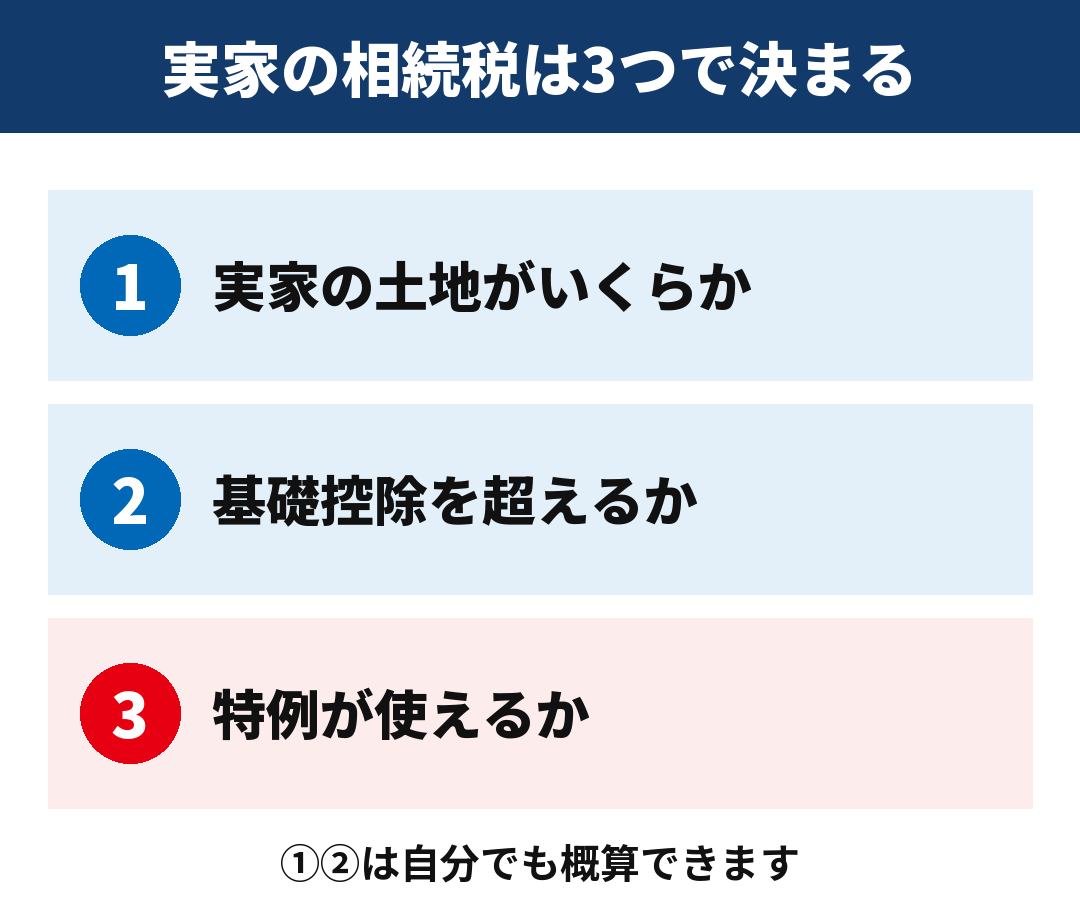
順番に見ていきます。
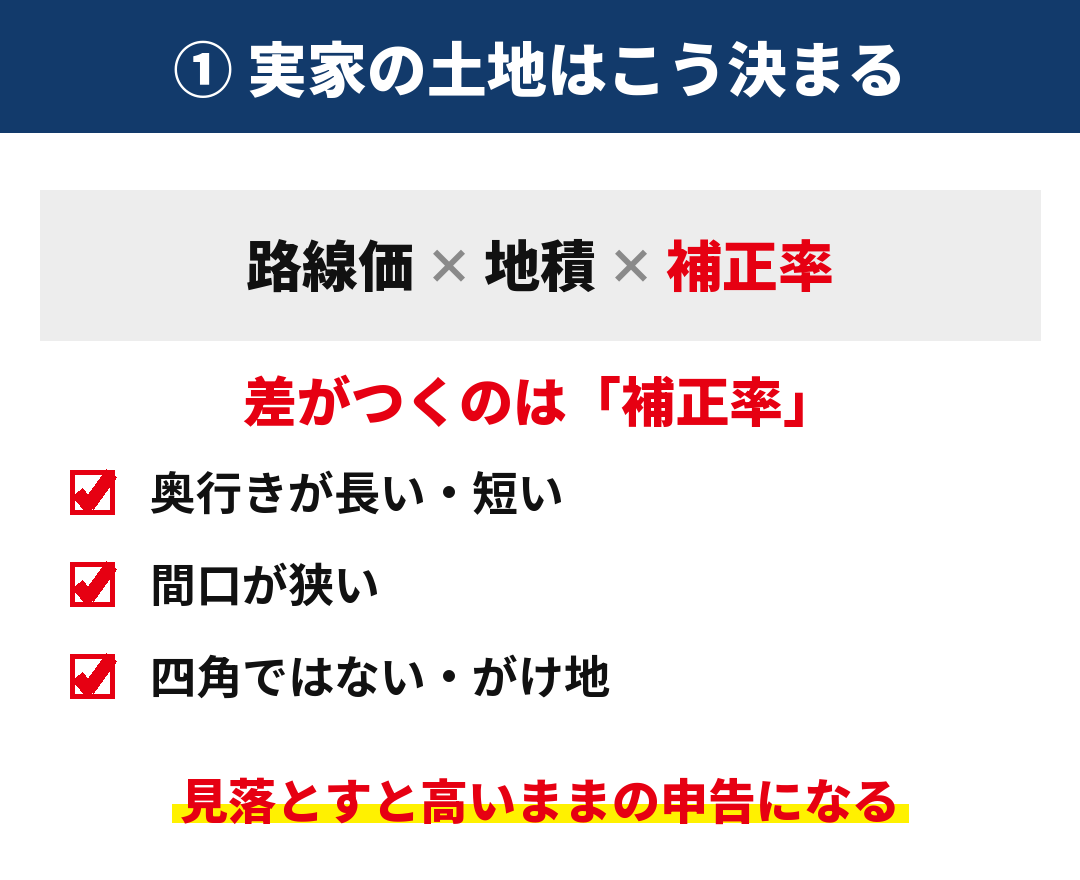
土地は、形や道路への接し方で
金額が変わります。
似たような家が並んでいても、
評価額は同じになりません。
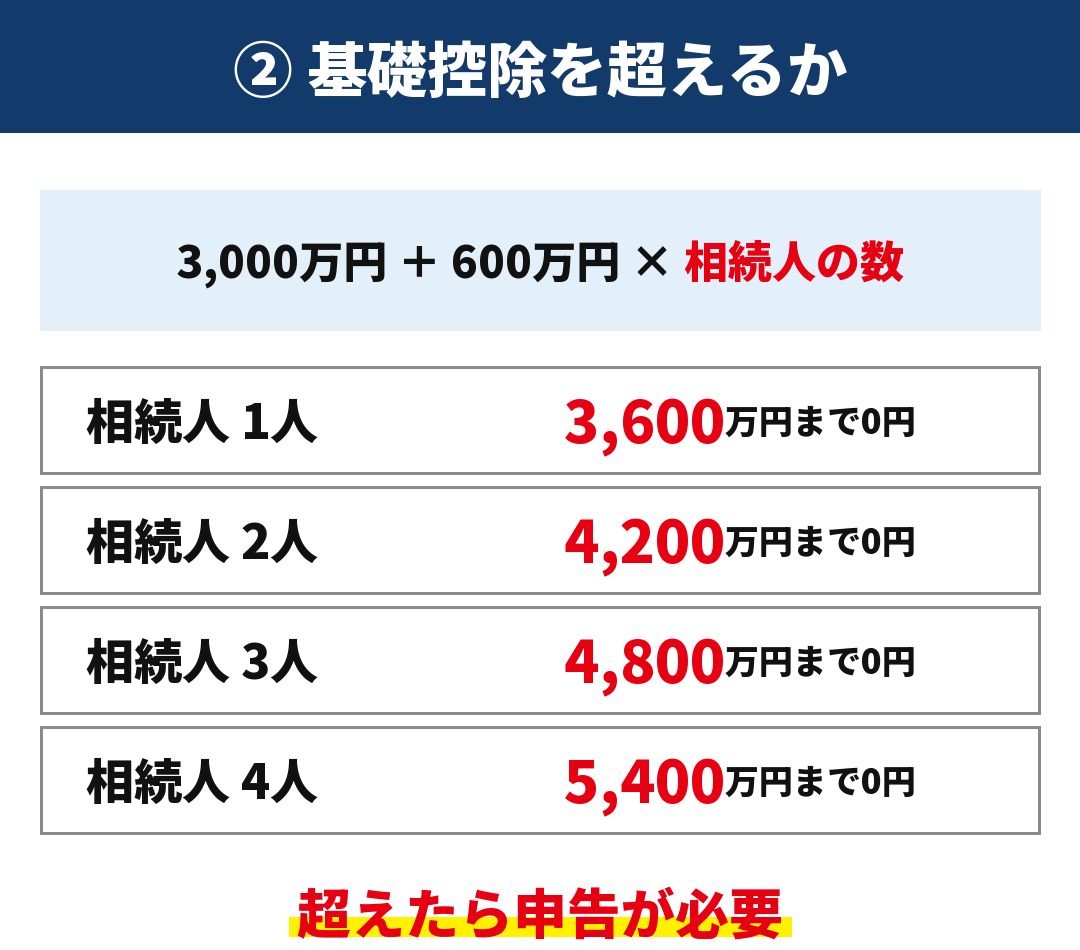
※基礎控除の計算:国税庁 タックスアンサー No.4152「相続税の計算」
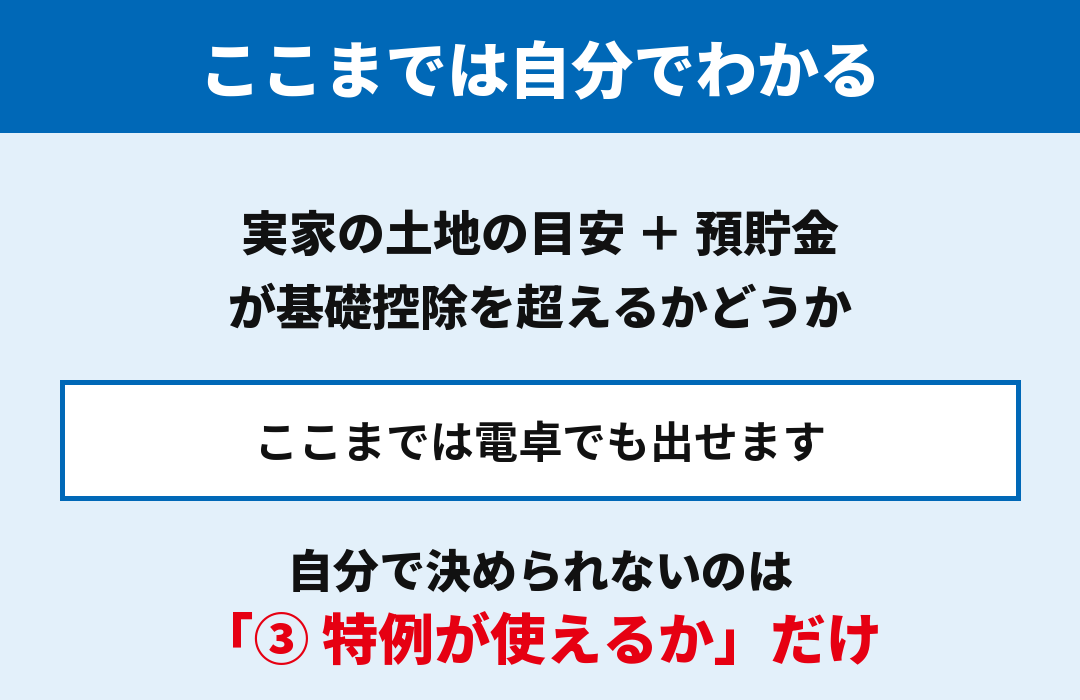
路線価と残高が分かれば、
ここまでは電卓で出ます。
問題は3つ目です。
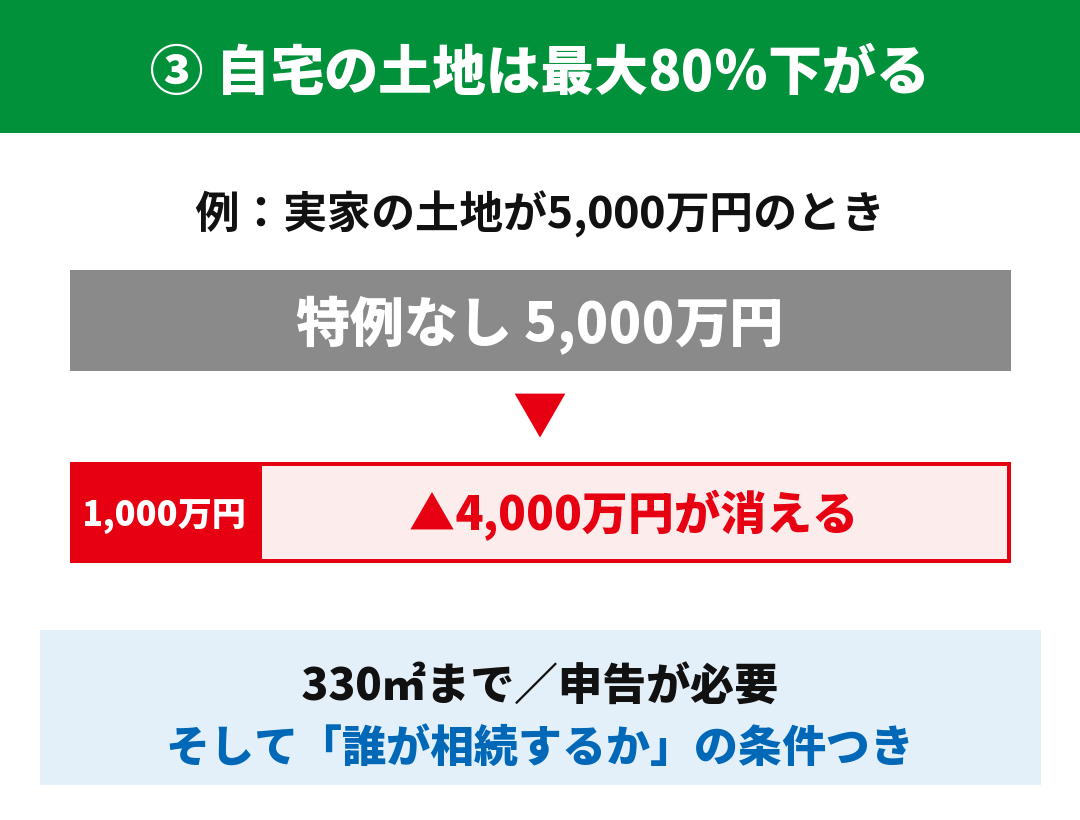
※小規模宅地等の特例:国税庁 タックスアンサー No.4124。適用には原則として申告が必要です
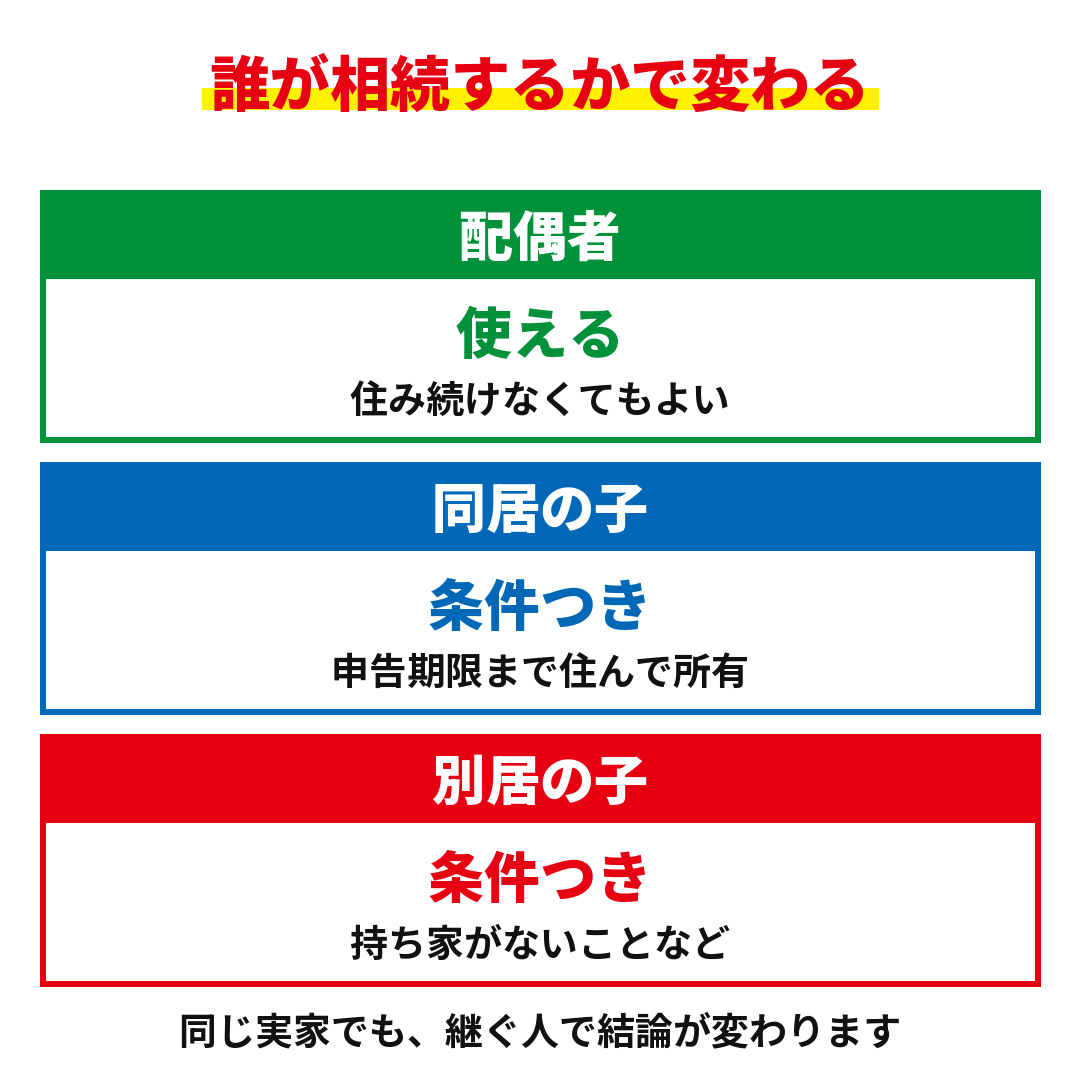
母が継ぐか、同居の長男か、
持ち家のある次男か。
それで結論が変わります。
分け方を決めた後では、
やり直しになります。
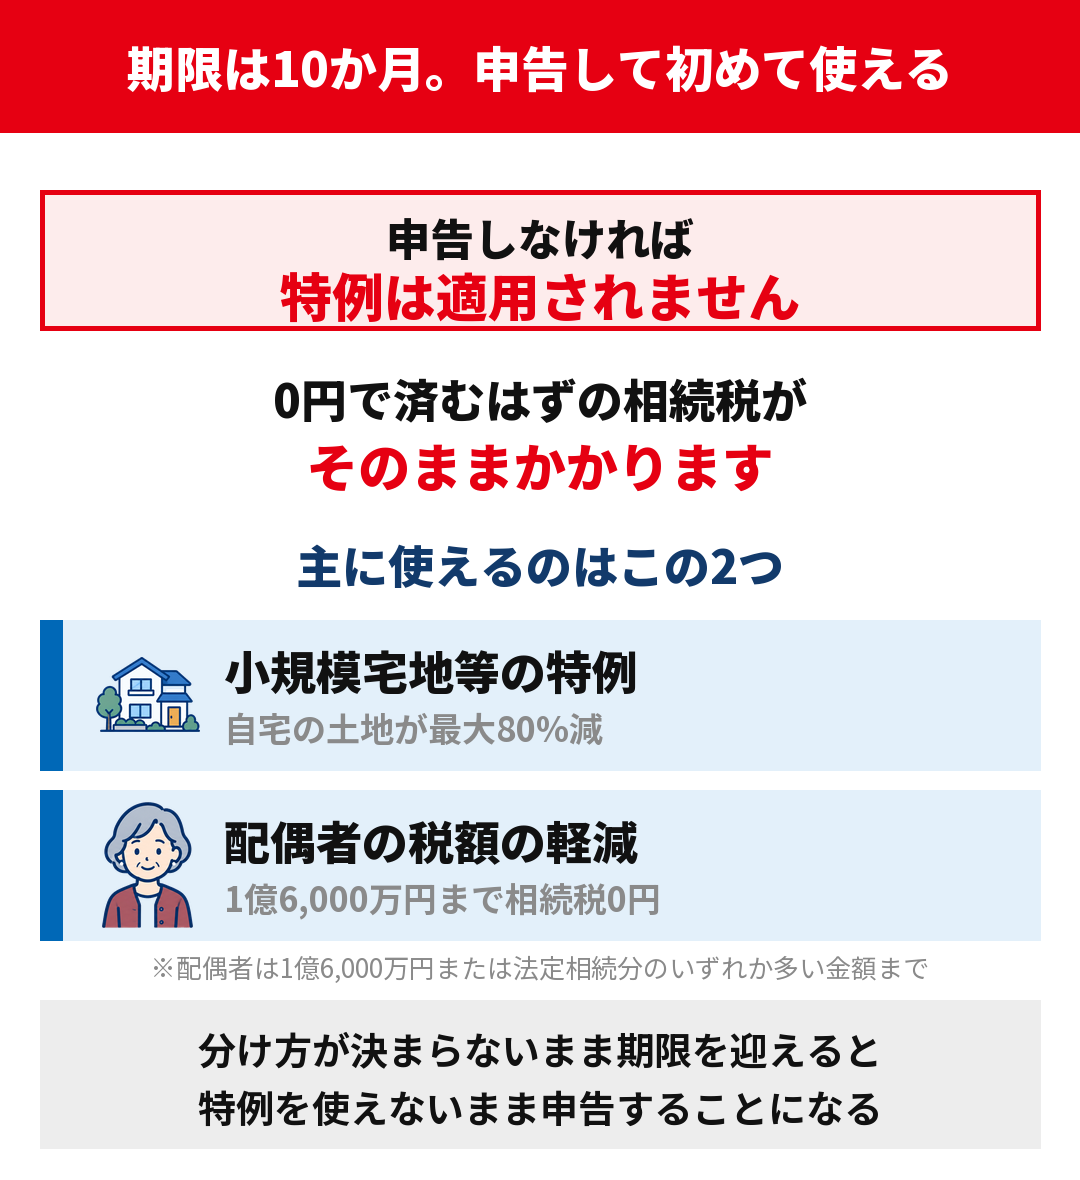
※配偶者の税額の軽減:国税庁 タックスアンサー No.4158
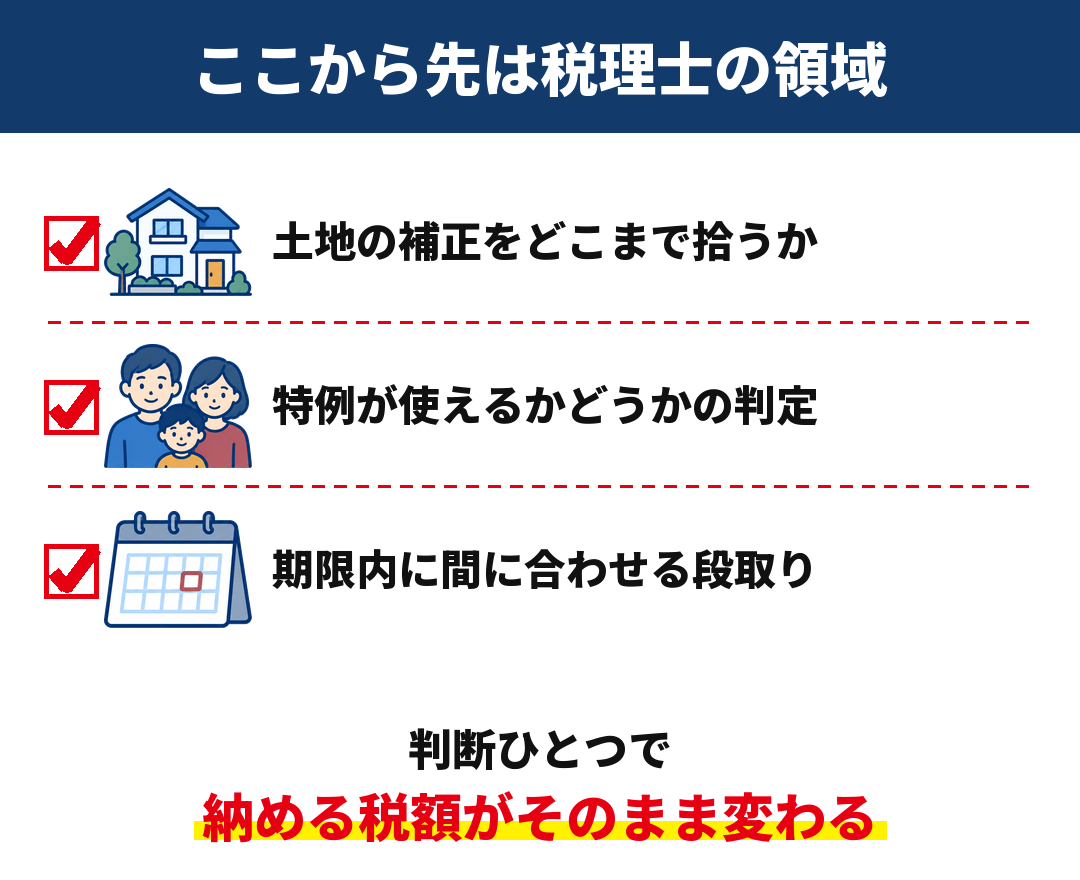
どの税理士に頼むかが
重要になります。
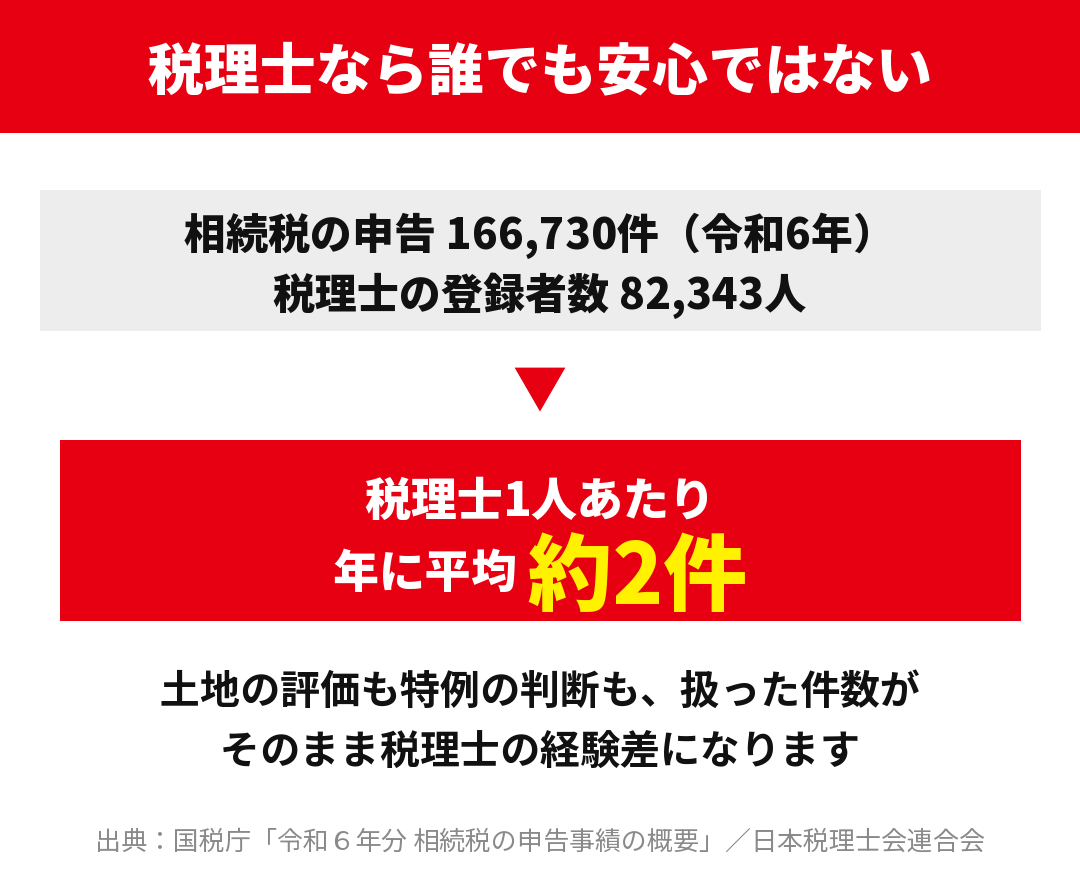
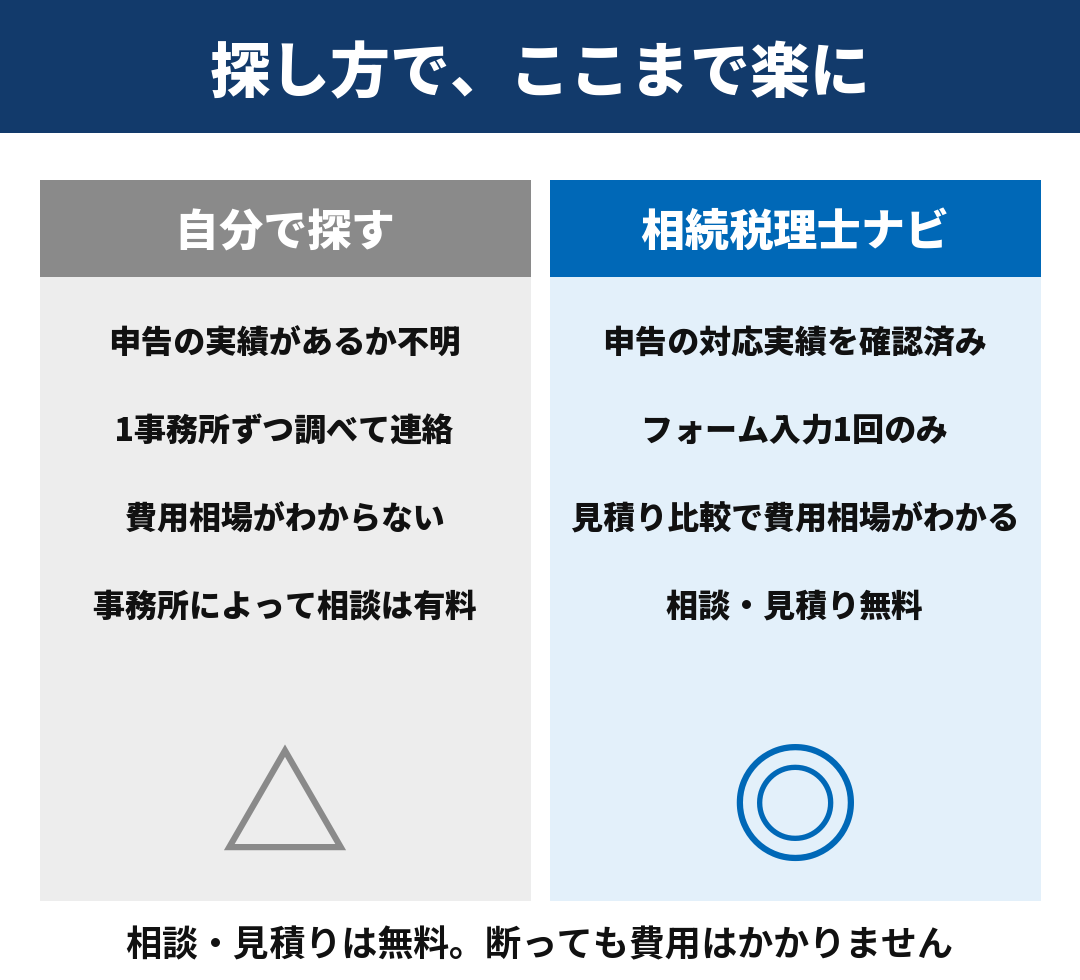
相続税を任せるなら
対応実績で選ぶ。
経験の差が、そのまま
納める額の差になります。
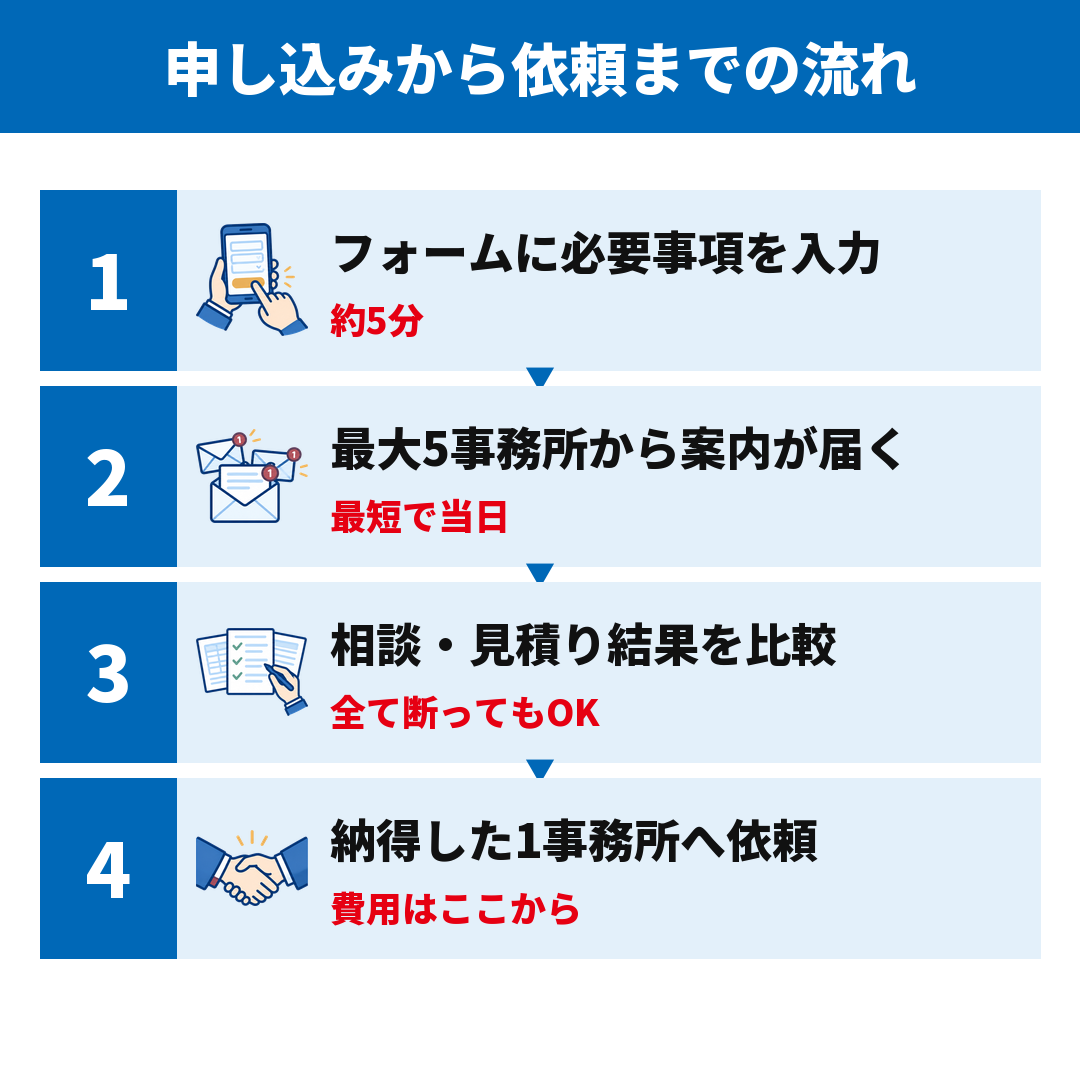
東証グロース上場企業が運営、
税理士への一括相談・見積り
サービスで解決!
※運営:株式会社アシロ(東証グロース上場)
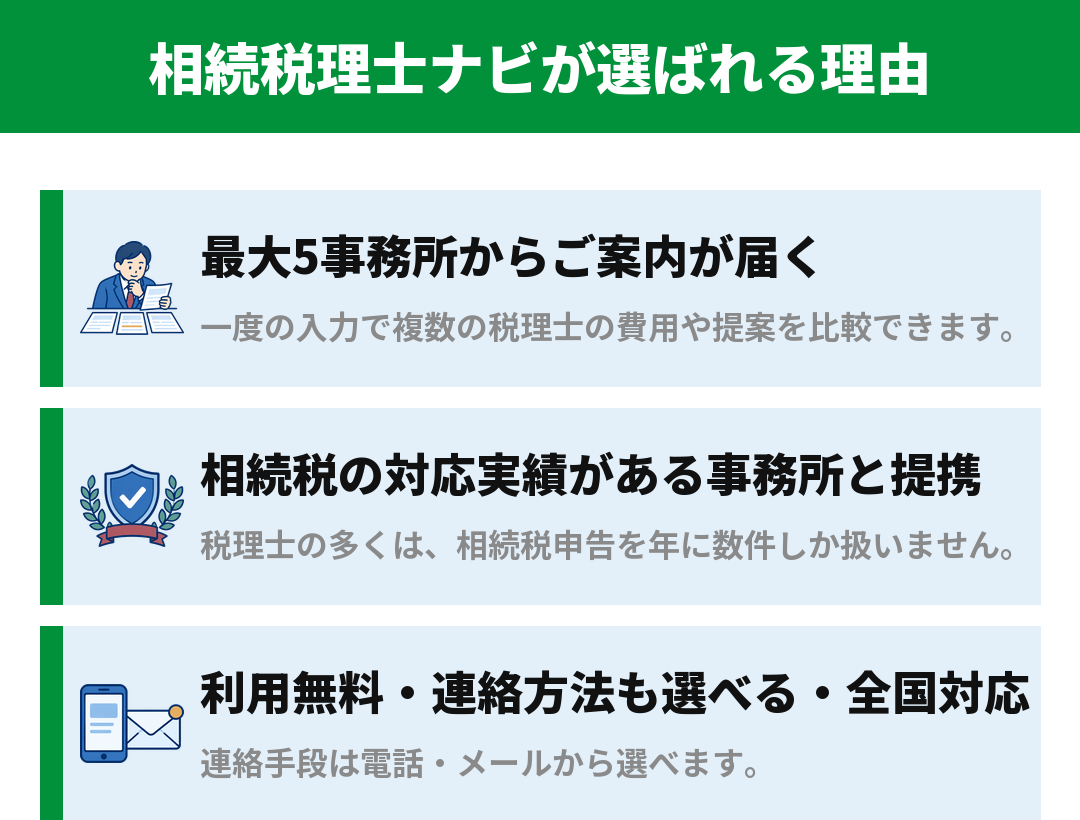
実家に定価はありません。
誰が相続するかで、
納める相続税が変わります。
相続税申告で不安な方は、
まず条件などを確認しましょう。
※本ページは広告です。本記事は一般的な情報提供を目的としたものであり、個別の税務判断については税理士にご相談ください。掲載している統計は2026年9月時点で国税庁および日本税理士会連合会が公表している資料に基づいており、制度改正により内容が変わる場合があります。土地の評価方法や特例の適用可否は、個々の財産・状況により異なります。